选购电车的人持续增多,不少人感慨油价高昂难以负担。很多网友心生疑惑,想请教懂行的人解读背后的原因

周末在加油站排了二十分钟队,前面的燃油车一辆接一辆,隔壁充电桩区域却停着五六辆正在补能的新能源汽车。
旁边一位车主边加油边念叨:“现在满大街都是绿牌车,怎么油价还一个劲儿往上走? 加满一箱油比以前贵了几十块,实在有点扛不住了。 ”
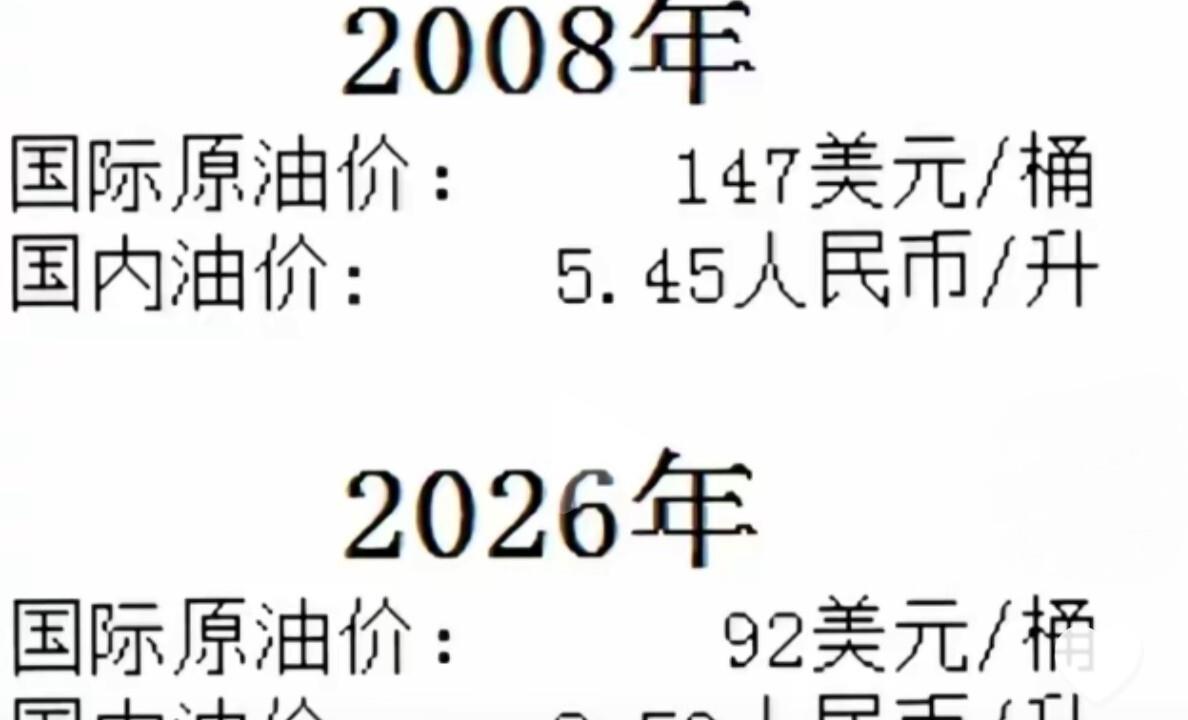
这段场景,几乎把当下很多车主的困惑浓缩在了一起:买电车的人越来越多,燃油车似乎正在被“抛弃”,按道理汽油应该卖不动,价格也该降下来,可现实却是另一番景象。
问题到底出在哪里?
很多人下意识给出的答案是:买电车的人还不够多,新能源没有真正威胁到燃油体系。
但把这个判断放到实际数据里,会发现它站不住脚。
公安部公布的数据显示,截至2026年6月底,全国新能源汽车保有量已经达到4897万辆,占汽车总量的13.19%。 2026年上半年,全国新注册登记新能源汽车519.5万辆,占汽车新注册登记总量的49.42%。
也就是说,在新增汽车市场里,新能源汽车已经接近“半壁江山”。 消费者用钱包投票的结果非常明确,燃油车在新车市场中的优势正在快速缩小。
既然新能源渗透率已经这么高,为什么油价还是降不下来?
因为国内成品油价格并不是按照“今天加油站少卖了多少升汽油”来定价的。
我国现行成品油价格机制有一个非常关键的特征:汽、柴油零售价格主要跟随国际市场原油价格变化进行调整,原则上每10个工作日调整一次。
这里面的逻辑,和不少人想象中的“国内汽油卖得少,油价自然就便宜”完全不同。
国内加油站售卖的成品油,其成本源头是国际原油。 中国虽然是世界上最大的汽车市场之一,也是重要的石油消费国,但原油是一种全球定价的大宗商品。
中东局势紧张、国际航运受阻、主要产油国调整产量、全球炼厂开工率变化,这些事件都可能迅速推高国际油价。
只要国际原油价格上涨,成本就会沿着“原油采购—炼化—运输—批发—零售”这一整条链条向国内传导。
因此,国内车主感受到的油价变化,本质上是在为全球原油市场波动买单,而不是单纯为国内汽油供需变化买单。
2026年10月前后,国际原油市场就出现了非常典型的“需求预期下降、价格却仍处高位”的矛盾现象。
国际能源署在2026年10月发布的石油市场报告中预计,受新能源汽车推广、燃油效率提高以及经济结构调整等因素影响,全球石油需求将出现明显回落,报告给出的需求下降幅度约为每天260万桶。
按照普通人的理解,需求少了,东西就该便宜。
但同一份报告给出了另一个数字:全球石油供应预计下降约每天580万桶。
供应减少的量,几乎是需求减少量的两倍以上。
这就出现了一个反直觉的结果:买家确实在减少购买,但卖家减少供应的速度更快,价格不仅没有下跌,反而可能因为供应紧张而维持高位。
全球石油库存数据进一步放大了这种紧张感。
报告提到,自2026年2月以来,全球可观测石油库存已经累计减少约5.09亿桶。
库存相当于整个石油市场的“蓄水池”。 水池里的水充足时,即使某条供水管道暂时出问题,市场也能顶住;可一旦库存不断下降,市场对任何供应中断都会变得格外敏感。
中东地区局势反复,也直接影响了成品油供应。 当地炼油设施、港口运输和能源基础设施一旦面临风险,市场担心的就不只是原油,还包括柴油、航空煤油等各类成品油能否稳定交付。
于是,即便新能源汽车正在减少一部分汽油消费,这部分需求下降也会被全球供应收缩、库存下降和地缘风险抵消。
很多车主没有意识到,新能源汽车目前主要替代的是乘用车领域的汽油需求,而石油消费远不止汽车加油这一项。
柴油卡车、工程机械、船舶、飞机仍然需要大量石油衍生品;塑料、化纤、化肥、沥青等化工产品同样来自石油。
一辆新能源汽车上路,可以减少一部分汽油燃烧,却不会让炼油厂停止生产柴油,也不会让飞机改用电池飞行。
所以,“满大街都是电车”只能说明乘用车能源结构正在改变,并不能说明全球石油需求已经崩塌。
国内成品油价格机制中,还有一个容易被忽略的细节:调价依据不是某一天的国际油价,而是调价前10个工作日国际原油均价的变化。
这种“平均价”设计,会让国内油价变化比单日国际油价更平滑。
国际油价某天暴涨,国内油价不会当晚就同步翻倍;同样,国际油价某天下跌,车主也不会第二天立即享受到最低价。
机制还会设置调价门槛。 当汽、柴油调价幅度低于每吨50元时,通常不作调整,相关金额会纳入下一轮调价累计计算。
这意味着,即使国际市场出现小幅波动,终端油价也可能暂时“按兵不动”。
可一旦国际油价连续多个周期上涨,积累下来的涨幅就会集中体现,车主感受到的自然就是“油价怎么又涨了”。
2026年9月24日那次调价,就非常直观地体现了政策调控与市场机制之间的关系。
按照当时的价格联动办法测算,汽、柴油标准品价格本应每吨分别上调830元和800元。 但最终汽、柴油价格每吨实际上调395元和385元。
一方面,国际市场推动成品油成本大幅上升;另一方面,调控措施将涨幅压缩了近一半。
这说明,国内油价并不是国际原油价格的简单复制,政策会在国际价格剧烈波动时发挥缓冲作用。
即便如此,经过调控后的油价仍然是上涨的。 车主感受到的“加油越来越贵”,并不是错觉,而是国际成本传导与政策调控共同作用后的结果。
新能源汽车保有量增长,对石油需求的影响也不是“卖出一辆电车、立即少烧一升油”这么简单。
需要看这辆新能源汽车到底替代了谁。
如果一个人原本每天开燃油车通勤50公里,现在换成纯电车,节省的汽油非常直观;可如果购买新能源汽车的是原本没有车的人,那么它减少的是“新增出行需求”,而不是直接替代既有燃油消耗。
插电混动和增程式汽车也存在类似情况。 它们挂着绿牌,享受新能源汽车政策,但长途行驶时仍会消耗汽油。
反过来,燃油车也不是今天宣布淘汰、明天就全部消失。
截至2026年6月底,全国汽车保有量约为3.71亿辆,新能源汽车占13.19%。 这意味着燃油车在存量市场中依然占据绝大多数。
一辆汽车的平均使用年限长达数年甚至十几年。 新车市场新能源渗透率再高,大量已经上路的燃油车仍会继续消耗汽油。
存量市场的淘汰速度,远远慢于新车市场的变化速度。
加油站里还能看到另一个现实:油价越高,排队的人并没有明显减少,只是大家讨论的话题从“加多少号油”变成了“加满还是只加200块”。
这说明高油价正在改变消费行为,却还没有改变燃油车仍是主流存量交通工具的事实。
有人把希望寄托在成品油消费税和流通成本上,认为只要压缩中间环节,油价就能大幅下降。
但税费只是成品油零售价的一部分。 即使中间成本有所优化,只要国际原油这一最大成本项维持高位,终端价格就难出现根本性回落。
而且原油从产地运到炼厂,再加工成汽油、柴油、航空煤油等产品,中间还涉及运输、储存、炼化和安全成本。
原油价格下跌时,这些刚性成本不会同步消失,所以车主常常觉得“国际油价跌了,国内油价没怎么动”;原油上涨时,成本叠加却会让涨幅更加明显。
电车车主也并非完全没有受到能源价格波动的影响。
部分地区在用电高峰调整充电价格,公共快充费用也会随电网负荷变化。 只是与燃油车直接盯着国际原油不同,电车用户面对的是电价、服务费、电池衰减和充电便利性等另一套成本体系。
所以,“电车越来越多”确实在发生,“汽油越来越贵”也是真实感受,但两者之间并不是简单的因果关系。
新能源汽车增加,正在从长期压低石油需求增长的上限;国际原油供应、库存和地缘政治,却在短期内决定油价往哪个方向走。
前者是一条缓慢改变市场结构的长线力量,后者则是每隔10个工作日就可能拨动一次价格开关的快变量。
加油站里那位车主的疑问,其实代表了很多人对市场价格机制的朴素理解:买的人少了,东西就该便宜。
这条规律在封闭、单一的本地小市场里往往成立,但成品油偏偏是一种高度全球化的商品。
它的价格不仅取决于中国消费者买了多少汽油,还取决于地球另一端油田的产量、海运航线的安全、炼油厂的开工率,以及全球库存还剩多少。
满大街的绿牌车确实在改写未来能源需求的走向,只是这场变化还没快到能够压过国际原油市场的短期波动。
真正让人感到错位的,并不是油价机制失灵,而是大家习惯用身边发生的变化,去解释一个由全球市场共同定价的商品。