2025燃油车销量大跌真相揭秘 混动逆势增长背后用车场景与产品力分析

2025年9月乘联会数据一出,立刻在汽车圈炸开了锅——常规混合动力乘用车销量同比增长了25%,而纯燃油车却出现了较大的下滑。
这数据乍一看像是宣告了燃油车的末日,但仔细琢磨之后就会发现问题并没有那么简单。
新能源汽车渗透率不断上升,达到67%的历史最高值,在电动化大势所趋的情况下混动车型却逆势增长起来让人不得不重新考虑买车是看动力形式还是更看重实际用车需求。
我常说,汽车市场的投票不是在电池和汽油之间二选一的问题了,“真货”还是“假货”的选择就成了主要问题。
消费者不再理会花哨的标签,而是盯着手中的钱包以及用车场景来决定,在理性方面表现得不错。
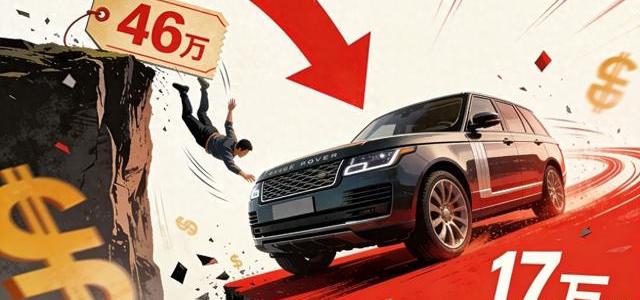
燃油车还没有被全面淘汰,销量大减的车型大多是披着高端外衣、产品力跟不上节奏的“空壳”。
反倒是混合动力车,价格合适、续航实际成为很多人的选择。
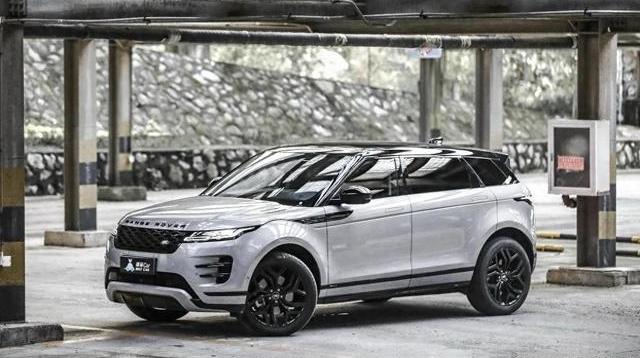
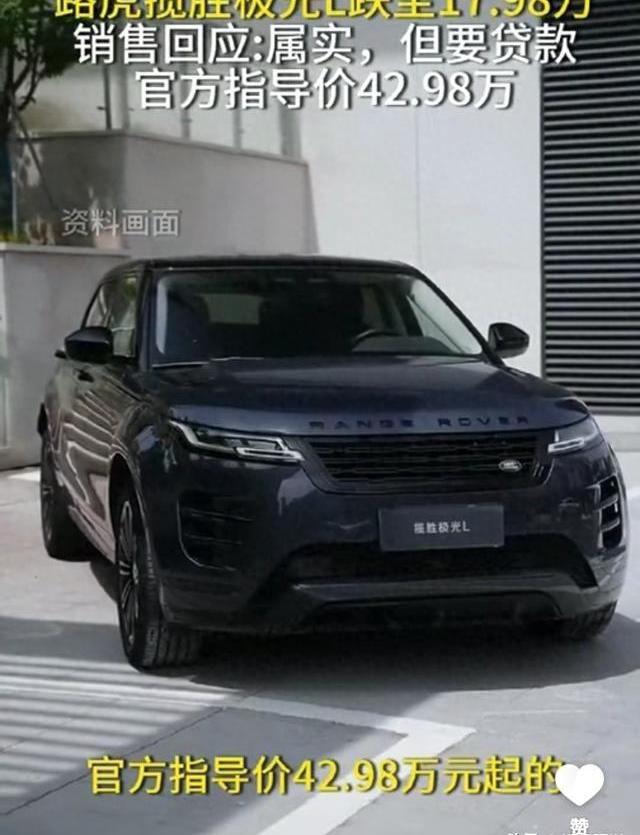
说到产品力,路虎极光L的价格崩盘可以说是近期最典型的例子。
46万的标价直接降到17万元,外界一片哗然,认为这是油车时代彻底落幕的确凿证据。
可是我觉得它有点断章取义。
极光L并没有被动力形式打败,而是因为自身的机械素质和内饰配置拖累了它。
那内饰在同级别SUV中算是比较老旧的典型代表,塑料感强、设计过时、真皮质次。
消费者开始重新估量品牌的溢价能力,发现英伦光环支撑不了17万的价格差。
极光L的跳水是由于产品力落后于市场预期所致。
燃油车的表现并没有全军覆没。
奔驰燃油车销量稳定,并没有被“油车要完”的说法所打垮。
路虎、捷豹的溢价缩水,根本和燃油动力没有关系,更多的是品牌溢价水分被市场挤出来了。
消费者开始区分“花钱买品牌”和“花钱买产品力”,这才是市场的真正声音。
4S店关厂潮被很多人误认为是燃油车衰退的标志。
2025年全国关闭了大约五千家4S店,虽然规模有所缩小,但是这背后是整个经销模式的深刻变化。
传统4S店靠卖车差价、维修服务赚钱的模式正在被直营电商、透明比价以及连锁快修等新模式侵蚀。
电动车经销商也面临着经营困境,经常出现破产、店铺关闭的情况。
产能过剩、不成熟的商业模式才是主要的原因,动力类型只是一部分。
换句话说,4S店关店更多是行业洗牌的原因,并非单纯的“油车不行”。
真实的用车场景才是动力选择的底层逻辑。
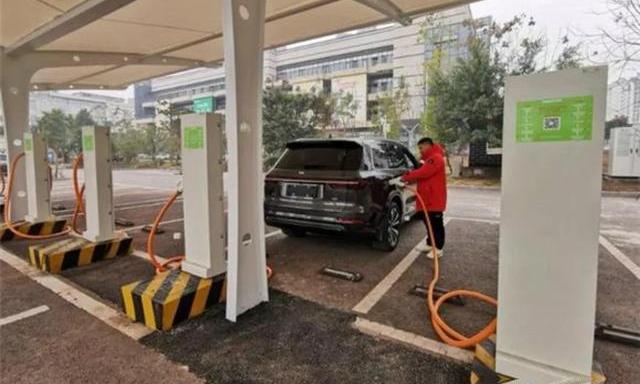
中国幅员辽阔,气候差异大,纯电动车在极端寒冷地区续航表现折扣明显。
冬天里,电动车的续航缩水20%-30%并不是稀奇的事情;充电桩的数量和实际可用度分开计算,并且长途补能仍然是一个难题。
尤其是在老旧小区,没有固定车位的车主充电难、电费和油费差距也在缩小。
纯电二手车残值一般较低,电池维修成本参差不齐。
新能源车的优势主要体现在短途通勤、智能驾驶以及家用充电方便的场景上,续航中低用户更容易接受。
三四线城市以及长途商务用车对燃油和混动车仍有较大需求,纯电动车的大规模替代还需要一段时间。
合资品牌的差别也说明了市场的变化。
比如本田销量大幅下滑,并非因为动力形式的问题,而是产品力以及智能化布局跟不上节奏。
丰田依靠成熟的混合动力技术以及本地化的智能网联合作来维持竞争力。
买车的人更看重设计感和需求匹配度,动力形式只是其中的一个方面。
我认为目前中国汽车市场已经进入了“真货驱逐假货”的新阶段。
极光L跳水、合资品牌溃败、4S店关闭,并非简单的“油车死亡”,而是商业模式和产品力深层次的改变。
电动车在市场上占优,是由于产品体验上的优势,并非因为动力形式的优势。
燃油车的衰退是落后产品必然的结果,并不是动力本身的问题。
往后看,2026年以后买车要更理智。
要分场景、预算,不要被品牌故事冲晕头脑。
新能源、混动和燃油各有千秋,适合自己就是最好的选择。
消费者对真实价值的认识提高,产品的竞争力决定品牌的命运,在电池或者油箱上谁能够满足多样化的需求就赢得了市场。
那些喊着“油车时代落幕”的声音,最多也只是表面的。
混合动力逆势增长不是因为技术优势,而是理性选择下的一种复杂抉择。
未来的汽车市场,并不是简单的电油之争,而是多元需求和价值认知的博弈。
期待大家少一些二元对立,多一份理性思考,汽车行业才能走的更稳、更快。