9个月出口820.5万辆,中国车海外热销的“三个引擎”

你有没有在加油站旁边遇到过这种场景:旁边那辆看着像新车的电车,车主却说自己从国外带回来的,说英语还带点方言口音。前两年我在青岛海边开会时听到同行聊起这个事,当时他一句话让我愣住了,国外不是都嫌弃中国车吗,怎么路上反而越来越多?后来我翻数据才发现,不是“偏见滤镜”没了,是中国车的打法变了,变得更像一支有组织的队伍,不再是单车出征。
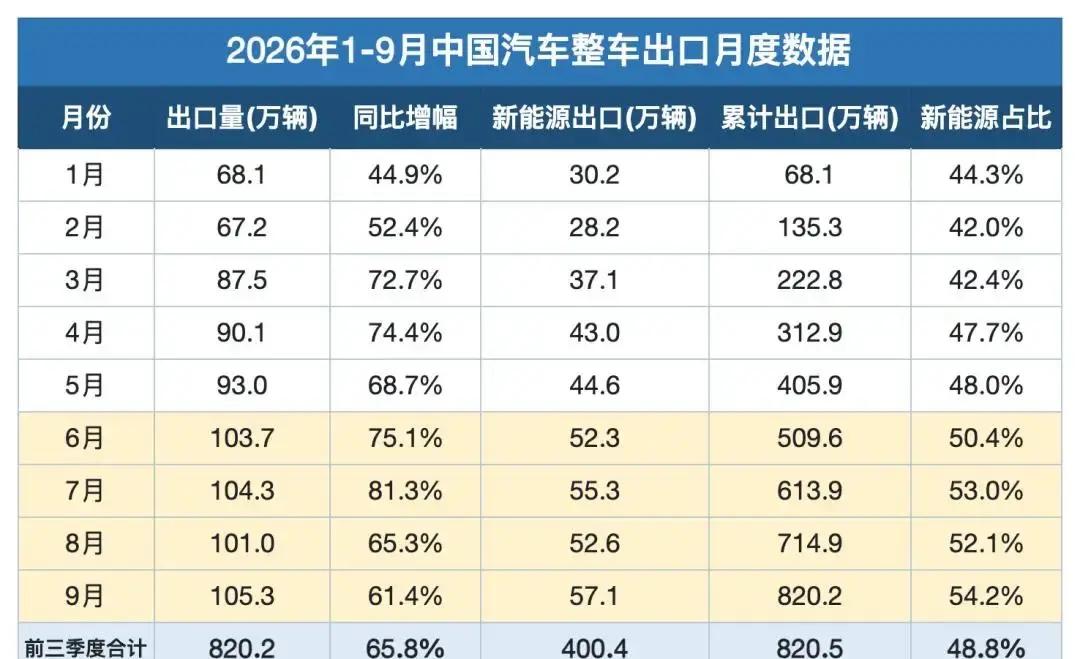
先把事实放桌上。根据中国汽车工业协会数据,1至9月份中国汽车出口820.5万辆,同比增长65.8%,并且连续四个月单月破100万辆。更关键的是,全年突破1000万辆并不悬。出口覆盖面也在扩大,欧洲、南美、东南亚和中东都在成为主力目的地。这些数字不是嘴上说出来的,是物流路线、工厂产能、售后服务跟着跑出来的。
过去大家提国产车,脑子里常常先蹦出低价抢市场这几个字。这个印象像旧轮胎,踩上去还能觉得熟,但它已经不太贴地了。真正的变化在海外。你看出口均价,已经到了2.98万美元。要是把欧美高端市场单拎出来,更是能到4万美元以上。出口利润率整体比国内高出40%以上。车能卖出去只是第一关,利润比国内还更好,才说明海外不是单纯当成“甩货场”。
那问题就来了,国外品牌在国内量价齐跌、市场不断探底时,中国车怎么在外面越卖越热?答案不在一个点上,而像三台发动机一起轰鸣。
第一台发动机是从单打独斗到集团优势。早些年出海确实像自己拎着锅铲下河抓鱼,卖出去多少算多少,销量上不去,营收就难以维持,售后又跟不上。售后跟不上会让用户不敢买,用户不敢买销量更难上。恶性循环谁都见过。
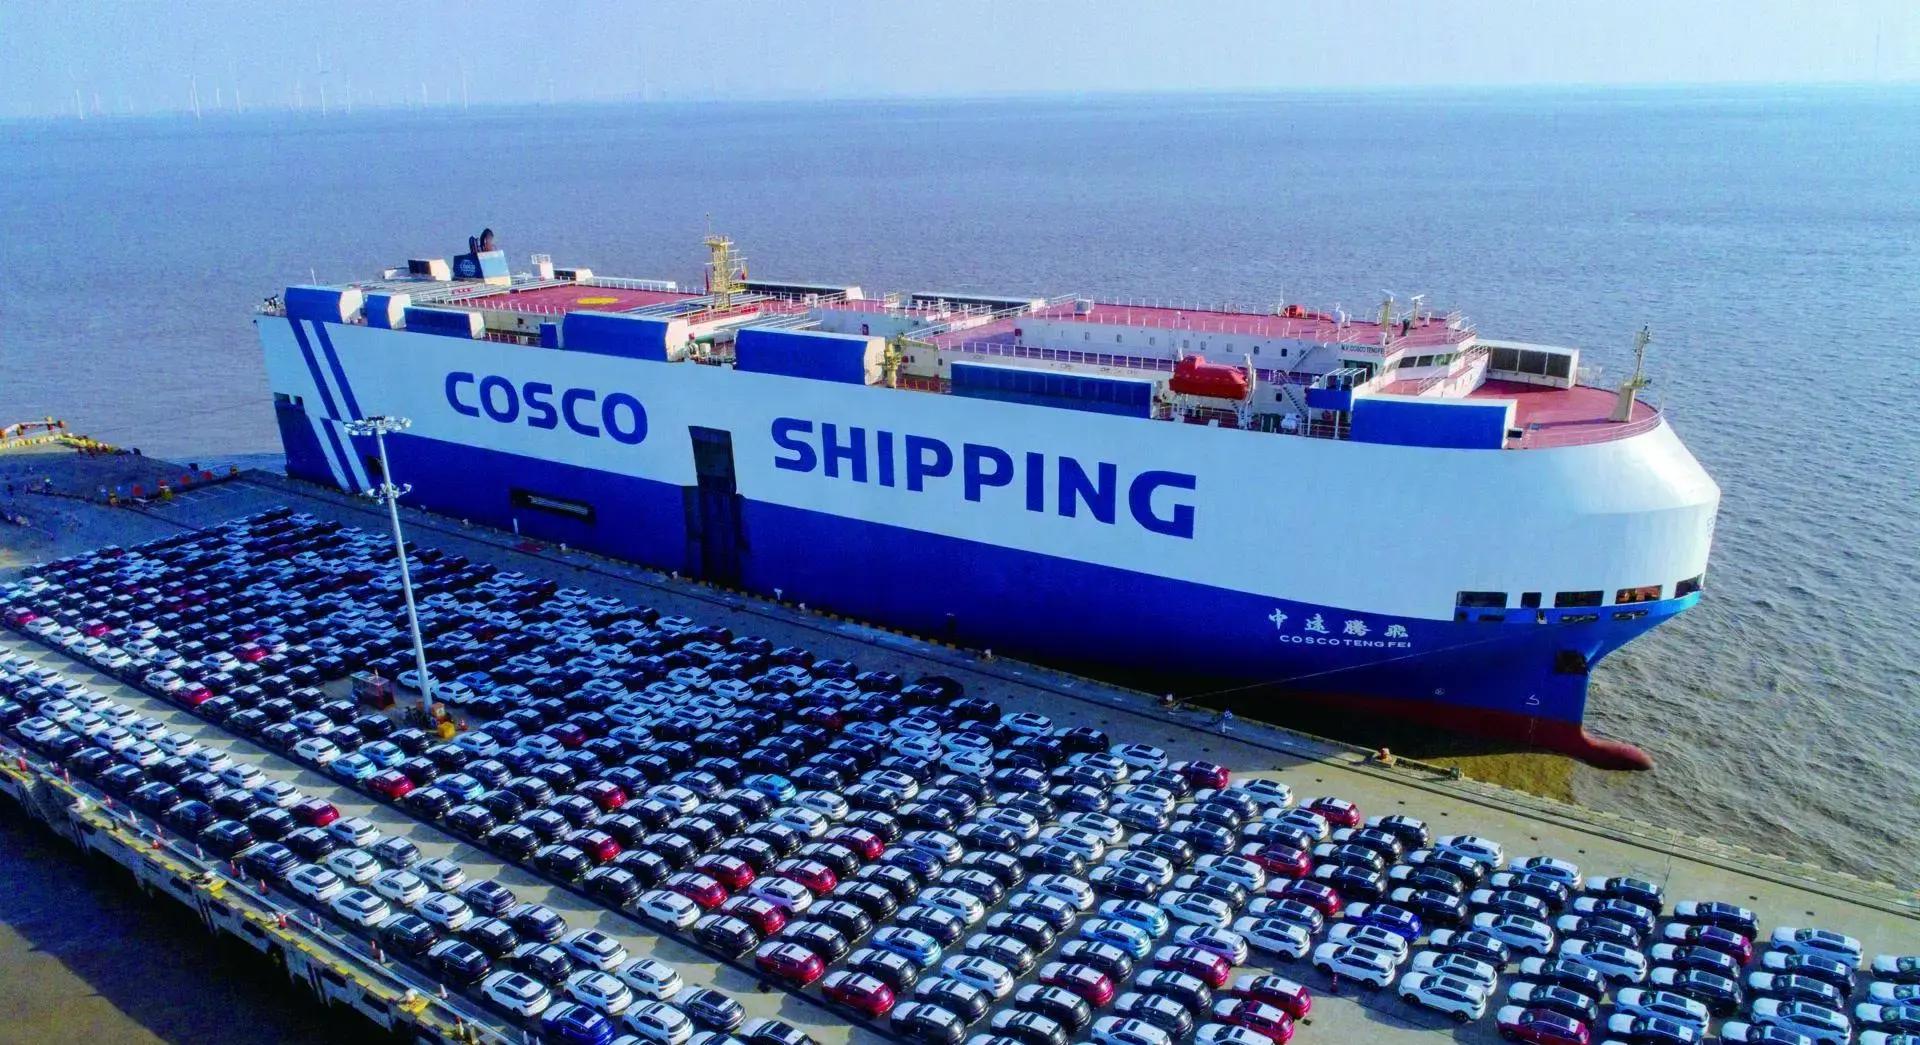
现在打法变了。出海不再是把车运出去就结束,而是把技术团队、供应链、生产线、售后体系一起打包带过去,在当地形成从销售到服务的闭环。简单说,国外消费者买的不是一台车的那几天,而是买车之后几年都有人管。
数据也很直观。比如奇瑞,前9个月出口155.12万辆,占自己总销量的70%。每卖10辆车就有7辆去海外,单月20.8万辆出口量还创下国内车企月度最高销售纪录。比亚迪的节奏更猛,9个月卖出134.3万辆,同比增长几乎翻倍。两家加起来,出口量贡献接近三分之一。再看长城、长安这类传统强势玩家,一年比一年稳,说明不是靠一时运气。
还有一个经常被忽略但很要命的点,是电池。燃油车在海外靠的是发动机和品牌底盘,但新能源车海外靠的是可靠性信任,而信任很大部分要落在电池上。宁德时代、国轩高科这类企业已经在欧洲多地开花,连续建设电池厂。电池厂不只是产能输出,更是对外界说一句话,你的车电池不是只靠进口船期。对用户来说,这种长期稳定布局能把“担心”压下去,让挑剔变成可谈。
第二台发动机是卷出来的性价比,而且不是嘴上卷,是用三电和智能体验卷。过去中国车出海,最常用的“王牌”确实是低价。用价格先把你“拉进门”,再看你后续怎么接受。可低价如果只靠砍成本,会把里子一起砍掉,用户感受差,口碑就会反噬。
现在反过来了。相同价格下,国内新能源在用料和配置上更足。拿10万级别举例,续航常见能到400公里以上,智能座舱、辅助驾驶也能给到。对比同价位,国外更多是配置寒酸的燃油车。也就是说,中国车不是把自己压成最便宜,而是把“同价位可选项”拉到你之前没法想象的水平。
汽车圈最硬核的部分其实还是三电。电驱、电池、电控的集成能力,不是短期拼出来的。国内完整供应链把成本压到很多海外车企很难做到的程度。还有智能化迭代速度,国内体系通常比欧美品牌快两三年,这个差距会体现在车机流畅度、功能可用性、驾驶辅助算法的更新频率上。海外用户以前可能在燃油车里选德系日系,在电动车里选特斯拉。可当他们发现,中国车能用更低价格给到更顺的电驱体验和更懂日常使用的车机系统,再加上总体质保时间更长,选车逻辑就会悄悄翻面。
我在青岛见过一些车友聊天,他们讨论的不是参数表,而是停车场里车机能不能快、导航有没有坑、充电路线怎么推荐、雨天驾驶辅助有没有稳定表现。这些细节比单次加速更“黏人”,也更容易形成口碑。
第三台发动机是见缝插针抢市场,不把鸡蛋放在一个篮子里。市场表现好只是前提,真正卖得动还得有市场空间。尤其国外用户对中国车长期有“偏见滤镜”,开拓起来比国内难得多。难不代表不行,只是更考验谁能抓住时机,谁能卡对位置。
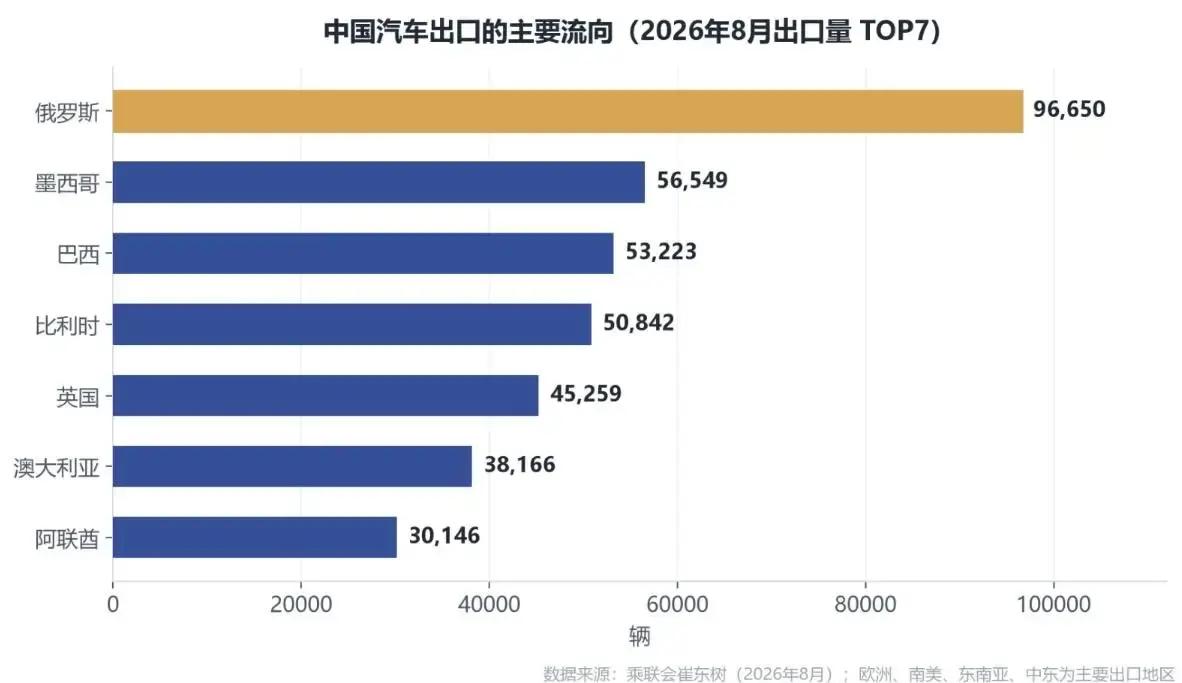
俄罗斯就是典型案例。当地市场空白出现时,欧美品牌撤得快,几百万辆级别的市场缺口摆在那里。中国车就去填。前8个月俄罗斯出口63.8万辆,中国新能源车重新拿回出口第一的位置。紧跟着巴西表现更突出,48万辆让它成为中国新能源车第一大目的国。再往外看,墨西哥、东南亚、中东,这些全球南方市场对新能源接受度更高。中国车把性价比一摆出来,对手就不那么容易找到匹配的价位和配置组合。
高油价也在背后帮忙。油价越高,燃油车的用车成本压力越明显,新能源车相对优势就越容易被用户算清楚。还有一个关键因素是欧美车企撤场窗口期。国际形势里有很多“不确定”,但对市场来说也可能是“空出来的确定”。中国车更像是盯住了窗口期去补位,而不是等到机会消失才想起要行动。
到这里你会发现一个有意思的现象:国外市场的增长不是只靠营销。真正起作用的是组织能力、供应链能力、产品力和服务闭环一起叠出来的。把这四个词拆开讲,每一个都能落到具体动作上。
组织能力体现在集团出海,像奇瑞、比亚迪这种持续高比例出口的节奏,不是卖一批试试水,而是把海外当成“第二增长曲线”在做。供应链能力体现在电池和关键零部件的本地化布局,宁德时代、国轩高科在欧洲建厂,给的是长期可靠性。产品力体现在同价位更强的续航与配置,尤其是智能座舱、辅助驾驶这类“使用频次最高”的体验。服务闭环体现在售后和维修网络跟得上,用户才敢把车当作日常通勤工具,而不是“买回去看运气”。
这也解释了为什么出口均价能到2.98万美元,还能在欧美高端市场突破4万美元。价格不是唯一指标,但能拉动价格的往往不是便宜,而是用户对质量、体验和服务的认可。你可以把它理解成,海外用户在换一种思考方式,不再只问多少钱,而是开始问值不值、省不省心。
如果你关心技术细节,新能源海外的竞争点也很具体。比如电驱体验,国外道路工况复杂,高速巡航和城市拥堵的能耗差异会被用户反复体感。比如车机系统,语音交互、导航推荐、充电站信息准确性,会影响日常使用效率。比如辅助驾驶,算法稳定性、低速跟车平顺性、变道提示逻辑,这些是“开过才知道”的东西。中国车在国内卷出来的迭代速度,通常能更快形成可用功能,而不是只停留在发布会PPT里。
当然,质保和售后同样关键。海外用户不会只看购车合同第一页,他们更在意保养周期、维修配件供应、故障处理响应。集团化出海把售后体系跟上,才让销量能持续爬坡。你在路上看到同款车越来越多,背后往往是同一套服务体系在持续覆盖。
还有一个值得聊的话题是,海外市场结构在变。欧洲、南美、东南亚、中东这些地区不是一个口味。有人关注续航,有人关注充电便利,有人关注价格底线,也有人更在意智能化配置。中国车能做的,是在不同市场用不同组合去对接需求,而不是只用同一套产品一路打到底。见缝插针抢市场的核心就在这里,把“机会”翻译成“可落地的产品和渠道”。
说到青岛味儿,很多人来我们这儿会先去海边,风大浪急,但船要想跑得远,得有航道、有灯塔。中国汽车的海外增长就像在搭航道,不只是在海上撒网。航道是产能和供应链体系,灯塔是电池本地布局和服务闭环,船是整车产品力,风浪是国际局势带来的窗口期。
我更想把讨论拉回一个更现实的话题:当海外用户愿意为中国车付出更高的均价,并且在欧美高端市场达到4万美元区间,说明他们面对的不是“低价滤镜”,而是“综合体验滤镜”。这个滤镜里,性能和配置、智能化体验、质保与售后、稳定供应链一起占比更大。销量破百万连续四个月,出口820.5万辆这组数据,正好对应了这种综合认可在落地。
所以你如果还在说中国车只是低价出口,我建议你把手机里最近的路测视频、当地车友会讨论翻一翻。你会发现他们聊的更多是续航够不够通勤、车机好不好用、充电路线顺不顺、售后有没有人接、维修配件来得快不快。不是谁给谁打价格战,而是用户在对比真实用车成本和真实用车体验。
而且最要命的一点是,很多海外用户并不是一开始就排斥中国车。偏见滤镜往往来自过去信息不足。信息不足的时代里,品牌和服务网络确实弱。现在中国车把信息变成了体验,把体验变成了口碑,把口碑变成了复购和推荐。销量和均价一起走高,本质上就是这套链条在工作。
最后把时间再钉死一次。1至9月份出口820.5万辆,增长65.8%,连续四个月单月破百万。9个月出口155.12万辆的奇瑞占比70%,9个月出口134.3万辆且几乎翻倍的比亚迪贡献接近三分之一。俄罗斯前8个月63.8万辆拿回出口第一,巴西48万辆成为第一大目的国。这些数字摆在一起,就很难只用一句话解释得了。
你要的讨论点可能就在这儿:当一个行业从“卖出去多少算多少”升级到“本地闭环、供应链跟着走、智能体验迭代更快”,市场就会自己给出答案。中国汽车现在在海外卖疯,不是靠运气,也不是靠单一打法,而是三台发动机同频运转,把数量和利润一起抬上来。