曾位列欧洲第二大汽车公司,地位仅次于德国大众,却在中国市场屡屡受挫,关键问题究竟出在哪里

2016年,神龙汽车的经销商们意识到问题不对劲,是在一场全国性经销商大会上。
销量下滑、库存高企、退网经销商越来越多,展厅里冷清得有些尴尬。坐在会场里的合作伙伴们看着台上反复播放的“战略升级”“品牌焕新”宣传片,却很难把这些漂亮的词汇,和自己手里一辆辆卖不动的标致、雪铁龙车联系起来。
这家曾经被视作“合资黄金股”的企业,在短短几年间从高峰跌入谷底。更让人不解的是,它背后站着的,是欧洲第二大汽车集团——法国标致雪铁龙(后来更名为PSA集团),在欧洲市场风光无两,却在中国屡屡折戟。
如果只看实力,这家公司并不缺故事。
标致的车轮,几乎伴着欧洲汽车工业一同起步。1890年前后,阿尔芒·标致开始生产汽车,此前他已经打造出在法国颇有名气的自行车和三轮车业务。转入汽车后,标致迅速成了法国工业化的代表企业之一。一战前,标致汽车年产量已经达到约一万两千辆,在当时的法国同行里遥遥领先。一战后,乘着战后工业重建的东风,标致的产量一路攀升,到20世纪中期已成为法国举足轻重的汽车制造商。
真正让它“做大做强”的,是与另一家老牌企业的重组。雪铁龙公司由安德烈·雪铁龙在1919年创立,曾以创新著称,但在经济危机与技术投入压力下数度陷入困境。20世纪70年代,标致集团接手雪铁龙,整合之后形成了标致雪铁龙集团(PSA)。通过品牌协同和技术共享,这个集团在数十年间扩展为欧洲汽车工业的核心力量之一,上世纪末到本世纪初,年产量稳定在200万辆级别,员工十万以上,在欧洲的地位仅次于大众。
也正因为在欧洲过于熟悉成功的路径,这家企业在中国的几次尝试,更显得复杂而曲折。
它第一次站到中国消费者面前,是在广州。
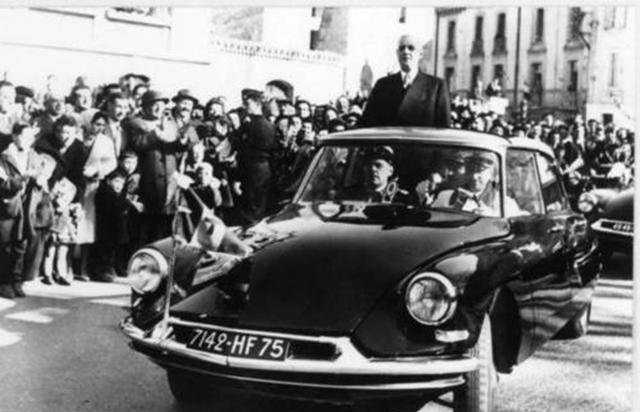
问题出在模式上。
标致当时对“核心技术”格外谨慎。为了防范技术外流,广州标致的关键零部件长期采取全散件进口,不布局本地化零部件生产。短期看,这保证了产品的一致性;时间一长,成本问题开始压垮企业——零部件价格居高不下,售后维修成本连年攀升,在国内收入水平还不高的那个年代,这种养车成本迅速变成用户的负担。
加之国内其他合资品牌开始推进国产化零部件,成本下降、价格更有竞争力,广州标致的“技术保守”,转化成肉眼可见的市场劣势。进入中国不到十年,这家曾经意气风发的合资公司就走向了终结——广州标致在1997年前后基本退出历史舞台。
这段经历,后来常被概括为“技术封锁导致高成本,最终市场失败”。但它至少提醒了一个问题:在中国做车,仅有整车技术是不够的,本地供应链、本地制造能力,决定了你能不能长期站得住。
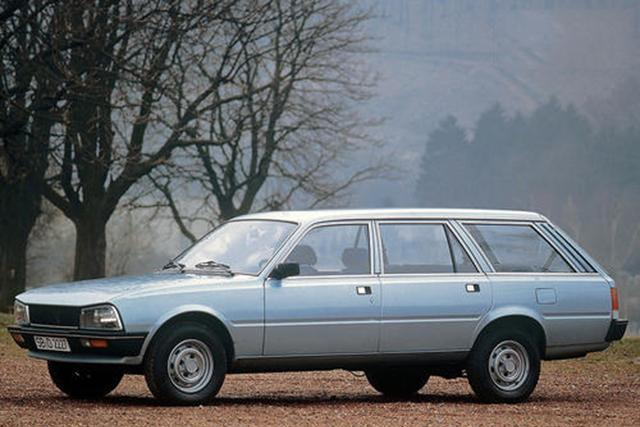
第二次尝试,标致雪铁龙换了合作者。
富康的成功,很大程度源于它没有重复广州标致的老路:生产线在中国,主要零部件逐步实现国产配套,用户的维修和保养成本降到更易接受的水平。车本身的技术可靠性、油耗表现,在当年的家用车市场也具有优势。短短几年,这款车的销量突破万辆,神龙汽车在东风体系内地位迅速上升。
对标致雪铁龙集团来说,这意味着一件事:中国市场是可以通过与本地伙伴深度合作而取得成绩的。而当雪铁龙品牌在中国站稳脚跟之后,他们开始考虑第三步——把标致品牌也带进来。
时间来到2002年,东风与标致雪铁龙集团签署新的合资扩展协议,东风标致品牌启动。与早期只围绕雪铁龙合作的模式不同,这次东风直接和整个集团进行更全面的合作,引入了标致品牌的车型和平台。标致雪铁龙显然认为,中国市场已经足够成熟,可以承载更多的产品线;他们也愿意拿出更多“当家车型”来参与合作。
更关键的转折,在研发层面。
有了技术平台、有了本地研发、有了逐步成熟的供应链,神龙汽车迎来了真正意义上的高光时刻。2012年,神龙销量达到约44万辆,之后几年年均增长在20%左右。到2014年前后,神龙的销量增幅一度达到整个乘用车行业平均增速的两倍以上,在主流合资企业里排名靠前甚至短暂居于前列。
然而,也是在这段风光岁月里,一些后来证明致命的问题,悄悄埋下。
从2015年开始,神龙汽车的增长突然停滞,当年销量几乎零增长,只是微弱上涨。表面上看,这还是一份不算太难看的成绩单——整体盘子不小,没跌就算“稳”。但如果把它放进中国车市的时间线里看,就会发现这是一个信号:那一年,自主品牌SUV全面爆发,德日系合资的更新速度明显加快,而神龙的产品结构和节奏,没有跟上这一轮变化。
到2016年,问题不再是“增长放缓”,而是下滑:全年销量降到约60万辆,同比下跌超过一成,目标完成率不足八成。此后的几年,跌势更猛。2018年,神龙销量再跌三成以上,只完成既定目标的一半左右。经销商退网、库存积压、渠道信心不足,这些现象在业内成为公开议题。
这个时候,标致雪铁龙集团内部开始反思。标致品牌全球CEO曾公开表示,中国市场的颓势主要源于“销售端效率低下、品牌建设不成功、营销策略频繁变动”。这些问题确实存在:在某些年份里,东风标致、东风雪铁龙不断更换口号、调整渠道政策,经销商对政策缺乏持续信心,用户对品牌的认知也模糊不清。
但如果把问题只归结为“销售和营销”,很难解释为什么这家在欧洲运营成熟的集团,在中国会出现这么集中的挫败。
一个绕不过去的现实是:产品和定位,本身就不够贴近中国用户的需求变化。
法国品牌在欧洲的优势车型,往往集中在小型车、紧凑级轿车领域,城市短途、家庭用车,是它最熟悉的战场。在这一块,标致雪铁龙有成熟的平台、丰富的经验。但是,当中国市场进入SUV时代、自主品牌快速推出符合国情的大空间、高性价比产品时,东风标致、东风雪铁龙的SUV布局明显慢了一拍,产品线也不够丰富。
对动力与定位的判断,也是一个例子。集团旗下高端子品牌DS带着“豪华定位”来到中国,但首批导入车型多采用1.6T动力,与当时豪华品牌主流2.0T甚至3.0T的配置相比,在纸面参数上就处于明显劣势。更让人困惑的是,DS在中国采用了“谛艾仕”这样的中文名——既不顺口,也难以被普通消费者迅速记住。“名不好记”当然不是决定性因素,却折射出一个心态:对中国用户的语言习惯、文化感受,并不敏感。
类似的脱节,在车身尺寸、空间设计、配置取舍等各个方面都有体现。欧洲城市道路狭窄、排放法规严格,小巧高效的车型有天然市场;而在中国的很多家庭购车场景里,空间、舒适、乘坐人数、后备箱大小,是购车决策的核心。标致雪铁龙在中国推出的部分车型,在这些“硬指标”上不算突出,或者更新速度慢,很难匹配用户对“升级”的期待。
同时,竞争环境本身也发生了剧烈变化。2010年代中期之后,中国车市进入合资与自主同时发力的阶段。大众、丰田、本田不断更新产品、强化整线布局;吉利、长城、长安等自主品牌提出了更明确的“中国用户优先”的研发思路,设计、配置、定价都向本土消费习惯倾斜。
在此背景下,一个问题变得格外尖锐:标致雪铁龙在中国,到底是把这里视作一个需要深度理解的主战场,还是仍然按照欧洲成熟路径,在一个“特殊市场”复制过去经验?
一些决策的细节,给出了答案。
比如,技术平台更新的节奏。PSA在欧洲推出新一代平台和动力总成时,常常先满足本土市场,再考虑海外投放;中国虽是重要市场,但在具体车型导入上,很多时候并不占最优先级。比如,在SUV和新能源车爆发期,东风标致、东风雪铁龙的新品数量和节奏,明显落后于日系、德系合资。
又比如,国产化战略。这一集团在早年经历过“技术保守导致成本高企”的教训,之后虽然逐步开放国产生产线和零部件供应,但在关键技术的引进与开放程度上,仍保持较高谨慎。与把中国视作全球研发和生产核心之一的大众、通用相比,标致雪铁龙在中国的“中心地位”显得不够坚定。这种不坚定,最终会反映在本地研发团队的话语权、车型定义权以及资源投入上。
再把视角拉远一些,会发现这是一个典型的“水土不服”故事:一个在本土市场高度成功的企业,进入一个规模更大、增速更快但偏好完全不同的市场时,如果不能真正改变自己的思维方式,就很难保持长期优势。
标致雪铁龙在中国的三次进退,本身就像一本教材:第一次,因为技术过于封闭而成本高企,忽略了本地供应链的重要性;第二次,依托本地伙伴,调整模式而取得成功,却在产品节奏和结构调整上缺少持续灵活性;第三次,当市场需要更深入的本地化时,又在品牌定位、产品定制和市场理解上显得迟疑。
合资伙伴东风的角色,也不能被忽略。在神龙高光时期,东风的资源支持、渠道网络是成功的重要基础;但当市场变化加速,东风内部后来也面临多品牌、多合资的协调问题,神龙在资源和精力分配上的优先级发生变化,这与神龙自身的调整能力结合在一起,放大了危机的影响。
今天回看这段历史,最清晰的一条线索是:在全球汽车工业里,“实力雄厚”不再等同于“到哪都能成功”。跨国企业走向海外市场,技术、资金和品牌,在起步阶段固然有优势,但要想在一个文化和需求截然不同的市场站稳脚跟,本土化不再是一句口号,而是一整套长期坚持的选择——从研发到命名,从产品定义到售后体系,从决策话语权到资源倾斜,都要真正围绕当地用户展开。
标致雪铁龙在中国的经历,远未画上句号。集团经历了资本重组,与菲亚特克莱斯勒合并成为Stellantis之后,对中国业务的定位正在重新梳理,一些品牌在探索新的合作模式,也有部分业务收缩。从全球视角看,它仍是一个重要的汽车集团;从中国用户视角看,它的存在感却与当年“富康、凯旋”的年代大不相同。
这两种落差,本身就是一个提醒:在中国这样的超大市场,任何品牌都很难靠过去的成绩吃老本。真正决定命运的,不是当年在欧洲赢得了什么,而是愿不愿意、能不能把这里当成需要重新理解的“新出发点”。如果这一点做不到,再雄厚的实力,也可能在陌生的土地上屡屡失手。