国内首款搭载激光雷达燃油轿车,吉利星瑞L PLUS上市10.97万起

10.97万,带激光雷达。
一台烧油的车,带激光雷达。
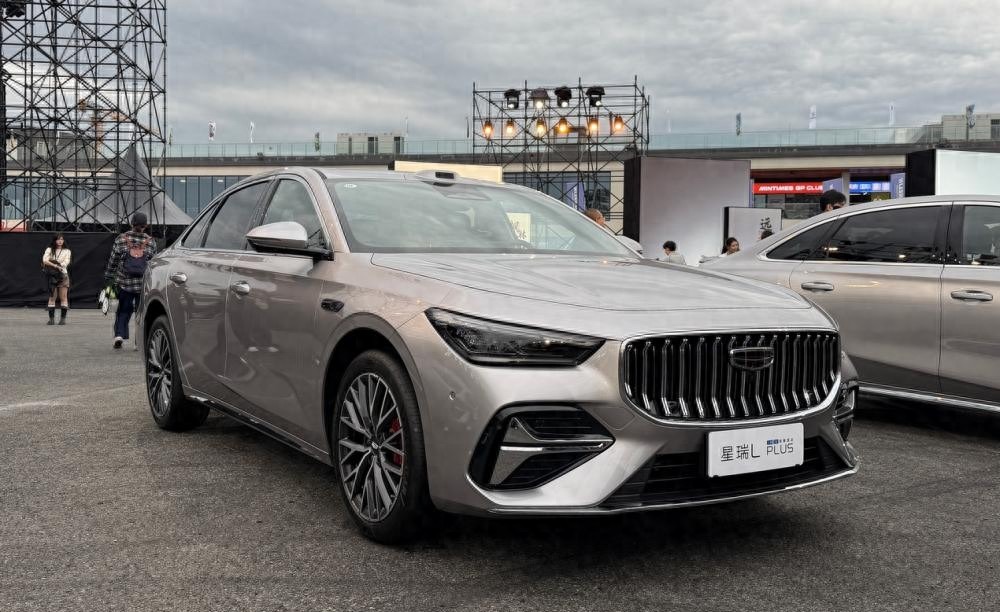
10月17日,成都天府国际赛道。
吉利星瑞L PLUS上市,限时价10.97万到14.37万。
顶配曜星版和驭享版塞进去一颗激光雷达,外加3颗毫米波雷达、11颗摄像头、12颗超声波雷达。
国内第一台搭载激光雷达的燃油轿车,就这么来了。
但比首款更扎心的是另一组数字。
就在同一个月,2026年9月,纯燃油车零售同比暴跌49%,燃油车在中国乘用车市场的占比首次跌破三分之一。
一台燃油车在这个节点上堆智驾,到底是回光返照,还是续命有方?
01
先看清这台车到底是什么。
星瑞L PLUS一共8款配置,拆成两半:4款1.5TD i-HEV油电混动,4款2.0TD纯燃油。
混动入门版启星版限时10.97万,燃油入门版悦享版11.37万。
混动比燃油便宜4000块,这个定价结构本身就说明了一件事——吉利没打算靠纯燃油走量。
走量的任务交给了混动。
i-HEV智擎混动,1.5TD专用发动机热效率48.41%,吉利方面称其为全球量产最高水平。
WLTC综合油耗3.98L/100km,加92号汽油,不需要充电。
吉尼斯认证的2.22L油耗是在特定节油驾驶条件下跑出来的,别拿它当日常油耗看。
纯燃油版2.0TD+爱信8AT,200kW、400N·m,零百约6.5秒,加95号。
这台发动机的存在不是为了走量,是为了回答另一句话:燃油车还有没有驾驶乐趣。
混动回答成本,燃油回答乐趣,激光雷达回答够不够聪明。
三条线,同一个防御姿态。
02
首款激光雷达燃油轿车这个标签,听起来像营销话术。
但技术层面的障碍是真实的。
传统燃油车的12V电气架构功率有限,智驾域控制器高负载运行时,供电和散热都是硬约束。
纯电车可以从大电池取电、用水冷回路散热,燃油车机舱没有这个条件。
星瑞L PLUS能把激光雷达方案落地,靠的是智驾计算平台在功耗和风冷散热上的适配,不单纯是激光雷达本身的进步。
更底层的变量在供应链。
2020年,一颗机械式激光雷达报价8万块以上。
三年降幅超过96%。
禾赛用自研收发一体芯片替代了分立元件,省掉了大量光学对准和组装工序,才把成本压到千元级。
没有这颗一千多块的激光雷达,10.97万的起售价里根本塞不进城市NOA。
但成本坍塌的另一面是:稀缺性正在消失。
星瑞L PLUS抢到的是燃油车首款的时间标签,硬件本身不构成长期壁垒。
地平线方面有人预判激光雷达成本十年内可能降低1000倍,真到那一天,有没有激光雷达就不再是一个值得讨论的问题。
03
那吉利为什么还要在这个时间点做这件事?
看中国星的销量就清楚了。
2026年9月,吉利中国星卖了105,980辆,同比增长9%,环比增长5%。
1到9月累计873,776辆,单月市占率保持在10%以上。
在燃油车大盘单月暴跌43%、纯燃油零售近乎腰斩的环境里,这个数字是反常识的。
中国星没有跟着燃油车大盘一起跳水,它守住了10万辆的月销底线。
守住的代价和方式,藏在结构里。
星瑞L PLUS的i-HEV版本承担了拉低门槛的角色,10.97万的起售价在燃油B级轿车里是一个不太常见的位置。
星瑞L PLUS用B级尺寸打A级价格,再用混动把油耗拉到4L以下,本质上是用尺寸越级+油耗越级把合资燃油车的基本盘撬开一道口子。
激光雷达和城市NOA是第三把撬棍。
轩逸、速腾的主力走量版本,智驾配置停留在定速巡航和基础L2层面,部分低配车型连前碰预警都不是标配。
星瑞L PLUS的顶配在14万以内提供了城市NOA的硬件能力,这个代差在参数表上是肉眼可见的。
但参数表上的代差,和用户手里的体验,是两回事。
04
千里浩瀚H5的方案,硬件清单是1颗激光雷达、3颗毫米波雷达、11颗摄像头、12颗超声波雷达,支持城市NOA和高速NOA,功能覆盖自主变道、路口博弈、施工避让、全场景泊车。
硬件给到了,软件能不能跟上,是另一场考试。
吉利千里浩瀚辅助驾驶系统在2026年9月的搭载量突破了100万台,开启率93.8%。
100万台的装车规模意味着数据回传的基数在扩大,但城市NOA的真实体验取决于算法迭代速度、Corner Case的处理能力、以及OTA的频率和幅度。
这些指标在上市第一天无法被验证。
而且,2026年的监管框架给智驾两个字画了一条清晰的底线。
工信部主导的L2级组合驾驶辅助强制性国家标准明确:驾驶员是第一责任主体,系统激活期间必须全程参与动态驾驶任务,双手脱离方向盘或视线偏离路面达到一定条件,系统必须启动风险减缓并禁止本次驾驶周期内再次启用。
星瑞L PLUS的城市NOA,在法律上仍然是L2。
吉利在传播中需要避开自动驾驶的暗示,用户在使用时需要把手放在方向盘上。
激光雷达提供的额外感知冗余,提升的是安全边界,不是责任转移。
一台10万级燃油车的用户,对智驾的容错预期和一台30万级新能源车的用户是不一样的。
前者更可能把城市NOA当成一个可以刷手机的许可,后者至少有一部分人清楚L2的边界在哪里。
用户基数越大,这种认知错配的风险就越分散、越难以管理。
05
把视角拉远,星瑞L PLUS的处境可以用一句话概括:它要在一个正在坍缩的市场里,证明燃油车还值得被智能化。
2026年9月,燃油车占比跌破三分之一,纯燃油零售暴跌49%,普通混合动力车型却逆势增长了25%。
消费者没有简单地抛弃燃油,他们在抛弃的是纯燃油。
HEV和PHEV承接了那部分不想改变补能习惯、但又不愿意继续承担高油价的用户。
星瑞L PLUS的i-HEV版本,切的正是这个缝隙。
但缝隙的宽度不由吉利决定。
2026年1月1日起,新能源购置税免征转为减半征收,设1.5万元减免上限,置换补贴从定额制改为按车价比例。
新能源车的购置成本边际上升,燃油车和HEV的相对吸引力在价格敏感区间里被动改善。
这个政策窗口是真实的,但它不是吉利的筹码——2027年政策会不会再调,新能源车企会不会用降价把退坡的影响吃回去,都不在吉利手里。
吉利能做的是把产品定义对准那群想要智能又不想换电车的人。
乘联会的消费洞察把这个群体描述为燃油车市场最核心的未满足需求。
星瑞L PLUS的产品逻辑精准地打在了这个需求上,但它面对的是一个结构性事实:这群人的数量本身在缩小,智能化只能改变他们流向谁,改变不了他们流不流走。
淦家阅已经说过,吉利未来不再研发传统燃油车,中国星全面转向i-HEV混动。
林杰在发布会上把方向概括为全面混动化、全面智能化。
2.0TD纯燃油版本在这个路线图里是收尾性的存在,混动才是主力。
星瑞L PLUS的激光雷达,与其说是在给燃油车续命,不如说是在给混动化争取时间。
用智能化的标签让中国星的基盘在切换过程中少掉一些用户,让吉利银河和极氪的规模爬升多一个缓冲期。
量产车的9月销量是8,477辆,在过去六个月里在7千到9千之间来回摆动,没有因为赛道成绩出现明显的拐点。
赛道归赛道,订单归订单。
一台带激光雷达的燃油轿车,能不能让这两条线在某个点上交汇,答案不在10月17日的发布会上。
它在接下来每个月的上险数里,在第一批城市NOA用户的实际反馈里,在2027年新能源政策落定之后燃油车和HEV的真实残值曲线里。
你觉得,10万出头买一台带激光雷达的油混轿车,是务实,还是为一个正在退潮的品类多付了一笔智能化税?
评论区聊聊。
创作声明:本文为基于公开新闻与权威报道的深度解读,部分细节为合理推演,不代表任何官方立场,请勿与现实绝对关联。