日系豪华汽车品牌,竟然渐渐把自己活成了个笑话!

2022年4月8日,广汽本田的一则公告把很多人从“日系豪华三剑客”的怀旧里拉回现实。理念Acura将于2023年起停止生产及销售讴歌品牌汽车产品,现有车主售后和零配件供应继续由广汽本田负责。
当天如果你在群里聊车,绝对能听到那种尴尬的沉默。不是因为讴歌突然没了车,而是因为它像是被人从棋盘上收走了底子。
可从2016年广汽本田成立讴歌到逐步国产,又从国产到退场,这条线看久了就会发现一个问题。它不是被产品力单点击穿,而是从经营逻辑上就很难赢中国。
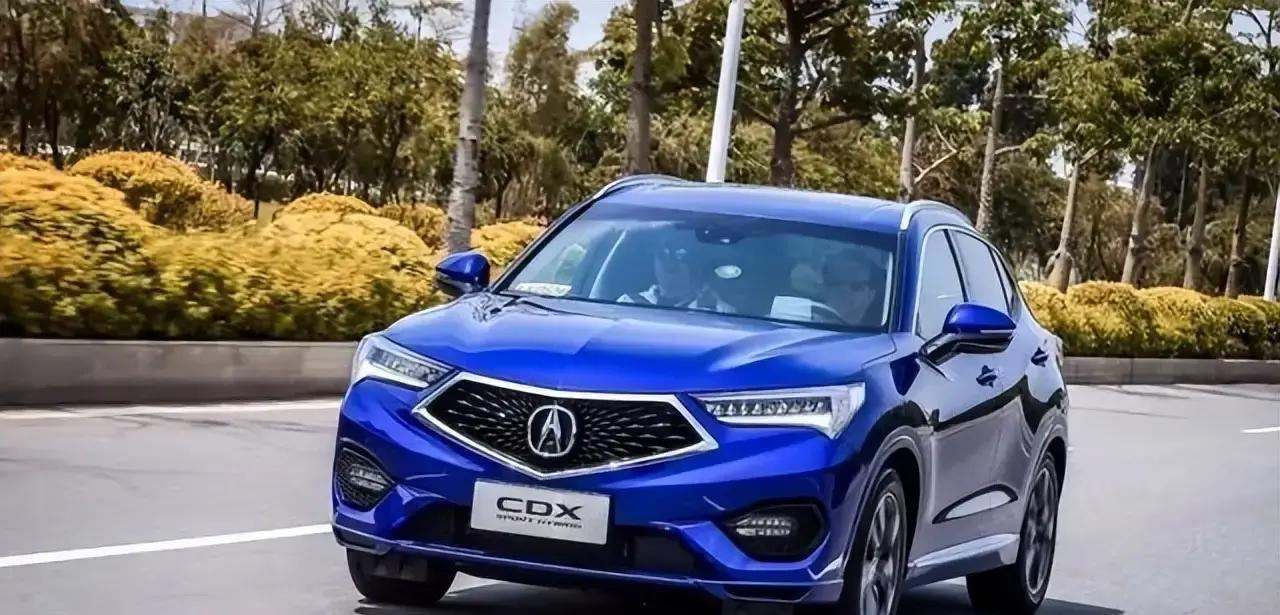
先看时间点,2016年广汽本田讴歌进入中国,随后CDX、TLX-L、RDX相继国产。那几年在展厅里,确实热闹。
但本田从一开始就没把中国当成真正独立战场来做深耕,车型几乎原样搬运,运动豪华的人设在国内找不到足够匹配的消费群体。
车友最有共鸣的,其实是定价逻辑。
豪华不怕贵,怕的是贵得没道理。
你以为这就完了?不,尴尬在“叙事失灵”。
北美市场上讴歌的口碑一直在第一阵营附近徘徊,TLX、MDX这类车型在美国车主眼里扎实、能打。可换到中国,运动豪华需要的是长期产品更新节奏和服务生态的持续兑现,而不是靠几台车硬撑。
讴歌退场时还留了一个细节:售后服务和零配件供应继续由广汽本田负责。
这听起来像是“有担当”,但对消费者而言,真正想要的是持续的品牌经营、持续的投入。把车交付了再说售后,那是底线,不是加分项。
说完讴歌再聊英菲尼迪,你会更明显地看到另一种路子。
英菲尼迪不是被“产品突然不行”打趴下,而是被组织架构慢慢稀释掉。2022年1月5日,东风汽车披露组织架构调整,东风英菲尼迪事业总部整体并入东风日产乘用车公司管理体系,由东风日产统一运营。
对豪华车品牌来说,从独立合资品牌降到“事业总部”,基本就是明牌放弃单打独斗。
英菲尼迪2014年才正式国产,Q50L和QX50肩负打开局面的任务。结果怎么说呢,市场响应没能形成持续上升的曲线。
2014到2020年前后,全新车型投放中国的数量屈指可数,直到QX60还拖到2021年年底才启动预售。
豪华品牌卖的是信任,不是只卖一台车。
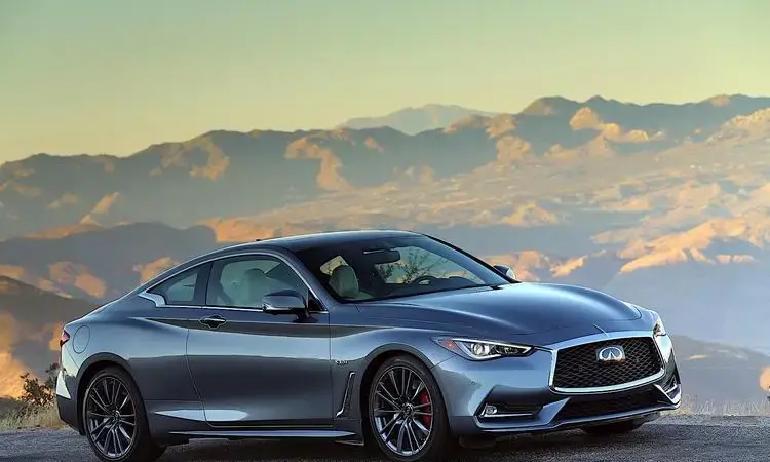
你看,消费者在意的不只是动力和底盘,还有你接下来会不会继续推新,会不会继续把钱花在研发和体验上。
连续六七年挤不出几款像样的新车,经销商想拉回头客,嘴上能讲情怀,屁股却坐不住。
2021年央视3·15晚会点名也是关键转折点之一。
你可以把这件事理解成“机械可靠性+售后沟通方式”双重打击,信任值一下子就往下掉。
再往里挖就更扎心。
英菲尼迪手里原本有VQ系列发动机这样的金字招牌,可配套的变速箱长期跟不上节奏;智能化、网联化、辅助驾驶这些新战场几乎没怎么下场。
到后面进了东风日产体系,渠道和营销能省,但品牌独立性也跟着稀释。车友嘴里那句“英菲尼迪”,最后容易变成“日产多加个配置包”。
这时候有人会问,那雷克萨斯呢?是不是也像讴歌和英菲尼迪一样,突然就垮了?
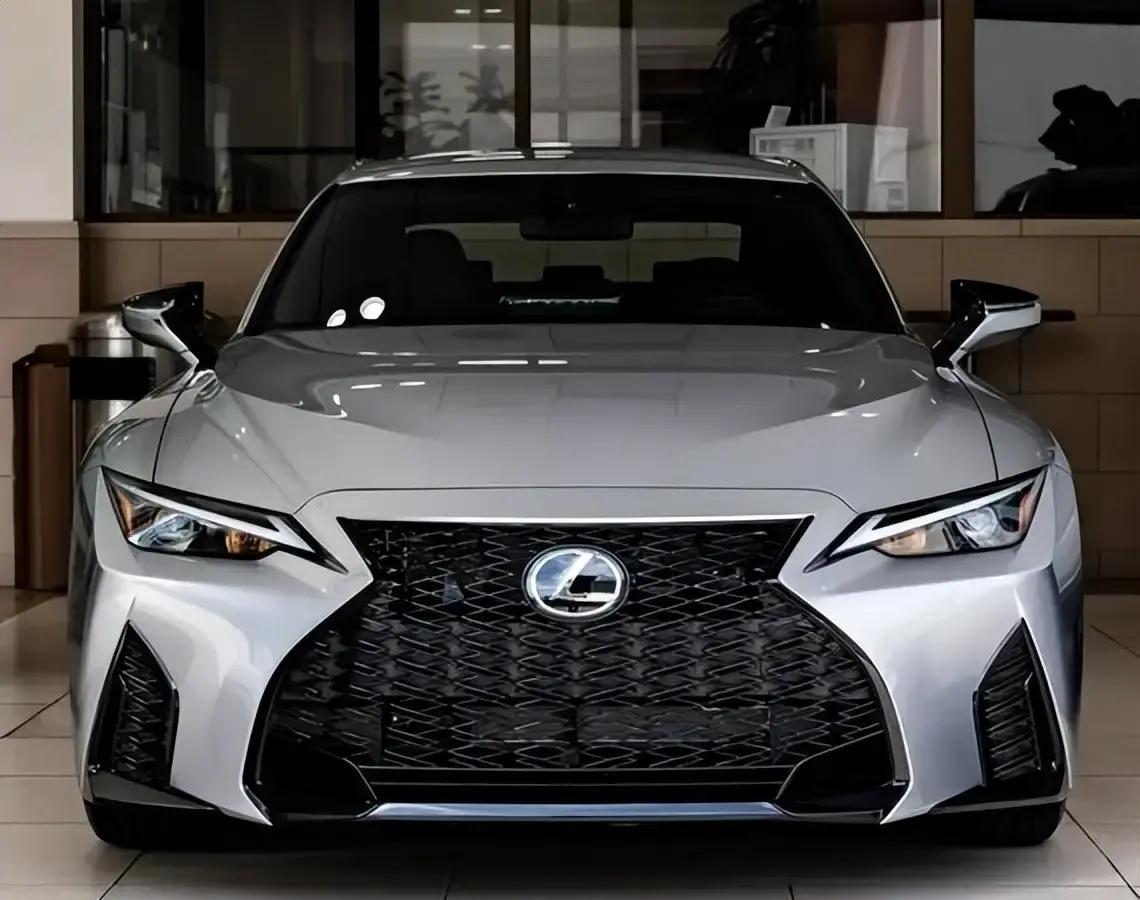
不是。雷克萨斯的问题更像是赛道换了,它还在按老习惯踩油门。
先把数字摁住。
2021年雷克萨斯在华零售大约21.9万辆,算是高光尾声。之后一路进入下行通道。
2022年起中国市场销量开始同比下滑,加价提车还在硬撑,结果消费者的耐心已经被磨得差不多了。
雷克萨斯过去能赢的三样东西,很清楚:稳定品质口碑、让人愿意排队的保值率、以及混动车型的技术招牌。
可当下每一样都在被重新定义。
稳定性这块,国产新能源用整车终身质保、三电八年质保、电池无忧服务一轮轮往上加码。
你要是一直拿“开不坏”当核心卖点,消费者当然也不是不信,而是会开始对比。对比一多,信仰就不稳了。
保值率更直白,二手车市场最诚实。
车友换车时的第一反应不是“我喜欢”,而是“我亏不亏”。
混动招牌也遇到硬茬。
比亚迪DM-i、吉利雷神、长城Hi4、奇瑞鲲鹏这些混动系统一路卷,省油表现、动力输出、智能化配置都把合资混动的门槛往前推。
THS混动的代差优势被抹平之后,雷克萨斯就只能靠更细的质感打动人,但那属于小众审美,不容易继续扩大盘子。
还有一个老毛病,最让年轻人反感,那就是加价。
2019年国家市场监管总局曾对雷克萨斯部分经销商加价销售行为开出罚单,案值过千万。
这事当时闹得挺大,可几年过去,在一些热门车型上加价提车的套路仍然若隐若现。
一旦你把销售逻辑做成“下马威”,市场就会用脚投票。
年轻一代不想受气,直接转向问界、理想、蔚来这种更强调体验一致性的品牌。你会发现,现在很多人讨论的不是发动机噪音,而是交付效率、补能便利性、座舱体验、智能驾驶是否好用。
所以雷克萨斯开始加速动作,不是没看见,是不甘心。
2025年4月22日,上海市人民政府与丰田汽车签署战略合作协议,金山区政府同步与丰田中国签署合作备忘录,金山区那边为雷克萨斯独资新能源项目落子上海湾区高新区。
速度这块很关键。
从签约到动工,2025年6月27日雷克萨斯新能源项目在上海湾区高新区正式破土开工,只用了两个多月时间。业内甚至用“雷克萨斯速率”来形容。
工商注册也跟得上,雷克萨斯上海新能源有限公司在协调下顺利完成注册登记,成为丰田在华首个独资新能源整车企业。
这里面有几个点别忽略,都是和“能不能落到地面上”直接相关。
第一,独资意味着利润和决策权都捏在丰田手里,不再像一汽丰田、广汽丰田那种合资架构那样被多方牵制。
第二,1692亩的集中用地规模放在上海这种地方并不轻松,说明它不是玩票。
第三,首期142亿元投资金额,属于雷克萨斯进入中国市场二十多年来的最大手笔之一。
更核心的是研发体系。
这次雷克萨斯明确采用RCE体制,由中国工程师主导本土化开发。电池方案、智能化配置、座舱交互、补能适配,都要围绕中国用户的实际使用场景来定义。
这句话翻译成人话就是:别再只照搬海外口味,要把中国用户的日常开法、充电习惯、用车场景搞清楚再下刀。
同一时间段它也在换全球产品线节奏。
2026年5月7日,雷克萨斯全新车型TZ在丰田下山技术中心完成全球首发,被定位为品牌迈向电动化未来的旗舰车型之一,并肩负重塑雷克萨斯电动豪华人设的任务。
但讨论到这里,很多车友会忍不住吐槽一句:时间差谁来负责?
也就是说,雷克萨斯就算投产很快,它面前的对手也已经连续迭代多轮。智能驾驶、座舱大模型、三电性能、补能网络这几道硬菜,国产品牌的刀工已经被练出来了。
再看更宏观的信号。
2026年上半年全球汽车制造商销量统计里,丰田集团含雷克萨斯以约501万辆成绩连续第七年位列世界第一,但相比2025年同期下滑约2.9%。普遍判断里,中国市场疲软是重要原因之一。
这就解释了为什么丰田在中国这边动作变得更大:它不是不知道,而是需要用更强的投入把下滑曲线掰回去。
于是你再把三家摆在一起,就会发现所谓的“日系豪华突然翻车”这种说法有点偷懒。
更像是经营节奏跟不上消费语境的换挡。讴歌是在经营逻辑里没扎根,英菲尼迪在组织架构里被稀释,雷克萨斯则是在叙事优势被重新定义后才加速补课。
把它讲成“被谁打败”,不如讲成“在路口走错了几步,又没立刻回头”。
这话可能不好听,但车圈的事实往往就这么硬。
你现在去对比一台燃油豪华和一台新能源豪华,消费者真正关心的往往是电池质保年限怎么写,补能是不是省心,座舱是不是好用,辅助驾驶能不能在常用场景里稳稳落地。
以前真皮、发动机声浪那套,依然重要,但它更像是加分项,不再是主菜。
青岛的冬天你肯定懂,冷启动、续航焦虑、加热策略这些体验,很多车主不是听来的,是开出来的。
所以日系豪华如果不能把这些“日常变量”做成体系,它就会被当成不够“现代化”的选择。
讴歌的定价翻倍、英菲尼迪的车型投放断档和变速箱事件、雷克萨斯的加价和混动代差被抹平,这些都不是玄学。每一个点都能在消费者的用车账本里找到对应的那一页。
那现在讨论“日系豪华有没有赢面”,答案也不该是情绪化。
更具体的问题应该是:在中国市场,豪华要怎么定义,品牌怎么用新技术把体验做成可持续交付。
至少从2022年4月8日讴歌收摊、到2022年1月5日英菲尼迪并线、再到2025年4月到6月雷克萨斯独资项目破局这些时间节点,你会很清楚地看到一个共同方向。要么补上组织节奏,要么补上本土研发,要么补上服务体系的兑现速度。
很多人喜欢把这种变化叫作“时代的选择”。
我更愿意把它叫作“经营的账算清楚了”。你把车卖给谁、凭什么让人长期信任、为什么还能继续投入研发,这几道题不做对,市场就会用销量和口碑给你判卷。
在今天的高端新能源竞争里,判卷不讲情怀,只看数据怎么写,体验怎么留。