高额补贴也救不了!东风汽车面临转型难题,成了国产车崛起第一个牺牲品

补贴要救的是谁,当时就不是秘密。核心资产就是扎根湖北半个多世纪、总部坐落在武汉的东风汽车集团。短期效果确实炸裂,经销商库存一夜清空,门口排队提C6的照片满天飞。
这件事孤立地看,不过是一次区域清库存。但放到2023年到2026年这三年多的产业链变迁里,它恰好标记了东风汽车合资板块由盛转衰的那个拐点。
把时间拉长看,这场补贴救的从来不是一款车,而是一个已经跑不动的体系。
东风是国内几大汽车央企里对合资依赖度最高的一家。集团旗下乘用车业务曾经由四根支柱扛着:神龙汽车(东风雪铁龙+东风标致)、东风本田、东风日产、东风悦达起亚。这四根柱子如今的状况,坦率讲,没一根省心。
神龙汽车早在2020年前后就跌到月销不足万辆,被边缘化已是公开秘密。东风悦达起亚在2022年完成股权调整后更名延续至今,在中国市场的声量越来越弱。东风本田和东风日产这两家长期为集团贡献现金流的核心合资公司,近两年的销量曲线也在往下走。
自主在涨,合资在跌,但合资的体量基数太大,自主那点增量暂时补不上窟窿。到2026年上半年,东风自主品牌销量在总销量中占比71%,合资占比不足三成。
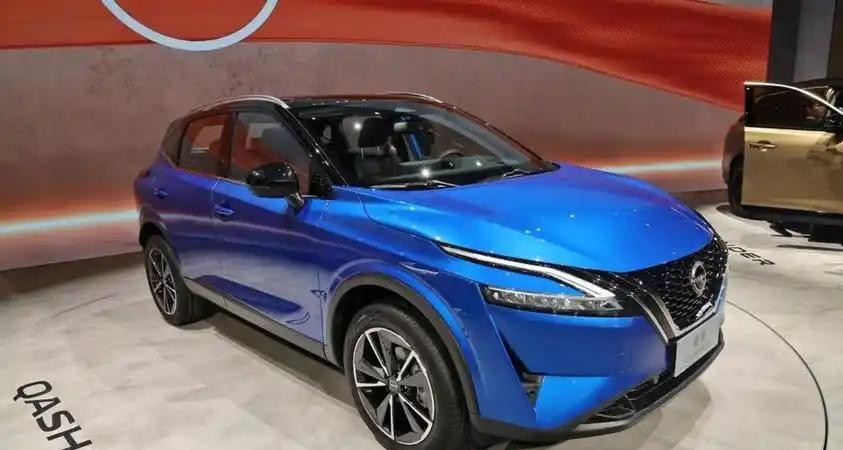
东风日产拿出的应对动作是加快电动化反击。2025年10月17日,插电混动中型轿车N6在中国市场正式上市,起售价约合人民币十万出头,直接杀入比亚迪秦PLUS DM-i的腹地。问题是,一款车能不能救一个阵营,答案基本写在明面上。国产新能源在三电系统、智能座舱、城市NOA等维度堆起来的代差,不是靠单款车型"价格打下来"就能追平的。
品牌铺得够密,合作也不缺大牌,但集团层面最头疼的事依然摆在那儿。自主新能源确实在跑,岚图2026年上半年累计交付76264辆,同比增长36%。可岚图上半年仍然净亏损3.89亿元,盈利的拐点还没到。猛士8月销量仅531辆,产品阵容过窄的问题没有改善。东风呈现出一种"多点开花、单点不强"的格局。
央企之间的重组也在这段时间推进。2025年2月,东风汽车、长安汽车等多家上市公司同步发布公告,披露国资委正在推动国有汽车央企进行战略性重组整合。这则公告一出,整个中国汽车圈炸了锅。
两家头部央企的合并讨论,哪怕只是研究阶段,释放的信号也相当明确:靠单一主体独自硬扛国产新能源崛起的冲击波,已经越来越吃力。随后这场重组经历了116天谈判,最终在2025年6月搁置,长安兵装汽车业务分立为独立央企,东风暂不涉及资产重组。到了2026年9月,东风系、长安系9家上市公司又同步公告筹划重组事项。
央企之间的重组从来不是企业经营层面的小修小补,而是国资系统整体应对自主新能源崛起的被动调整。
把超级补贴、华为合作、东风长安整合传闻几条线放在一起捋,就能看清东风正身处一个被动调整的长周期。国产新能源的奔跑速度,远远甩开了传统合资体系的反应节奏,这是客观事实。而东风恰好站在合资依赖最深、调头难度最大的那一侧,被国产车崛起"第一个撞上"几乎是宿命使然。