手握王炸却打成烂牌?福汽三十年败光家底,奇瑞接盘东南背后的残酷真相

手握王炸却打成烂牌?福汽三十年败光家底,奇瑞接盘东南背后的残酷真相
2026年10月的秋风刚起,奇瑞汽车便甩出了一份令行业侧目的成绩单。前三季度累计销量突破220.68万辆,其中海外出口量高达155.1万辆,同比增幅超过六成。
这意味着,这家位于芜湖的车企仅用九个月时间,就完成了去年全年的出口任务。在新能源汽车与出海战略这两条关键赛道上,奇瑞已然稳坐头排交椅。然而,将目光南移,福建汽车产业的境况却令人唏嘘。
梳理其资产版图,结果显得颇为尴尬。东南汽车易主,福建奔驰的控股权早已移交北汽集团,云度新能源的股份在2020年便已脱手,而新龙马旗下的启腾汽车在市场上几乎销声匿迹。
近三十年来,福汽集团似乎一直在进行一场“散财童子”般的操作,将手中的优质资产逐一送出。坊间常以“时运不济”为其开脱,但深入剖析便会发现,所谓的运气不佳只是表象,根源在于其长期缺乏自主造车的决心,更倾向于扮演“收租房东”的角色,依赖合资分红而非技术研发。
这一逻辑在云度新能源的案例中体现得淋漓尽致。2015年底,云度在莆田成立,由福汽、海源机械及莆田国资共同持股。凭借先发优势,云度较早获得了工信部纯电动乘用车生产资质,甚至早于蔚来、小鹏和理想等新兴势力。
2018年,云度交付量约为9300辆,在新势力阵营中仅次于蔚来。这本是一张极具价值的入场券,但随后几年,云度并未推出全新车型,福汽集团更是于2020年出售股份退出。
至2022年左右,云度基本陷入停滞。相比之下,同期亏损严重的蔚来却大力投入换电站建设与三电系统研发,构建了深厚的技术护城河。云度的衰落,并非源于市场竞争的残酷,而是股东方不愿在核心研发上进行持续投入。
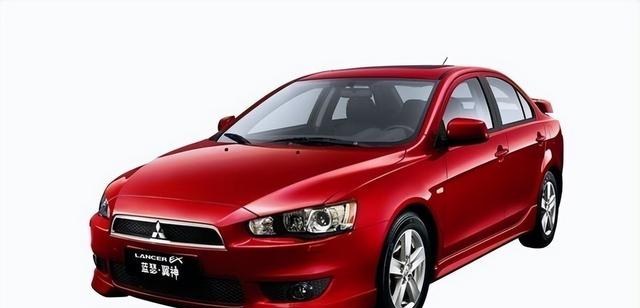
然而,由于日方仅持有25%股份,缺乏话语权,导致新车导入停滞。2012年,三菱转而与广汽组建股比50:50的合资公司,迅速获得主导权,东南汽车随即边缘化。2021年三菱彻底退出,三年后东南汽车壳资源交由奇瑞,用于代工捷途品牌。
这一过程反映出,福汽既未建立不可替代的渠道优势,也未掌握核心研发能力,导致外方合作伙伴在利益考量下选择离开。福建奔驰的经历亦复如是。2007年,福汽与戴姆勒各出资50%成立合资公司,生产奔驰商务车。
尽管2013年年销曾突破1.2万辆,但随后销量波动剧烈。2016年,福汽将35%股权转让给北汽股份,仅保留15%股份。北汽借此整合了北京与福建的奔驰产能,形成了“南北奔驰”格局,而福汽则沦为单纯的财务投资者,失去了战略主动权。
在自主品牌尝试方面,福汽旗下新龙马推出的启腾品牌,十年间累计销量仅六千余辆,且多为微面或低端油改电车型。这进一步印证了福汽在立项之初便未明确产品定位,缺乏打造主流乘用车的技术储备与战略定力。
纵观东南、福建奔驰、云度及新龙马四条业务线,福汽的核心失误在于过度依赖合资伙伴作为“技术奶瓶”,始终未能实现技术独立。与同期坚持自研发动机、构建ACTECO动力体系的奇瑞,以及深耕电池技术的比亚迪相比,福汽错失了从WTO入世到新能源崛起的关键二十年。
当前,中国汽车市场已进入深度调整期。合资品牌市场份额持续萎缩,大众、本田、日产等传统巨头面临严峻挑战,三菱更是于2023年退出了中国乘用车市场。在电动化、智能座舱、辅助驾驶及芯片自研等领域,单纯引进生产线已无法维持竞争力。
缺乏工程师团队、三电专利及成熟智驾方案的企业,正逐渐失去上牌桌的资格。国家政策层面,工信部与发改委多次强调产业链自主可控及关键零部件国产化。随着补贴退坡与技术门槛提高,缺乏核心竞争力的玩家将被市场淘汰。
福汽这种过度依赖合资输血的模式,在当前环境下显得尤为被动。接手东南汽车的奇瑞,走的正是福汽二十年前应走而未走的路。从无法制造像样发动机到坚持自主研发,奇瑞用了十几年时间完成了技术积累。
福汽的教训在于,它浪费了中国汽车工业最宝贵的黄金发展期。这一案例为行业留下了两点深刻启示:其一,合资合作并非永续保障,唯有掌握核心技术与合作筹码,才能赢得尊重;
其二,评估企业潜力不应仅看账面现金或品牌授权,更应关注其在研发与人才上的真实投入。