日产中国团队如何用24个月开发新车逆转销量下滑?深度解析电动车市场变革与日系车转型痛点

日产那个审批流程,原来是得12个人签字才能拍板,现在缩减到3个人就能定案,这个变化听起来像是把一场慢动作大片剪成了快闪广告。
过去,日产的审批流程堪称“严谨教科书”,设计、工程、品质、市场多个部门轮番审核,每一步都像是在打磨一件艺术品——但也磨得车企喘不过气来。
老一辈日本车企管理者坚信这种繁复流程是确保品质的核心保障,毕竟“慢工出细活”,但在电动车这场变革中,这种稳扎稳打反倒成了致命绊脚石。
电动车市场像打了兴奋剂,更新速度快得令人眼花缭乱,传统的“时间换质量”在这里直接翻车,迟疑只会让竞争对手趁虚而入。
日产CEO埃斯皮诺萨的狠招是把新车设计周期从50-60个月砍到26个月,差不多一半时间不到,这不光是效率提升,更像是生死存亡的抉择。
中国市场销量的持续下滑,尤其是东风日产销量跌至65万辆左右,成了催命符。
中国市场连续七年销量下滑的压力,逼得日产不得不彻底改变游戏规则。
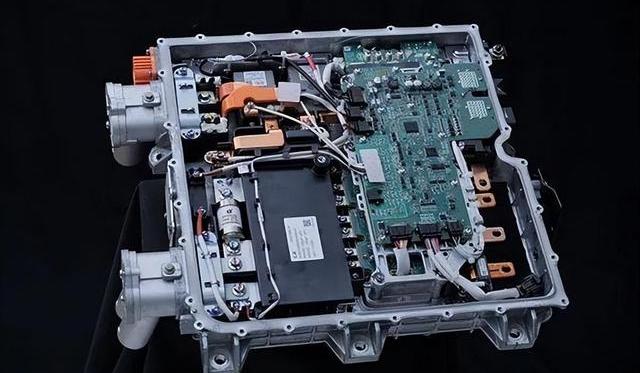
这些数据背后是中国团队对市场节奏的精准把控和敏捷执行力,日产这手“买时间”的操作,正是向中国研发团队“租借”了速度和创新能力。
过去15年间,日本高管甚至都不敢想象把核心车型开发权交给中国工程师,毕竟那个时候中国自主品牌还靠意大利底盘和菲亚特发动机撑门面,合资车还是日本总部定车型,中国工厂贴牌卖货。
那时合资模式被视作稳赚不赔的铁饭碗。
如今,广汽传祺等中国自主品牌已成气候,技术和研发能力日益成熟,日系车企不得不把重心从日本总部往中国转移,反映的是全球汽车产业权力结构的悄然变动。
丰田的转变同样耐人寻味。
两年前,丰田副社长中岛裕树直截了当地宣布把中国市场车型开发权交给中国团队。
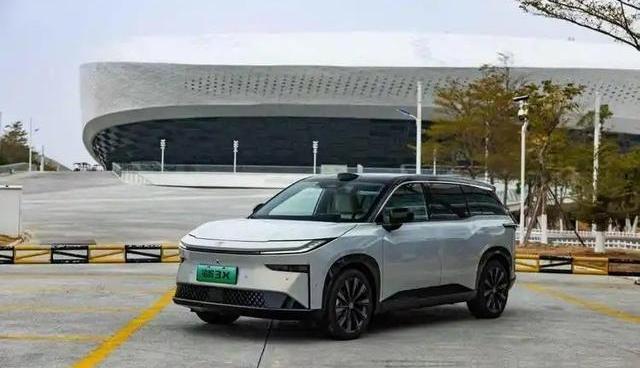
仔细看这款车,车身线条流畅,轮廓简洁大气,采用了时下流行的双色车身设计,内饰以软质材料包裹,结合细腻的缝线工艺,营造出轻奢感。
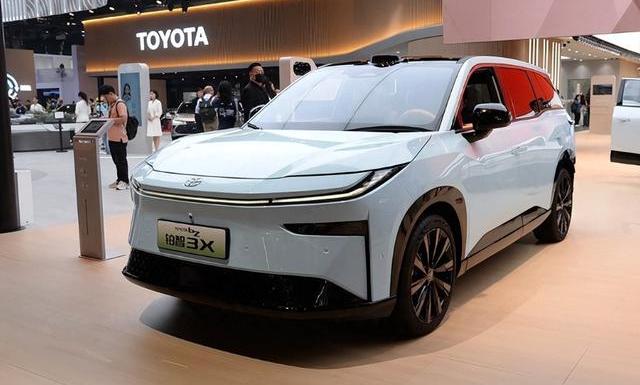
中国工程师对复杂路况适配的深刻理解显然让这款车更贴合本地用户需求。
比如针对国内“鬼探头”路口的频发事故,智能驾驶辅助系统额外强化了盲区预警;暴雨天气传感器多重冗余设计,保证了雨天行车安全。
马自达在中国的合作则走出了一条不同的路线。
马自达6e和CX-6e基于长安深蓝平台制造,南京工厂生产后出口欧洲。
欧洲技术总监舒尔策坦言,日本与中国工程师的沟通存在文化和技术语言差异,尤其在毫米波雷达标定等细节上需重新梳理,但中国团队的快速学习和反应能力令人印象深刻。
这种合作模式显示出跨国汽车研发的复杂性,也映射出中国汽车研发团队能力的提升。
马自达的欧洲市场销量虽有折扣促销,但仍显增长乏力,反映出品牌溢价和市场认知仍是难点。
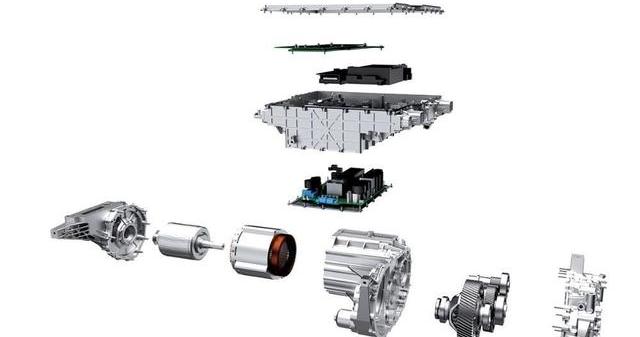
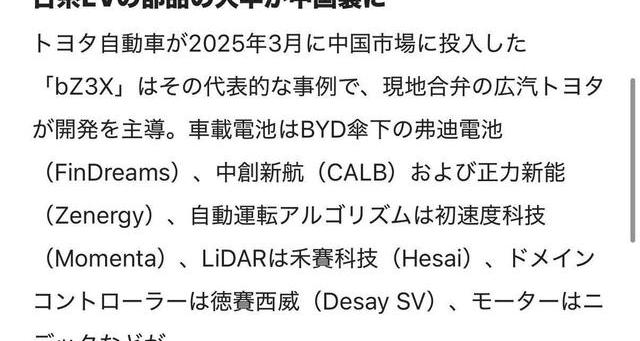
电动车产业链的核心要素——平台、智能驾驶、电池和开发节奏,四大环节均由中国产业链主导。
Momenta为丰田和日产提供智能驾驶系统,宁德时代为马自达供电池,广汽埃安和长安深蓝贡献成熟平台。
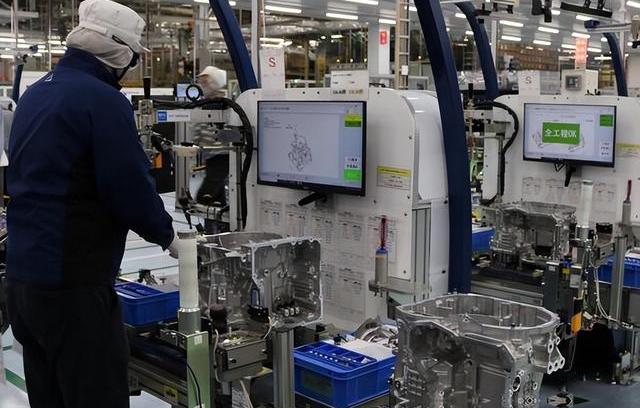
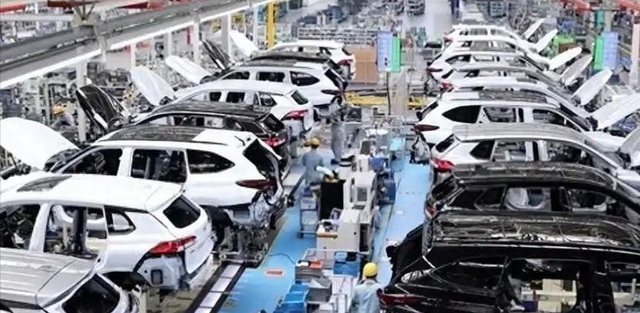
日系车企过去依赖全球研发中心模式,稳健却耗时,电动车市场节奏要求快,中国产业链正好满足这需求。
2026年2月,中国新能源汽车保有量已达4480万辆,渗透率突破50%,与之形成鲜明对比的是丰田全球销量连续下滑,比亚迪则在美国市场销量超过特斯拉,成为全球电动车销冠。
这组数据透露出未来新能源汽车市场的力量对比。
但中国车企出海依然面临价格和品牌的双重挑战。
以EZ-6为例,国产版本售价亲民,出口欧洲换成马自达6e,售价翻倍,欧盟关税和激烈的竞争让价格难以大幅下降。
日本品牌凭借长期积累的品牌溢价,在欧洲市场依旧占据优势。
马自达不得不祭出8000欧元的折扣促销,却依然难实现销量突破。
中国自主品牌的欧洲品牌认知度不足,成了制约海外扩张的瓶颈。
技术层面,铂智3X的中控屏依赖美国高通8155芯片,国产芯片尚未完全突破,显示算力核心依赖进口仍是短板。
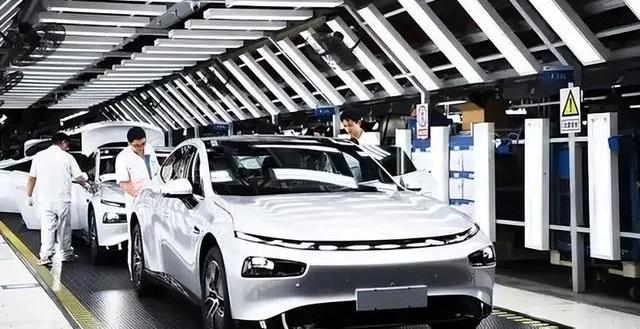
芯片技术是产业自主权的最后一道关卡,攻克这道关卡关乎中国电动车产业链的完全自主可控。
芯片研发难度大,涉及半导体制造、设计和生态体系,短时间内难以实现完全替代。
中国汽车产业有两副牌:自主品牌硬刚国际市场和通过日系品牌背书输出技术。
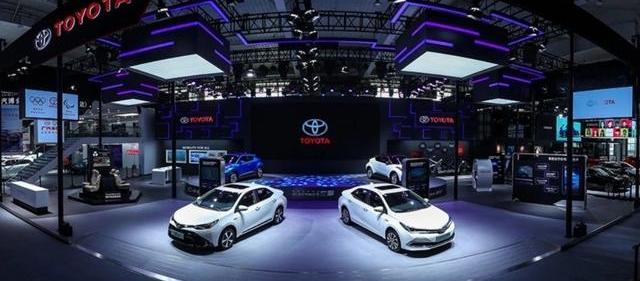
产业权力中心正逐渐向中国迁移,类似上世纪日本电子产业由代工向创新主体转变的路径。
品牌建设和芯片技术攻坚是两场硬仗,决定中国汽车产业链的全球竞争力。
品牌是市场的语言,技术是竞争的底气,缺一不可。
电动车时代的时间成本决定企业生死。
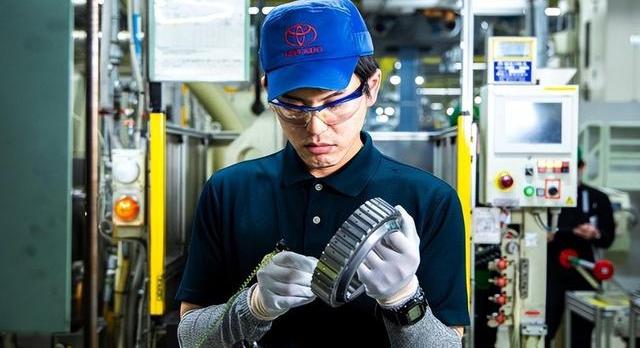
中国市场推动日产将开发周期压缩至24个月,重塑了产业时间轴。
中国汽车产业链已成全球研发制造的重要节点,品牌和芯片技术短板仍待突破。
未来是否能撼动传统日系品牌的全球地位,得让时间和市场来揭晓。
这场权力转移,预示着全球汽车产业或将进入多极竞争新格局。
谁能在品牌和技术两条战线上拔得头筹,谁就握住了未来汽车市场的主动权。