这场大乱斗,全球市场都要变天了,一张图炸出109个中国车企!

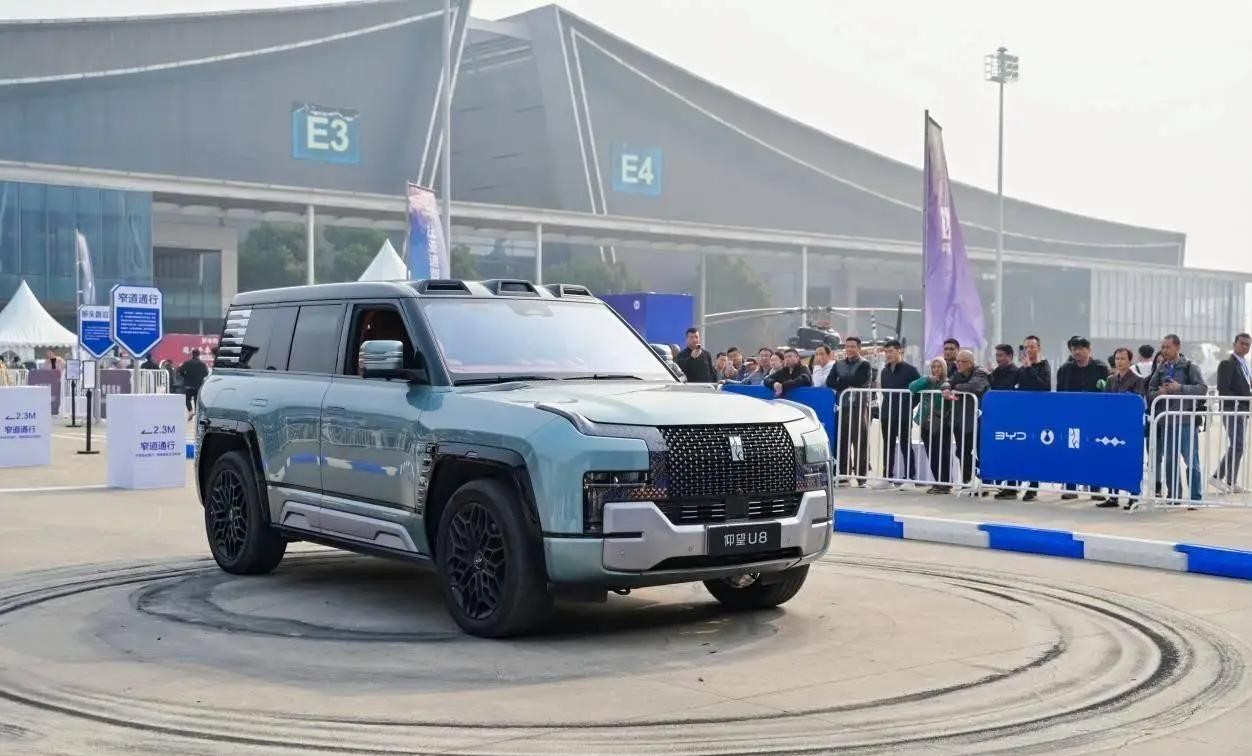
它的2026款用2.0T发动机加易四方四电机,四个轮子各装一台永磁同步电机,单电机220kW,整车最大功率880kW,最大扭矩1520N·m,0到100km/h加速3.5秒。 左边轮子正转、右边轮子反转,车就能绕着自己的中心转圈;遇到城市内涝,最大涉水深度1米,超过后车辆落水可5秒内自动激活应急浮水,用电机差速划水缓慢移动脱困,官方把它定位成安全脱险而不是“水上漂”。 这套百万级玩法被放进那张“109个中国车标定位图”的塔尖,正好说明一件事:中国车市现在不是比谁配置多,而是比谁把极端技术做成量产功能。
8月国内乘用车总零售154.1万辆,其中新能源100.5万辆,渗透率65.2%,比去年同月高9.9个百分点。 7月渗透率65.1%,是首次站上65%;8月继续维持在65%以上。 分阵营看更刺激:自主品牌新能源渗透率83.9%,豪华车38.9%,主流合资只有13.4%。 同月常规燃油乘用车零售54万辆,同比下降40%。 也就是说,国内新车零售每卖10辆,约有6.5辆是新能源;自主品牌渠道里每10辆新车,约有8.4辆是新能源,而主流合资渠道大部分还是燃油车。
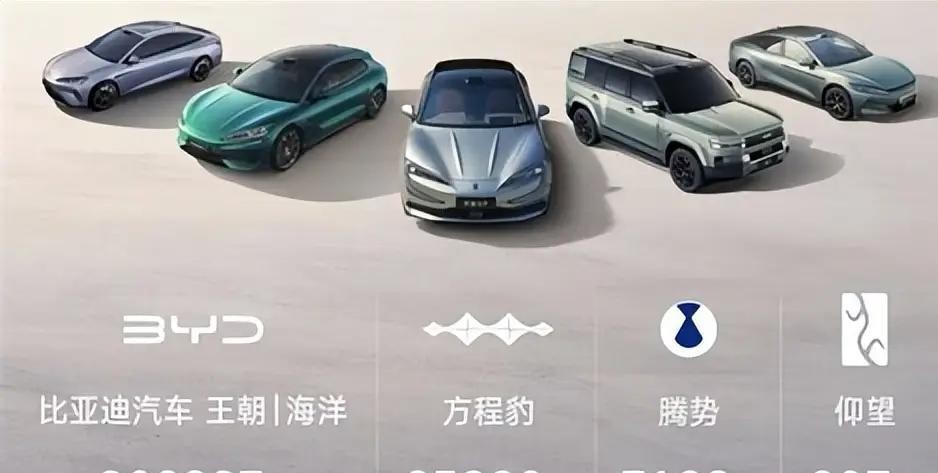
走量压力一大,价格战就停不下来。 8月国内乘用车总零售同比降23.6%,1到8月累计1171.6万辆、同比降20.8%;新能源8月零售同比降10.1%,1到8月累计667.4万辆、同比降12.1%。 总量下行时,头部靠规模摊薄研发,边缘品牌很难跟。 汽车研发、模具、电池、智驾、渠道都要销量基数,年销几万和年销几十万的采购成本、软件迭代速度完全不是一回事。 109个车标里,很多名字还在图上,但零售榜前十五以外的大量品牌月销只有几千甚至几百,没销量就没办法持续更三电、更智驾、更OTA,时间长了存在感只会越来越低。
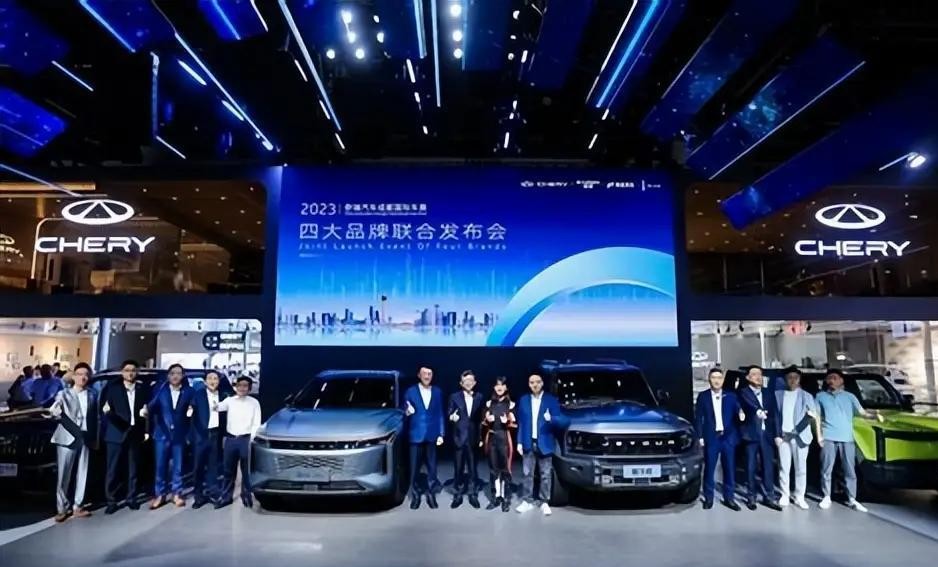
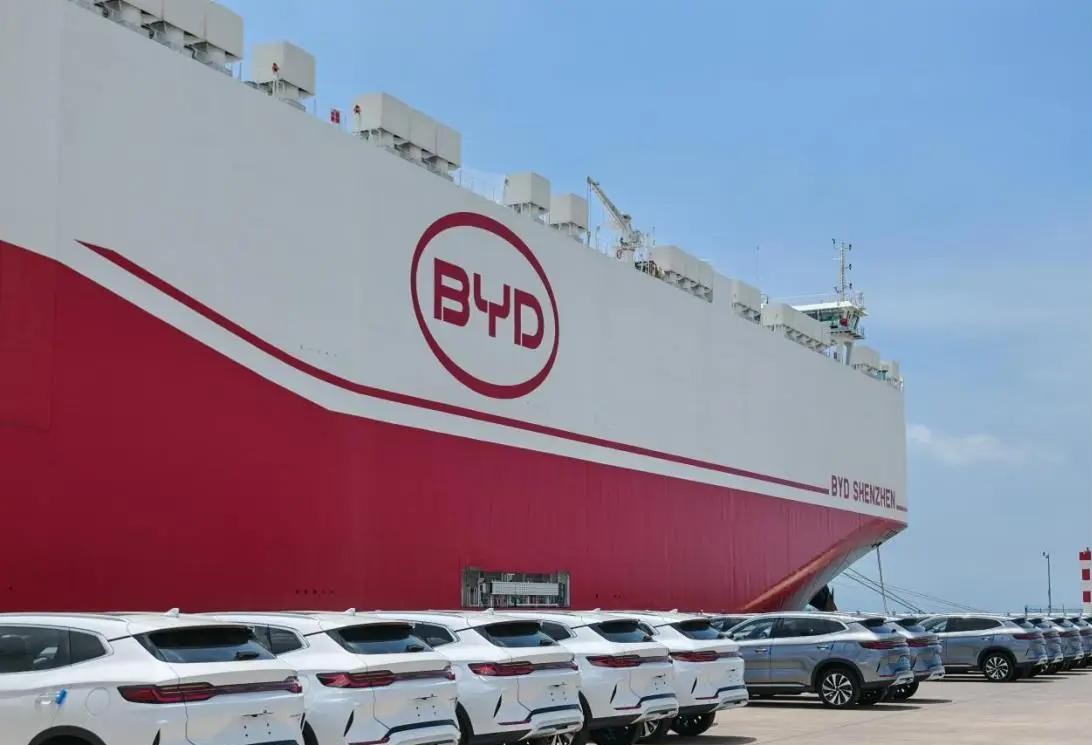
海外不是简单把国内车发过去。 比亚迪在泰国、巴西、乌兹别克斯坦等地布局工厂,并用自有滚装船做交付;1到8月比亚迪新能源出口112.68万辆,占新能源出口33.9%。 奇瑞1到8月海外销量134万辆、同比增68.1%,在英国设乘用车研发中心;其1到8月新能源出口44.15万辆,同比增177.5%。 吉利1到8月海外69万辆、同比增170%,已在西班牙、德国、荷兰、比利时、卢森堡做品牌布局;新能源出口40.59万辆,同比增565.8%。 上汽1到8月海外101.6万辆、同比增52.9%。 零跑1到8月新能源出口13.21万辆,同比增327.8%。 这些数字说明出海从前几年的“卖车到亚非拉”变成“建厂、建研发、建渠道、按区域做车型”。
欧洲是另一套规则。 2026年前7月自主车企对欧盟出口77.7万辆,同比增106%,超过中南美59.4万辆、俄罗斯及中亚49.1万辆,成为自主出口第一大区域。 欧盟对中国纯电有额外关税,中国企业就用插混补位,2026年6月比亚迪、奇瑞等中国车企占欧洲插混交付34%。 中东、拉美、东南亚也在放量,巴西是比亚迪海外工厂和渠道重点之一;墨西哥在2025年曾是中国汽车第一大出口目的国,2026年上半年俄罗斯回居单一国家首位。 不同市场价格敏感点不同,欧洲看合规和智驾本地化,拉美看价格和补能,东南亚看小型车和混动,中东看高温耐久和大SUV,中国车企现在是用不同子品牌分别打。
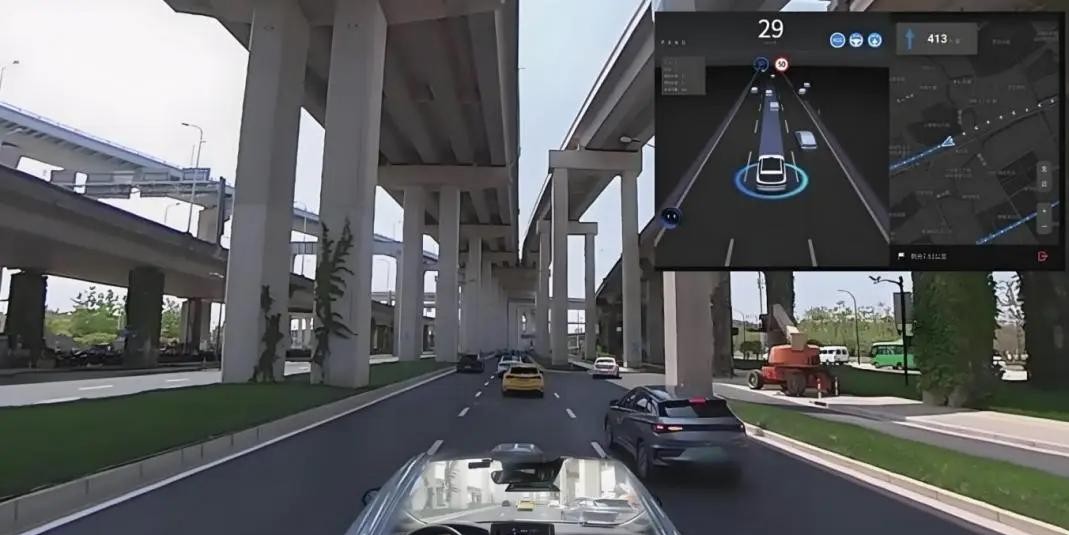
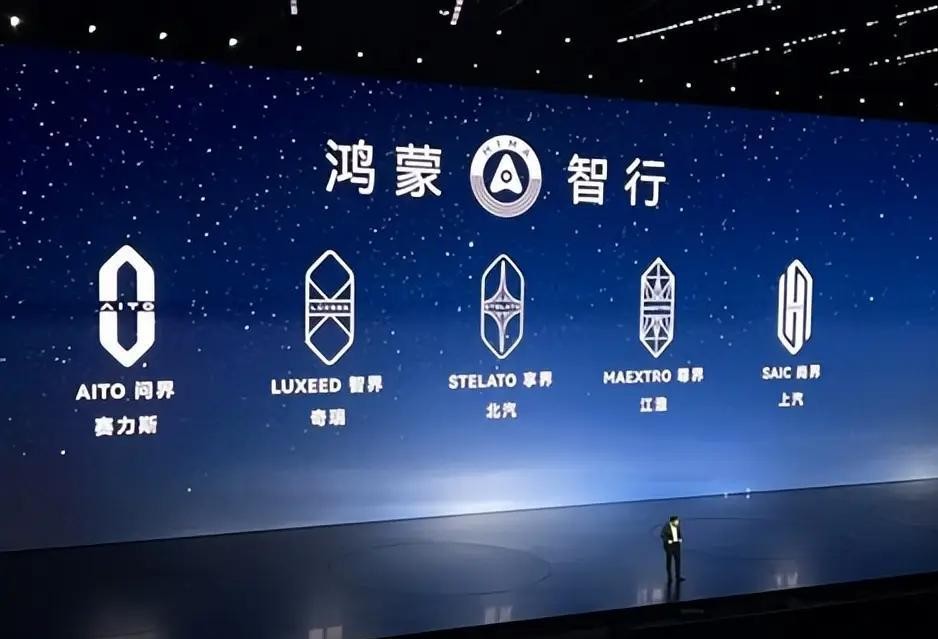
回到那张109个车标图,塔尖的仰望用四电机、浮水、爆胎稳行证明中国车能做百万技术;中腰的小米、鸿蒙智行、极氪、小鹏把智驾和座舱做成日常卖点;底部的银河、五菱、埃安、零跑把成本压到几万到十几万。 8月新能源零售前15品牌合计已经超过80万辆,而全市场新能源零售100.5万辆,头部集中度非常集中。 合资燃油那边8月主流合资新能源渗透率只有13.4%,一汽大众、上汽大众8月乘用车零售分别为77872辆、51600辆,一汽丰田54976辆、广汽丰田52367辆,燃油基本盘还在,但新能源转换速度明显慢于自主。
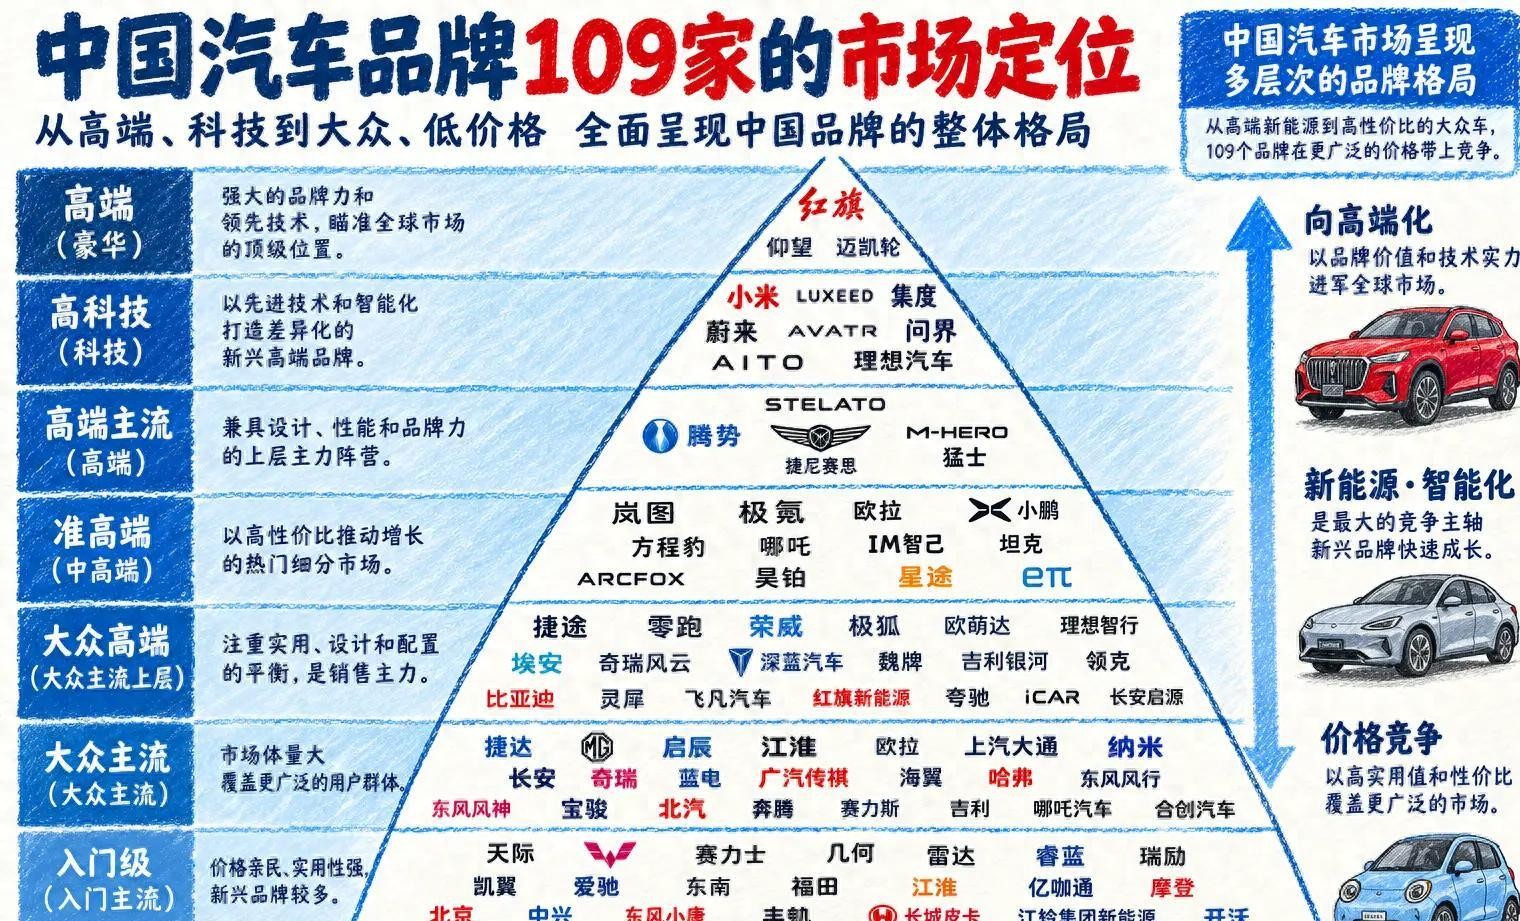
智驾数据、补能数据、价格分层数据叠在一起,就是109个品牌同图却不同命。 比亚迪8月新能源份额约23.3%,吉利11.0%,零跑8.4%,特斯拉5.0%,五菱5.3%,鸿蒙智行约4.2%。 同一张图里,有的品牌一个月零售破20万,有的子品牌一个月全国只交几千台;有的集团海外1到8月破百万,有的品牌国内都还没跑通经销网络。 技术、规模、海外三件事只占一样,未必活得好;三样都占,才有底气在图里继续留名