奔驰新车电池便宜15%,车价一个字没说

名单里有一台车值得单独拎出来看。
北京奔驰 C300L,纯电,电池那一栏写着磷酸铁锂。
四个月前的第 408 批,同一台车的四驱版 C350L 申报的是三元锂。
同一个车系,电池换了,往便宜的那边换。
容量、续航、售价,三项官方全都没公布。
给结论
奔驰把电池换便宜了,但省下的钱,没打算还给买车的人。
📌 本文看点
01
先说清这份名单有多大
02
奔驰这台车,换的是电池
03
电池便宜多少,这笔账能算清
349 这个数字不拆开,全篇都会算错。
工信部原文写的是,申报新能源汽车产品的共有 155 户企业的 349 个型号。
纯电 298 个,插混 43 个,燃料电池 8 个。
关键词是型号,不是款,也不只是乘用车。
这个口径里含乘用车、客车、专用车和底盘。
上一批 410 批的 400 个型号里,乘用车只有 67 个,占 16.8%,专用车 307 个。
按同样的比例推,这批真正能开进 4S 店的乘用车,大概六七十款。
从第一批转载开始,「349 款新车上市」就传错了。
比上一批 411 批的 288 个,涨了 21.2%。
比 410 批的 400 个,跌了 12.8%。
比今年 7 月 408 批的 963 个峰值,跌了 63.8%。
媒体写的是较上一批明显回升。
拿最低的基数做最漂亮的同比,是每年的固定动作。410 批 400 个、411 批 288 个,涨还是跌全看你从哪一批开始数。
C300L 的申报参数是这样的。
车长 4977 毫米,轴距 3051 毫米,比海外标轴加长 89 毫米。
单电机后驱,峰值功率 230kW,额定 90kW,最高车速 200 公里每小时。
整备质量 2315 公斤。
电池是磷酸铁锂,电芯由宁德时代福鼎的公司供应,电池包由北京奔驰自己集成。
平台是 MB.EA 纯电架构,800V 高压。
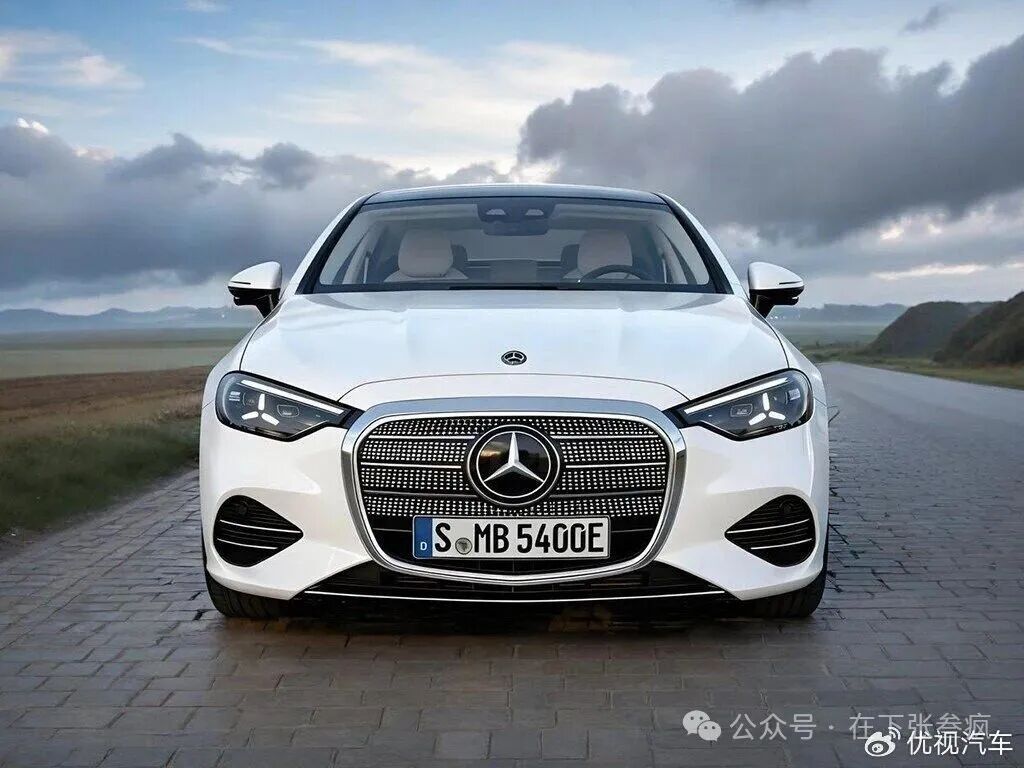
图1现款奔驰 C 级的实拍,纯电 C300L 的实车还没公开(图源:新浪汽车)
和 C350L 比,它轻了 90 公斤。
C350L 是双电机四驱,前 163kW 加后 300kW,综合 463kW,三元锂,整备 2405 公斤。
少的那 90 公斤,减在电池和前电机上。
这个减法的意思很明确。
463kW 那台负责证明「我能造」,230kW 这台负责证明「你买得起」。
传统豪华品牌最熟练的两段式定价,先立形象,再走量。C350L 申报在前,走量的 C300L 申报在后,顺序都没变。
磷酸铁锂和三元锂的差价,今年已经很透明。
电芯层面,方形磷酸铁锂 0.38 元每瓦时,方形三元 0.58 元。
差 53%。
电池包层面,磷酸铁锂 620 到 720 元每度,三元 780 到 880 元,中间差约 160 元每度。
同一台车换过去,电池包成本直接低 15% 到 20%。
放到一台 20 万级的纯电车上,这笔钱有多大。
典型带电量 75 度,按 670 元一度算,电池成本 5 万元。
占车价 25%。
换成三元,75 度乘 830 元,6.2 万元,占车价 31%。
同一台车,光电池就差 1.2 万元。
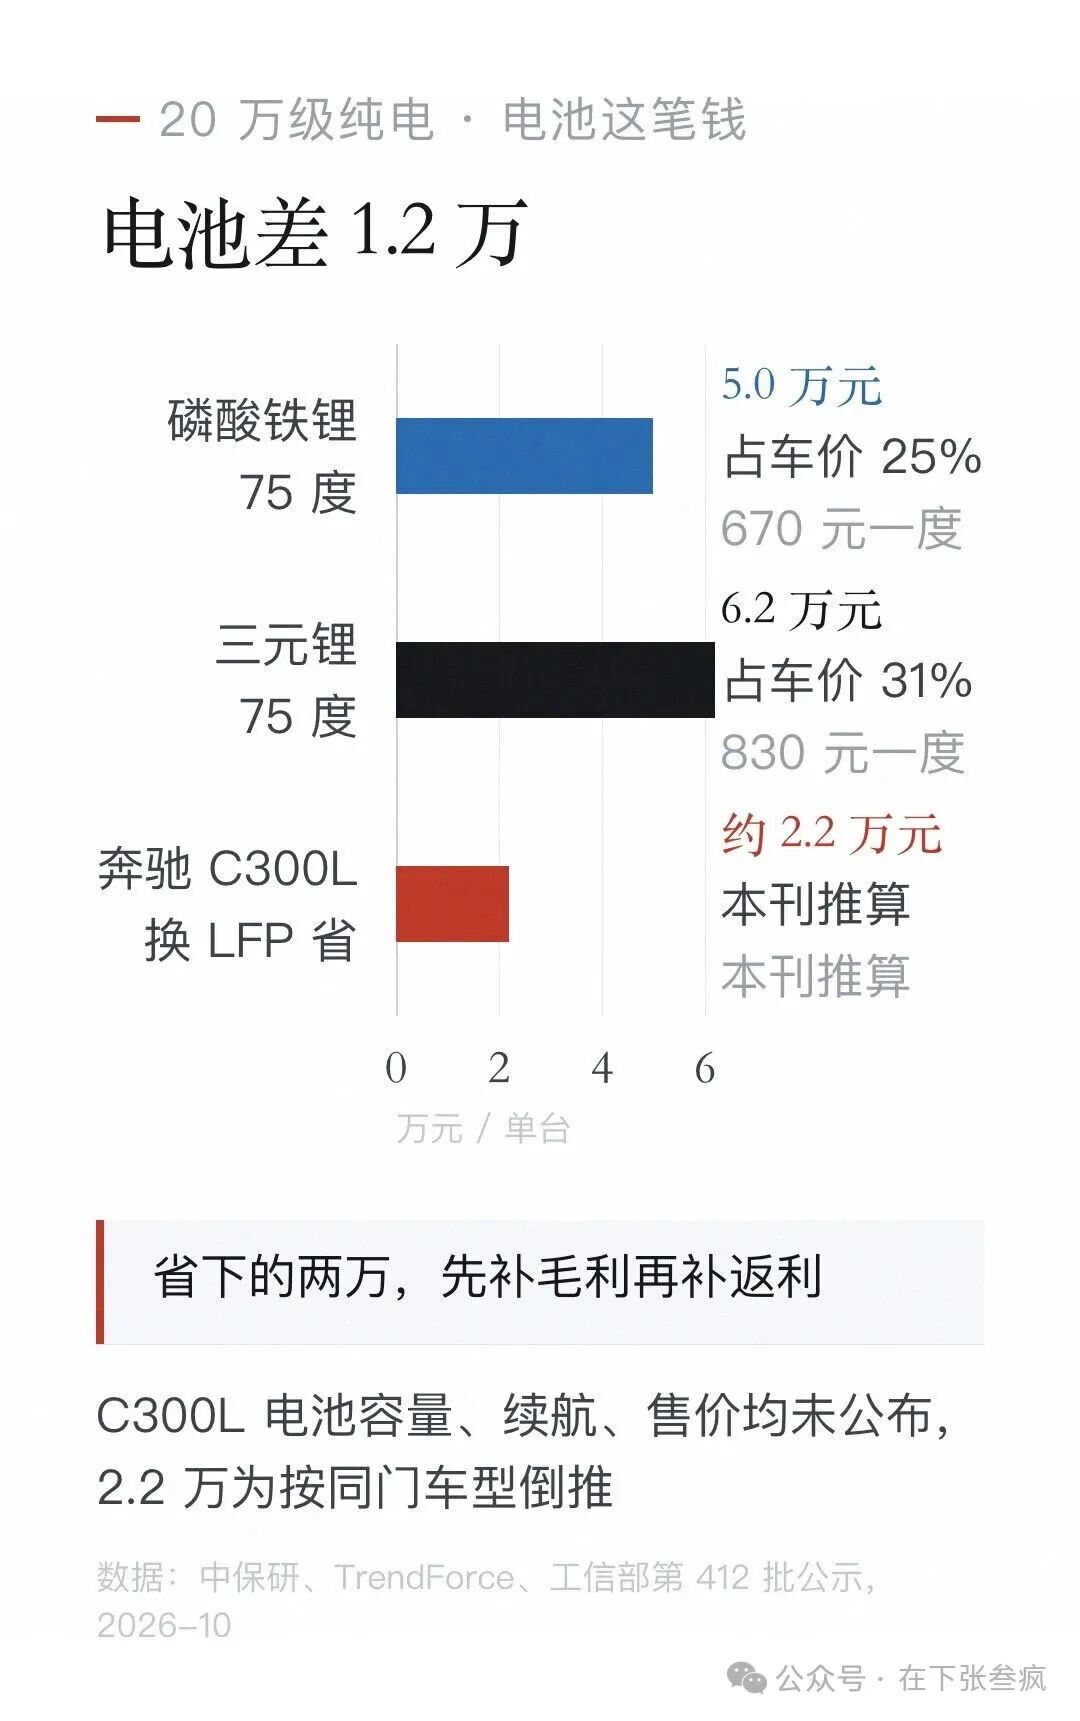
图2电池在车价里的位置(数据来源:中保研、TrendForce)
C300L 比 C350L 还多减了两样。
电池容量大概率下调十来度,按 700 元一度,再省 0.7 万元。
少一个前电机和它的电控,约 0.5 万元。
三项加起来,成本差在 2.2 万元上下。
这个数字是我的推算,不是奔驰公布的口径。
因为容量、续航、售价,官方一个字都没说。
能参照的同门有两位。
纯电 CLA 260 L,60 度宁德磷酸铁锂,CLTC 600 公里,22.9 万元起。
纯电 GLC 350L,三元锂,CLTC 703 公里,33.98 万元起。
C300L 卡在中间,落在 28 到 33 万是合理区间,这也是推算。
另一笔账更大。
电池级碳酸锂 2022 年11 月最高 59.7 万元一吨。
10 月 16 日现货 9.95 万到 10.35 万元一吨。
跌了 83%。
要是把锂价的跌幅完整传导到车上,一台 20 万的车该降多少。
每度电大约需要 0.55 到 0.6 公斤碳酸锂当量,价差 49.55 万元一吨,摊下来每度省 297 元。
75 度,2.23 万元。
按电芯价差算更狠,2022 年磷酸铁锂电芯 0.85 元每瓦时,今年 0.42 元,差 0.43 元,75 度就是 3.2 万元。
理论上,一台 20 万的车该便宜 2.2 万到 3.2 万元。
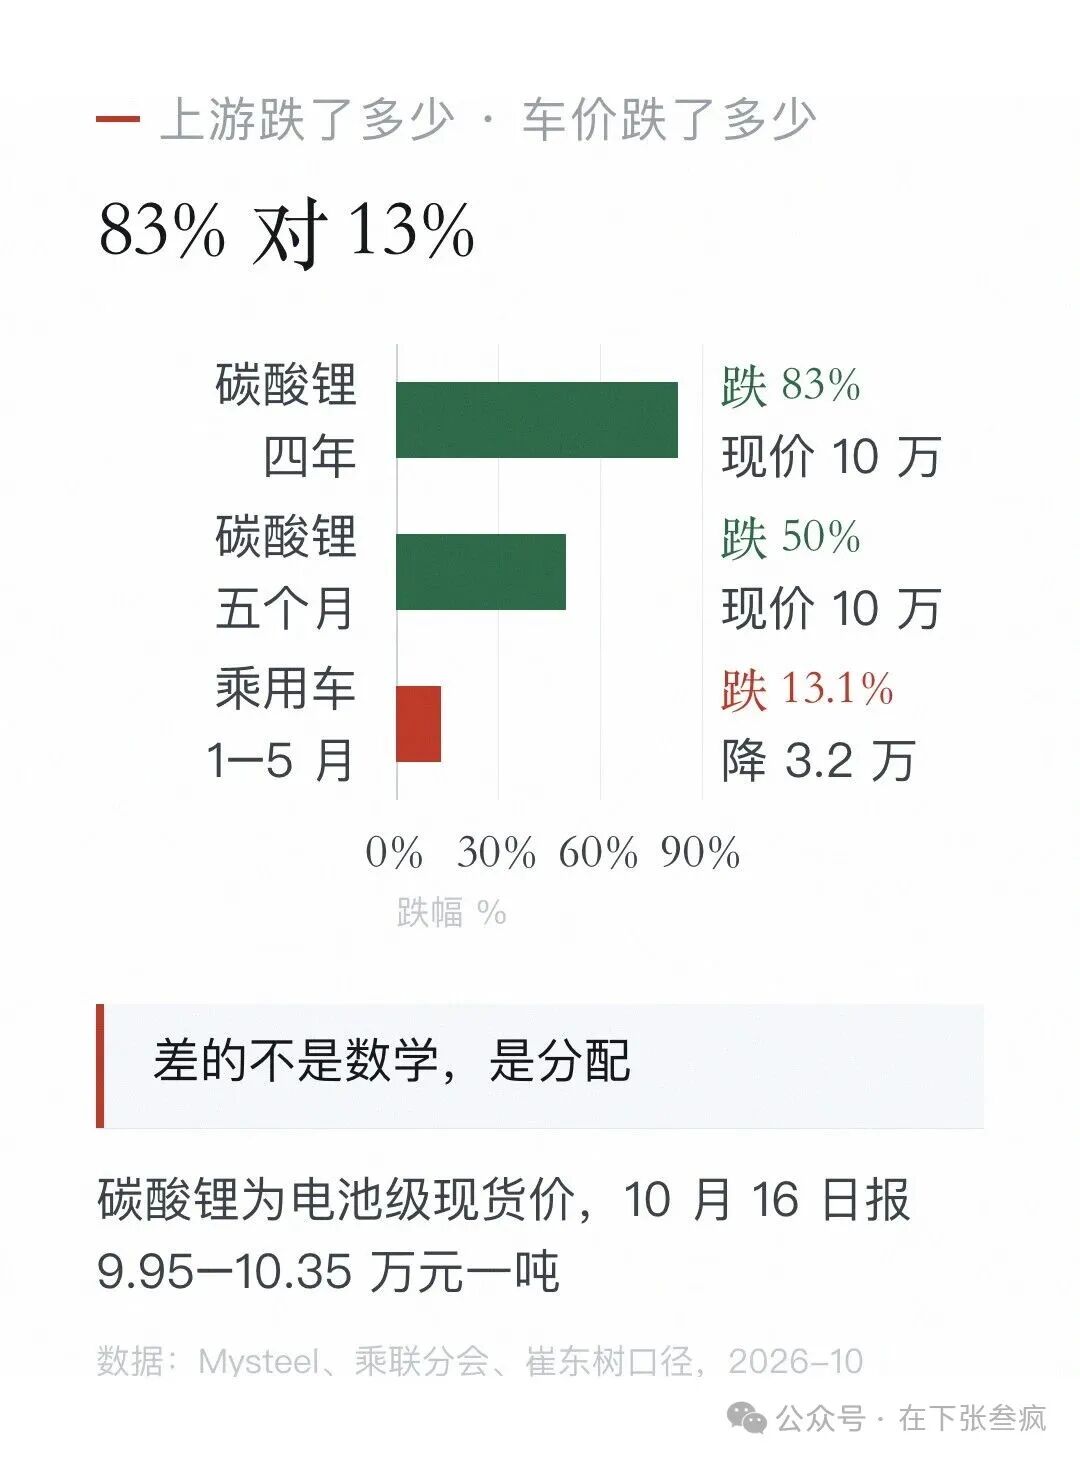
图3上游跌 83%,终端只跌 13%(数据来源:Mysteel、乘联分会)
车价这边没跟上。
乘联分会秘书长崔东树的口径是,今年 1 到 5 月77 款乘用车启动降价,全品类平均降幅 13.1%。
均价 24 万的车,平均降 3.2 万元。
3.2 万听上去是降到位的。
但那 3.2 万降的是指导价和成交价,不是同配置的价格。
同期车在变大,电池在变大,智驾硬件在加。
电池省下的两三万,变成了配置表上的两三万。
第二本账是上游又涨回去了。
碳酸锂今年 5 月冲到 20.1 万元一吨,现在才腰斩回 10 万出头。
赛力斯董事长张兴海算过另一笔,存储芯片单价从 20 元涨到接近 100 元,问界单车平均成本因此增加 1.5 万到 2 万元。
上半年的降本,被下半年的涨价对冲掉了。
第三本账在电池厂。
宁德时代上半年归母净利 432.84 亿元,日均 2.4 亿元。
同期 15 家主流上市车企净利合计 210.48 亿元。
不到宁德一家的一半。
锂价跌了,电芯价没跌那么快,中间那段价差就是电池厂的毛利。
第四本账在经销商。
上半年 81.9% 的经销商新车价格倒挂,超过一半倒挂幅度大于 15%,全行业新车销售毛利率负 25.5%。
厂家降的价,最后是经销商用亏损接住的。
碳酸锂跌了 83%,车价只降了 13%。
差的不是数学,是分配。
豪华品牌里,第一个把入门纯电换成磷酸铁锂的是奔驰。
奔驰不是不知道磷酸铁锂的能量密度低。
三元单体 200 到 250 瓦时每公斤,磷酸铁锂 140 到 180。
同容量的包,三元能轻 250 公斤以上。
代价还有低温,零下 20 度磷酸铁锂容量保持 55% 到 60%,三元 70% 到 83%。
奔驰全知道,还是换了。
奔驰自己的报表先撑不住了。
2025 财年奔驰营业利润跌 57%,在华销量跌 19%。
2026 年上半年在华再跌 28%。
北京奔驰 2025 年税后利润 15 亿欧元,比 2024 年的 24.43 亿欧元少了 39%。
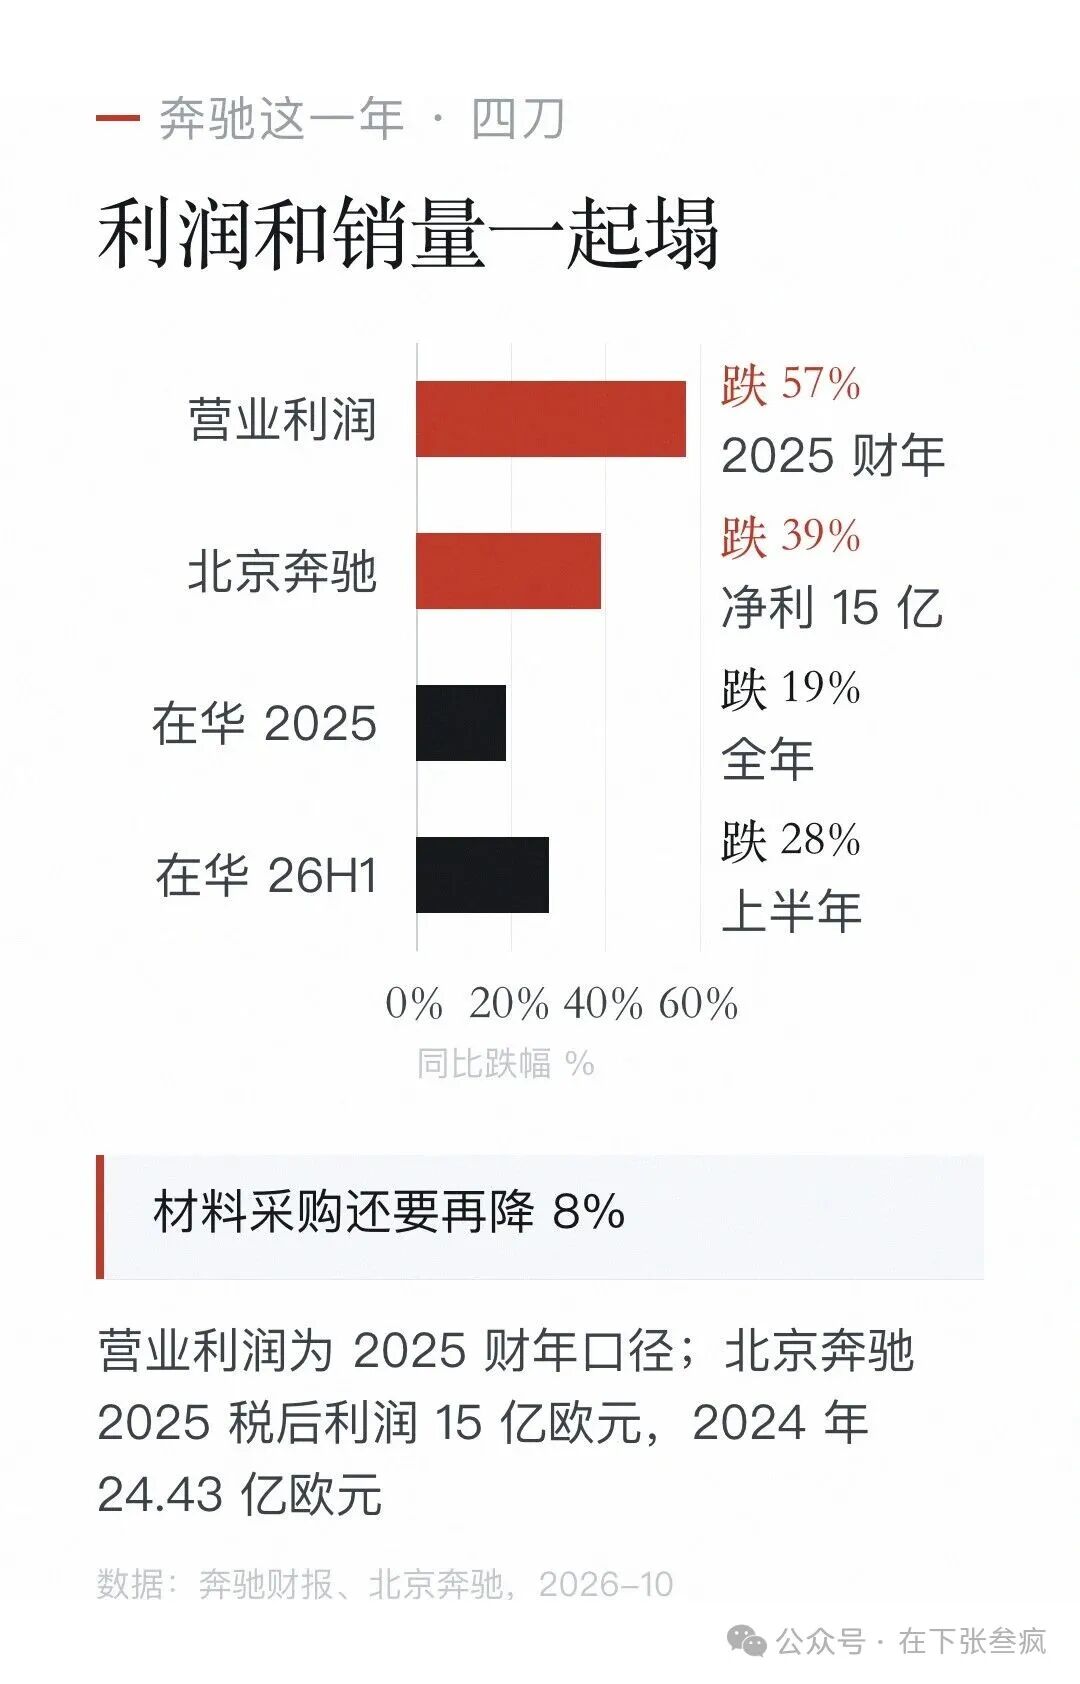
图4四组跌幅,利润那一刀最深(数据来源:奔驰财报、北京奔驰)
奔驰自己的目标写得很清楚,2027 年材料采购成本降 8%。
电池占电动车总制造成本约 40%,不在这里省,别处没得省。
而且这不是第一次。
2025 年10 月第 400 批,北京奔驰就申报过 CLA 260 L,宁德时代磷酸铁锂。
先用 22.9 万的 CLA 试水,再用 30 万的 C300L 打主场。
同一个动作,第二次用,说明第一次没翻车。
电芯是宁德的,电池包是北京奔驰自己集成的。
芯的利润给宁德,包的利润留在自己手里。
合资车企在电动车时代最值钱的能力,变成了把采购来的东西组装出溢价。电芯的利润留在宁德,包的利润留在北京。
车卖不动,为什么还在拼命上新。
4 月到 9 月,这个行业的数据是这样的。
9 月狭义乘用车零售 161.8 万辆,同比跌 28.0%,年内最大单月降幅。
新能源零售 108.4 万辆,跌 16.7%,但渗透率 67.0%,历史新高。
燃油车零售 53 万辆,跌 43%,纯燃油跌 49%。
库存预警指数 9 月63.2%,7 月 61.1,8 月 62.3,连续三个月往上走,连续多月高于 50% 的荣枯线。
上半年约 1800 家授权经销商关停,百强经销商员工从 42.4 万降到 31.7 万。
整车制造环节利润率 1.5%,近十年最低。
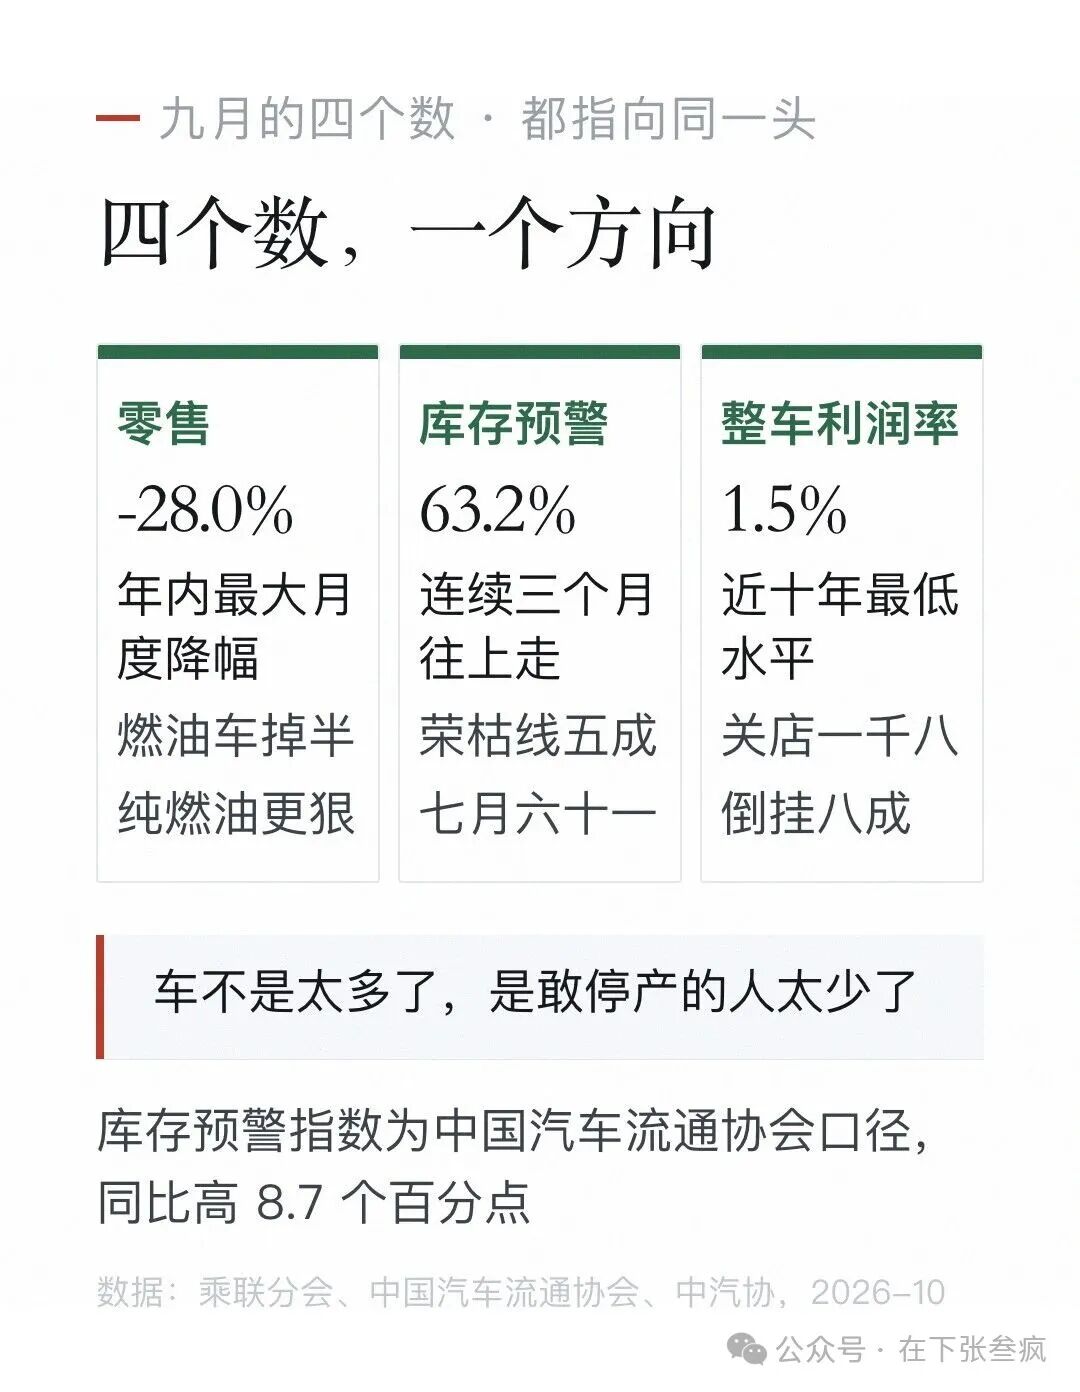
图5九月的四个数,都指向同一头(数据来源:乘联分会、流通协会、中汽协)
中汽协副秘书长陈士华的说法更直白,一辆 10 万元的新车,整车厂到手约 1500 元。
那谁在推动继续上新。
地方政府有理由,工厂在本地就是产值、税收、就业和贷款,停产是事故。
车企有理由,前 7 个月销量前十集团占 84.2% 份额,排名就是融资能力和授信额度。
一款全新车投入动辄 10 亿元,停手等于前期投入打水漂。
比亚迪执行副总裁何志奇的原话是,这种竞争彻底疯了,不是激烈,是惨烈。
经销商有理由,退网等于建店投入归零,还拿不到返利,只能继续垫资进车。
电池厂有理由,车越多电池越多,宁德国内装车份额 46.7%,产能利用率 94.86%。
四方都有理由继续,只有买车的人和卖车的人在承担库存。
中汽协副会长付炳锋 7 月说过一句很重的话,在售汽车品牌超过 130 个,仅上半年投放的新车就超过 500 款,一些战略目标明显超出市场承载能力。
他还有一句,我们手中握着一把好牌,一定不要把好牌打烂。
猛士 CEO 万良渝的说法更损,上半年 600 多款新车发布,遮住车标看好像只有三款。
一汽-大众销售公司总经理王胜利给了另一组数,国内约 700 款新能源车在售,月销能稳定在 5000 辆以上的只有 8%。
反方最有力的一位是崔东树。
他认为新车生命周期缩短是正常的,汽车正从机械产品转向耐用的电子消费品,电池、芯片、算法迭代都在加快,车企只能加速换代。
这个说法站得住。
但手机行业一年几百款,库存周期是三个月。
汽车的库存周期是 60 天,还得经销商垫资进场。
同样的上新速度,汽车是用别人的钱在赌。
LFP 这条线也有反方,不过反方站的是它。
中国科学院院士欧阳明高 9 月在宜宾讲,今后十年磷酸铁锂电池还将继续主导国内动力和储能电池市场。
他还说,现在好多人都在等固态电池,我觉得不用等。
9 月的装车数据站在他这边。
磷酸铁锂 74.5GWh,占 85.5%,同比涨 19.9%。
三元 12.3GWh,占 14.1%,同比跌 10.9%。
三元占比从 2021 年的接近 50%,掉到 2025 年的 18.72%,今年 9 月的 14.1%。
五年跌掉七成,这不叫回潮,是占领已经完成。
真正该盯的第一个信号是库存预警指数。
如果连续四个月高于 60%,10 月还继续破 65%,说明渠道这台机器已经在空转。
第二个信号是经销商关停数。
上半年 1800 家,如果全年超过 3500 家,那就是下半年又关了 1700 多家。
关店不可逆,比销量更真实。
第三个信号是碳酸锂。
现在 10 万出头,如果重回 15 万以上,成本反转会逼停以价换量,那是这场价格战唯一可能被动结束的方式。
第四个信号是批次申报数。
申报是未来六个月的新车,比销量领先半年。
349 这个数如果连续两批掉到 200 以下,说明有人真的开始收手了。
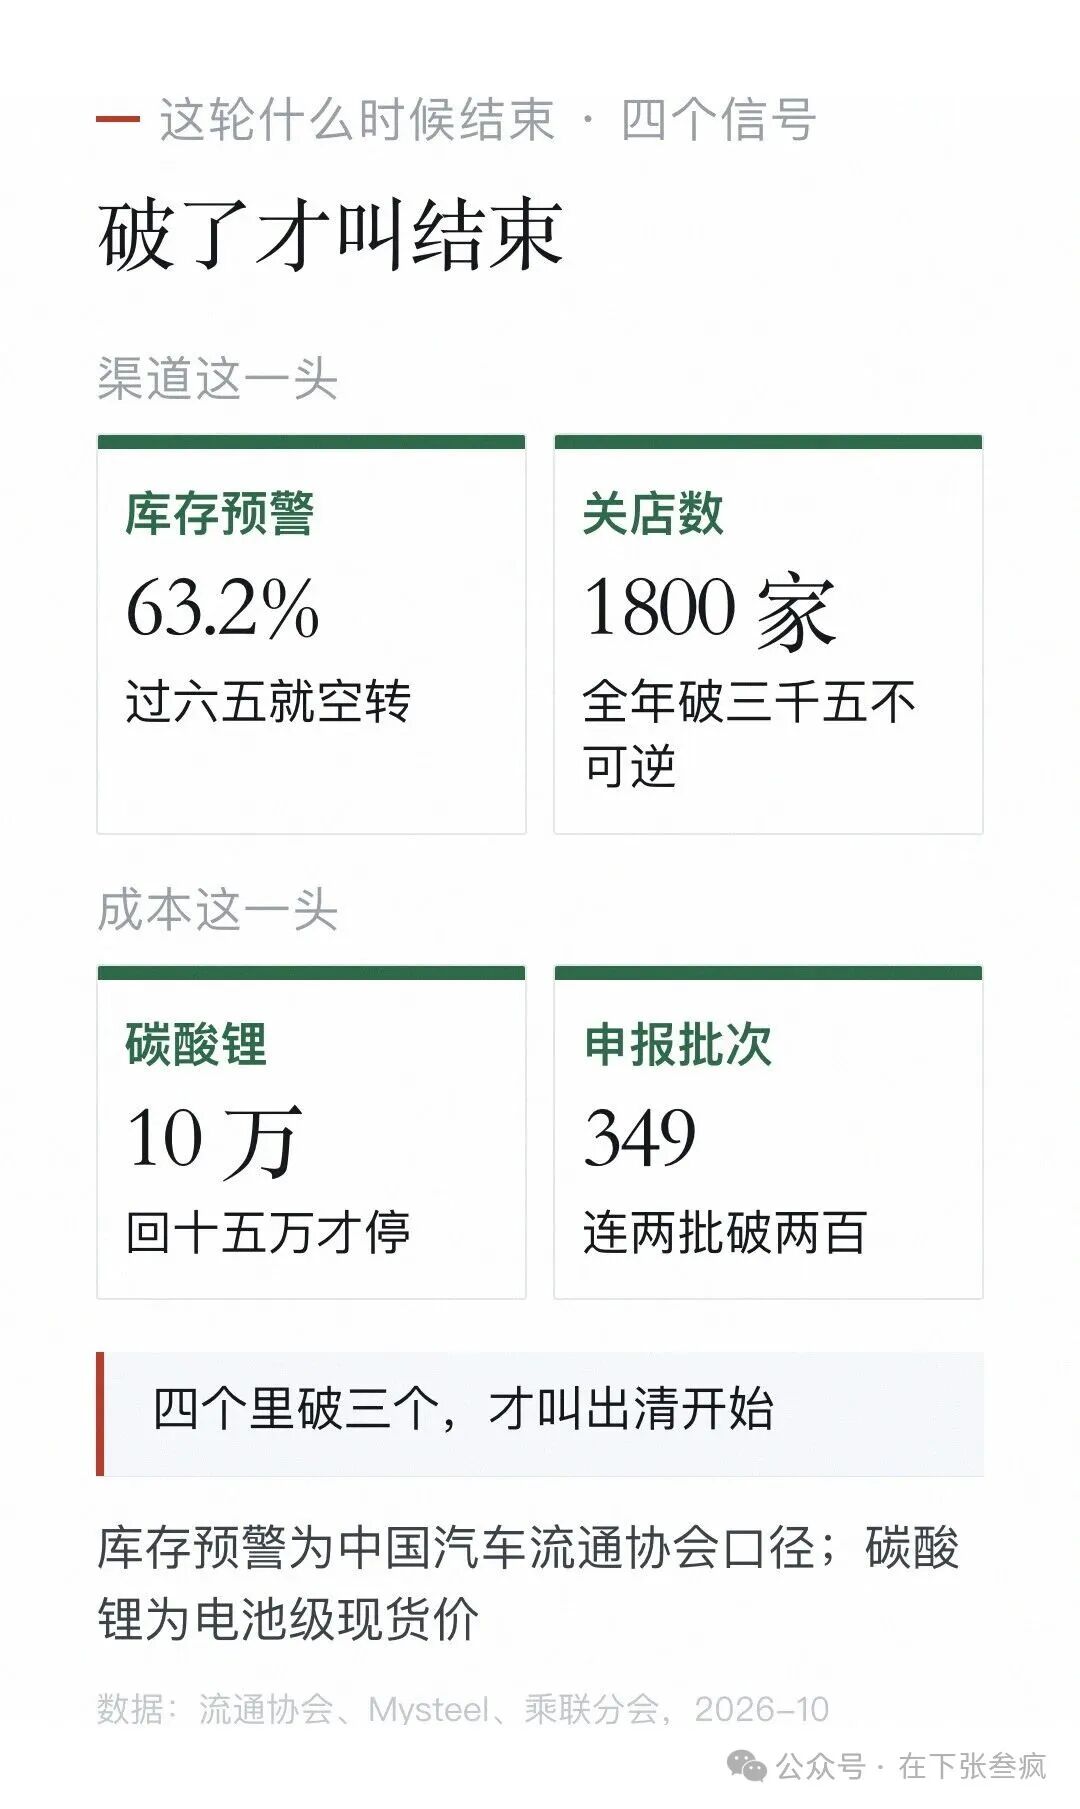
图6四个信号,破了三个才算结束(数据来源:流通协会、Mysteel、乘联会)
回到奔驰这台车。
它没有做错什么,换便宜电池是一家公司对报表最诚实的回答。
只是那个「省下的 2 万」不会以降价的形式出现。
它会先补毛利率,再补经销商返利,最后才轮到你。
车价什么时候降,不取决于电池多少钱,取决于还有几家车企敢不降。
我是在下张叁疯,科技消费这摊事,你别一个人交学费。觉得这篇有用,点个在看,转发给一个也会交学费的朋友
— 在下张叁疯 · 一个敢说狠话的科技消费搭子