今年汽车库存高达 270 万辆,即便有补贴置换政策,销量依旧低迷,滞销背后另有原因

我有一辆开了十年的车,公里数只有六万公里,每天就是上下班短途代步,保养一次不落,里里外外擦得比展厅里的车还干净。可就是这么一辆跟新车没多大差别的车,开到二手车市场,贩子看都不多看一眼,报的价低得让人想当场把车开走。更气人的是,同样一台车况一般的车,摆在贩子那边卖,挂的价却比我卖给他的价高出一大截。这中间的差价,到底去哪了?你说这样的账,谁算谁不想换车。
那么问题来了,全国经销商手里压着大约两百七十万辆车,厂家优惠一轮接一轮,国家补贴一年比一年细,旧车还能置换,为什么大家就是不动手?
中国汽车流通协会在十月十三号公布了九月的库存数据,经销商综合库存系数冲到了一又六八,环比涨了六点三个百分点,同比涨了二十四点四个百分点。这条一又五的警戒线,早就被踩在脚底下了。
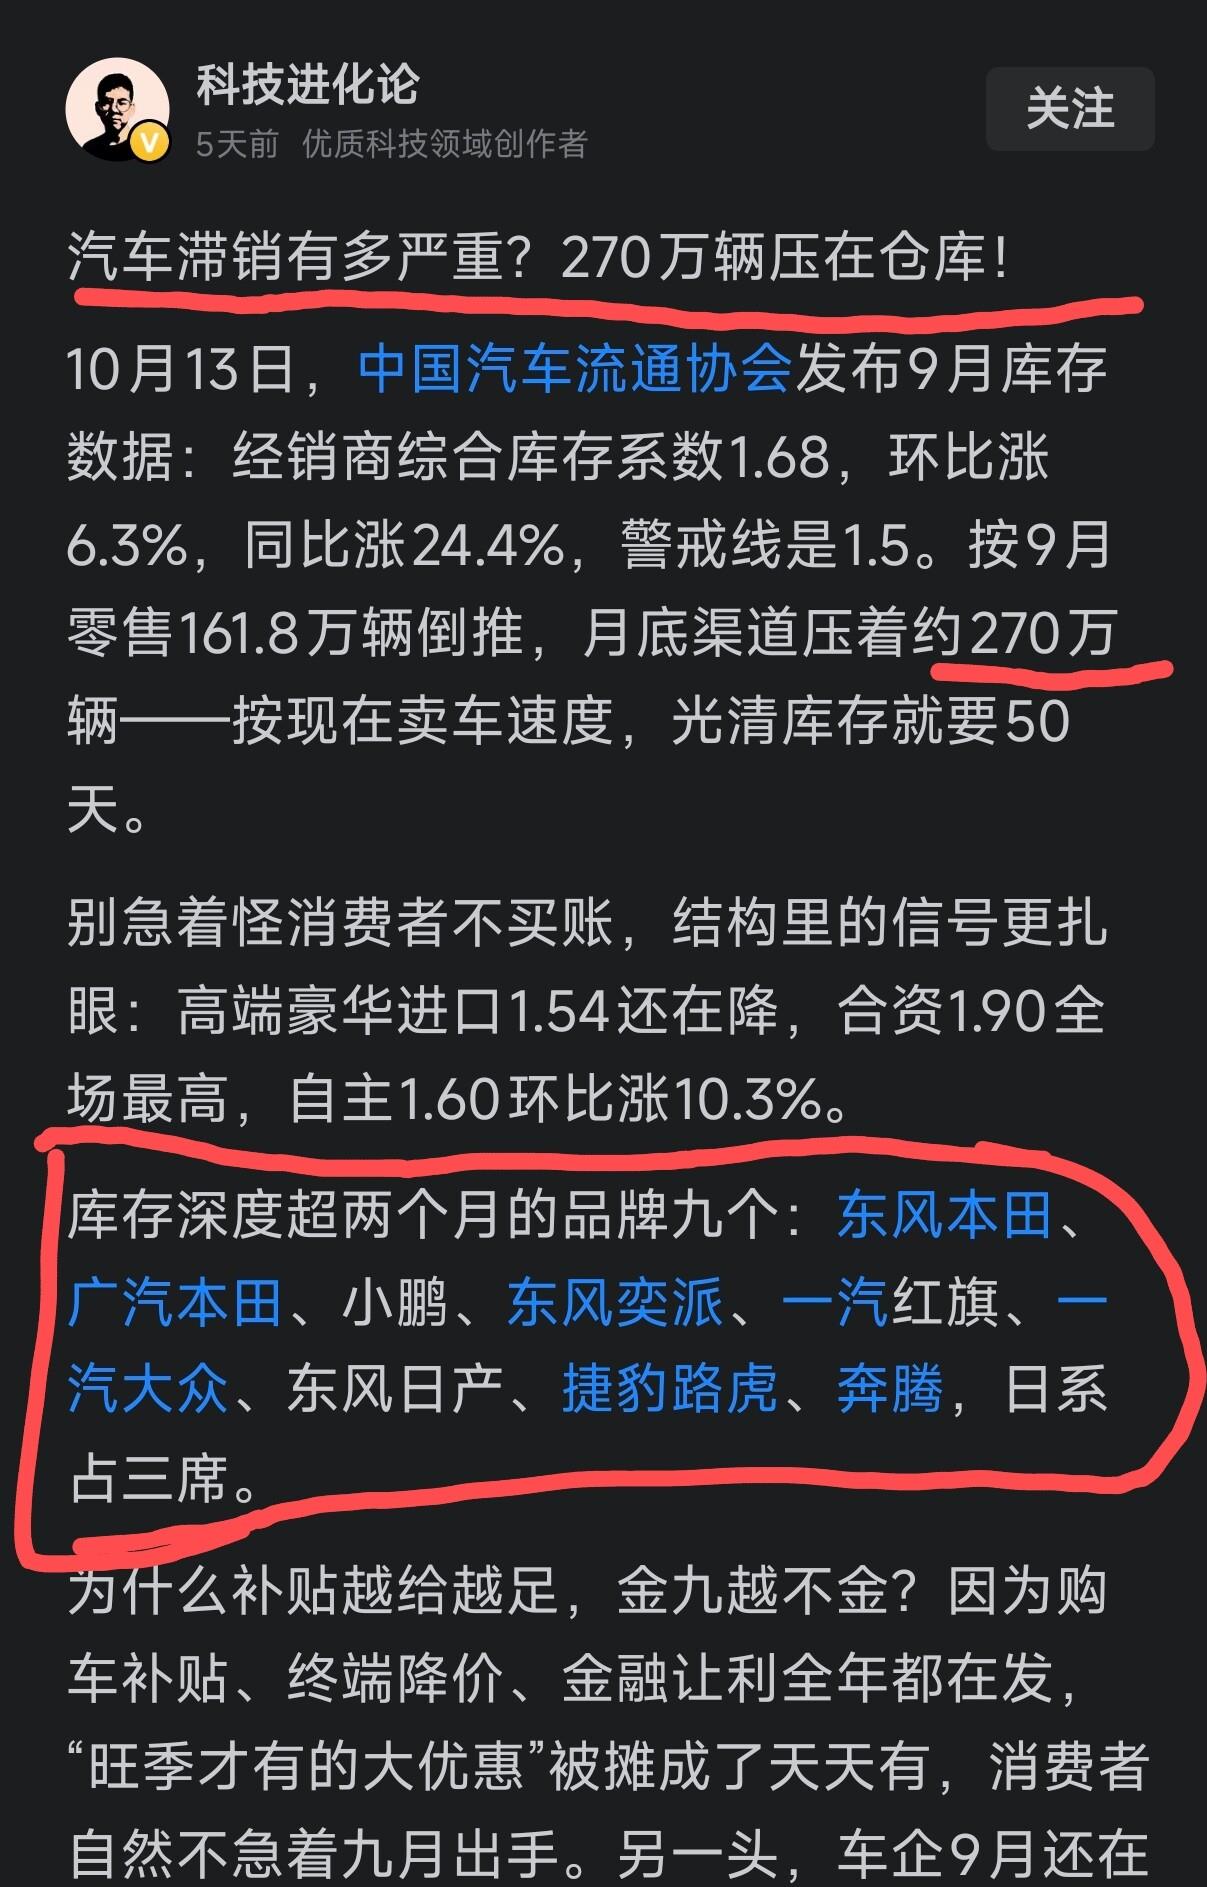
按照九月全国乘用车零售一百六十一点八万辆这个速度倒推,渠道里躺着大约两百七十万辆新车。换句话说,从明天起所有厂家一台车都不生产,光靠卖现有的库存,也得熬上五十天才能清空。
经销商的处境,用一句大白话讲就是卖一台亏一台。很多门店现在的成交价低于进车价,价格倒挂,只能指望厂家后面给的返利来填窟窿。
厂家给门店定的销量任务不低,有时候还搭着不好卖的车型一起发货。任务完不成,返利拿不全,门店就得硬着头皮把车提回来,钱全都压在车身上,场地费、利息、车辆损耗,一天一天往上堆。
库存系数是个什么东西,说白了就是手里存货和当月卖出去车辆的比值。零点八到一点二才是舒服的区间,店里现车不多不少,资金周转顺畅。超过一又五,风险就上来了。
超过一又五之后会发生什么,露天停车场里的车,漆面、橡胶件长时间风吹日晒会慢慢老化,电瓶亏电、轮胎变形,时间拖久了就变成长库龄车,只能狠狠降价往外甩。
豪华品牌门店里,库存时间最长的车已经停了将近十一个月。这个数字放在几年前,是没人敢想的。
再看品牌之间的差距,九月高端豪华及进口品牌库存系数是一又五四,环比还降了二十点二个百分点。有钱人的钱包,确实比天气稳定。
合资品牌的库存系数是一又九零,环比涨了九点八个百分点,坐在压力榜的头把交椅上。自主品牌是一又六零,环比涨了十点三个百分点。
库存深度超过两个月的品牌一共九个,按从高到低排是东风本田、广汽本田、小鹏汽车、东风奕派、一汽红旗、一汽大众、东风日产、捷豹路虎、奔腾。日系占了三席。
曾经加价都要排队等的日系车,如今在仓库里排队等人挑。这个反差,放在展厅里是最真实的。
合资品牌的燃油轿车是最难消化的一档。有些日系中型轿车,经销商库存深度普遍超过四个月。同价位的插混中大型轿车把入门价打到十六万元以下,低油耗、高保值这两张老招牌,已经撑不住了。
中型豪华SUV也不好过。凯迪拉克、沃尔沃、英菲尼迪这些车型,普遍搭载二点零T发动机配四十八伏轻混,智能化配置落后新势力两个代际,但厂家给经销商定的批售任务一点没减。
还有一部分二三线新能源品牌的纯电车型,续航集中在四百到五百公里这个红海区间,定价却在十五到十八万元,终端优惠突破五万元,依然无人问津。
补贴发了那么多,为什么金九一点都没金起来?这里面有个词叫优惠通胀。购车补贴、终端降价、金融贴息,全年无休地供应,把以前旺季限定的大促,硬生生摊成了每日套餐。
消费者心里跟明镜似的,今天不买,明天可能更便宜,下个月说不定还有新款上市。买车从冲动的浪漫,变成了等降价的耐力赛,谁先冲动谁尴尬。
麦肯锡在五月发布的消费者洞察报告里有一组数据,在过去一年内买过车的人当中,对价格战持消极态度的比例是百分之二十二点二,认为价格战会延缓或抑制购车决定的消费者有百分之十九点二。
也就是说,越是频繁降价,消费者就越觉得再等等还能更便宜,于是持币观望,推迟购车。降价从一种短期促销手段变成一种常态预期之后,它刺激需求的能力迅速衰减,甚至开始反噬消费信心。
油价也是一个推手。2026年以来国际油价大幅上行,年内涨幅超过五成,九十二号和九十五号汽油单升价格较年初分别上涨约一点七元和一点八元,常规家用车加满一箱油多花近百元。
用车成本一涨,新能源车的成本优势就被放大,消费者的迁移速度跟着加快。常规燃油乘用车六月零售六十万辆,同比下滑三十九个百分点,份额降到百分之三十七点二。
行业里八成以上的燃油车经销商已经陷入价格倒挂,卖一辆亏一辆,不卖又拿不到返利,亏得更多。这套循环,被从业者自己叫做死循环。
还有一件行业心照不宣的事,月度销量榜上那些漂亮的数字,多半是批发口径。车从厂里发到四S店,就算销量了,至于终端卖不卖得掉,那是后话。
有的经销商为了完成任务拿返点,自掏腰包把库存车批量上牌,账面算作售出,上完牌再打包低价卖给二手车贩子,这批车就成了市面上的零公里二手车。带原厂保护膜、里程只有十几公里的准新车,在二手车平台上越堆越多。
聊完这些,再回头看那辆开了十年、只跑了六万公里的车。车主为什么不愿意换,账其实很简单,旧车卖不上价,新车还得再掏一大笔,换完以后日常通勤的体验并没有质变。
厂家如果真肯出合理的价格回收旧车,情况就不一样了。置换的门槛一降,车主的手就松了,效果是立竿见影的。
有人马上会问,厂家高价回收旧车有什么用,赔本赚吆喝吗?当然不是。厂家手里有渠道,有资源,把收上来的二手车打包整理,出口卖到海外去,比如非洲这些地方,残值就能真正变现。
这条路不是纸上谈兵。岳阳城陵矶港跑通了本地车源加临港通关加海外落地的闭环,2026年3月完成首批十二辆国产二手车出口非洲多哥。湘龙商会已经在加纳、阿联酋、吉尔吉斯斯坦等地布局海外仓和售后网络。
福州的江阴港区一季度整车出口达到一万六千五百七十辆,创下历史同期新高,目前已开通前往中东、南非的两条固定汽车滚装干线,月均开航一到两班。
一季度江阴港区完成出口整车两万零九百辆。福州2026年1月以来,汽车以旧换新直接拉动汽车消费超过二十一点二亿元。
政策的底子也摆在这里。十一月三十日,国家发展改革委、财政部印发通知,明确2026年继续实施汽车报废更新和汽车置换更新补贴,补贴上限不变,方式从定额改为按车价比例。
商务部等八部门随后印发《2026年汽车以旧换新补贴实施细则》。报废更新方面,购买新能源乘用车按车价的百分之十二给予补贴,最高两万元;报废燃油车并购买二点零升及以下排量燃油乘用车,按车价的百分之十补贴,最高一点五万元。
置换更新方面,换购新能源乘用车按车价的百分之八补贴,最高一点五万元;换购二点零升及以下排量燃油乘用车,按车价的百分之六补贴,最高一点三万元。每位消费者只能选择享受一次报废更新补贴或一次置换更新补贴。
这项政策落到终端已经有效果,2025年汽车以旧换新超过一千一百五十万辆,带动新车销售额超过一点六万亿元。2025年国内乘用车零售量中,半数以上参与了汽车以旧换新。
但出口这条路也不是没有门槛。二手车登记上牌未满一百八十天的车辆申报出口,需要主机厂出具海外售后承诺书,全新电动车直接出口还要申领官方出口许可。
有二手车商反映,车企会直接找上二手车商,二手车商再想办法出口,绕开了一百八十天这个限制。零公里二手车出海,带来的是海外市场秩序和质保的连带问题。
非洲市场也不是遍地黄金。中国二手汽车在当地有价格和质量上的优势,但政策环境、售后体系这些现实问题一直存在。残值空间可观,不等于落地就顺。
再回到开头那辆车的账本。旧车在贩子手里被打到地板价,车主不愿意出手,新车再优惠也撬不动。厂家若肯按合理价格收,前端把置换门槛降下来,中端把收上来的车整理打包,后端通过港口出口到非洲、中东、拉美,这条链路才是真正在动库存。
一边是厂家把车往四S店里压,一边是消费者捂着钱等更低的价,中间夹着库存系数、长库龄车、价格倒挂、零公里二手车这一堆具体的东西。这些数字和场景摆在一起,那两百七十万辆的由来,就一清二楚了。