从骗补乱象到科技标杆!中国新能源车十年逆袭,难道不是重新定义汽车豪华吗?

记得我第一次在展厅里坐进一台号称智能座舱很强的车时,销售按住方向盘后面的按键让我试。那一刻我没急着看大屏,也没急着摸真皮多不多,而是盯着车道线识别那一瞬间。车子能不能把我往车道中间“放稳”,比它屏幕有多花更关键。现在国内大多数量产车做到了二级组合驾驶辅助,能车道保持、能自适应巡航,但它们都还属于驾驶辅助,不等同真正自动驾驶。十年前的行业乱象,恰恰把今天的“分级清楚”逼了出来。

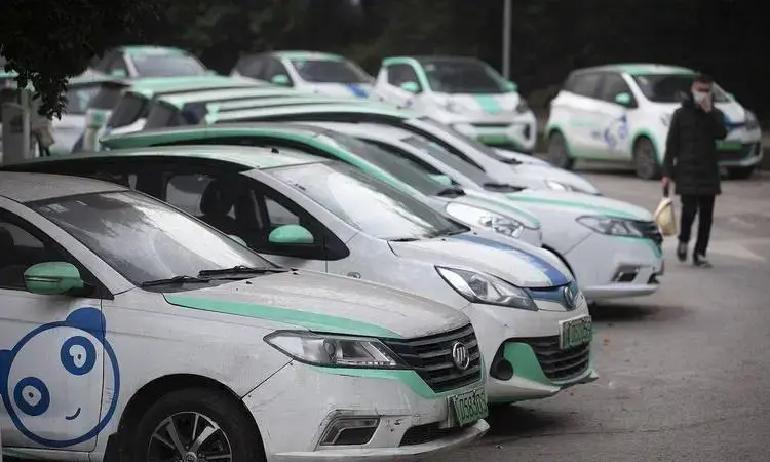
2016年前后那会儿,新能源汽车行业的生态像雨后春笋里混进了蘑菇。长得快不算本事,关键是到底能不能吃。彼时标准不完善、监管体系不成熟,投机企业扎堆,行业重心离造车越来越远,骗补套利、油改电、造壳车泛滥。有人把燃油车发动机拆了,电池电机一加就冒充新能源;也有人用粗制滥造的空壳车辆去套国家补贴。消费者拿到手的车,续航虚标、安全隐患、做工粗糙这几个词像阴影一样挥不散,认可度自然上不去,企业也难以长期投入技术。
所以你今天再看“为什么智能化和安全性讨论得越来越具体”,答案不是营销变文明了,而是行业被逼着变“像样”。从2016年之后,监管持续收紧,劣质投机车企快速清退,真正深耕研发和品质的车企开始站稳脚跟。三电核心技术逐步走向自主可控,整车品质和安全性也有了可验证的提升。国内新能源车不是突然从天上掉下来的神迹,而是被一次次合规审视、一轮轮市场淘汰“打磨”出来的。

说到这里,我得把一个容易吵起来的话讲清楚。很多人把“能开车”当成“能自动驾驶”。但目前普通消费者能买到的量产私家车,普遍搭载的是二级组合驾驶辅助系统。车道保持、自适应巡航这类功能,依赖传感器和算法在特定条件下提供辅助,驾驶责任仍在驾驶员。想要到L3这种有条件自动驾驶,通常限定区域试点运营,真正的大众级完全自动驾驶在市场层面并没有普遍普及。换句话说,大家现在聊智能化,聊的是可落地的驾驶辅助能力,而不是一句话就能替代驾驶的科幻。
这里就引出另一个更现实的话题:新能源的崛起,直接改写了汽车豪华的评价方式。燃油车时代的豪华,确实有一套很固化的“硬件逻辑”。大排量八缸、后驱动力架构,再配上真皮、实木饰板、手工工艺、百年品牌底蕴。你买的是发动机舱下的机械叙事,也是昂贵物料堆出来的仪式感。那时候豪华更像一张“配置账单”,越厚越有面子。
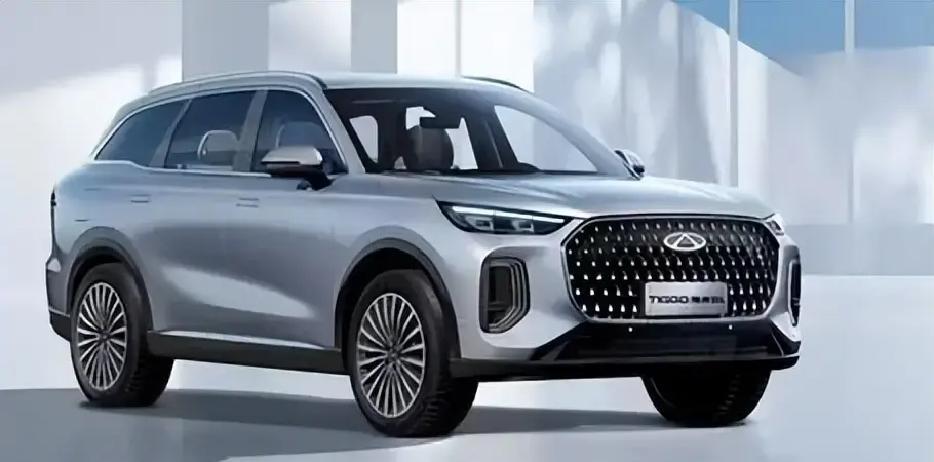
可新能源和智能化浪潮上来之后,豪华的定义被市场推着往科技方向走。特斯拉带火的极简科技豪华风格确实让很多人换了审美,少实体按键、座舱更像一个交互终端,新型科技面料、全域智能交互把“触觉”和“使用感”放到了前排。慢慢地,消费者对豪车的判断不再死盯大排量和奢侈用料,更多看智能座舱体验、辅助驾驶能力、整车生态迭代和用车交互质感。豪华从物料的堆砌,变成了体验的连续性。你坐进去能不能顺手,功能能不能稳定,系统更新能不能跟得上,反倒成了新门槛。
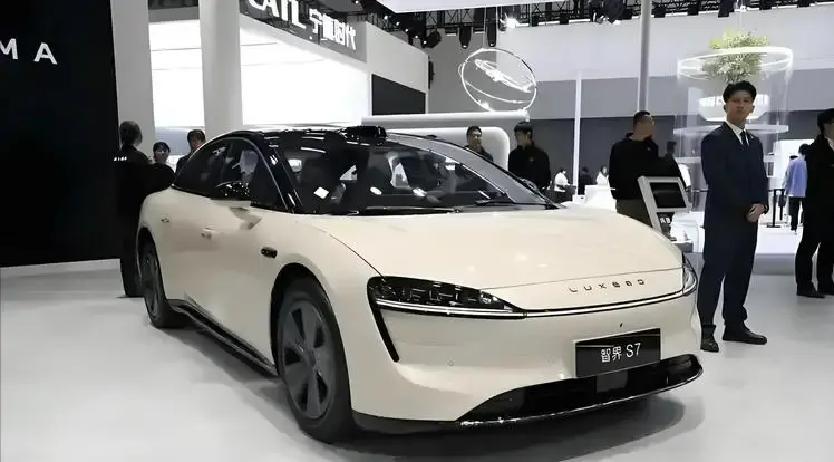
但真正把这套变化做成产业打法的,是跨界科技企业的入局。这里最典型的就是华为。华为2012年启动电动汽车相关技术研究,2014年在2012实验室下设立车联网实验室,技术布局的起点要早于很多人熟悉的车载互联概念。到2019年5月,华为正式成立智能汽车业务单元,全面进入新能源汽车产业。当时内部确实有路线争议,一边主张自建工厂做整车品牌,另一方坚持用技术优势做产业赋能。最终的选择很关键:华为确立“增量部件提供商”的定位,坚决不造整车,不做自有品牌汽车。

这句定位看起来“轻”,但实际很重。华为核心技术优势集中在芯片、操作系统、云计算等信息通信领域,整车制造当然不是它的长板。更现实的一点是,2019年外部制裁对华为手机业务冲击很大,企业需要新的产业增长点。选轻资产技术赋能模式,不直接生产整车,就能避免和传统主机厂在整车销售赛道正面竞争,也能减少和国际造车专利壁垒的硬碰硬。
于是“鸿蒙智行合作生态”形成了路径:联合国内主流车企,统一输出智能驾驶、智能座舱、智能车控三大核心技术,把传统车企智能化转型的短板补上。你可以把它理解成一套“把技术装进车里”的标准件体系。主机厂负责制造和整车工程,华为负责智能化能力的底座和关键增量,这样双方都能把最擅长的部分用到极致,效率就会明显高于闭门造车的慢热。
我也注意到一个对照组,很多人会拿苹果泰坦项目来类比。苹果确实推进了十年左右的整车自研计划,但在2024年终止,整车量产目标落空。原因不在于他们不聪明,而在于软件与整车工业制造的深度融合难题很难跨过。整车工业不是一套App能拼出来的东西,供应链、工艺一致性、硬件标定、安全合规,这些都需要长期和产业同频。苹果选择全链条自研自建,重资产投入,落地难度很大,最后资源转向人工智能项目。
对比之下,华为把自己放在更合适的位置上:在中国本土完整汽车产业链里做技术赋能,而不是和整车工厂硬刚。轻资产并不等于轻结果,它更像是把能量集中在“能确定的地方”。截至2026年,鸿蒙智行合作生态持续壮大,智能汽车解决方案广泛落地,成为推动国产汽车智能化升级的重要力量。这个逻辑里最重要的一点是,智能化不是做完就能结束,而是要持续迭代。只有和整车生态绑定,系统更新、交互体验、驾驶辅助能力的调参节奏才能形成闭环。
回到十年那条线,你会发现中国新能源汽车的逆袭不是一句“赶上了”就能解释。它经历了从无到有、从乱到优、从平价到高端的跨越,也经历了行业标准、消费认知、产业体系的全方位重构。最直观的变化,是消费者对豪华的理解发生了位移。过去你可能更在乎皮革和发动机声浪,现在你更在乎座舱是否顺滑、系统是否稳定、辅助驾驶是否明确分级、生态服务是否能用得上。过去你可能不想掏时间研究软件,现在你可能需要看清楚功能属于L2还是别的级别,避免把驾驶辅助当自动驾驶来幻想。市场用时间把概念打磨得更清楚,也把“能不能用”变成核心问句。
在技术层面,三电自主可控的推进让底层更稳。电池安全、热管理效率、电驱效率这些内容都不是一句“先进”能盖过去的,需要长期工程积累。整车做工和安全性的提升,也不是靠一套海报,而是体现在碰撞安全、功能一致性、整车质检体系的执行。你现在能在更多新能源车上看到更合理的制动标定、更清晰的故障提示、更统一的NVH调校思路,这些都是行业从乱到优的痕迹。别小看这些细节,它们决定了车主能不能少折腾,能不能把精力花在生活而不是维权。

再说到智能化升级的节奏,虽然二级组合驾驶辅助已经很常见,但提升空间同样明确。比如车道线识别在复杂路况下的稳定性、不同道路场景下的策略一致性、用户交互是否让人“看得懂、控得住”。这些都是让驾驶更轻松的基础,不是为了炫技而写进参数表。L3级有条件自动驾驶在限定区域试点运营,这意味着测试和合规条件比想象更严格。真正的体验提升从来不是“宣传一句话”,而是从工程调参和系统边界管理里一点点做出来。
最让我觉得有意思的是,豪华评价体系的转变其实也在倒逼产业结构。燃油车时代拼机械素质和昂贵物料,新能源把注意力拉回智能座舱、辅助驾驶能力、整车生态和用车交互质感。这样一来,供应链不再只围绕发动机、变速箱和底盘,而更围绕芯片、操作系统、云端服务、传感器融合与软件工程。你会看到越来越多的厂商重视系统级体验,而不是只在发动机功率或外观材质上堆料。甚至一些车企开始把“可用、好用、持续好用”当作产品设计语言,更新频率、交互逻辑、语音准确率、车机响应速度,都成为更容易被用户感知的部分。

如果你问我,为什么这条路能走通,我会把它拆成两个关键词:产业协同和可迭代能力。十年前行业乱象最缺的就是协同,投机套利像是把产业当成薅羊毛的场地;十年之后能建立起来的是协同体系。车企负责整车工程和交付,科技企业负责智能化底座,监管体系逐步完善,让低质产品很难长期活下去。这样一来,技术更新才能跟着用户场景走,而不是停留在发布会的PPT里。
对中国品牌来说,我愿意承认每一家都在努力,也尊重努力本身。但我更在意努力的方向是否落在“真能提升用户体验”的地方。把车真正做安全、把续航做真实、把驾驶辅助把边界讲清楚、把座舱交互做顺滑、把生态服务做可持续,这些都需要时间和工程能力。行业从2016年前的野蛮生长期走到今天的相对成熟,付出的代价不是一句口号能替代的。现在再看那些乱象,比如骗补套利、油改电、造壳车泛滥,很多都已经被市场和监管挤出了主流舞台。
所以当你再坐进一台支持车道保持和自适应巡航的新能源车,别急着把它当自动驾驶。你可以把它当成一位经验不算全能但能帮你分担负担的副驾驶。你能感受到它把车从车道边缘慢慢拉回中心,能在长途里减轻疲劳,然后再通过自己的注意力把控安全边界。把“能做什么”和“不能做什么”讲清楚,才是这十年真正留下的工业文明。科技豪华不是把按钮砍到越少越好,而是让交互更顺、让功能更可靠、让车主更清楚自己在做什么。青岛的海风一阵阵,车主的日常也一天天,真正值得夸的,是这些能力能不能在每一次开车里稳定出现。