2026电摩1-9月销量:雅迪61万辆,绿源丢冠,春风极核、宗申居前5

2026年三季度末的这张电摩榜单,最扎眼的一幕是:绿源前8个月还压着雅迪,1-8月绿源50.67万辆、雅迪45.96万辆,结果9月单月雅迪猛冲,把累计销量拉到60.86万辆,反超绿源10.78万辆,重新坐回销冠。绿源停在50.08万辆,从“领头羊”变成“丢冠的那一个”。这可不是什么小波动,是电摩圈真金白银的渠道放量博弈。
中国摩托车商会给的口径很硬:2026年1-9月,电动摩托车总销量293.67万辆,同比涨13.32%;同期燃油摩托国内销量405万辆,同比只涨2.47%。电摩增速是燃油内销的5倍多,谁还敢说电摩是小众玩票?
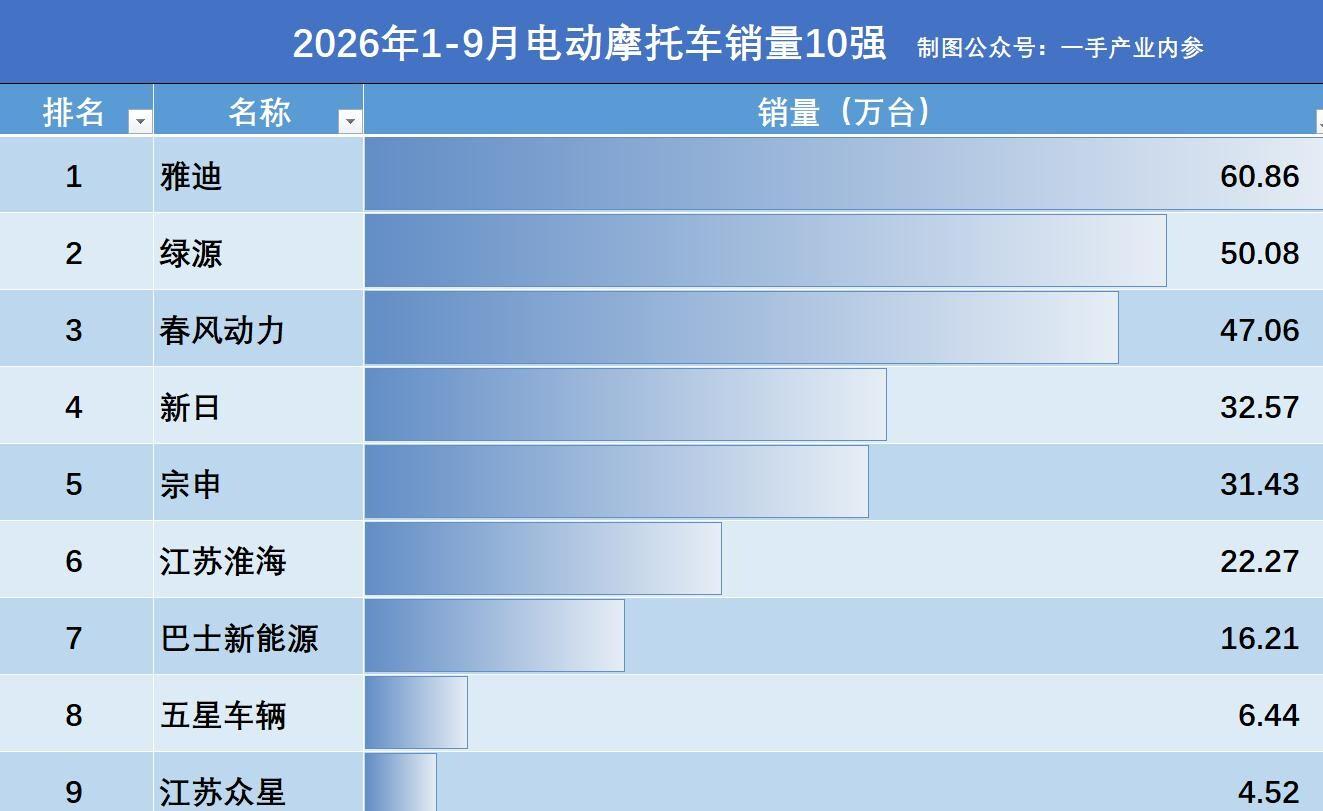
雅迪这60.86万辆怎么来的?上半年雅迪其实憋着没发力,1-6月才33.11万辆,被绿源38.88万辆压着打。到了三季度,雅迪把门店铺货、新国标合规车型、以旧换新补贴全绑在一起推,9月单月直接把差距抹平还反超。领先第二名超10万辆,这不是险胜,是渠道密度和合规车型供给的碾压。
绿源没崩,只是节奏断了。1-9月50.08万辆,同比去年上半年还涨了72.65%,电摩仍是它最粗的那条增长曲线。丢冠的核心不是产品不行,是Q3终端备货没接住雅迪的冲量,加上极核在年轻用户里抢走了一部分“运动电摩”心智。
第三名春风动力,极核47.06万辆。这个数据放在去年没人信——2025年极核全年才55.12万辆,2026上半年就30.33万辆、同比涨144.8%。春风是造燃油摩托起家的,极核把摩托车级车架、减震、电控丢进电摩里,再叠APP无感解锁、定速巡航、TCS,抢的不是买菜大妈,是原来盯九号、小牛的年轻人。燃油厂做电摩,第一次从“试水”变成“探花”。
第四新日32.57万辆,第五宗申31.43万辆。新日是老牌电动车上市厂,靠锂电化和工信部目录车型稳稳吃下沉市场;宗申更特殊,燃油榜前10里它排第4(99.21万辆),电摩榜又排第5,是唯一油电双十强厂。宗申的打法是把燃油渠道里的县乡网点直接挂电摩样车,维修、配件、置换一套体系复用,不用重新养渠道。
往下拆梯队更刺激。第一梯队5家全过30万辆,合计202.01万辆;第六淮海22.27万辆、第七巴士新能源16.21万辆,靠的是县域商用、外卖换电、短途货运基本盘;第八五星车辆6.44万辆、第九众星4.52万辆、第十金翌4.47万辆,三家加起来才15.43万辆,不到雅迪四分之一。
TOP10合计275.92万辆,占电摩总销量93.96%。剩下不到6%的盘子,分给全国几十个长尾厂。新国标把电动自行车锁死在25km/h、48V、400W,3C认证和工信部目录把非标电摩挡在补贴和上牌之外,合规成本一台车多200块以上,小厂连零件检测费都摊不薄。
看9月单月更明显:全行业电摩产销36.42万辆和37.05万辆,环比涨6.3%,同比涨14.93%;而燃油摩托9月产量环比还降2.94%。电摩是在燃油环比回落的背景里逆着冲。
极核的店也在疯开,2025年底2050家门店,一年新增1260家,一二三线全铺。九号2025年电动两轮车卖409万台、毛利率23.76%,小牛守住高端差异化,这些品牌没进商会“机动车电摩”前十口径,但在智能电摩心智里把春风、雅迪、绿源都逼着做车机系统。
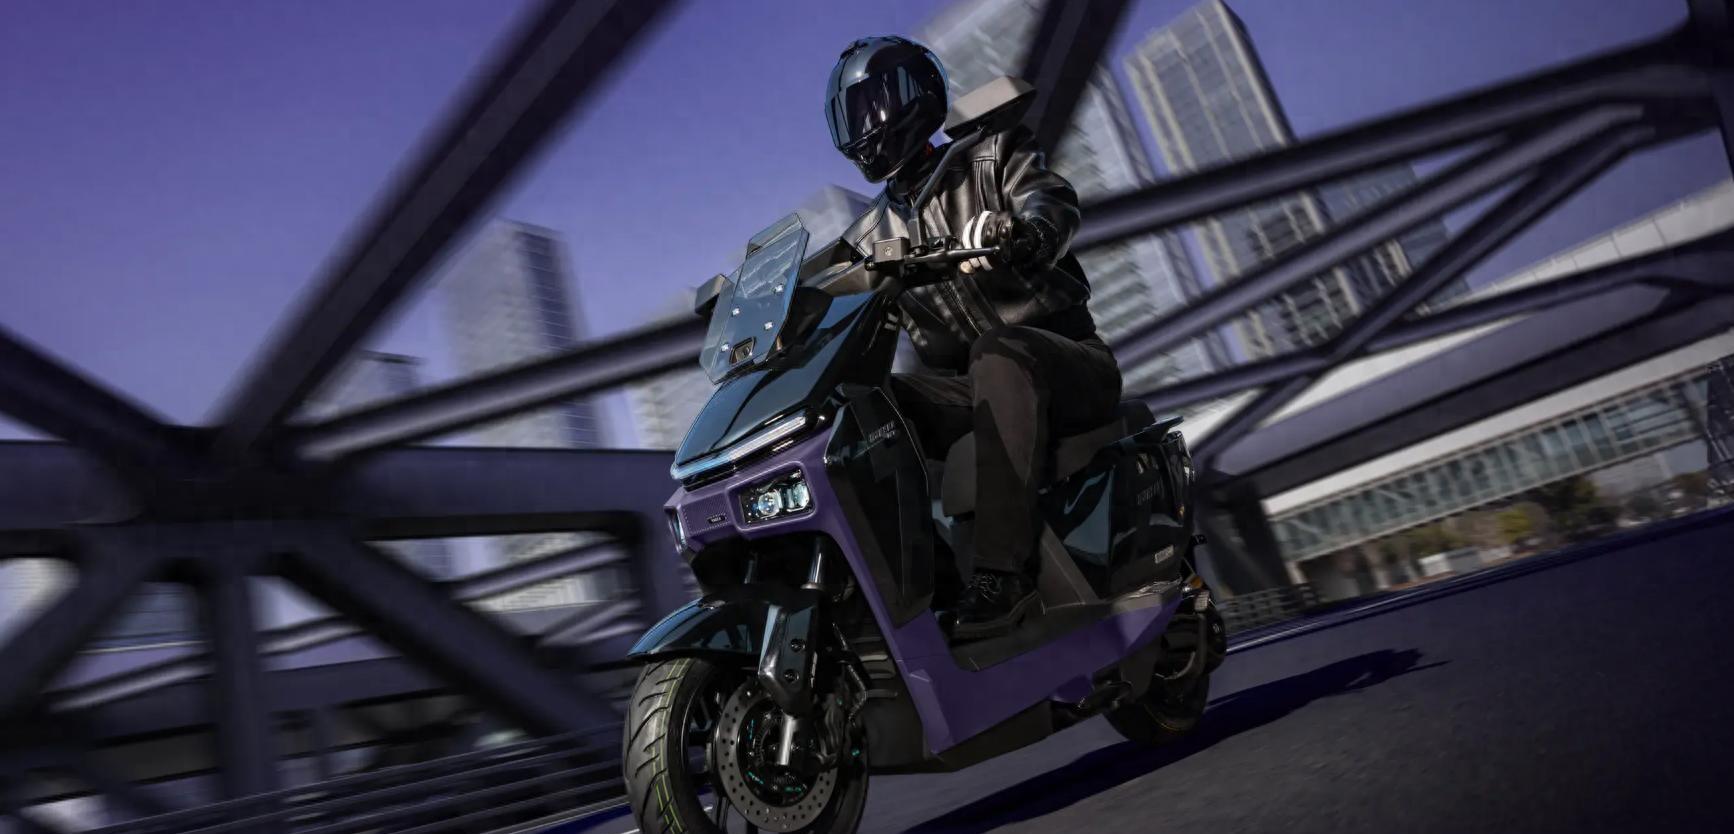
终端经销商反馈更直白:多地门店电摩成交占摩托车销量七成以上。外卖骑手要续航和载货,通勤族嫌25km/h太慢,县乡用户要能上牌能跑远路,电摩把这三拨人全吃了。新国标实施后,电动自行车边界清晰,原来买3000块电自的人,加一两千直接换机动车电摩,D照考试热度跟着涨。
上半年数据也印证拐点:1-5月电摩149.02万辆涨5.2%,4月单月38.37万辆涨35.24%,6月同比涨55.63%。绿源上半年抢到20.5%份额,雅迪在后面憋大招,春风极核从第五爬到第三。
宗申的31.43万辆里,有燃油用户换购,也有县乡市场第一次买摩托就选电摩的人。春风的47.06万辆里,极核AE4、AE5这类性能车占比高,客单价比通勤电摩贵一截,但年轻人愿意为刹车卡钳和智能仪表买单。
淮海22.27万辆、巴士16.21万辆,主打的不是酷,是耐造、能拉、换电方便。五星、众星、金翌卡在4-6万区间,靠区域经销和低价目录车活着,面对雅迪渠道下沉和极核品牌挤压,空间只会更窄。
1-9月电摩出口也在跑,全行业摩托车整车出口1516.36万辆涨11.76%,电摩跟着出海,雅迪、春风在东南亚、拉美推右舵和低温电池版本。国内增速13.32%,海外订单叠一层,头部厂产能排得比燃油线还满。
回看榜单结构:销冠雅迪(电动车巨头)、榜眼绿源(电摩老兵)、探花春风(燃油跨界)、第四新日(上市老厂)、第五宗申(油电双修)。三种出身、两套动力路线,挤在同一张表上。
9月反超这件事,暴露的是电摩竞争维度变了:以前比谁车架便宜、电池能装,现在比谁有3C目录、有智能系统、有县域售后、有D照用户运营。雅迪赢在“全链路合规+渠道一次性铺满”,绿源输在“Q3没把量压出来”,极核赢在“把摩托质感做成消费电子”。
1-8月绿源50.67万、雅迪45.96万、春风41.89万,三者咬得很紧;9月一过,雅迪单月净增14.9万,绿源只增2.41万,春风增5.17万。一个月的放量差,把全年座次重排了。
电摩总盘293.67万辆里,TOP3吃掉158万辆,TOP5吃掉222万辆。长尾厂不是没车卖,是没资格进补贴、没渠道推新国标款、没研发摊智能成本。
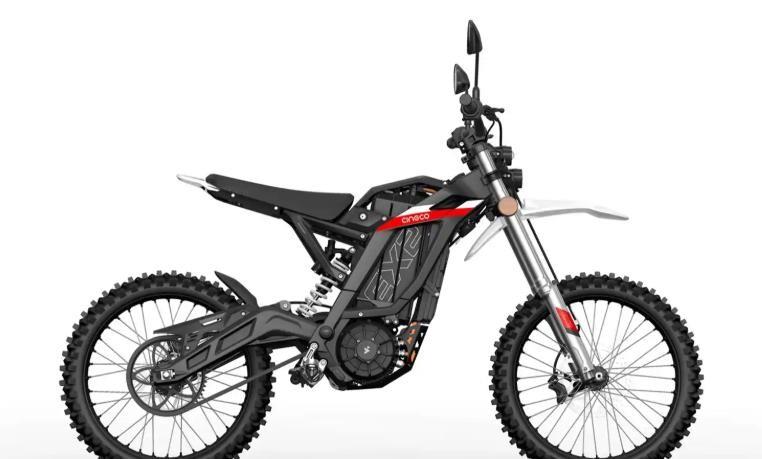
新国标落地满一年,25km/h电自限速把一部分需求挤出来;3C整顿到10月底过渡期,Q4小厂出货还会抖一抖。极核门店2050家、九号门店破1万家,智能派在抢“第二辆车”,雅迪绿源在抢“家庭主力车”,宗申淮海在抢“生产工具车”。
2026年前三季度这张表,雅迪60.86万、绿源50.08万、春风47.06万、新日32.57万、宗申31.43万、淮海22.27万、巴士16.21万、五星6.44万、众星4.52万、金翌4.47万。数字摆在这,谁在冲量、谁在掉队、谁在跨界抢饭,一眼看穿。
上半年绿源38.88万、雅迪33.11万、春风30.33万;到9月底变成60.86、50.08、47.06。三个季度跑完,雅迪多卖27.75万,绿源多卖11.2万,春风多卖16.73万。雅迪三季度净增量是绿源的2.5倍。
极核2025年毛利率还是-0.03%,2026年门店和销量起来后,规模摊薄电池包成本;雅迪2025年营收370亿、净利润29.12亿,电摩只是它其中一块,但用两轮车大盘利润反哺电摩渠道,绿源没这个体量兜底。
燃油摩托国内405万辆只涨2.47%,大长江245万辆、隆鑫118万辆还是稳,但增量不在油在电。宗申油车99万、电车31万,油电合计130万,是少数两头都进前十的厂。
9月电摩产销37.05万辆,环比继续正增长;商会口径“不完全统计”,实际终端可能更高,因为商用换电、外卖定制车有些走集团采购不进零售统计。
雅迪反超绿源那天,不是雅迪多神,是电摩从“产品战”切到“体系战”:目录合规、门店、以旧换新、电池回收、D照培训、智能APP,缺一环就放不出量。绿源有产品没在Q3把体系火力拉满,春风有摩托底子但靠极核单独跑渠道,新日吃老本稳,宗申靠油电渠道复用捡份额。
看榜单别只看谁第一,看10家加起来275.92万辆占93.96%——电摩的集中度比燃油还狠。燃油前十有豪爵、隆鑫、大冶、宗申、银翔、新大洲本田、豪进、五羊本田、北方、珠峰,分散在十几个省;电摩前十里浙苏渝鲁占满,雅迪无锡+绿源浙江+春风杭州+新日无锡+宗申重庆,产业链扎堆到渠道互相借力。
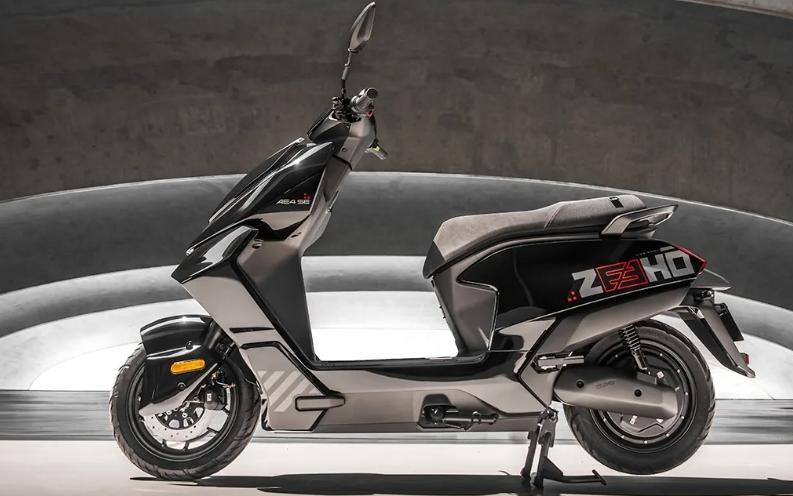
上半年电自内销2825万台同比降12.6%,电摩189.61万台同比涨13.04%。消费者不是不买两轮,是把预算从“限速电自”挪到“能跑电摩”。门店老板原话:电摩成交占摩托区七成,电自区人流量还在,但客单价和复购没电摩高。
极核抢年轻用户,九号小牛抢高端智能,雅迪绿源抢家庭通勤,宗申淮海抢县乡商用。前三里两种逻辑:雅迪绿源是“电动车厂做摩托级产品”,春风是“摩托厂做电动化产品”。极核47万这个数字,打的是“电摩必须有驾驶乐趣”这块认知。
1-9月电摩同比13.32%,Q3单季电动两轮车内销同比9.0%转正。雅迪60.86万不是天花板,是规模战样板:用全国数万门店把合规车型一次性铺到县镇,用户进店就能上牌、能试骑、能办保险。
绿源50.08万也不是败局,是“产品强、放量节奏慢”的典型。明年如果绿源Q3提前备货、极核继续开智能性能子品牌、宗申把油车网点全挂电摩,前五座次还会动。
现在看这张榜,最该讨论的不是“雅迪为什么第一”,是“春风极核47万、宗申31万挤进前五,说明燃油摩企的电摩能力被严重低估了多久”。以前大厂不屑做电摩,现在电摩增速是燃油5倍,油车渠道反而成了电摩的现成跳板。
9月单月雅迪约14.9万、春风约5.17万、绿源约2.41万。一个月的差距,写完了前三季度的反转故事。电摩这盘棋,已经不是谁会造车谁赢,是“谁能在合规、渠道、智能、品牌四件事上同时不偏科”谁赢。