裁员超2.2万!14年全球销量第一的汽车巨头也妥协了

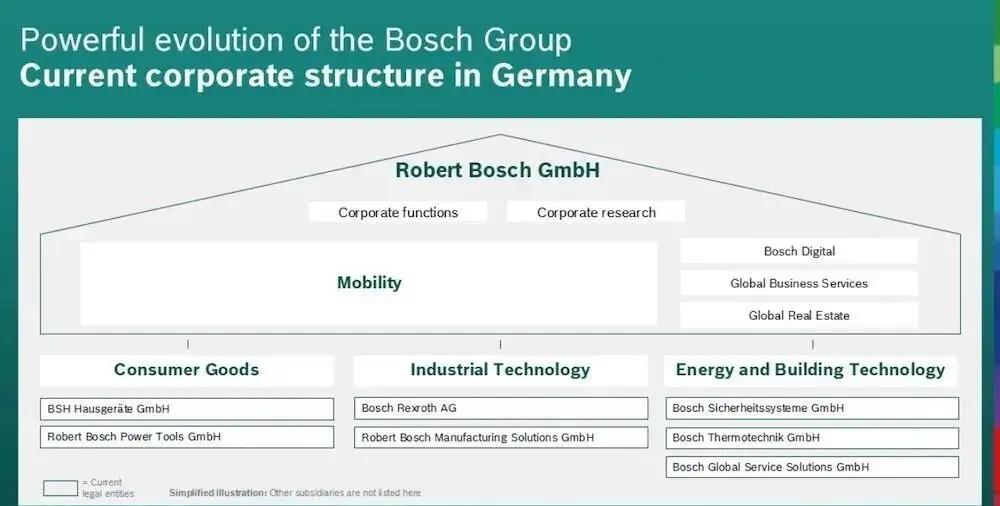
10月22号晚上,博世那条官宣像一颗闷雷落在德国车圈:因为盈利困难,要把德国境内的汽车业务、数字化、全球商务服务、全球房地产这4个服务部门从总部剥出来,变成独立运营的有限责任公司。
同步转出的还有6.25万名员工合同,拆得干干净净。
说白了,那个14年蝉联零部件销售额第一的幕后大佬,终于承认原来的跑法不灵了。
我刷到这条信息的时候,脑子里第一反应不是八卦,而是一个熟悉的词:成本。
汽车零部件看着是硬通货,可一旦利润率开始掉,工会、董事会、供应链、员工心气,都会跟着一起掉。更别提现在还叠着电动化慢、软件话语权转移、装车节奏加快这些事,车企那边刀子磨得越来越快。
再把镜头拉回国内。乘联会公布十月数据:乘用车零售160万辆,同比掉了28.9%。新能源107万辆,渗透率66.9%;油车份额同比掉40%。
一边是新能源加速,一边是油车在退。很多人只盯着整车厂和品牌,却很少有人问一句:那些在车上跑了十来年、给底盘、刹车、传感器、智驾做零部件的供应商,谁最先扛不住?
答案里,博世站得很显眼。
一家车圈的底盘和安全“老供货商”,为什么突然要重整?
不是因为它不会技术。
而是技术开始不值那么多钱,甚至变成了“大家都能做得更快、也更便宜”的商品。
PART 01 先说清楚,博世到底有多“在路上”
博世做过什么?这话不用背台词,它本来就是车企的常识。
ESP电子稳定程序、ABS防抱死制动系统,都是它最有代表性的发明和量产方向;发动机、电机、传感器、线控制动、线控转向、辅助驾驶、智能座舱等板块都涵盖。
直白点讲:马路上跑的车里,至少有一大半用过博世零部件。
它在零部件领域是那种“你不需要认识我,但我确实在你车里”的存在。
可越是这种存在,越怕行业把价值链改写。过去能靠门槛赚钱的部分,如今被重排成了另一套账本。
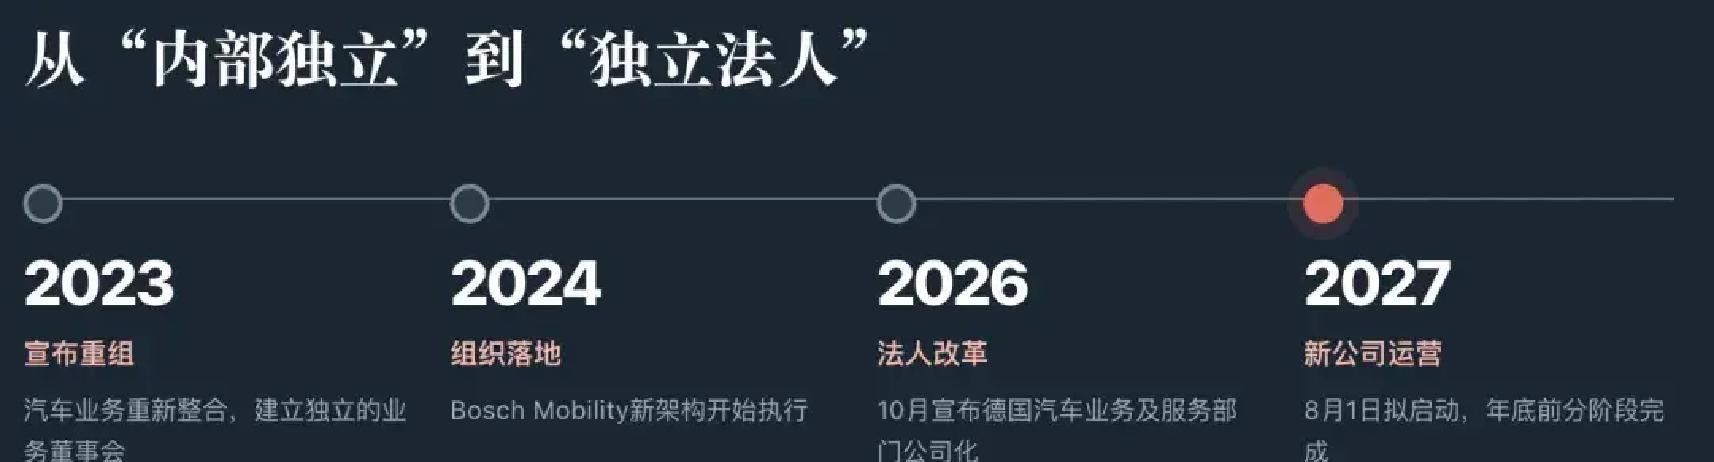
这次博世的重组时间表也写得很具体:拆分重组将在2027年8月1日运作,2027年底前完成。调整后,博世总部只保留职能部门和少量前瞻工程团队,剩下更像控股平台。
换个说法:核心业务不再像以前那样“在总部手里统一抓”,而是拆出去让它自己去找资本市场的定价、去承担更直接的盈利压力。
PART 02 最受伤的不是整车厂,是零部件利润
很多人以为,油车卖不动只是整车厂问题。
可博世的账不是这么算的。它的汽车业务占集团销售额很大比重。根据素材信息,2025年博世占集团销售额约61.4%的是汽车智能出行板块。
博世自己公布的经营结果也很刺眼。2025年博世营收910亿欧元,同比只涨0.7%。
但营业利润18亿欧元,几乎腰斩。利润率2%,自由现金流3亿欧元,只是2024年的三分之一。
更关键的是汽车业务的利润走向:
汽车业务营收558亿欧元,同比涨0.1%,但利润率一路向下:2023年4.4%,2024年3.8%,2025年1.8%。
这种掉法,市场会怎么理解?就是大家讲究一句话:卖100元只赚1块8毛,利润薄得像北京秋天的风,吹一口都觉得凉。
到2026年上半年,汽车业务278亿欧元,同比降0.5%,还计提2.7亿欧元减值,理由是电动化推进慢于预期。
这不是一句情绪话,而是业务在真实发生“缺口”。
缺口来自两条主力产品线的份额回撤和装车节奏变化。
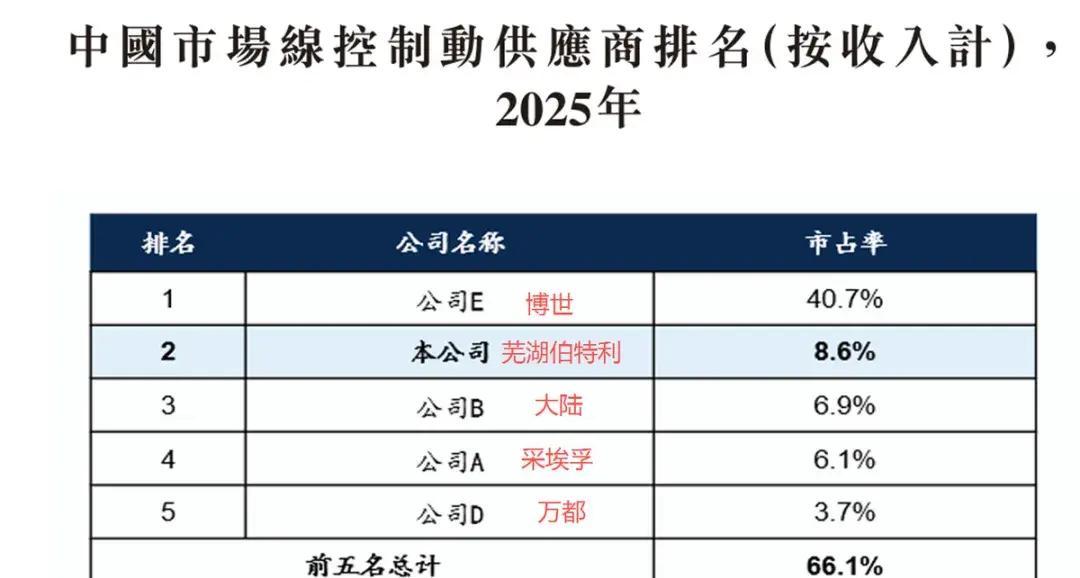
线控制动这条路,博世2022年在中国占六成以上,2025年掉到四成左右。
行车辅助驾驶装车量,2024年还有20%,今年不到10%。
份额退得这么快,是因为行业需求变了。车企要快、要灵活、要便宜。一套软硬件横跨四五个部门,过去总部审批一轮能拖两个月;现在车企要的是短周期迭代,供应商跟不上,就会被挤出“话语权”。
所以别只看新能源汽车渗透率。真正压在供应商头上的,是“定价权”和“更新节奏”。
PART 03 一个旧伤口,缺芯把门撬开了
你要问这几年博世为什么会这么难受?素材里点出了一个关键拐点:2020年末那场缺芯。
缺芯发生时,ESP和iBooster等产品供不上货。中国车企被迫找替代。
当时伯特利、格陆博等公司拿到定点,从入门车往上做,把中高端的生意也接走。
这里有个现实问题:
ESP功能被收进底盘域控后,软硬件边界就不再像过去那样稳定。比亚迪云辇、华为途灵、蔚来天行这些路线里,“硬件可能还是博世”,但软件利润的那段被车企顺势挪走了。
辅助驾驶也一样。博世更早就做了相关布局:2011年立项,2014年推出量产方案。那几年不少品牌用博世全家桶。
但博世不供大算力芯片,车企只买摄像头和雷达,算法自己写。
于是最值钱的那段,转到主机厂手里。
以前产品能守住二十多年,是因为车企换代慢。一个产品进平台能吃很久。
如今车企要快,意味着供应商需要更快更新,定价也更容易被重新谈判。
所以博世不是突然不会做技术,而是“技术稀缺”的光环变弱了。
PART 04 这次重组,博世其实在学别人的招
在处理不赚钱的汽车业务这件事上,德国同行动手比博世更早。大陆集团和采埃孚是两种不同剧本。
大陆集团把汽车业务拆出去上市。2021年先把动力总成拆成纬湃科技独立上市;2025年9月又把汽车子集团拆成欧摩威,在法兰克福挂牌。
简单理解:把账本拆开,让资本市场来给这块业务重新定价,盈亏自己背。
采埃孚则更直接:把不赚钱的乘用车辅助驾驶业务卖掉,把这块烧钱的部分从自己的业务里拿出去。
素材里提到,乘用车辅助驾驶业务卖给了三星旗下的哈曼。
博世更保守,所以它选择了另一条路:
不像大陆那样直接全拆去上市,也不像采埃孚那样直接打包卖掉。博世这次是把总部管理的四块部门从总部剥出来,变成独立有限责任公司。
保守到什么程度?素材里说得很明白:博世会不会跟上分拆和资本化的更激进路径,明年大概有答案。
但从组织调整的力度看,它其实已经在承认:继续用旧模式管汽车业务,账本越来越看不下去。
PART 05 裁员、准备金、工会谈判,这些细节都说明什么
这不是第一次动刀。素材里写到,早在2024年博世就开始裁员。
起初在德国自动驾驶软件部门裁掉开发乏力的1200人,后来扩到去年下半年全球累计裁员2.2万人。
裁员涉及半导体、消费品、汽车硬件等,甚至出现工厂转型、产能转移、关停。
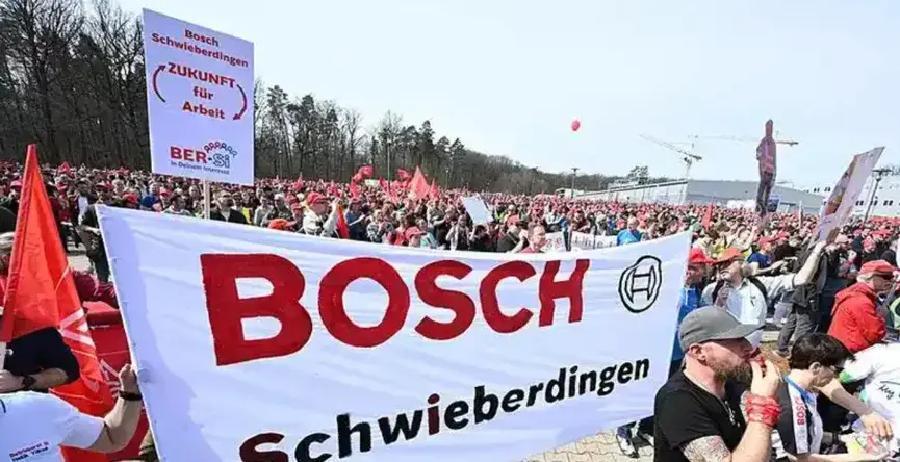
这么大规模的裁员惊动了德国金属工业工会和劳工委员会。它们和博世高层进行了多轮谈判。
职工委员会负责人弗兰克说过一句话很扎心:以前来博世工作几乎肯定能干到退休,现在完全不是这样。
博世的表述是希望尽可能保障就业,但依然可能避免不了大规模裁员。
为了这次重整,博世在账上预留了27亿欧元准备金。
如果把这笔钱加回利润里,营业利润会从18亿涨至45亿,利润率从2%提升到4.9%。
这意味着什么?
不是“还能扛”。更像是把困难提前摊开,让数字先把坑填一部分,避免更大的连锁反应。
PART 06 组织换人也在换逻辑:更快、更简化
博世董事会主席哈通刚续签合同就递辞呈,7月1日交棒给费舍尔。
哈通是机械工程博士,从能源、工业、建筑一路做上来。费舍尔经济学出身,做过咨询,在博世长期管战略和资产配置。
费舍尔对媒体表达的核心方向是:竞争对手尤其来自亚洲的压力在加剧,必须更快把创新产品推向市场,并且提到希望彻底简化博世。
这句话放在组织结构调整上,就不难理解:
把总部角色变小、把业务单元变成更清晰的公司实体,用更直接的业绩逻辑倒逼节奏。
还要注意一组数字对照。博世2023年把汽车业务整合成Bosch Mobility,喊过2029年做到800亿欧元。
从558亿欧元起步,四年要年均复合增长9.4%,但实际增速是0.1%。
第一轮的目标没走到。
另外一个样本更直观。素材里提到大陆集团欧摩威净亏损6.55亿欧元,主因是裁员和分拆的一次性支出,剔除后调整后的息税前利润7.17亿,同比增45.5%。今年上半年又跌39.8%,利润率只剩1.8%。
采埃孚卖掉烧钱的业务后,利润率从3.6%升到4.9%,自由现金流同比翻倍。
这两套结果放在一起,大家能看出来的是:
能让利润变好看的方法,往往是降负债、砍成本、砍掉烧钱的业务。分拆只是让这些动作更容易执行,不会自动长出利润。
PART 07 轮到博世学会一件事:在中国适应“采购条件”
有人会问:博世在中国难道没机会?
素材里给了两个很具体的数字。博世2025年中国汽车业务收入1223亿元,一半以上来自中国品牌,比合资品牌赚得更多。
这听起来是积极信号,但背后也有现实压力。以前是车企来学博世的质量管理,现在轮到它去适应对方的采购条件。
当技术不再是稀缺品,讲价的底气就会变薄。
以前靠质量和成熟度吃饭,现在还得靠更短的开发周期、更灵活的供货方式,甚至靠和车企一起把价值链重新切分。
所以博世也在调整策略。素材提到中国区没有跟着裁员,2026北京车展期间宣布在华新增至少1000个岗位。
还提到今年2月与蔚来签的合同覆盖底盘、转向、动力总成和传感器,落在蔚来、乐道、萤火虫三个品牌。
一辆中国车早于任何一辆德国车用上博世的新技术,因为从定点到量产,中国那边跑得更快。
这说明两件事。
第一,技术还在。
第二,决定胜负的节奏和定价权,正在从传统优势转到更快、更贴近主机厂需求的一方。
PART 08 最扎心的那句,北京也听得懂
素材里提到一句德国俗语:在博世端饭碗,把嘴闭严实,说的是能吃到退休。
现在这话不作数了。
对我们普通人来说,这句话背后是同一个逻辑:
行业节奏变了,旧经验不再保证“饭碗稳稳当当”。
不是因为谁不努力,而是因为规则换了。
这轮变化里,博世做的动作很具体:4个服务部门从总部剥出来,变成独立有限责任公司;计划到2027年8月1日运作、2027年底前完成;汽车业务和数字化、全球商务服务、全球房地产一起被纳入调整;6.25万名员工合同同步转出;账上预留27亿欧元准备金。
如果你把这串信息串成一句话,就是:
博世不再只靠过去的“技术和规模”,它开始用更像资本市场的方式重新核算汽车业务。
但对车企、对消费者、对整个行业来说,真正的影响还在路上。
因为当供应商利润率一路往下,下一次谈判就会更硬;当软件利润被切走,零部件的价值边界也会重新被讨论;当装车节奏被压缩,研发流程就会更难沿用过去的长周期。
现在我们再看国内十月的车市数据,会更容易理解那种“海面平静但水下翻涌”的感觉。乘用车零售160万辆,同比掉28.9%,新能源渗透率66.9%,油车份额同比掉40%。车市在换赛道,供应链的账本也在换赛道。
博世14年第一还在,只是它得重新学一遍怎么挣钱。
学的方式不再是继续“把旧锅煮老汤”,而是把锅拆开、把人和业务的边界理顺、把盈利逻辑重新对齐。
这套操作对员工是压力,对投资人是信号,对行业是提醒。
你要问谁更受伤?
不是大众、丰田那种看得见的角色。
更像博世这种把安全和底盘做成标配的供应商。
因为它最擅长的那套优势,正在被行业的新节奏一点点磨平。