车企集体持续堆料HEV, 别跟风乱买车 ,真正的黄金转折点在2027年

车圈现在有个挺逗的说法:HEV油混“同比暴涨45%”,2027才是黄金拐点,现在买都是冤种。
先把这个数掰正。
乘联会口径下,2026年1-5月国内HEV批发量是39.2万辆,同比只涨了4.5%。 5月单月批发9.2万辆,同比+26%、环比+28%,看着猛,是因为同期纯电批发都开始往下走了。
零售端更没那么神话——1-5月HEV零售同比还跌了大概4.5%。 只是纯电跌8%、插混跌24%、燃油车跌超35%,把它衬得像“逆势暴涨”罢了。
所以真相就一句:不是HEV突然封神,是别人塌方的时候它没塌。
前几年HEV在国内啥地位? 日系自留地。
丰田THS、本田i-MMD,两家用技术把门,别的车企基本不碰。 想买台不插电的混动,绕来绕去就那几台车,价格还硬。 国产那边钱全砸插混和纯电了,HEV像个“过渡活化石”没人认领。
转折点在2025下半年到2026年。
插混亏电油耗翻车、纯电冬天掉续航的老问题没解决,一大批没固定车位的家庭发现:自己根本不适合背块大电池。 HEV不用桩、加油就走,反而卡回了最舒服的位置。
车企不是看懂了技术,是看懂了账。
长安是这轮最急的。
价格也直接捅下来了——第四代逸动蓝鲸超擎抢订7.99万起,CS55 PLUS蓝鲸超擎同样7.99万起。 混动版和燃油版同价,这事两年前不敢想。
长安自己透露过,HEV月销一度被电池供应卡在5000台,8月开始四款车一起放,目标月销1.5万台。
吉利走的是另一条路。
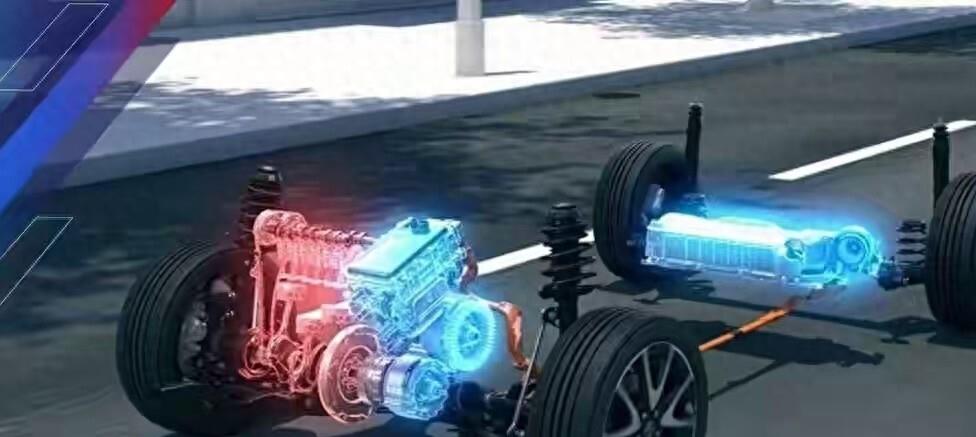
技术逻辑跟日系反过来:日系是“油为主、电帮忙”,吉利是电驱主导,发动机只在高效区间干活。 i-HEV纯电行驶速度能到66km/h,发动机工作时间比传统THS少27%。
热效率数字也卷到日系脸上——吉利混动专用机热效率标到48.41%,拿了中汽中心认证;长安蓝鲸超擎44.28%;奇瑞鲲鹏HEV 2.0后来标到48.57%。
这些数不用全信,但方向没错:国产HEV不是在抄THS,是把插混那套三电供应链砍掉外接充电口搬过来用。
奇瑞有点意思,没跟“1度电”的节奏。
3月发犀牛H油混电池,5.1kWh;4月“新燃油之夜”又亮了5度电HEV方案。 电池容量是长安的三倍,低速电驱介入时间更长,还能撑驻车用电和外放电。
鲲鹏超能HEV 2.0架构是1.5T+P1+P3+单挡DHT,亏电油耗官方给到2.68L。 走量轿车的HEV版本还得等。
长城、传祺属于“技术有了,车没全到”。
长城归元HEV/Hi2,工信部申报了大狗、大狗Plus、猛龙、H6L、高山8这几款,两驱四驱都有,规划大电量电池3.6度上下,国内版本还没正式上市。
传祺星源超级双擎是2026年4月发的,电池4.8-5.4kWh,首搭新一代GS8,预计四季度;现款GS8、M8还在用丰田THS授权。
也就是说,自主自研HEV真正铺到终端,窗口在2026下半年到2027。
合资那边也没睡。
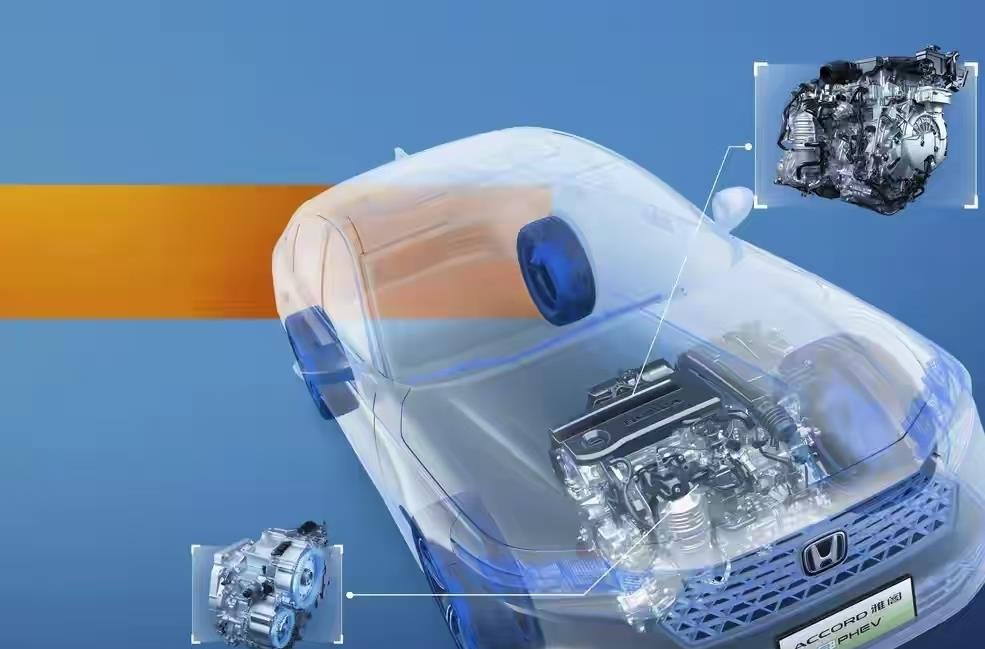
本田2026年5月把“2040全面电动化”的目标撤回了,资源切回HEV,2027起投次世代e:HEV,到2029财年全球15款新车,新一代系统成本降30%+、油耗再优化10%。
大众更实在——一汽-大众华东基地HEV电池包项目2026年4月在青岛投产,年产能12万台,供货国内也供货全球。 MQB平台改HEV,底子还是燃油车调校,补的是“合资没便宜混动”这块空。
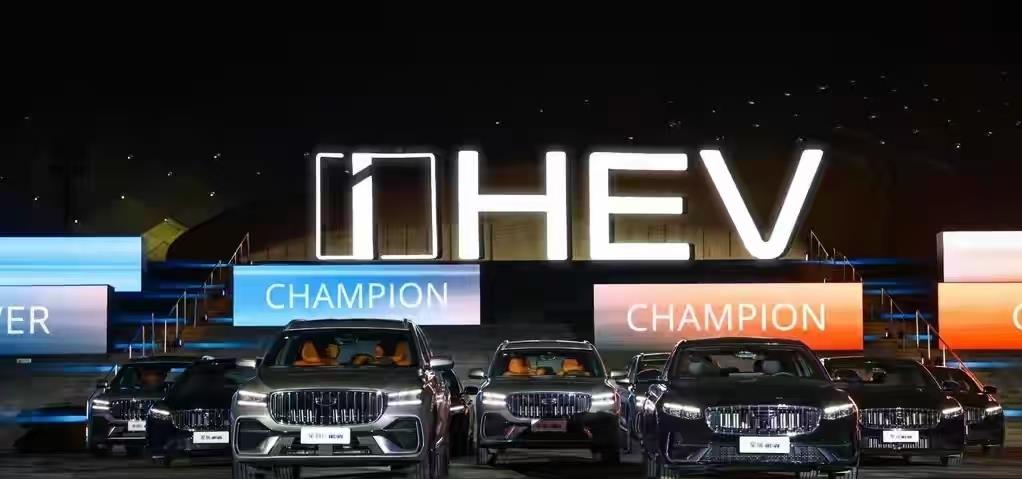
为啥全挤到这条道上? 不是情怀。
双积分还在卡平均油耗,HEV按低油耗车0.1倍核算,比重做纯电平台便宜太多。 燃油车份额掉得厉害,主机厂把原来卖燃油的主力款直接换成HEV,产线、供应链、经销商都不用重来。
还有出海——东南亚、中东、拉美认油混不认桩,HEV是国内卷完能直接拿去南美中东卖的东西。
说回普通人买不买。
有固定车位、每天通勤三四十公里以内,插混或纯电还是更省,HEV省的那点油费抵不上充电成本差。
没桩、老小区地库装不了表、市区堵+周末跑高速混着来,HEV的适配度就上来了。 不用改习惯,油箱加满就走,电池小、浅充浅放,衰减焦虑比插混低一截。
但HEV在国内大多挂蓝牌,不享新能源购置税减免,限牌城市先看本地政策再下单,别听销售一句“混动都算新能源”就信了。
同款车系里,HEV版和燃油版价差已经被长安压到几乎贴脸,但奇瑞、长城、传祺这批新车真到店还要等排产和电池供应。
车企自己都把节奏排在2026年底到2027——不是现在不能买,是现在这批是第一批吃螃蟹的价。
油混翻红是真的。
“暴涨45%”是假的。
“2027黄金拐点”也不是技术突变,是长安吉利先把坑占了,奇瑞长城传祺把车补上,丰田本田把换代拿来防线,选择一下子密起来而已。