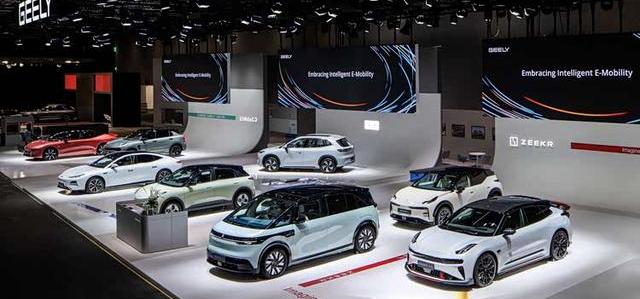
零跑断层第一背后隐藏车市巨大反差:九月造车新势力销量洗牌,谁在裸泳一目了然

十月的风吹在脸上已经带着凉意,可汽车圈里的热浪却一点没退。
翻开九月份的交付成绩单,国内十家主流新能源车企一共交出了八十万九千辆的答卷,同比增长百分之十四点三。
数字看起来挺提气的,在大家天天喊着存量竞争的当口,这个增速证明新能源车还在继续抢传统油车的饭碗。
可是坐在方向盘后面琢磨这些数据的时候,我总觉得表面的繁荣底下藏着不少暗流。
这八十多万辆车绝对不是均匀地洒在每家车企头上,而是被几条深深的鸿沟切得七零八落。
站在队伍最前面的零跑汽车交出了一份让人直呼看不懂的成绩单,单月全球交付十万五千六百五十六台,同比增长百分之五十九。
当别人还在三四万台的量级里扑腾时,零跑已经把身位拉开到了另一个维度。
我上周刚好去试驾了他们店里摆在最显眼位置的那款家用SUV,拉开车门坐进车里,触手可及的地方用上了大面积的软质包裹,中控台那块大屏划起来顺滑得不像这个价位的东西。
开起来底盘调校也是偏向稳当的家用风格,过减速带时那种扎实感很难让人相信它把价格压得那么狠。
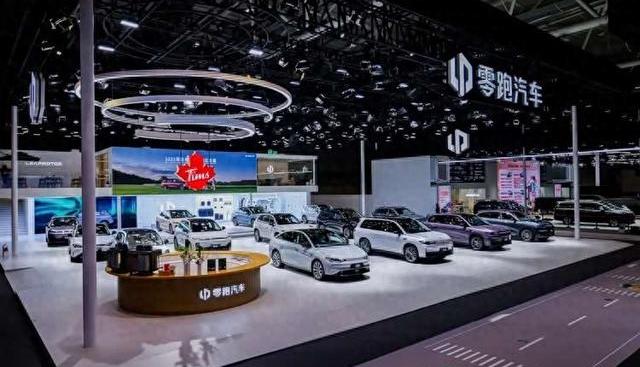
零跑用十万到二十万的平民价格,精准砸中了中国普通家庭对大空间和高配置的刚需。
销量冲上去以后,庞大的规模把供应链成本生生压了下来,这套正向循环一旦转起来,后面的追赶者确实压力山大。
不过,极致的性价比真的是无敌的吗?
我开着车在拥堵的高架桥上慢慢往前挪,心里其实画了个问号。
大众化市场对价格固然敏感得像根琴弦,一碰就响,但当价格被卷到地板上的时候,车企的利润空间也被挤压得薄如蝉翼。
长期靠着微薄的单车利润过日子,总归让人悬着一颗心。
没有足够的资金反哺核心技术的研发,或者迟迟没办法在高端市场上撕开一道口子,保不准哪天就会陷入低利润率的泥潭。
价格战打到最后,拼的不仅是抠成本的本事,更是谁能跨过那道通往品牌向上的坎。
目光移到二十万到三十五万的主战场,这里的硝烟味简直能把人呛着。
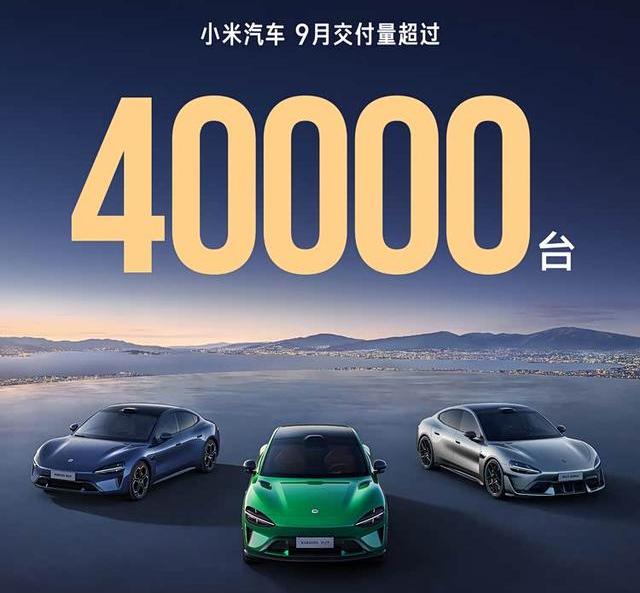
小鹏、小米、蔚来和极氪这四家车企在九月份杀红了眼,月销量齐刷刷挤在三万七千台到四万一千台的狭窄弄堂里。
从第一名到第四名,彼此之间的差距竟然不到五千台。
这场景就像是一场自行车赛的冲刺阶段,十几个运动员死死咬在一起,谁要是稍微松一口气,立刻就会被后面的人挤出赛道。
小米的新车澎程刚一露面就贡献了一万多台的交付量,蔚来靠着多品牌矩阵稳扎稳打,极氪更是拿出了翻倍增长的凶猛势头。
在这个价位里买车的人,对品质和智能化的要求挑剔得很,车企稍有闪失,消费者转头就会奔向隔壁展厅。
跟这几家的贴身肉搏相比,理想和鸿蒙智行在九月份的数据却出现了意料之外的回落。
我身边有些朋友本来正打算下定,结果听说改款车马上就要上,硬生生把钱又揣回了口袋里。
大厂在旺季掉队,根源就在于产品周期的衔接出了缝隙。
现在的新能源车市简直快得像按了快进键,隔壁老王去年刚买的旗舰,今年改款直接降价增配,老车主坐在车里看着刚买几个月的爱车飞速贬值,心里那叫一个不是滋味。
这种高强度的产品迭代速度,确实在快速透支消费者的信任。
车企为了抢占市场份额把新车周期缩短到半年甚至几个月,可买单的人却成了频繁当小白鼠的牺牲品。
这种内卷模式能帮企业在短期内续命,但绝对建立不起长久的品牌忠诚度。
把九月份的乱象串起来看,大家其实都在两条路上挣扎,一条是往下拉身段拼命走量,另一条是往海外运车寻找新的增量。
海外市场那片汪洋大海成了很多品牌眼里的救命稻草,谁能把车卖到大洋彼岸,谁就能多喘一口气。
对于咱们普通打算买车过日子的人来说,看着满大街眼花缭乱的新车和每个月准时发布的销量排行榜,千万别被那些华丽的数字迷了眼睛。
车企为了冲榜可能会搞出各种营销把戏,但落到我们自己的钱包上,买回家的车能不能安稳地开出门、售后服务是不是随叫随到、卖车的时候是不是保值,才是实实在在的硬道理。
那些二十到三十五万区间打得不可开交的品牌,为了争夺客户恨不得把所有的优惠和权益都掏出来,这对于买车的人来说倒是个绝佳的窗口期。
看着车窗外川流不息的车流,我想,最好的选车方式从来不是去数榜单上的名次,而是握紧方向盘时,心里踏实的那份感觉。