爱开油车的车友偷着乐吧:不出意外的话,明年起油车将迎来3大变化

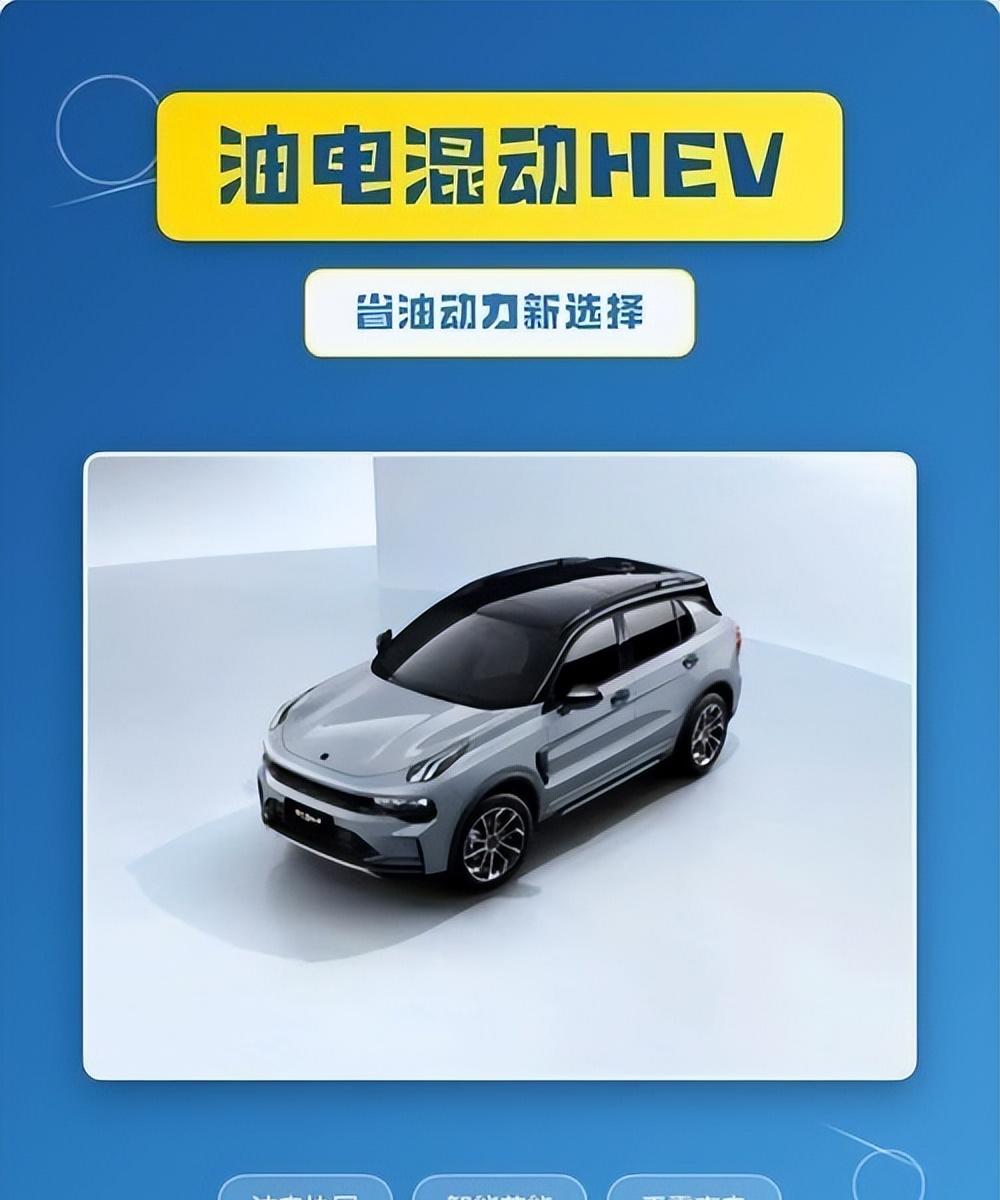
先把最实在的产业结论撂这:明年汽车板块能走出独立行情的主线,既不是炒了三年的纯电赛道,也轮不到躺平等死的传统燃油车,而是不用插电的HEV油混——也就是老司机常说的“新油车”。这不是游资炒题材的短期套路,是消费端、产业端、政策端三方凑齐了的确定性趋势。
但丑话我也说在前头:沾“混动”就涨的好事不存在。纯电产能过剩的雷、老燃油车被淘汰的坑,照样会埋追高的散户。涨了怎么拿、跌了怎么躲,哪些方向能蹭红利、哪些要赶紧绕路,全是基于公开数据的大白话,大家自己对照。
前阵子刷到个二手车商的采访,干了十几年的老赵,现在收车先挑HEV。三年车龄的国产油混紧凑SUV,收价比同级别纯燃油还高一万。五年车龄的热门纯电,挂牌俩月没人问,他说现在纯电敢按斤收。
这话糙理不糙。中国汽车流通协会的公开数据摆在这:纯电三年保值率普遍比同级别燃油车低十几个点。电池衰减这事落到二手交易环节,就是真金白银的差价。
做实体生意的,对风向的敏感度比很多坐办公室写研报的分析师准得多。今年8月的新车交强险数据更直接:乘用车五条动力路线里,纯燃油销量同比掉四成,插混、增程掉两成多,连之前一路狂奔的纯电都开始微降。唯独HEV卖了8.5万多台,同比涨9.4%。
是2026年整个乘用车市场里,唯一还站直的那条腿。
之前市场吵了好几年“油电之争”,总觉得不是纯电把油车彻底干死,就是油车死守江山不退让。现在看根本不是这么回事。消费者拿脚投票,直接绕开了非此即彼的两头,奔着中间的混动去了。
很多人对HEV的印象还停留在十几年前的日系车:省油是省油,但踩油门半天不走,肉得慌,售价还比同款油车贵两三万。
但这轮自主车企做的HEV,早就不是老物种了。
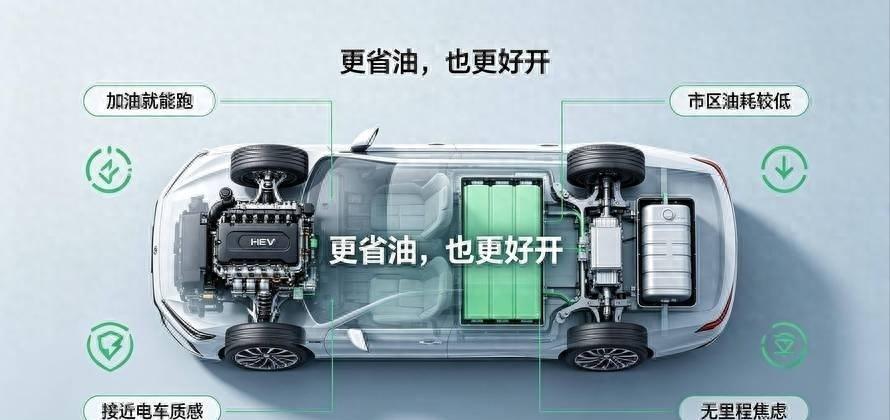
说白了,过去五年自主品牌死磕插混,把电驱、混动专用变速结构、高效发动机、热管理这些硬功夫全磨透了,整套技术平移到HEV上,几乎是降维打击。低速走纯电,中速电驱为主、发动机发电,高速交给发动机直驱。油门一踩,先出来的是电机扭矩,中段推背感比老油车直白得多。实测油耗落在百公里4到5升。
给大家算笔家用账。普通家用SUV按百公里8升油耗算,一年开两万公里,换HEV一年能省四五千块油钱。
这不是广告词里的“更省油”。
是房贷、补课费、父母医药费面前,能喘口气的几张活钱。
放回股市里说,之前市场给HEV的估值,一直按“过时过渡技术”算。现在产品力直接戳中普通家庭的核心痛点,估值首先就要修复。别小看每年四五千的成本差,10到20万是国内家用车的主流预算区间,这个价格带的用户对使用成本敏感度最高,量级撑起来就是不小的行情。
再一个颠覆认知的变化,是HEV的全生命周期成本,已经跑赢了传统燃油车。
早些年买混动,得先多掏两三万购车款,再靠每年省的油钱慢慢往回找补,多数家庭觉得不划算。现在不一样了,10到20万的主流价格带里,国产HEV直接对标同级别合资燃油版,个别车型定价甚至更低。预算卡15万的家庭,不用在“低配混动”和“顶配油车”里二选一。
更关键的是残值。
HEV的电池体积不大,工作状态温和,不像纯电背着一块七八十度电的“大沙袋”,衰减速度快。发动机、电机、变速结构都是走了几十年的成熟工业路径,修理厂摸得透、备件铺得开、维修周期估得准。二手车商愿意收,车主心里就有底。
普通家庭一台车开5到8年就会换,二手出手的差价,往往直接决定下一台车能不能顺顺利利接上。反观插混、增程,电池占成本比重太高,技术迭代还快,三年后新车一出,老车价格直接往下掉一个台阶。
看消费趋势别光盯着厂家发布会吹了多少新车型,去二手车市场转一圈就懂。车商愿意加钱收的路线,才是真有长期生命力。现在老赵们愿意给HEV溢价,等于提前用真金白银给这条路线的全生命周期价值做了背书。
第三个变化,藏在产业链的话语权转移里。
丰田目前在HEV市场的份额还超过七成,但增速早就被自主品牌追着跑。各家的混动技术平台今年全摆到了C位,电池能量密度、发动机热效率、电控响应速度,拉到一张表里对比,国产已经不虚,局部领域还跑到了前面。
日本人握了二十多年的混动技术壁垒,中国车企只用大约五年就追平甚至反超。
这事放在整个汽车工业史里,都算快的。
政策还在边上添了一把火。
明年国家油耗双积分新一轮考核就要落地,给听不懂术语的朋友解释下:双积分说白了就是国家给车企划的平均油耗红线,超了要掏罚款,低于红线还能把富余的积分卖给缺积分的车企赚钱。HEV天生油耗低,在考核里是天然加分项,车企卖一台不仅赚车钱,还能赚积分收益,自然愿意砸资源推。
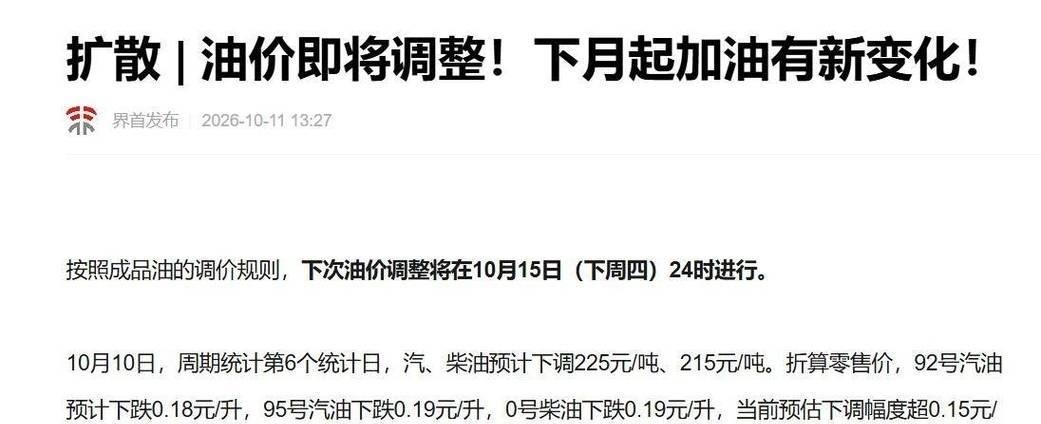
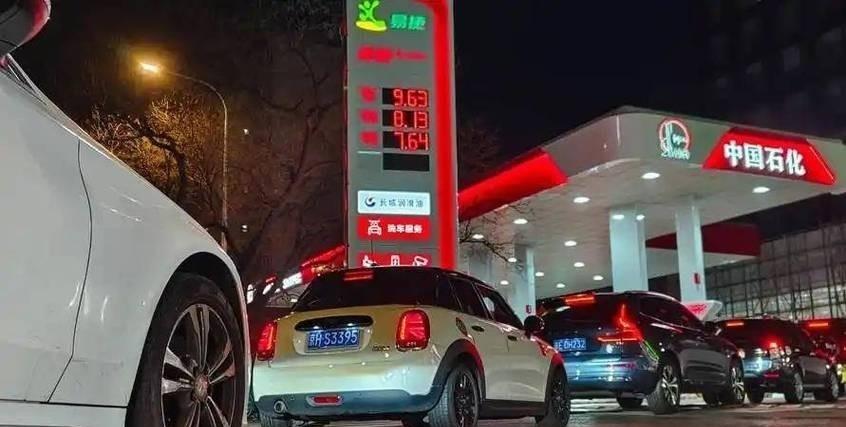
油价也站在HEV这边。今年10月初国际原油在90美元上方晃悠,一年前这个数字才五十几美元。国内按机制调价,上半年汽油标准品累计涨幅已经过了1500元/吨,加油站屏幕上多出来的两位数,车主都看在眼里。
再加小区固定车位紧张,物业、居委盖章流程走半年,桩还不一定装得上。想买纯电的家庭,先被充电条件卡了一道,再担心五年后没人接盘,换车的决策自然就偏了。
乘联会公开口径里,新能源乘用车零售渗透率已经站上60%,这个数字在全球都是独一档。纯电该跑的场景——短途通勤、网约营运、有家充条件的城市中产,还会继续普及。但三四线、县城、城乡结合部、经常跑省道长途的群体,才是中国汽车市场最大的基本盘。
这群人要的是能加油、比油车省、不用找充电桩的车。
HEV刚好踩中所有需求。
说到这肯定有人问:那纯电是不是就凉了?
没那么简单。市场以后不会再被一句“油电之争”笼统概括,只会越来越分层,各吃各的细分蛋糕,不存在谁彻底替代谁。
这里给大家提几个最容易踩的坑,别行情来了还赚不到钱。
头一个,别觉得过渡技术就没行情。很多人揪着“HEV是过渡路线”说事,就算是过渡,政策、产业、消费三方共振的周期至少有三五年,足够板块走出两轮确定性行情。散户不用拿十年持有期的标准苛责,能抓得住看得懂的一段就够。
再一个,别拿着纯电的票硬蹭HEV的行情。HEV用的是小容量电池,和纯电大动力电池的需求逻辑完全不一样,上游大宗材料、纯电专用供应链的受益程度非常有限。要是手里拿的是纯电业务占比极高、完全没布局HEV的标的,别看着混动板块涨就死等轮动,大概率等不到。
还有个最容易想当然的错:觉得日系永远是混动老大。现在增量全在自主品牌这边,份额此消彼长的速度会比多数人预想的快,抱着十年前的估值锚不动,很容易直接踏空主线。
具体怎么应对,我给两套对照剧本,跟着公开数据走就行,别拍脑袋赌单边。
如果后续国际油价维持在80美元/桶以上,月度HEV交强险增速稳定在8%以上,自主品牌HEV的市场份额继续抬升,说明趋势完全确认。手里有相关方向仓位的,别涨十几个点就急着落袋,只要核心数据没转向就拿着;空仓的也别追高,等板块出现10%-15%级别的回调、基本面没变化的时候分批进,风控永远排在收益前面。
如果油价跌回60美元/桶以下,或者HEV月度销量增速掉到3%以下甚至转负,说明消费需求不及预期,这波只是短期估值修复,不管赚亏都别格局,逢反弹减仓最稳妥。
不同仓位的朋友打法也不一样。仓位不到三成的新手,别急着满仓冲,连续蹲两个月的交强险数据,确认符合预期再小仓位试错;半仓左右、手里拿了不少纯电标的的,不用全砍,趁反弹把没有混动布局的低端纯电标的挪三分之一到受益方向,两边对冲,不管哪条路线跑赢都不会踏空;满仓套在传统燃油车产业链上的,别盲目割在地板上,先翻持仓公司的公开信息,看有没有HEV技术储备和上市车型,没有的话等反弹再调仓,别把低位便宜筹码随便交出去。
最后还是要啰嗦一句,所有判断都来自公开行业数据,我从来不会给大家点名推某只股票,也不会说稳赚必涨的鬼话。汽车行业变数大,每月销量、油价波动、政策落地节奏都会影响行情,真金白银下手前多核对两个月数据,总没坏处。毕竟股市永远不缺交易机会,本金亏没了就什么都没了。本文仅为个人行业分析,不构成任何投资建议,大家决策一定要匹配自己的风险承受能力。
对了留个问题聊聊:你觉得明年自主HEV的市场份额能反超日系吗?还是日系靠着多年基本盘能守住七成以上份额?欢迎评论区说你的判断。