手握王炸却打成烂牌?福汽三十年败局启示录:合资不是永动机,自主才是硬道理

手握王炸却打成烂牌?福汽三十年败局启示录:合资不是永动机,自主才是硬道理
2026年10月的秋风刚起,奇瑞汽车便甩出了一份令行业侧目的成绩单。前三季度累计销量突破220.68万辆,其中海外出口量更是高达155.1万辆,同比增幅超过六成。
这意味着,这家扎根芜湖的车企仅用九个月时间,便完成了去年全年的出口任务。在新能源与出海这两条决定未来的赛道上,奇瑞已然稳坐头排。视线向南转移,福建的汽车产业版图却显得颇为落寞。
两年前,东南汽车的品牌归属权易主奇瑞,这一事件如同最后一块拼图,拼凑出福汽集团日益空洞的家底。回顾过往,福建奔驰的控股权早已移交北汽集团,云度新能源的股份在2020年便已脱手,而新龙马旗下的启腾汽车在市场上几乎销声匿迹。
近三十年来,这家曾被寄予厚望的省属国企,将一手好牌逐一送出,坊间常以“时运不济”为其开脱,但这并非真相的全部。深层剖析可见,福汽的根本症结在于缺乏自主造车的决心,其角色更倾向于坐收红利的“房东”,而非深耕技术的“创客”。
以云度新能源为例,这家成立于2015年底的企业,曾拥有比蔚来、小鹏、理想更早获得的工信部纯电动乘用车生产资质。2018年,云度交付量约9300辆,在新势力阵营中仅次于蔚来。
然而,由于股东方不愿持续投入研发资金,2019年至2020年间云度无新车推出,最终导致其在2022年前后彻底失去竞争力。相比之下,蔚来即便在亏损严重时,仍坚持构建换电站与三电系统护城河,二者高下立判。
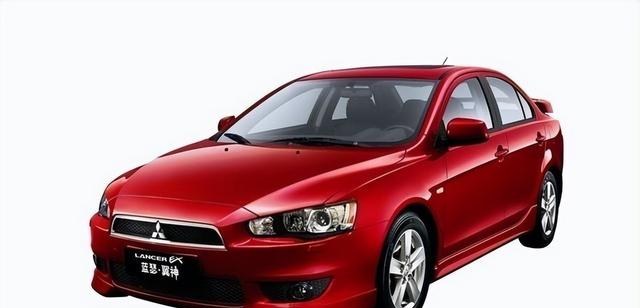
同样的剧本曾在东南汽车身上上演。1995年成立的东南汽车,曾凭借三菱汽车的技术支持风光无限,2013年前后年销量达11.6万辆,远超当时的广汽乘用车。然而,由于日方仅持有25%股份且不愿追加投资,东南汽车在2010年后陷入新品断档困境。
2012年,三菱转而与广汽集团组建股比50:50的合资公司,东南汽车随即边缘化。2021年三菱清仓退出,三年后东南汽车壳资源交由奇瑞,沦为捷途品牌的代工基地。
这并非单纯的外方撤离,而是福汽在渠道掌控力与研发实力上的双重缺失,导致合作方毫无留恋地转身离去。福建奔驰的经历亦如出一辙。2007年,福汽与戴姆勒各持股50%成立合资公司,主打商务车市场。
,仅保留15%股份,北汽借此整合形成“南北奔驰”格局,而福汽则退居次要地位,仅能分享微薄红利。
此外,福汽旗下新龙马推出的启腾品牌,历经十年发展,截至2021年底累计销量仅6000余辆,且多为低端微面及油改电车型,未能建立起任何具备竞争力的乘用车产品线。
纵观东南、福建奔驰、云度、新龙马四条业务线,福汽的共同失误在于过度依赖合资伙伴的技术输血,始终未能实现真正的技术断奶。与同期坚持自主研发的奇瑞、比亚迪相比,福汽错失了中国汽车工业最宝贵的二十年发展机遇。
从加入WTO到新能源汽车爆发,福汽将原本拥有的平台与品牌价值消耗殆尽,未能在核心领域留下任何实质性资产。进入2026年,中国汽车市场格局已发生根本性转变。合资品牌市场份额持续收缩,大众、本田、日产等传统巨头面临严峻挑战,三菱更是于2023年彻底退出中国乘用车市场。
电动化、智能座舱、辅助驾驶及芯片自研成为竞争核心,这些领域无法通过简单引进生产线解决。缺乏工程师团队、三电专利及智驾方案的企业,正逐渐失去入场资格。国家层面强调产业链自主可控与关键零部件国产化,政策导向明确指向淘汰缺乏核心竞争力的玩家。
奇瑞的发展路径提供了鲜明对照。1997年起步时,奇瑞连发动机都无法自产,但通过十余年坚持自主研发ACTECO发动机,最终掌握了核心技术主动权。福汽的败局警示行业:合资合作并非永续保障,外方合作伙伴的留存取决于中方手中的技术筹码与市场话语权。
一旦自身实力空虚,合作关系便难以为继。对于消费者而言,判断企业前景不应仅看账面现金或品牌授权数量,更应关注其在研发投入与人才培养上的实际动作。一副顶配开局的好牌,历经三十年运作却陷入困境,福汽的案例虽非孤例,但其失败过程极具代表性。
面对未来,福建汽车产业是选择重新构建自主体系,还是继续依赖代工模式,尚无定论。无论选择何种路径,福汽都必须直面一个核心命题:在接下来的三十年中,是否真正具备独立造车的意志与能力。
这不仅是企业的生存之问,更是整个区域产业升级必须回答的时代考题。