73.6%的二手车商在亏,新能源渗透率还在冲,中国汽车流通协会数据一出,二手燃油车的退路正被两头封死

73.6%这个亏损面,从中国汽车流通协会传出来之后,2026年的二手车商分成了两拨人。一拨当成又一轮行情低谷,等新车价格战收兵,生意就能回到从前。另一拨已经把车源挂上了出口平台。前一种判断,站不住。
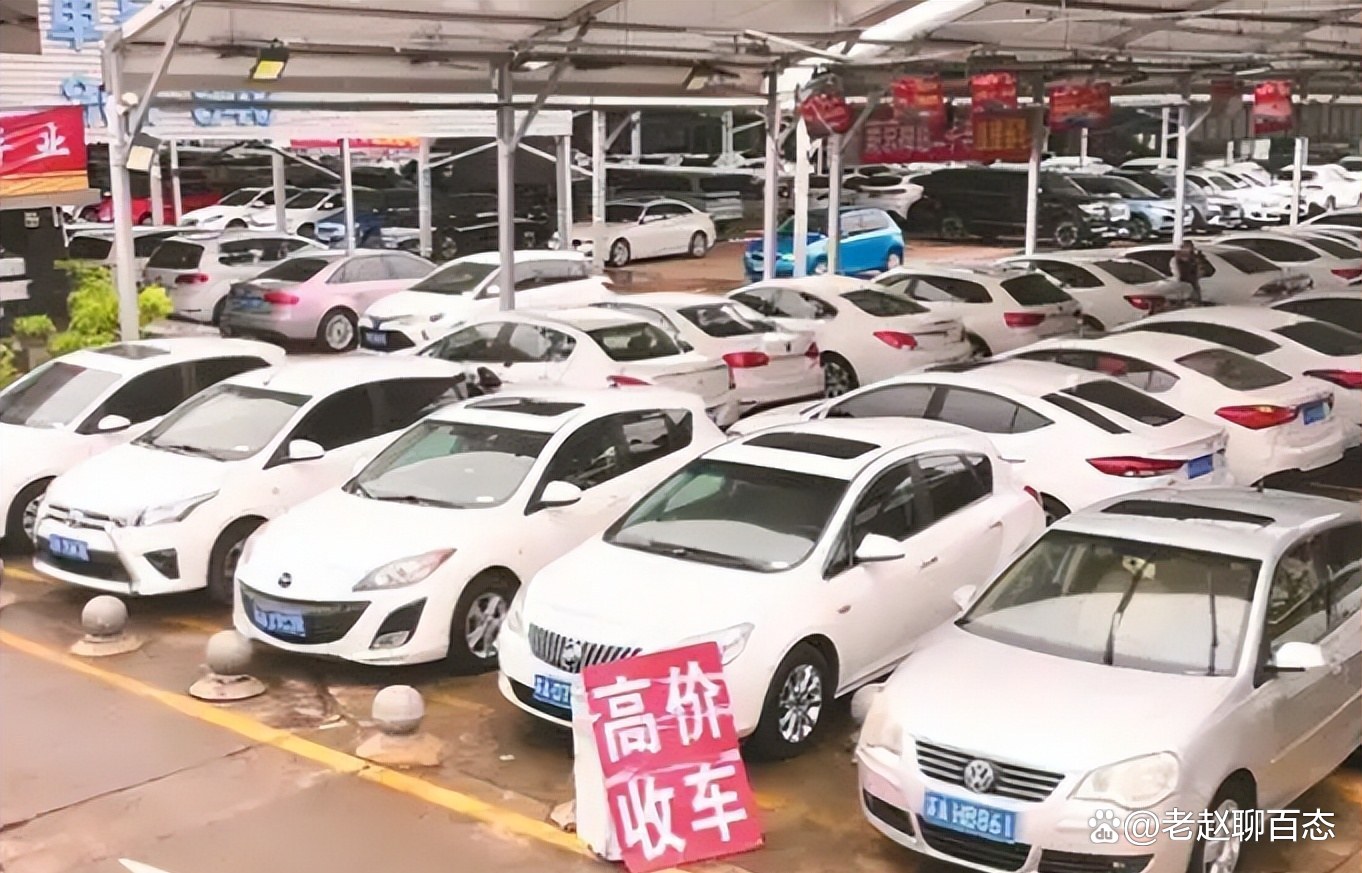
二手燃油车眼下挨的是两记同时收紧的拳:新车那头把定价的参照系搅乱了,买家那头肯接手燃油二手车的人越来越薄。两下叠在一起,73.6%就不像利润在周期里的正常回撤。
73.6%并非周期之中的常见回落,而是整个流通链条赖以定价的地基被掀翻、重新搭过。
还抱着“等行情”三个字做决策,等到的不会是反弹,是库里又多一批按昨天的价收进来、今天连出价人都没有的车。
定价的参照系,先塌了
这门生意过去算得清,靠的是新车终端价给了一个相对稳定的天花板:收车按指导价打折,再按车龄车况排一条折旧曲线,成本和售价两头都估得出来。
新车标价如今变成了会变动的数,车商手中那张拿指导价作依据来推算的收车表,每天一开市就要重新算一遍。
传导还不对称:新车降1万,二手车往往要跟着跌1.5万才卖得动,系数大约1:1.5。收车按旧价把成本锁死,卖车面对的是放大后的跌幅,中间的差额直接吃掉毛利。
过去每台车能挣七八千元毛利,现在被压缩到不足两千元。很多车商只好把收购环节预留的缓冲由10%提高到15%—20%,用来顶住持有阶段新车又一轮降价带来的风险。
保值率塌了,接手的人也在变少
保值率的走势是同一件事换了个读法。燃油车三年保值率2022年还有67.6%,到2026年上半年只剩46.07%,四年抹掉超过21个百分点。
同一时期,新能源车三年保值率为44.8%,二者的差距缩小到仅1.27个百分点。比起这1.27个百分点本身,差距变小所传递的信号更值得注意——燃油车维持多年的“残值稳定”已经垮掉。
车商以前敢压库存,靠的是“三年折一半”这条经验足够靠谱;不热门的车型放几个月,慢慢等愿意接手的人,用时间换空间的账还能算。可眼下保值曲线自己一路下滑,这笔账就难算了。
行业里常见的库存周转期为30天,现在却延长到92天。一辆10万元的车若积压三个月,贬值损失、资金利息、场地和人工合计起来,亏损少说也要3000多元。
整个行业的平均利润率降到4%上下,过去20%到30%的日子已经很遥远,半年时间里将近3万家门店关了门、退了场。
对车商来说,限制条件已经从“卖不卖得出好价钱”转为“压不压得住周转”。一旦后一项失控,前一项便完全谈不上了。
亏的不是利润,是利润换了口袋
2026年上半年,二手车成交971.32万辆,首次与同期新车零售规模持平。整体市场在增长,处在第一线的车商反倒亏损,这说明利润并未蒸发,只是转到了别的口袋。
做金融助贷的机构,业务毛利率在20%以上;线上流量平台依靠车源信息赚展示费;B2B拍卖机构则按照成交额抽佣金。每辆车流转过程中,这三类上游都会拿走固定比例,而库存贬值风险并不由它们承担。
收车定价、持有库存以及终端销售中的全部不确定性,都由车商扛着;整条链条里,他们分到的那一层最薄。车尚未售出,流量推广、资金占用和拍卖佣金这些支出就已经先付了。
库存周期延长一天,摊薄固定成本可腾挪的余地便缩小一点。中小车商用自己的钱撑库存,等于拿有限的资本金去承接整条链条里最集中的价格风险;上游却专门挑车商最缺流量、最缺资金的时候提高收费。
在这样的分配结构里,亏损范围变大由格局本身决定,和某个车商是否勤快没有多大关系。
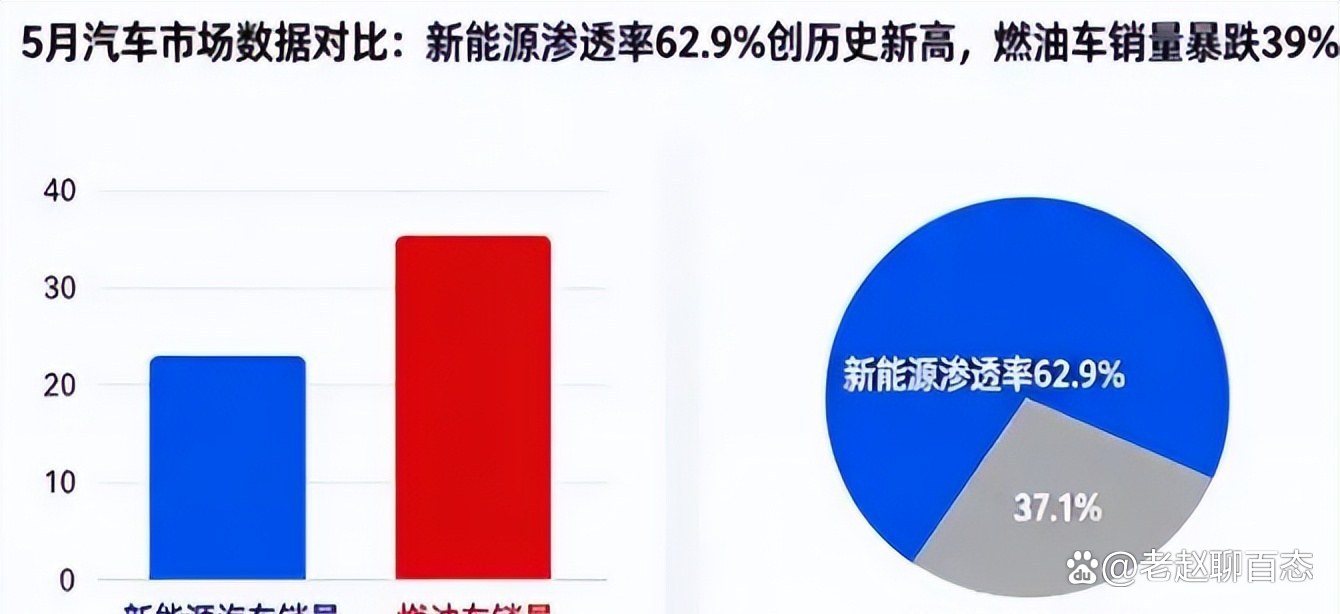
需求这一侧又从另一头堵住了腾挪余地。2026年5月,新能源车零售渗透率达到62.9%,燃油车零售同比下滑39%,份额缩至37.1%,那个月销量前十的车型中已经没有燃油车。
燃油新车卖得越少,三五年后流进二手市场的车源长什么样、由谁来接,就跟着被定死。原本在八万到十五万价位看三年车龄燃油车的人,同价位有配置更高、用车更省的新能源车可选,几乎不用犹豫。
若把低线市场视作清库存的出口,只能让一部分车源找到去处,无法改变车商总体上的赚赔。
换新能源,换的不是车标是评估方式
新能源二手车是一条真实存在的迁移方向,门槛却被系统性低估。2026年头四个月,这块交易量增速29%,库存周转明显快过燃油车。
合肥一位车商转向新能源业务后,月销量由七八十台升到两百多台,一辆二手蔚来通常一周左右即可卖掉。难点并不在销售,而在收购。
燃油车评估师那套活儿很熟:绕车转一圈,上路试一圈,钣金、机脚、故障码看下来,心里就有底价。新能源车的价值集中在动力电池上,衰减多少、电芯压差多大、有没有过充过热,眼睛看不出来,得用设备读BMS后台数据。
有些车企不对外开放历史充放电的完整记录,用不同设备读取的电池健康度SOH,误差可达十几个百分点。同一辆车,两家机构给出的数值会差一截,落到收购价上便是几万元的出入。
车商不敢出价:出低了收不到好车源,出高了可能踩进电池隐性损耗的坑。郑州新悦名车这家店的路子可以当样本——先把燃油车库存从70台减到30台,腾出钱和场地,老板和核心合伙人自己下场收新能源,流程跑顺了再让评估师固定盯一到两个车型,考核沟通量而不是收车台数。
重点在于先缩表、再换仓,以削减燃油车库存来腾出新能源试错所需的容错余地。若把次序颠倒,资金会被旧库存套牢,转型便只剩嘴上说说。
出口这条路真实存在,门槛同样真实。
出口确实有空间,门槛也确实存在。俄罗斯的新车进口量同比减少63%,二手车占比提高到55%,报废税仅为新车的五分之一,车龄三到五年的中国二手车在那里有着明显的价格优势。
绥芬河口岸一个月出口3000辆,还在往上走,稀罕车型一台能赚2到3万元。中亚加俄罗斯合起来占了中国二手车出口的38%,是基本盘。
物流这一环扣掉的利润并不少:非洲滚装船每辆要10000到18000元,俄罗斯走铁路或海运是8000到15000元,中亚班列一个柜子能装三四台,摊到单台为6000到12000元。
2026年新政策把180天注册期与主机厂的售后确认书列为核心条款,单辆车的合规总成本从2025年约700美元升至1400至1700美元,增加了一倍以上。中小车商若未能取得售后确认书,连许可证这一关都过不去,零公里准新车的套利途径也被封住。
出口考验的是海外渠道、资金周转和承担合规成本的能力;若把它当作清库存的捷径,第一单里物流与合规费用就足以让账面利润归零。
未来三个月,新车价格战仍没有停下来的苗头,燃油车保值率继续缓慢下滑,二手燃油车成交所需的时间也不会骤然缩短。73.6%的亏损面还会继续消耗,淘汰掉一批能力尚未完成转换的车商。
洗牌淘汰掉的,一向是旧定价方式之下才有的生存资格。
在低线城市,几千元一辆的代步车依旧有人买;出口市场里,车龄三到五年的精品燃油车也有人收;二手新能源车的流转速度确实快过燃油车。能活下来的车商,不过是比同行更早承认:参照体系变了,怎么收车、怎么定价、压多久,都要从凭经验转向靠数据和效率。还在等行情的人继续等,换了做法的车商已经在盘算下一台车要压几天才能卖出。