9月自动挡皮卡占比达53.37%,河南29.56%为何反常垫底?

9月,国内狭义皮卡总销量16753辆,同比下降14.70%。大盘调整之下,自动挡皮卡延续了相对抗跌的走势:当月自动挡销售7845辆,同比下降11.12%,降幅小于整体市场。从渗透率来看,9月自动挡占比达到53.37%,较去年9月的49.17%提升4.2个百分点。1-9月,自动挡皮卡累计销量84674辆,同比下降3.88%,成为行业下行周期中相对有韧性的板块。
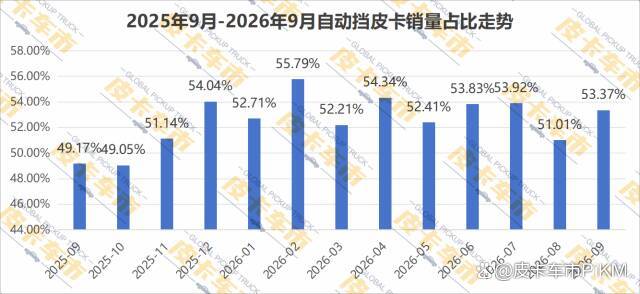
从过去13个月的渗透率走势看,自动挡已稳稳站上"市场标配"的位置。2025年9月自动挡占比尚不足50%,此后震荡上行,2026年2月一度触及55.79%的阶段高点,3月以来虽有回落,但绝大多数月份仍维持在52%以上,9月录得53.37%。在家用消费升级、主流车企全面铺开自动挡和新能源产品、皮卡进城限制持续放宽的共同作用下,这一乘用化趋势并未因大盘走弱而减速,反而展现出较强的穿越周期能力。
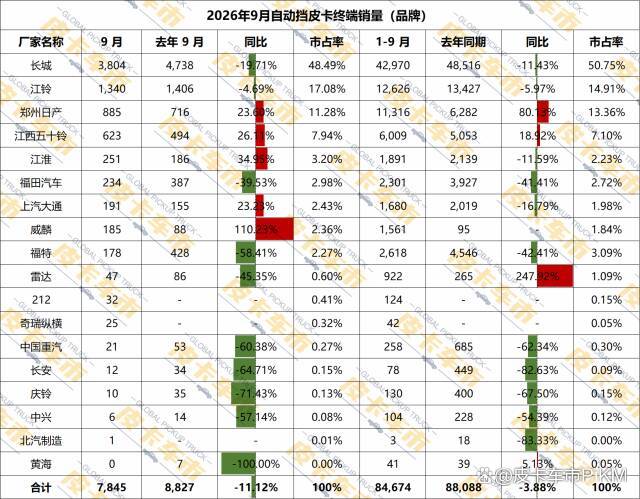


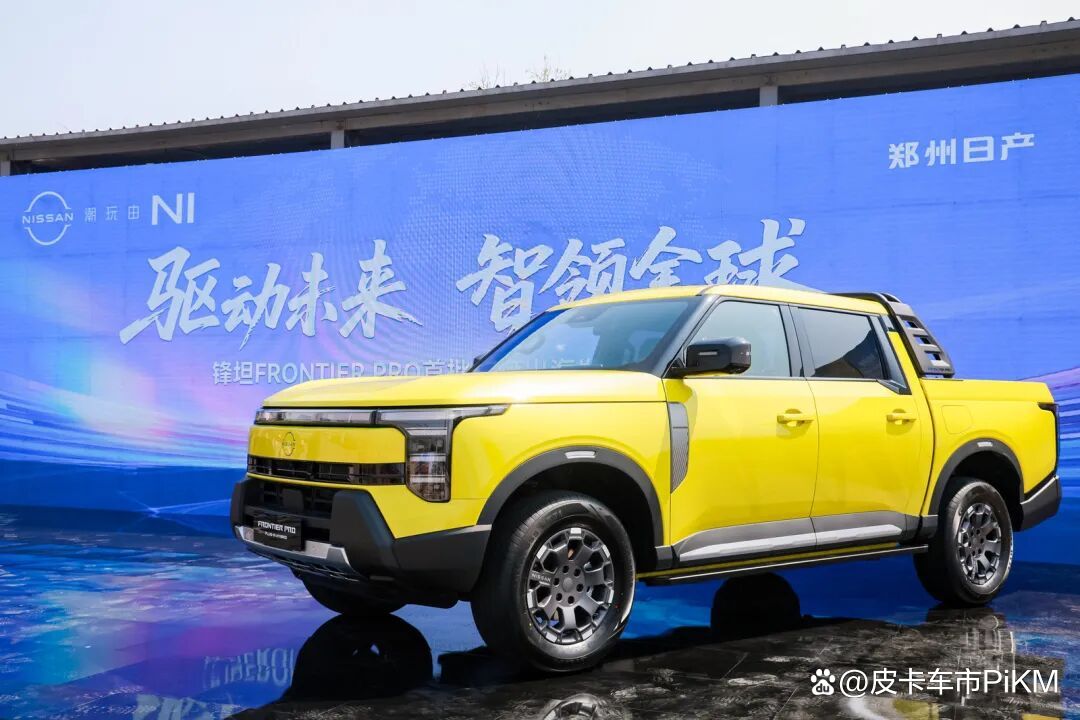
郑州日产9月销售885辆、增长23.6%,市占率11.28%;累计11316辆、大增80.13%,市占率升至13.36%。Z9 PHEV销售252辆、累计增长607.59%,新上市的锋坦Frontier Pro与PHEV共销售175辆,快速起量。
区域层面,9月自动挡渗透率呈现明显的"北高南低"特征。天津以69.16%领跑,北京68.39%紧随其后,黑龙江、辽宁、山西占比均超过57%,四川、青海、安徽、新疆、内蒙古也普遍在52%上下。海南、广西、广东、贵州、甘肃等省份不足40%,这些商用属性较强的华南、西南市场仍以手动挡为主,也恰是自动挡未来的增量空间。
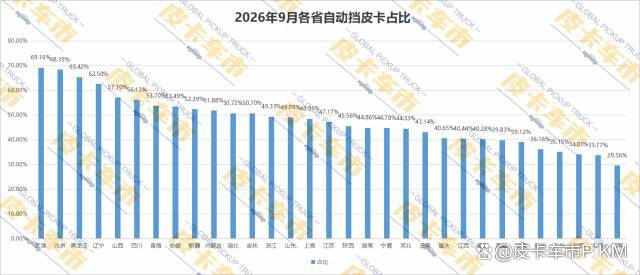
河南以29.56%垫底,这一数据颇为反常。河南作为中原腹地和传统皮卡消费大省,自动挡渗透率却大幅低于全国水平。从手动挡数据看,河南9月手动挡销量达323辆,创下年内新高,与自动挡低迷形成鲜明反差。这一方面是因为9月纯电皮卡销量(不计入自动挡)增加,分流了部分新能源自动挡需求;另一方面,河南受经济低迷影响较深,消费者对自动挡皮卡相对更高的价格愈发敏感,更具性价比的手动挡工具车需求逆势释放,推动手动挡占比被动抬升。
写在最后:9月自动挡销量已随大盘环比回升,市场显露出一定企稳迹象。对自动挡而言,插混等新能源车型正从"尝鲜"走向"常用",而低线区域的渗透才刚刚开始。谁能在自动挡的新能源化和下沉市场上抢先布局,谁就能在下一轮周期中掌握主动。