车企巨头集体反常抱团,长安广汽吉利蔚来密谋的这件大事,竟藏着行业生死存亡的残酷真相。

过去这段时间车圈的新闻简直让人眼花缭乱,极氪私有化的消息还在朋友圈刷屏,广汽的番禺行动就已经吹响了集结号,东风退市的传闻、长安紧锣密鼓的内部整合、长城推出ONE GWM的全球战略,再加上吉利和蔚来在换电领域的深度握手,这一桩桩一件件都在向我传递着同一个信号,那就是汽车行业正在经历一场史无前例的大洗牌。
很多人把这些动作简单粗暴地理解为车企撑不下去了,是在抱团取暖或者搞战略收缩,可我天天坐在方向盘后面琢磨这些资本局,越看越觉得事情根本没这么简单。
这压根不是什么单纯的退守,而是整个汽车产业在按照资产属性重新划定业务边界,顺便把过去的分配规则砸碎了重来。
我每天开着各种新车在测试场和城市道路间穿梭,对这种变化有着极其直观的触感。
以前各家车企都喜欢搞品牌专属,恨不得连一颗螺丝钉都要自己重新开模,生怕别人不知道自己有多独立。
结果呢?
几套研发班子同时烧钱,BOM成本居高不下,车子卖得再多也经不住研发无底洞的吞噬。
现在可倒好,吉利、长安、广汽这些老牌大厂不约而同地把底层架构、智驾团队甚至中后台采购资源全拿出来大锅饭共享了。
这让我想起当年智能手机刚崛起的时候,大家都在拼硬件组装,后来供应链高度成熟,底层的芯片和系统趋于同质化,胜负的关键就变成了软件体验和生态运营。
汽车现在正在疯狂向这个方向靠拢,底盘是通用的,三电是共享的,车企们甚至开始把刀刃向内,狠狠地去剥离那些冗余的一级供应商环节,把核心的高成本资产跨品牌复用,这才是把单车成本硬生生压下去的唯一杀手锏。
车企跨品牌共享底层平台确实能大幅降低造车成本和研发周期,可我每次试驾完那些同平台出来的车,心里总会泛起一丝嘀咕,这会不会引发极其严重的内部同质化竞争?
答案是肯定的。
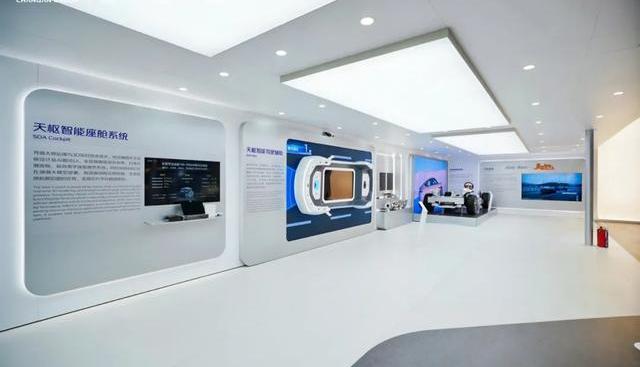
平台共享和中后台打通能让财务报表好看不少,但如果车企过度依赖同一套骨架,消费者的屁股和双手很快就会投票告诉车企真相,因为核心硬件和驾乘质感变得越来越像。
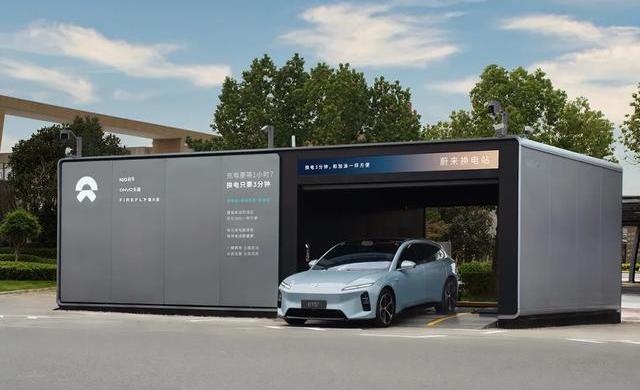
我经常去换电站体验那种两三分钟满电出发的快感,那种科技带来的便利确实让人着迷,但我也在心里替他们算过账,单靠一个品牌的体量根本无法支撑那数以千计的换电站日常运营消耗。
蔚来能源把换电网络股权社会化、引入外部资本的这一招,本质上是用短期内的估值调整来换取长期的成长空间,把原本背在自己身上的巨额成本中心转化成了独立的资产载体。
换电站目前普遍面临日均换电次数不足导致的亏损状态,将补能网络股权社会化能够缓解现金流焦虑,但这绝对没有改变补能基础设施高昂建设成本的本质。
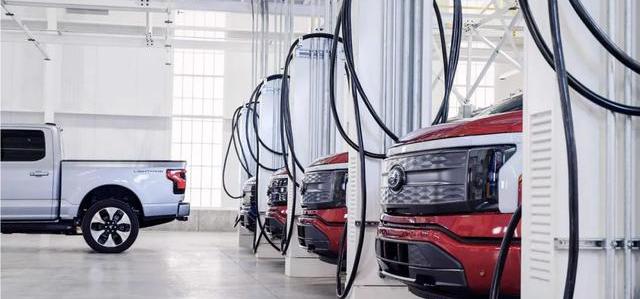
如果充换电利用率无法跨过那个该死的盈亏平衡点,这种资本层面的包装终究很难实现长期的自给自足,资本的游戏玩到最后还是要看每一度电能不能真正收回成本。
历史总是在押着相同的韵脚重复上演,当年福特汽车搞出的One Ford战略轰动一时,靠着全球车型共享平台赚得盆满钵满,可后来呢?
过度追求标准化让福特在面对北美以外市场的个性化需求时显得尾大不掉,最终不得不吞下依赖单一市场和剥离海外工厂的苦果。
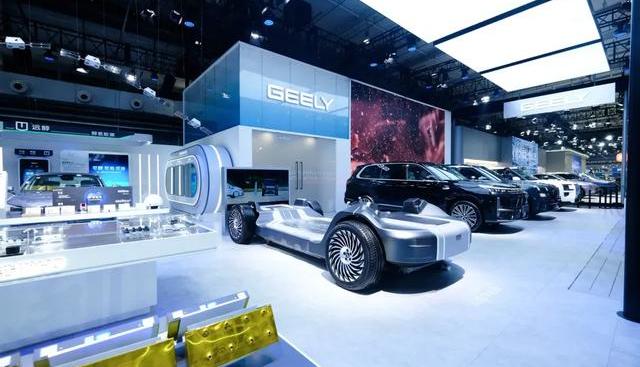
吉利自己也在孵化、拆分、整合的循环里经历了好几次惊心动魄的折返跑。
我看着这些现实案例深深地感悟到,单纯的品牌收缩和资本腾挪根本无法保住企业的核心竞争力,真正决定生死的永远是整合之后的组织重构能不能顺利完成。
回过头来看美国和英国汽车工业历史上企业数量从多到少的集中化演变规律,从当年的百花齐放到底特律的三巨头独大,技术的每一次跃升都在无情地抬高汽车制造的最小有效规模。
广汽昊铂与埃安的再度靠拢、阿维塔与深蓝的资源交织、南北丰田的暗自较劲,这些动作背后都是产能利用率亮起红灯后的求生本能。
汽车工业从来都不是一场靠讲故事就能赢到最后的马拉松,技术的发展和销量的天花板把所有车企逼到了墙角。
未来的终极决战已经不再是简单的谁收购了谁,而是看谁能在庞大的资产整合之后,真正把组织架构重新捏合在一起,实现技术的极致复用,并且把账面上的数字变成实实在在流进兜里的真金白银。