中国车欧洲份额9.5%,混动配额方案首年35万辆:欧洲工厂接得住吗?

中国品牌在欧洲卖出的车已经接近整数。欧洲汽车制造商协会(ACEA)数据显示,2026年上半年,中国车企在欧洲整体市场上的占有率是9.5%。2021年该数值为0.5%。今年5月,中国品牌在欧洲的月度新车量第一次超过了日本车企。
但是卖得好和继续卖得进去是两回事。欧盟对中国产纯电动车的反补贴税自2024年10月起实施,比亚迪、吉利、上汽被加征的税率分别为17%、18.8%和35.3%,加上原来的10%基础关税,最高一档总税率达到45.3%。普通混动和插电混动以前不在纯电关税的范围内,所以混动车成为了中国车企调整出口结构的主要方向。
2024年欧盟自中国进口混动车10.7万辆,2025年增至30.2万辆。市场研究机构Schmidt Automotive Research的数据显示,中国品牌在欧洲插混市场的份额从2024年初的不到2%,攀升到2026年第二季度的25%以上。增长过快,限制就跟了上来。
10月8日-9日中欧贸易投资磋商机制第二次例会在北京举行。商务部发言人10月12日说,双方就混动汽车贸易达成“向上安排”,把2025年的出口数量定为30.2万辆作为基数,保证中国企业的出口空间以及稳定的增长,并且确认了尊重事实、非歧视、合规三项原则。官方措辞没有公布具体的年度配额数字。
具体数字来自于媒体报道的方案文件。彭博社10月11日报道,根据其获得的文件内容可知,欧盟打算把中国混动汽车进口量限制在实施第一年为35万辆、第二年每年增加6%、措施为期四年、最快于12月1日生效。文件同时表明,进口上限适用于所有的混动汽车进口来源,不特指中国产品。这套安排目前处于方案披露阶段,尚未以最终生效文本落地。
配额瞄准的是从中国装船运出去的那部分车。中国汽车流通协会乘联分会负责人崔东树认为,今年国内插混车型对欧盟出口量预计会接近80万辆,受新贸易安排的影响,明年该出口量将会下降,短期会受到压力。要绕开这道约束的办法不是把船开得更快,而是把工厂搬到配额另一侧。
欧盟中国商会副会长王稚晟在10月23日世界智能网联汽车大会上所提到的观点很直接,即中国汽车出海要由产品出口转向产能出海。车企的动作已经铺开,但是进度并不整齐。
比亚迪匈牙利塞格德工厂规划年产能30万辆,目前的状态是“预计2026年底投产”。该工厂的投产时间之前已经多次改变,最初为2025年中期,之后又推迟到了2026年,因此年底仍然是预计节点,并不是已经发生的事实。比亚迪执行副总裁李柯在巴黎车展上还提到,法国已经把欧洲第二、第三工厂的候选名单列入了其中。
奇瑞的进度更快。西班牙埃夫罗集团与奇瑞在巴塞罗那合资运营的工厂已于2026年6月22日投入生产S400和S700动力版本车型的M1生产线,设计上可以兼容5款车型,并为2027年的纯电车型预留产能。到2026年底,这条产线带来的潜在年产能可以达到5万辆;工厂的长期目标是2029年达到15万辆。
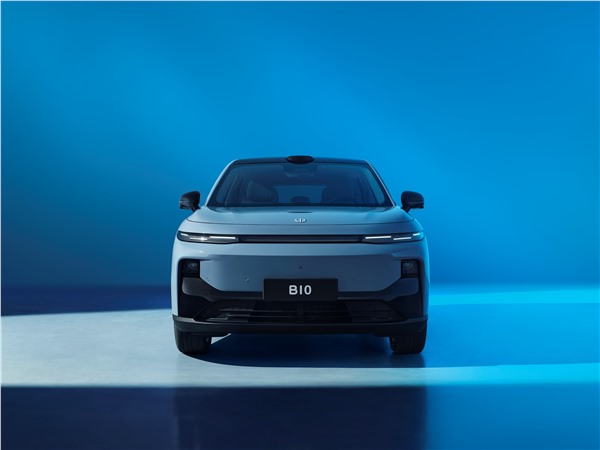
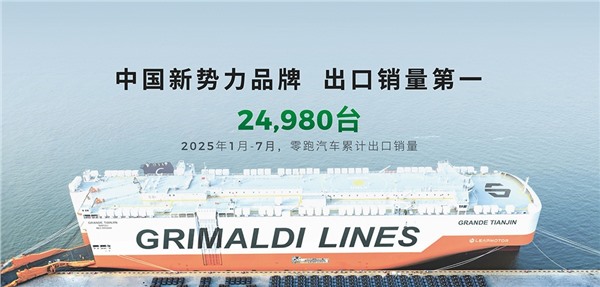
零跑已经过了量产节点。2026年10月16日零跑B10在斯泰兰蒂斯位于西班牙萨拉戈萨的工厂开始量产,中国驻西班牙大使出席了量产仪式。零跑2026年该工厂计划产量为9000辆,创始人朱江明表示未来海外本地化生产占比将超过40%。量产启动和产量爬坡是两件事,9000辆是年度计划,并不是已经完成的数字。
三条路径即自建、合资、借用现有产能,指向同一个方向,由“在中国造,往欧洲卖”,变为“在欧洲造,在欧洲卖”。但是对欧洲街头的普通车主来说,配额约束的是进口数量而不是终端车价;本地工厂从量产到形成稳定的供货,中间还要经历产能爬坡的时间。
5%的份额说明中国品牌已经被欧洲消费者所看到。那么接下来的问题就变成,当“运过去”的空间被压缩的时候,匈牙利工厂年底能不能如期投产、巴塞罗那产线能爬多快、萨拉戈萨B10能不能从9000辆往上走,才决定有多少车是真正从欧洲的土地上造出来、交到车主手里。