17家汽车企业披露9月销量:比亚迪与吉利刷新年内纪录,金九依旧亮眼

今年9月,国内主流车企交出了一组不小的数字:比亚迪单月销量达到了463561辆,多家新能源车企单月破万甚至突破十万。这是个让人眼前一亮的“金九”成绩单。但问题来了:这些亮眼的单月数据,能不能撑起全年目标?为什么多数车企的累计完成率还很低?接下来要讲的,比你在朋友圈看到的图文要复杂得多。
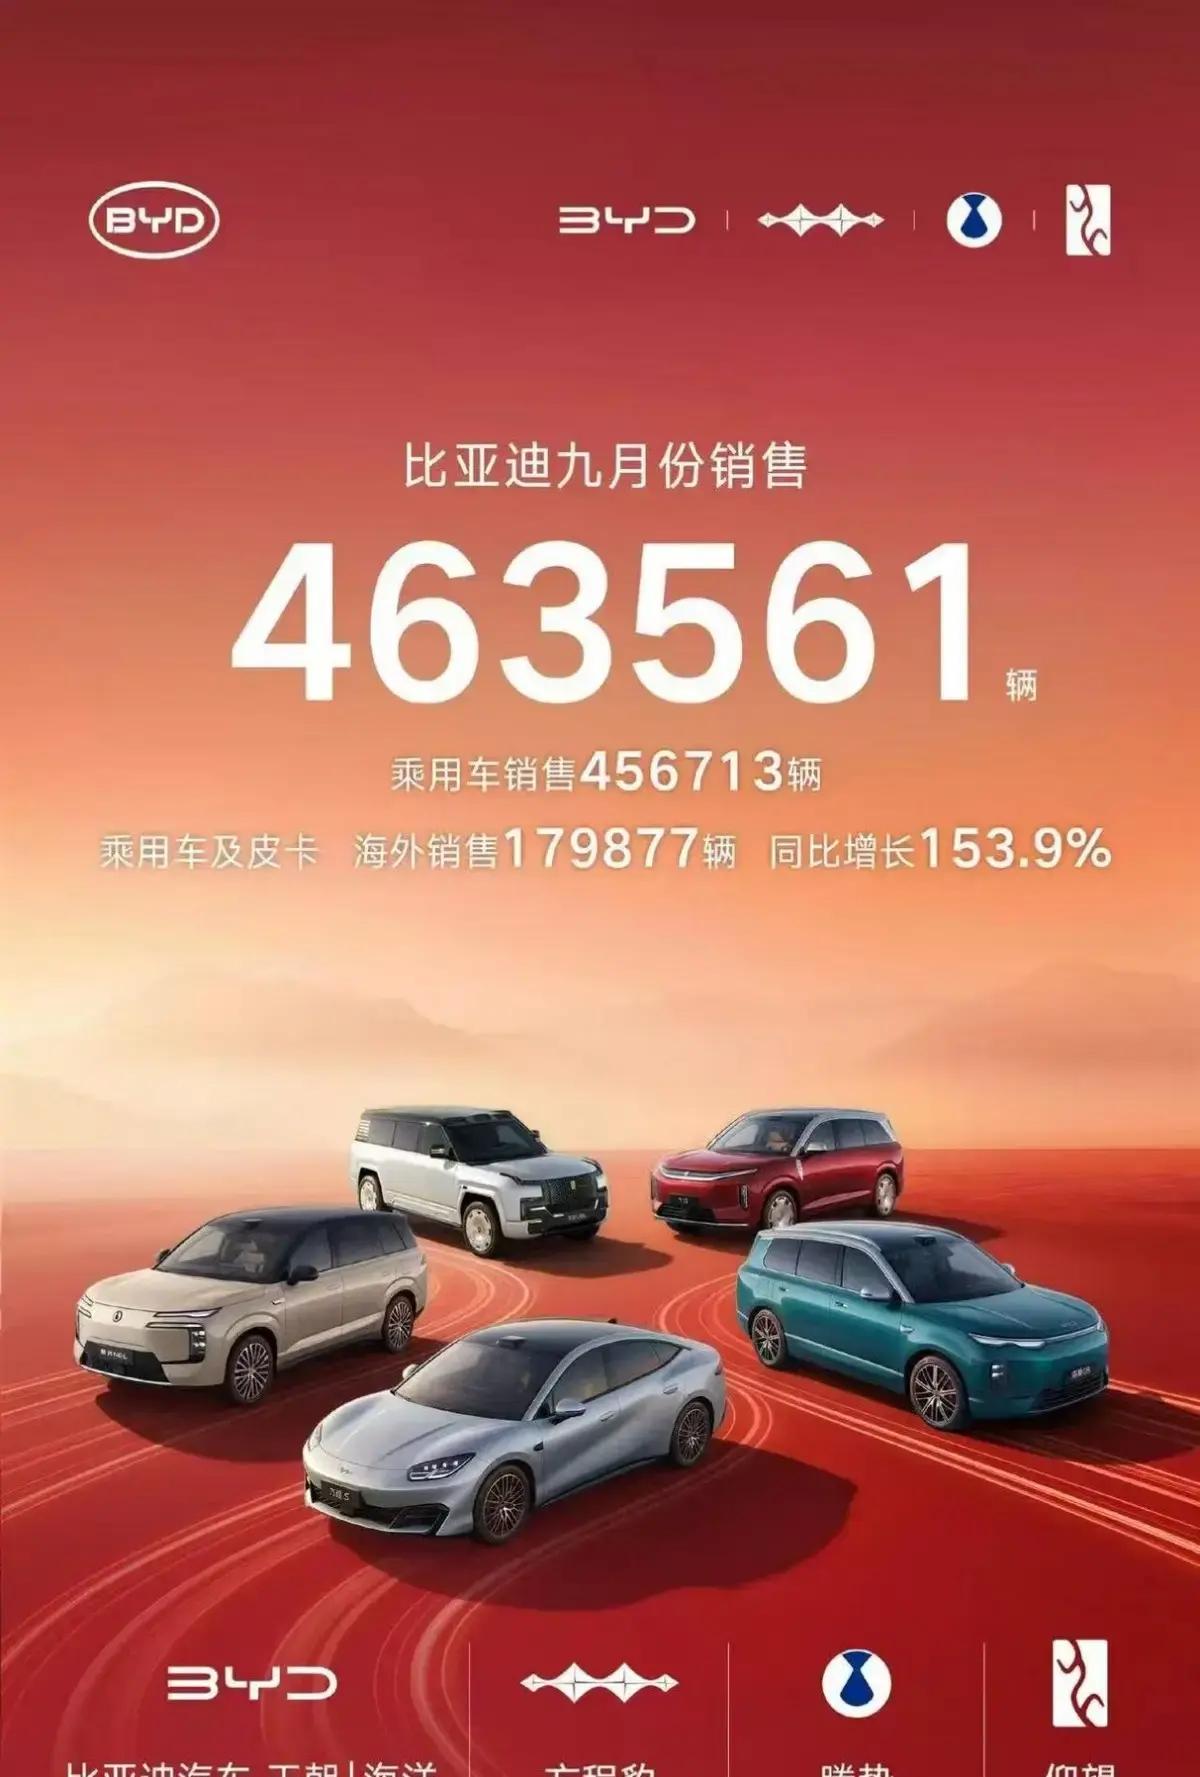
有人说这是市场回暖的信号,有人说只是季节性冲量。两种声音立刻碰撞:一边是数据的“硬”表现,另一边是结构性矛盾的“软”现实。比如,比亚迪单月463561辆,1-9月累计3131576辆,这是绝对量的王者;但很多车企虽有单月高点,却离年目标还差很远。到底是消费复苏,还是厂商在打“年末促销牌”?我先不告诉你答案,只说一句:接下来会有戏剧性的反转。
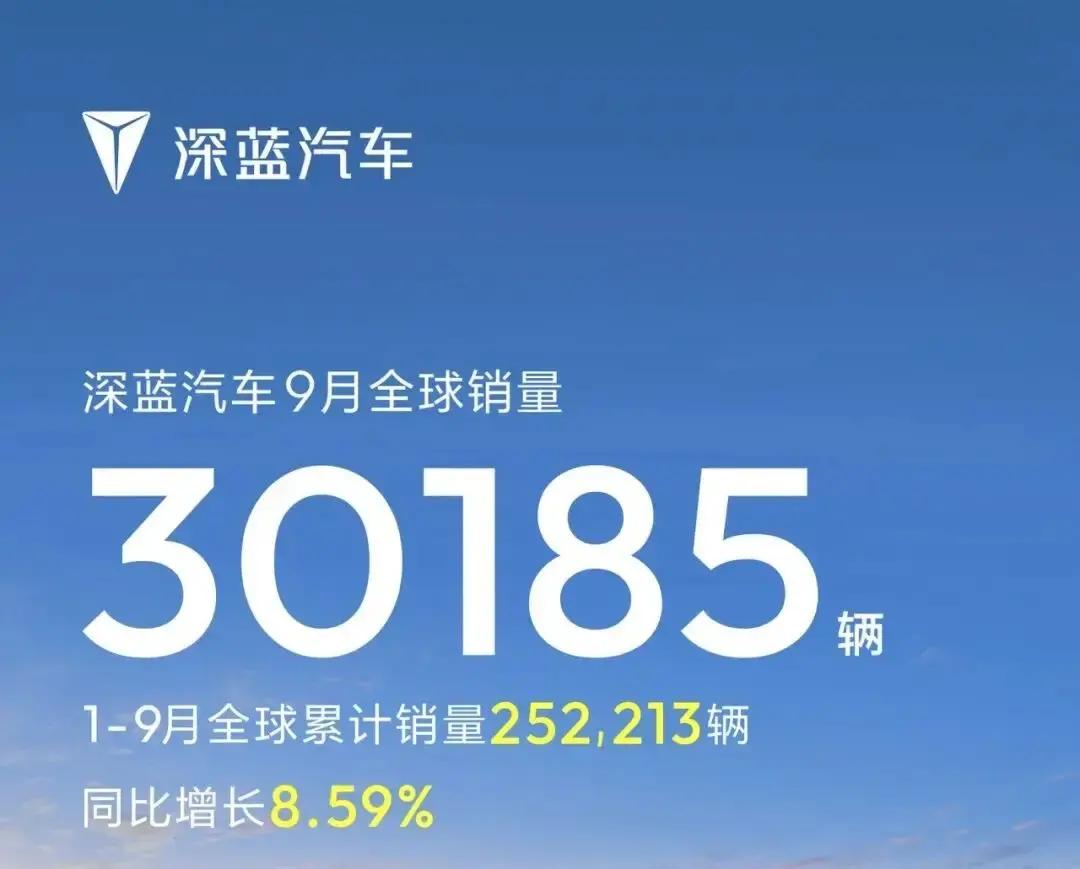
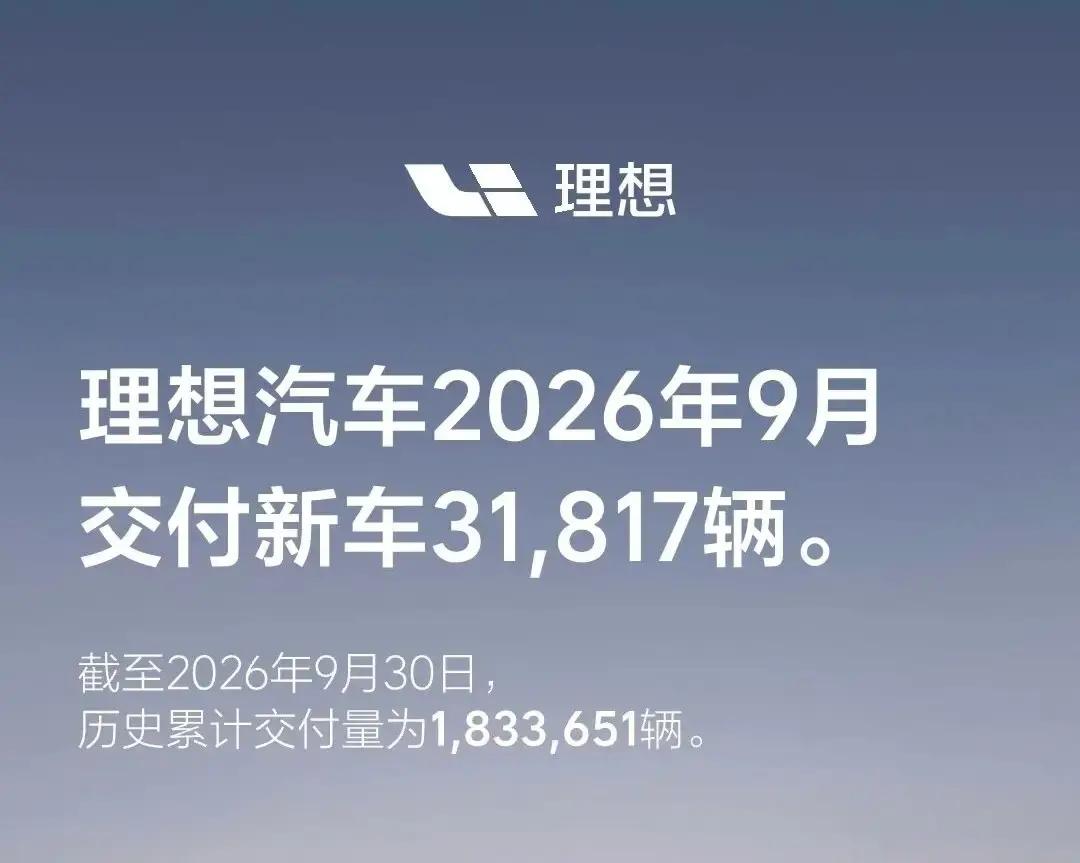
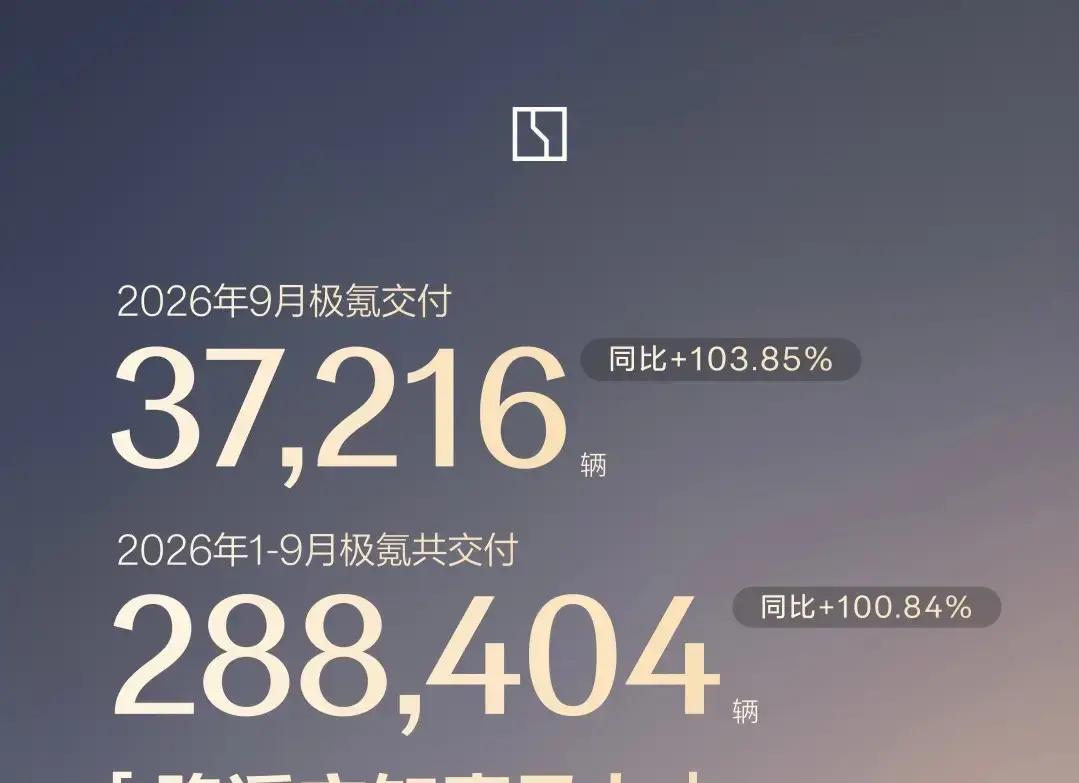
把这份成绩单像洋葱一样剥开,看到的是多层次的图景。先看“头部”玩家:比亚迪靠王朝、海洋等品牌撑起大盘,海外市场也贡献了大量出货;吉利9月达292168辆,海外贡献超过10万;零跑连续三月破十万,1-9月累计666539辆。再看中游与新势力:小鹏41256辆、小米首次月交付破4万、理想31817辆、蔚来37408辆。还有像上汽通用五菱、极氪、昊铂埃安等品牌也纷纷报出亮眼数字。各方观点不一:厂商宣传成绩,分析机构则警示库存与补贴退潮风险;经销商乐观,消费者更在意价格与交付。街头的买家表示,“看到促销就动心,但愿交货别再拖。”这就是生活中的真实声音。
表面看上去热闹,但里头有暗流。许多企业的月度高峰往往伴随大幅优惠和促销,现实是累计完成率仍然偏低,四季度的冲量压力巨大。反方声音开始放大:一些分析师指出,销量靠新车上市拉动,但市场需求并非均衡,新车同质化严重,产能、供应链以及物流一有风吹草动就会影响交付节奏。比如,小米要在最后一季度冲25万辆,这不仅考验订单,也考验产线。还有人提醒,海外市场虽提供增长,但也带来供应链、多国合规、服务体系的挑战。看似平静的销量表,实际上藏着“能不能持续”的问号。
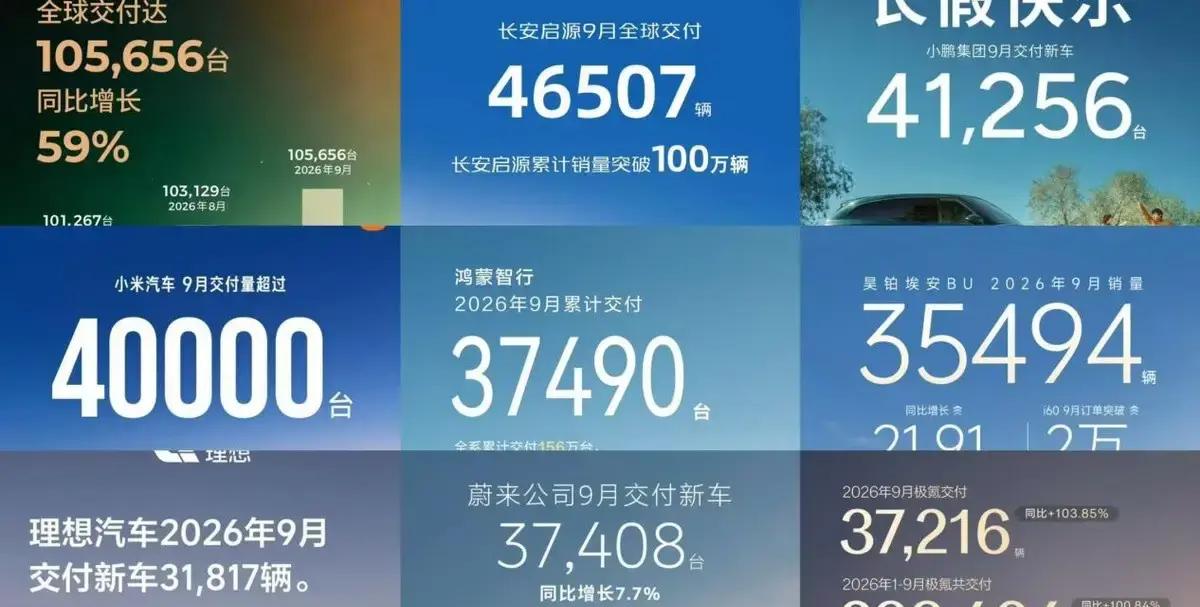
就在大家担心“只是一阵风”的时候,出现了一个让局面急转直下的事实:多家车企同时公布的单月新高并非孤立事件,而是新车型集中上市与产能释放的结果,背后有明显的策略联动。零跑105656辆连续三月破十万,极氪37216辆同比增幅超100%,不仅是数字上涨,更意味着竞争格局正在变更。此前铺设的产品矩阵、全球化布局与渠道下沉开始见效,消费者对品牌的认知在短时间内大幅变化。与此同时,之前埋下的伏笔——像新车订货量、海外出货量、以及新产线投产节点——开始兑现,带来放量。这一刻,支持者喊“真的复苏了”,怀疑者却更加焦虑,担心这只是“集中发力后的短期假象”。
不过高潮过后,新的问题立刻浮现。表面上看销量稳定上涨,实际一旦折扣收窄或供应链有任何波动,销量可能出现回落。更麻烦的是,市场分化加剧:头部企业利用规模优势抢占渠道与资源,中小品牌则面临更大的生存压力。再加上政策、补贴和税费的不确定性,以及海外市场的法规壁垒,原本的“量能”转换成“利润”并不容易。生产端也出现意外障碍:关键零部件交付延迟、运输成本上行、以及部分新车的服务体系尚未跟上,导致用户体验受损。各方立场越来越对立——有的主张继续大幅扩产,有的主张稳健调整,短期内达成共识的可能性在下降,和解似乎遥遥无期。
这些看起来漂亮的数字,背后有促销、有新车发布、有产能释放,也有风险和压力。有人把这些数据当胜利的旗帜,结果可能只是打了个漂亮的样子。反讽地说,若销量只是靠把订单往前挤,那年底再看,可能会发现“好像漂亮,实则透支”。数据里既有亮点,也有明显的裂缝,值得警惕。
既然有一堆企业靠新车和促销把9月弄得热闹非凡,那你更相信哪种说法?一方认为这是真正的需求回暖,另一方说这不过是季节性冲量和促销敦促。你愿意把自己的下一辆车押在厂家“季末冲量”上,还是等到市场真正稳住后再出手?哪种选择更理智?欢迎在评论里站队,别客气。