小鹏成立新品牌,联合阿里,对决特斯拉

⭐关注【大厂财经社】锁定极速推送↓↓
导语:Robotaxi 的比赛,早就不是比谁的车能上路跑几圈。前几年大家忙着秀技术、刷测试里程,现在考题变了 ——能不能赚钱,能不能快速复制铺开。国庆收假第一天,小鹏直接扔出重磅新品:独立Robotaxi 品牌「小鹏悠游XPENG YOYO」正式亮相。牵手阿里高德,不走国内同行烧钱养车队的老路,这套打法,直接对标大洋彼岸的特斯拉,一场无人出行大战,正式开打。
国庆后开工第一天,自动驾驶圈的大新闻被小鹏承包了。
2026 年 10 月 8 日,小鹏官宣:将自动驾驶出租车 Robotaxi 业务,拆分为独立新品牌 ——小鹏悠游XPENG YOYO。
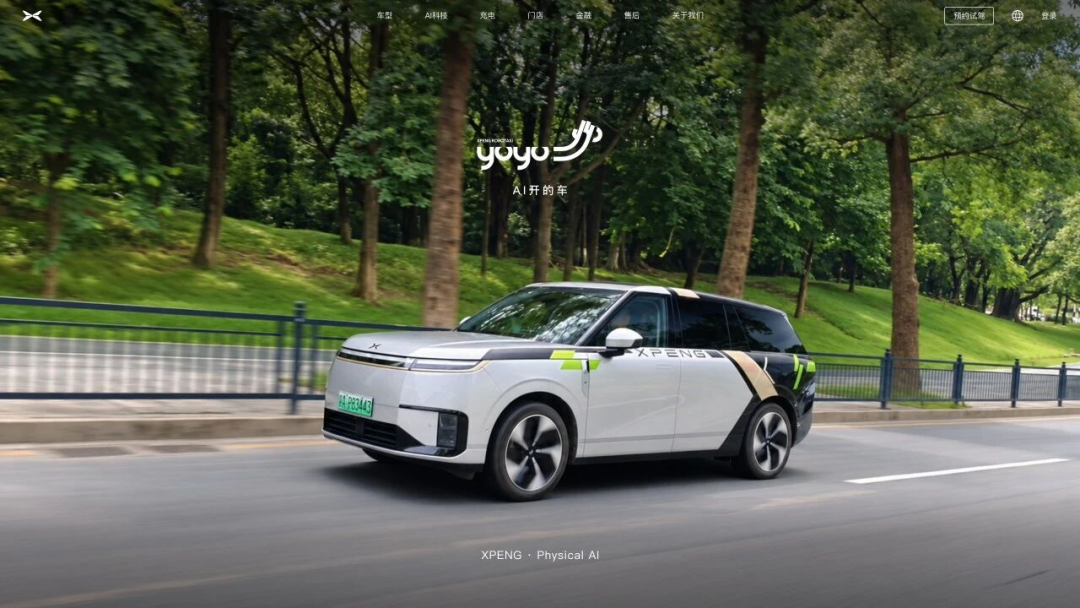
官宣当天,小鹏官网Robotaxi 专题页、“小鹏 YOYO 自动驾驶” 微信小程序同步上线。目前采用邀请码内测,先从小鹏员工开放,再逐步面向普通用户。
这不仅仅是起个新名字。这一步标志小鹏Robotaxi,跳出单纯技术验证阶段,开始承接真实用户与真实订单,正式踏入商业化落地环节。
很多人第一反应:小鹏要下场做网约车,跟萝卜快跑、文远知行抢客源?
想错了。小鹏压根不想当网约车老板。
小鹏悠游的底层思路很清晰:不自建车队、不包揽线下运营。它不卖出行服务,而是卖整车、输出自动驾驶全套方案,后续抽取运营佣金分成。车辆投放、调度运维、运营牌照这些线下重活,全部交给合作伙伴。
阿里旗下的高德地图,就是小鹏悠游首个全球生态伙伴。
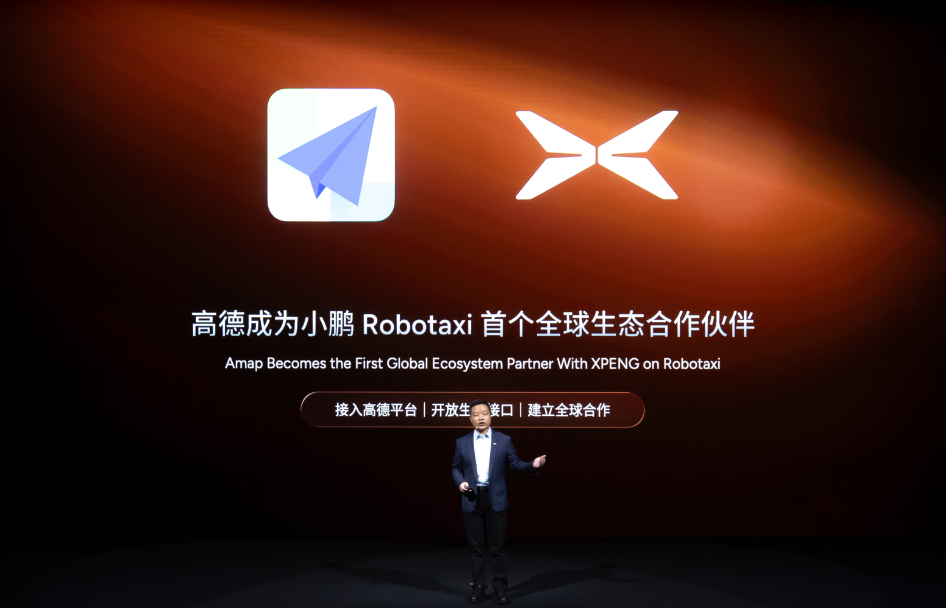
这套轻资产玩法在国内Robotaxi 圈属于另类,却和特斯拉站在了同一个赛道。放眼全球,能做到整车厂全栈自研、量产落地、瞄准海外市场的玩家,数来数去,就小鹏和特斯拉两家。
01 车顶干干净净!纯视觉路线硬刚特斯拉,放弃激光雷达内卷
见过小鹏悠游实车的人都会惊讶:它和门店在售旗舰GX 外观几乎一模一样,车顶线条顺滑平整,没有鼓包、没有外置激光雷达。
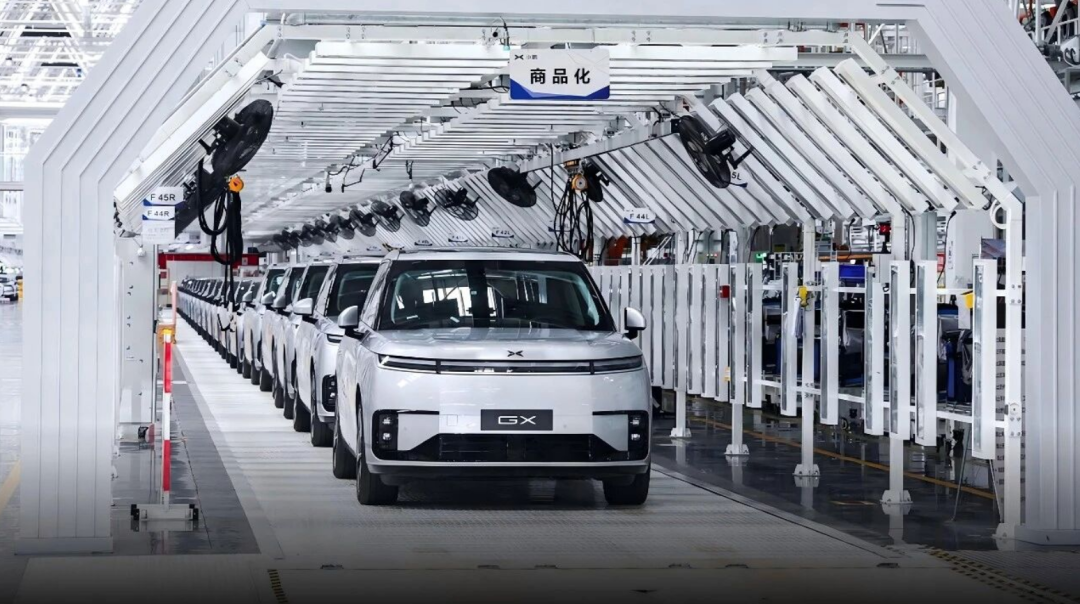
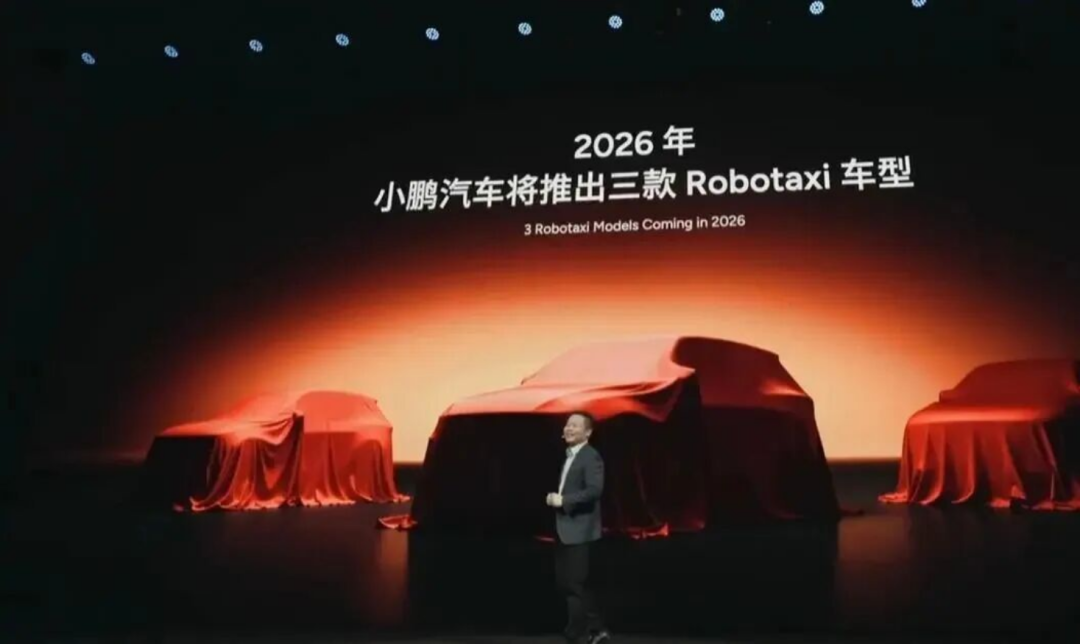
国内绝大多数Robotaxi 头顶都顶着激光雷达,一眼就能认出是测试车。小鹏悠游思路和特斯拉 Cybercab 如出一辙,走纯视觉路线,不依赖高精地图,也是目前国内商用Robotaxi 里,唯一坚持这条路线的选手。
简单说下两者差别:激光雷达+ 高精地图方案,相当于拿着提前测绘好的固定地图走路,只能在划定区域运行,拓展新片区成本高、周期长。纯视觉靠摄像头感知环境,环境适应性更强,跨区域扩张潜力更大,也是商业化长期比拼的核心。
好看只是加分项,硬核硬件才是底气。
悠游基于GX 前装量产打造,搭载4 颗自研图灵 AI 芯片,车端有效算力 3000 TOPS,配备第二代VLA 大模型,支撑 L4 级自动驾驶。整套自动驾驶系统延迟压到 80 毫秒以内,转向、制动、供电、通信六大系统全部双冗余备份。
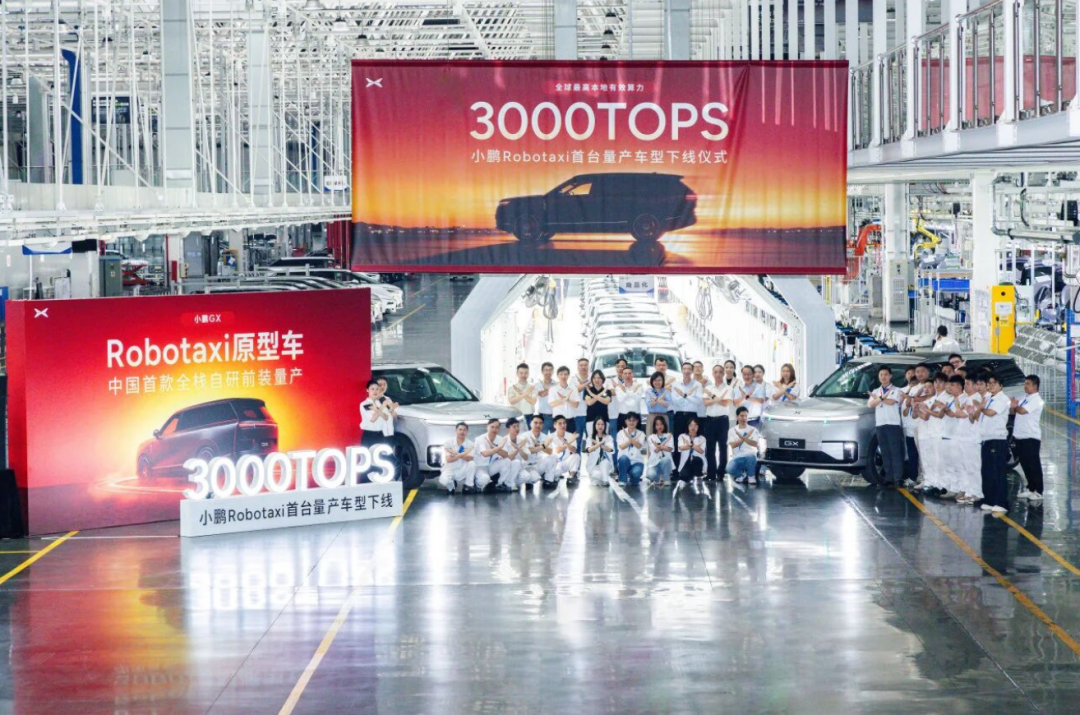
通俗来讲,一旦其中一套系统故障,备用系统会立刻无缝接管,保障行车安全,满足无人载客的法规硬性要求。
何小鹏在采访中提到,家用GX 和 Robotaxi 版共享大部分冗余体系,但悠游在算力、感知系统上做了额外强化。
这里给大家避坑:GX 家用车主别幻想 OTA 升级,就能把私家车改成 Robotaxi 接单赚钱。
L2 家用辅助驾驶和 L4 无人出租车之间,鸿沟远不止硬件算力。ODD 备案、营运资质、专属保险、事故责任划分,这些合规问题,一次OTA 根本解决不了。
但普通小鹏车主也能吃到红利。悠游在城市复杂路况收集的长尾场景数据,会回流到VLA 大模型,持续推送给所有量产车 OTA。后续城市领航、无保护左转、紧急绕行,都会越跑越聪明。
同时小鹏不想让无人车给乘客“凑合用” 的廉价体验。乘客在小程序下单前,就能预先调好车内温度、香氛;上车后,隐私玻璃、后排重力座椅、后排娱乐屏、小 P 语音助手全都配齐。
别家Robotaxi 目标只是把人送到目的地,小鹏想做到,让乘客愿意反复乘坐。当各家技术差距不断缩小,座舱体验,就成了抢夺用户的关键。
02 不到一年快速落地,不靠烧钱堆车队,小鹏玩轻资产突围
小鹏入局Robotaxi 不算早,但推进速度快得惊人。
从2025 年 11 月官宣布局 Robotaxi,到 2026 年 10 月新品牌发布,前后不到一年,完整时间线一目了然:
1 月拿到广州道路测试牌照;3 月成立独立 Robotaxi 事业部;5 月首台量产 Robotaxi 下线;7 月开启内部员工内测,何小鹏亲自成为 1 号乘客,打通叫车、接送、抵达全流程;8 月拿下广州远程测试资质,允许主驾无安全员上路测试;10 月 8 日品牌官宣 + 小程序上线,对外开放邀请制体验。
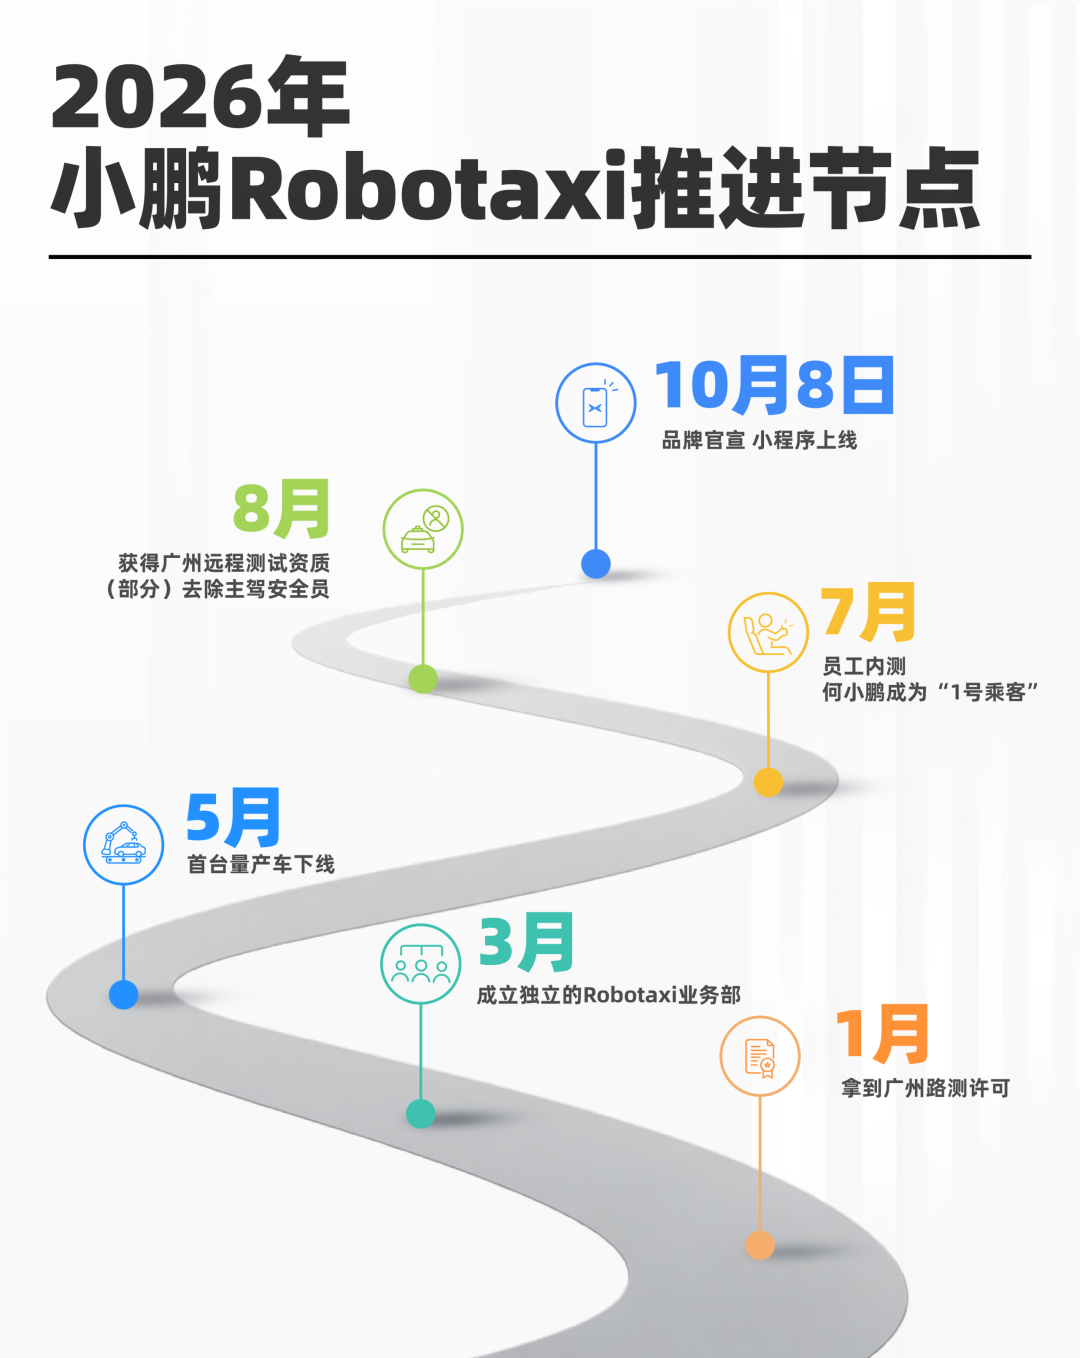
小鹏规划十分清晰:2026 年在广州完成小规模示范运营,打造样板城市;2027 年目标撤掉安全员,实现全无人载客,何小鹏预估广州项目有望在 2027 下半年单车盈利;2028 年向外扩张,走出广州。
整套战略最核心的关键词:轻资产。
国内萝卜快跑、文远知行走的是重资产路线:自己买车、组建庞大车队、招聘安全员、搭建本地运维团队。优势是全程可控,缺点就是烧钱无底洞,每新增一座城市,就要砸一大笔前置成本。
小鹏悠游换了一套玩法:开放Robotaxi SDK,输出整车、自动驾驶软件、云端工具链,打包一套现成的无人出行方案。出行平台、园区运营商,直接采购这套方案就能快速上线 Robotaxi 服务。
何小鹏说得很直白:小鹏出车、出软件,开放接口;合作伙伴带来流量、牌照和本地资源。小鹏不亲自下场运营,赚卖车、技术服务费+ 运营佣金的钱。
不止国内,海外布局同步推进。欧洲、中东、东南亚的合作洽谈已经启动,未来海外用户说不定能在Uber 上,打到小鹏的无人出租车。
行业逻辑已经变了,比拼不再是谁手里车辆更多,而是谁能输出一套可以快速复制的完整能力。小鹏押注轻资产,就是想避开自建车队的巨额投入,靠生态伙伴快速扩城。
当然风险客观存在。这套模式能不能跑通,核心看有多少合作伙伴愿意买单。答案要等到2027 年安全员大规模退出之后,才会慢慢浮出水面。
03 全球对手正面硬碰:小鹏悠游 VS 特斯拉 Robotaxi,两条路线谁更稳?
Robotaxi 赛道玩家不少,但真正站在第一梯队的,只有小鹏和特斯拉。
其他玩家基本分成两类:一类车企和自动驾驶公司组队合作,车企负责造车,技术方提供智驾系统;另一类车企只做硬件代工,比如吉利、极氪,给出行公司定制专用车辆。
只有小鹏、特斯拉做到芯片、算法、整车制造、自动驾驶系统全栈自研,整条链路攥在自己手里。
两者技术路线高度相似:坚持纯视觉,不用激光雷达,不依赖高精地图,追求方案通用性,方便跨城市复制。但商业模式,走了完全相反的两条路。
大洋彼岸的特斯拉,选择自营重资产路线。
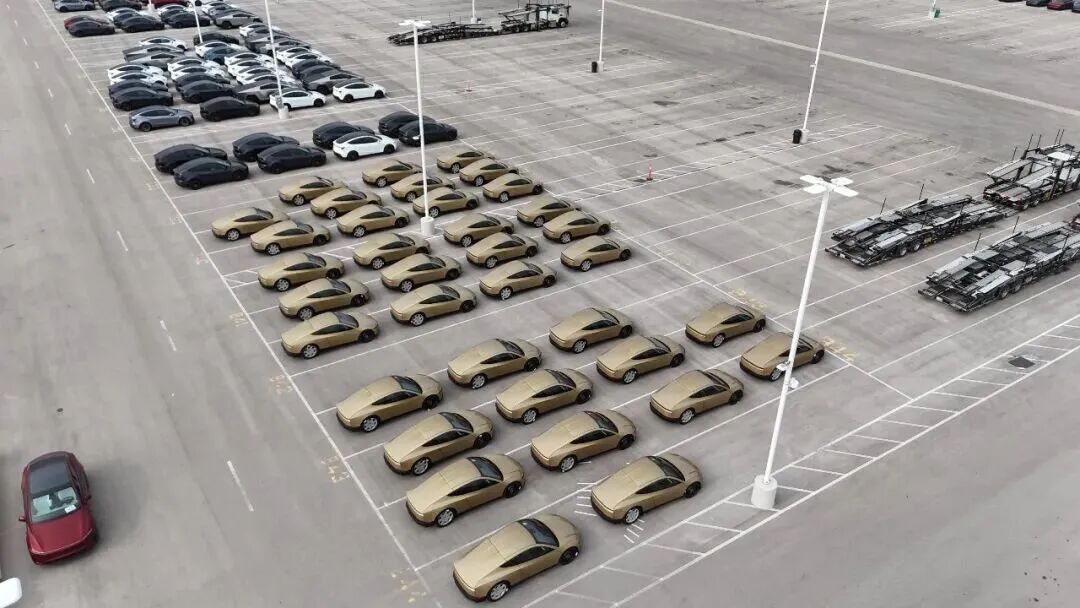
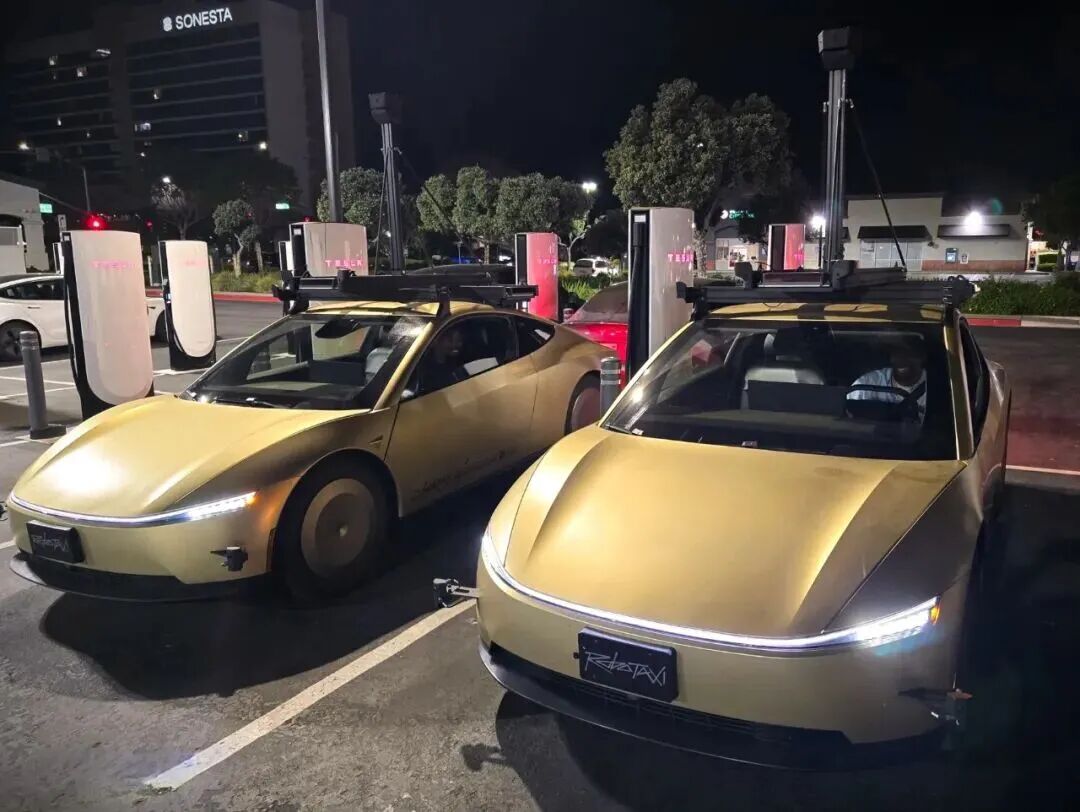
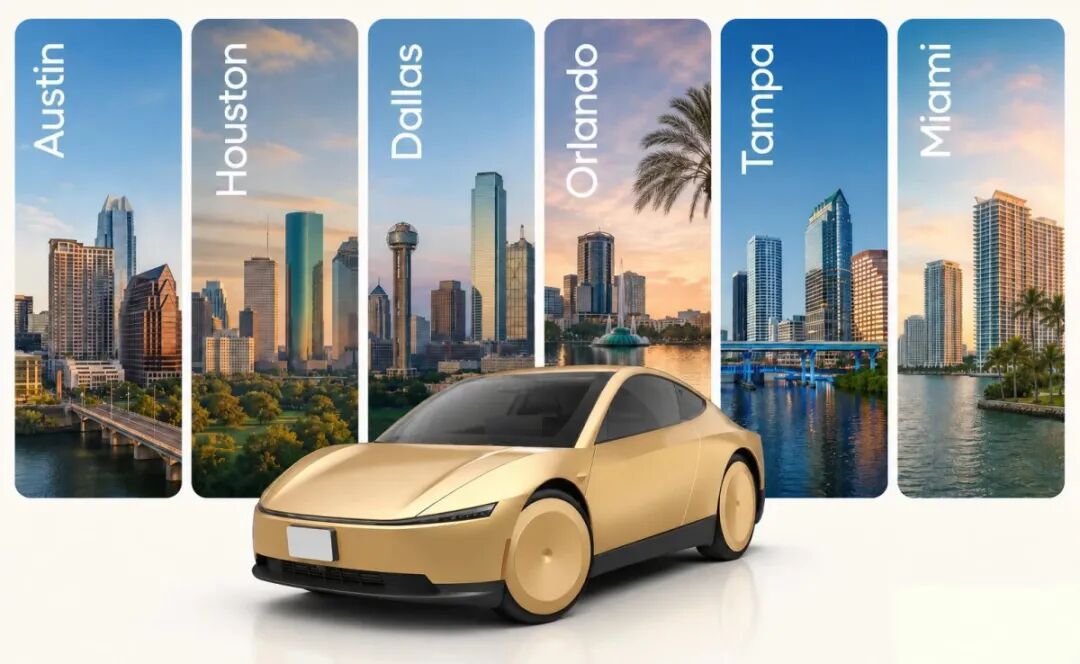
特斯拉Robotaxi 正在美国快速铺点,现已落地 7 个都会区:奥斯汀、达拉斯、休斯顿、迈阿密、奥兰多、坦帕、旧金山湾区。采用一城一策策略,不会一次性铺满全城,一小块区域先跑通验证,再向外扩容。
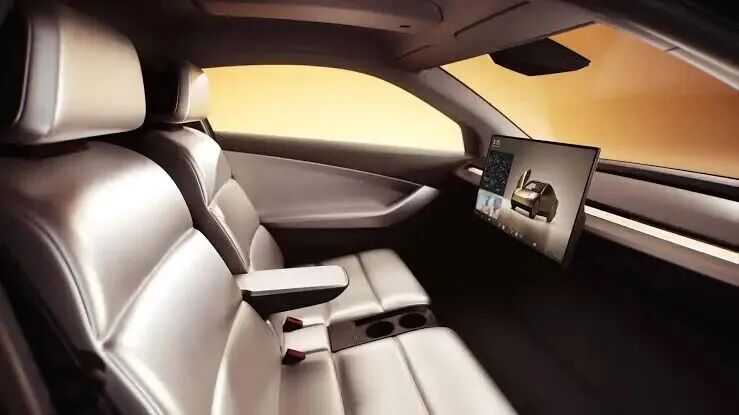
德州、佛罗里达多个试点区域,已经实现车内无安全员;奥斯汀甚至可以呼叫没有方向盘的Cybercab。最近特斯拉 AI 负责人透露,FSD V15 很快上线,神经网络参数大幅提升,解锁 24 小时全天候运营。Cybercab 已经在德州工厂大批量生产,Robotaxi 德语版 APP 登陆德国应用商店,欧洲市场大门准备打开。Cybercab 也已经在国内南京、沈阳静态展出,等待政策窗口。
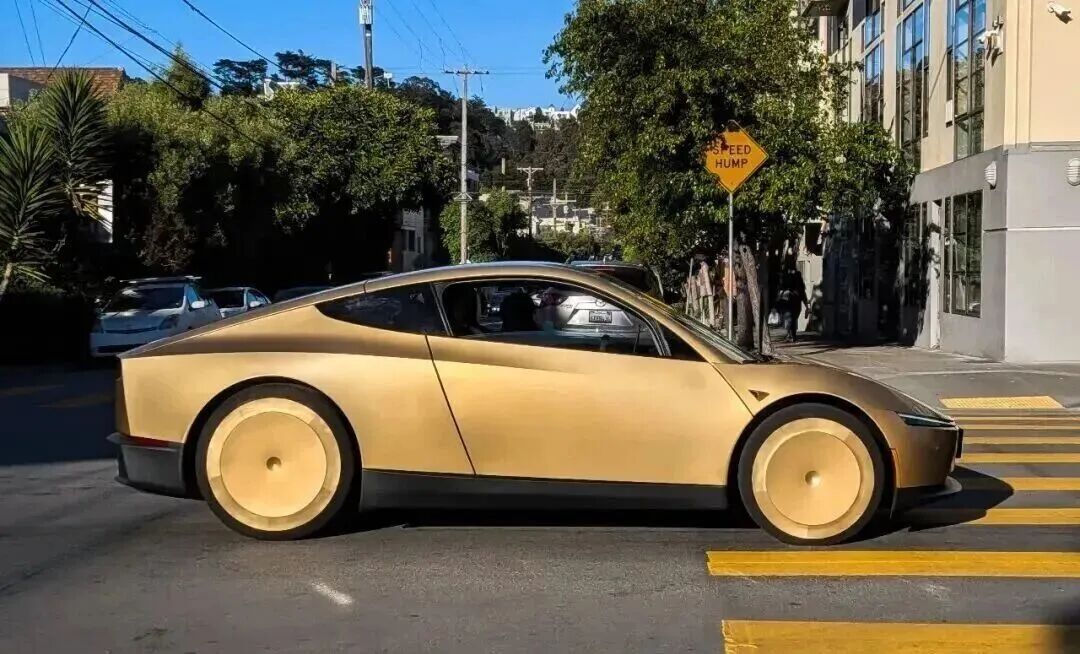
不过特斯拉自营模式的压力不小,车队、运维、人力、城市扩张成本全部自己扛,资金消耗巨大。
而小鹏悠游,刚好避开这个大坑。依托高德的流量,把线下运营交给合作伙伴,不用自己承担重投入,借助本土资源快速落地。
一句话概括两者差异:
特斯拉亲自下场,自营车队,硬打全球市场;小鹏搭建技术平台,联合生态伙伴,轻装上阵铺市场。
写在最后
2026 年,就是Robotaxi 商业化的分水岭。
前几年,行业热衷于秀参数、晒测试里程,更像一场科技秀。从今年开始,行业进入实战阶段,所有技术最终都要回答同一个问题:怎么赚钱。
小鹏悠游的亮相,给国内无人出行赛道提供了一条新路子:不用盲目烧钱自建庞大车队,把自研整车、VLA 大模型、图灵芯片打包成标准化产品,联合高德搭建生态,把运营交给合作方,守住最核心的软硬件底座。
一边是持续攻城略地、自营攻坚的特斯拉;一边是输出全套技术、生态联动的小鹏。
两条路线,各有优劣。未来两三年,谁先跑通稳定盈利,谁能更快完成全球化复制,谁就能拿下无人出行时代的话语权。
互动话题:你更看好小鹏悠游的轻资产生态打法,还是特斯拉的自营重资产模式?欢迎评论区聊聊你的看法。