奇瑞深耕渠道已23年,且比亚迪凭技术突围重塑海外产业格局

我在青岛见过一台奇瑞,比我女儿书包还旧,但发动机舱盖上贴着密密麻麻的修理标签。路上那辆车不跑长途也不飙车,靠的就是耐用和省心。可我后来在网上翻数据才反应过来,这种“没人喊口号、但天天在路上跑”的气质,正好对应奇瑞那种闷声发大财的出海节奏。
2026年上半年,奇瑞出口94.38万辆,营收破3000亿。平均17秒就有一辆奇瑞车开出国门。反过来看同一时间段,比亚迪海外销量连奇瑞的四分之一都不到。你要是只看国内热搜,很容易把“出海=比亚迪”当成默认答案,但数据会把人拉回现实。
先把一个容易混的点掰开讲。国内市场和海外市场的玩法不一样。国内车市拼的是渠道密度、终端促销、爆款节奏,用户换车也更快;海外更多是信任积累、售后网络、零部件供应、合规能力。奇瑞这套“老派手艺人”逻辑,刚好能在新兴市场吃到红利。
奇瑞的底子从哪来?1997年尹同跃带团队在芜湖从零开始造车。那时候连发动机都得自己啃,基础能力靠的是熬。你可能会觉得这句“熬了很久”太空,但奇瑞给出了一个很具体的时间点:从2003年开始做海外,这一路泡了23年。23年不是一天两天的营销,是渠道、车型、口碑、经销体系一层层搭起来。
你看它累计出口突破700万辆,这个里程碑不是“销量好看”那么简单,而是出口规模背后隐含的供应链成熟。整车能持续出海,意味着海外工厂、物流时效、认证体系、保修政策得能长跑。短跑靠运气,长跑靠系统。
数据也很直观。2023年奇瑞出口接近94万辆,比亚迪大约24万辆左右。2024年奇瑞直接破百万。2024年奇瑞海外营收1574.2亿元,且占总收入一半多。换成大白话就是:奇瑞的一半钱来自海外。这不是“顺带卖出去”,是把海外当成第二条现金流。
那它到底怎么做到“渠道铺满”?中东、南美、俄罗斯这些区域,是典型的耐用车刚需市场。这里用户更关心故障率、配件可得性、维修站稳定性,而不是每月换一次的配置花活。奇瑞早年就把经销网络、售后体系和当地配件能力做扎实,车卖出去以后不至于让用户“买了就靠祈祷”。
更狠的一招,是代工和本地化思路。素材里提到奇瑞让日产的英国工厂给自己代工造车,再换个马甲卖到日本。这个操作说得直白点,就是利用成熟产能和工艺体系降低成本,同时用本地品牌和渠道完成渗透。随后Jaecoo7在英国登顶销量榜,把福特、大众这类传统强手压在身后。你要是研究过英国市场就知道,那里不是“想卖就能卖”的地方,认证、排放、营销、服务网络缺一不可。
有个很现实的观察。奇瑞海外的打法不是把每个国家都做成“高端秀场”,而是先把基本盘站稳:能跑、能修、能保、价格体系清晰。像在俄罗斯这类市场,用户对车辆在低温、复杂路况下的可靠性关注度高;在中东,车辆对高温、沙尘适应性敏感。不同地区需求不同,奇瑞的车型谱系和供应节奏更偏“覆盖面”,而不是只押一款爆品。
接下来换视角看比亚迪。比亚迪在国内确实是强得离谱,2026年9月单月销量46.36万辆,国内没人打得过。可素材里也给了一个关键对照:1到9月累计销量同比降了3.94%。这句话的潜台词很明显,国内的天花板开始出现,价格战、竞争强度、用户换购周期都会把增长速度按住。
所以比亚迪把重心转向出海。这套逻辑在车企里不新鲜,但比亚迪的优势在于它的技术路径更偏“硬实力输出”。刀片电池、云辇等体系化能力不是单点突破,而是能在不同车型、不同国家需求里形成规模化适配。纯电和插混两条线一起打,不同国家政策不同,比亚迪能用产品结构去对冲风险。
素材里提到一个很关键的时间节点:2025年出口首次破百万。到了2026年下半年,海外销量涨势猛,差距从15万辆缩到2万多辆,用半年时间快追上。这个追赶速度有意思,因为它意味着比亚迪不是“试水式出海”,而是已经在海外形成了可复制的销售节奏。你要做成“追平甚至反超”,靠的不是单纯降价,而是交付能力、服务体系和当地渠道的磨合。
说到“在英国纯电车销量干翻宝马、特斯拉”,素材里给了结论但没给具体车型和销量口径。我不做无脑照抄,我更愿意把这段当成一种市场现象:英国纯电竞争激烈,品牌强弱不是单看产品参数,而是看能否持续供货、车型是否符合当地用户的审美和使用场景、以及售后便利度。比亚迪能在这种市场里站到前排,本质上说明它的海外产品力和交付效率已经跟上节奏。
西班牙月销破万,巴西市场稳坐销冠。你看这三个地方,分别对应欧洲政策体系、欧洲用户偏好和南美的用车环境。月销破万通常意味着不是靠少数爆款靠一两个月,而是进入稳定销售区间。稳坐销冠则更说明其品牌认知正在变成“长期选择”,而不是一次性冲量。
但比亚迪的“高举高打”并不等于它就不用沉淀。纯电市场和插混市场都依赖基础设施与用车习惯。在一些国家,充电网络还没那么完善,用户更在意续航和补能便利;在另一些国家,政策偏向电动,用户更在意能否享受补贴或税费减免。比亚迪用产品线覆盖不同政策环境,本质上是在用工程方案对冲外部变量。
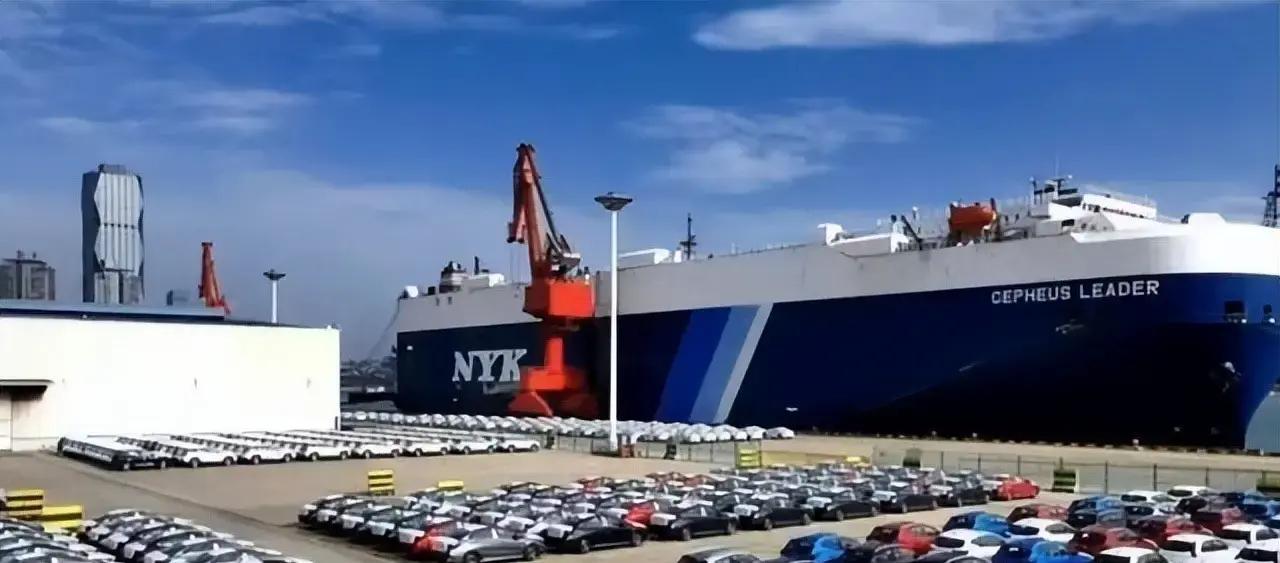
这时候最值得讨论的问题来了,素材说得很尖锐:剔除俄罗斯、伊朗这些特殊市场后,2026上半年比亚迪海外销量其实已经反超奇瑞。在真正自由竞争的市场里,比亚迪可能已经领先了。这里我想补一个更汽车圈的理解。
俄罗斯、伊朗这类市场,受制裁、贸易路径、政策环境影响更复杂,车型的可得性、价格形成机制都不完全等同于欧美主流市场。你把这部分剔除后,看的是更接近“同一套规则下比拼产品与服务”的区域。比亚迪如果在这些区域提前反超,说明它的海外竞争力不只建立在少数特殊通道上,而是建立在更普遍的消费逻辑里。
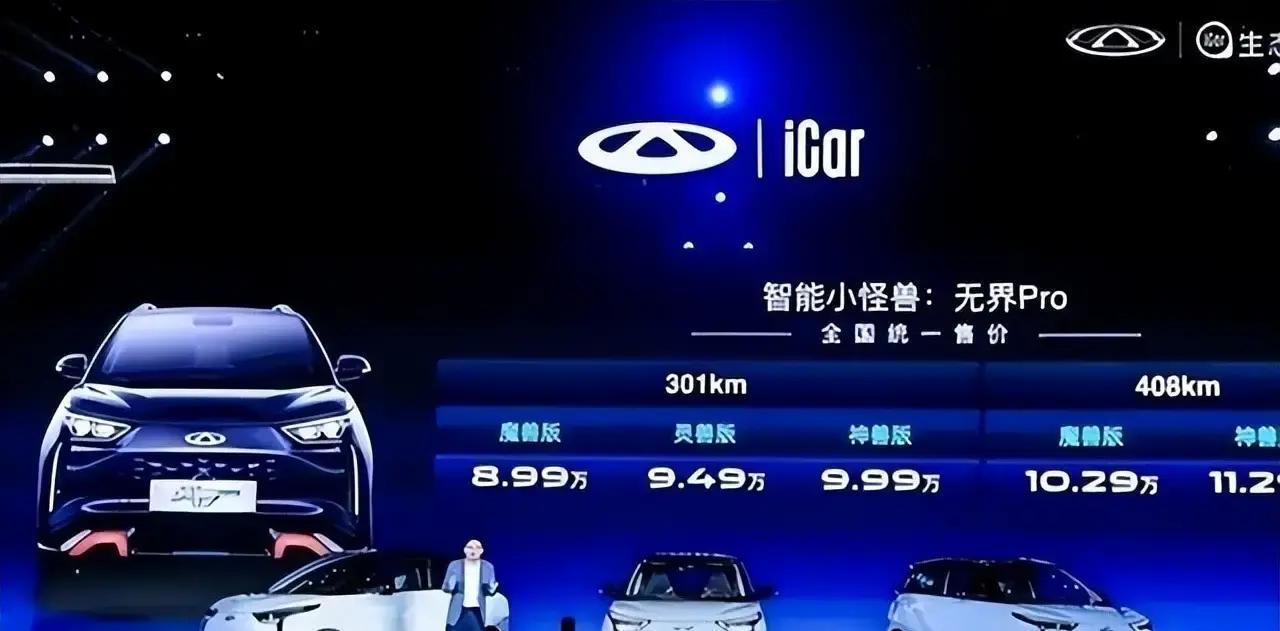
还有一组素材给的宏观数据很关键:2026年前5个月,中国汽车出口量同比涨48.7%。国内车市下滑4.2%。这意味着同一阶段,市场“重心转移”已经发生。一个很直观的画面就是:国内用户在观望,海外用户在买单;国内竞争更卷,海外更像在扩张。
你要是问我哪个更难?我会说两边都难,只是难点不同。国内难在“增长天花板”和“价格体系重塑”;海外难在“从无到有的信任建设”,包括认证、法规、售后和零配件周转。奇瑞靠多年积累在海外打出规模,比亚迪靠技术和产品速度在海外追赶并可能领先。两种路线都在用,但结果会随着时间推移发生变化。
说到这里,很多人容易陷入二选一的情绪对立。作为青岛人,我更愿意把话题落在产业层面。中国汽车出海不是某一家车企的个人表演,而是整个供应链、零部件体系、工程能力的综合输出。电池、电驱、电子电控、热管理、车身安全、制造一致性,这些都决定了整车能不能在海外站住。
更具体点,奇瑞在海外的优势更偏“车型适配+渠道沉淀+售后可持续”。它能把燃油车和新能源一起上,主攻新兴市场。新兴市场不是对新能源不感兴趣,而是更关注性价比、维护成本和可用性。奇瑞把不同动力形式铺开,相当于把“用户需求波动”吸收掉。
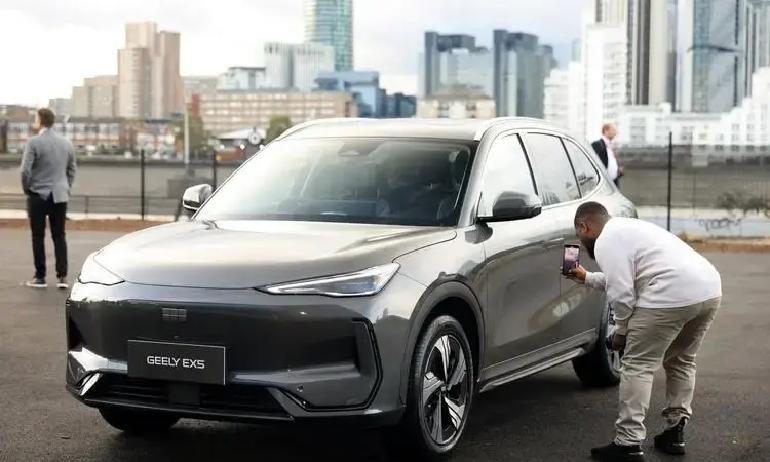
比亚迪的优势更偏“纯电和插混的产品结构+技术代差”。它主攻欧洲和拉美。欧洲的电动渗透率更高,用户对能耗、智能化、驾驶体验有自己的评判逻辑;拉美的市场更看重性价比和适应性。比亚迪用不同动力形式覆盖,等于用同一套技术体系去应对不同消费口味。
最后我想把讨论拉回普通人的日常。你在青岛开车,可能不关心海外营收怎么换算,但你在路上看到越来越多的中国品牌新车,说明它们已经把“能卖出去”从口号变成了现实。奇瑞在海外平均17秒一台,这个节奏不是靠一阵热度。比亚迪海外追赶速度快,说明技术路线已经被更多海外用户接受。
有人喜欢用“谁赢了”来盖章,但我更想看“谁把更难的部分做得更扎实”。奇瑞用23年海外积累把渠道和信任搭起来,比亚迪用技术和产品速度把竞争力追上甚至拉开差距。这两条路都指向同一个事实,中国车企在全球市场的存在感不是偶然,是越来越具体、越来越可量化。
你愿意把它理解成闷声发大财,也可以理解成一场长期工程的分工协作。但不管你怎么看,2026年的数据已经在说话:出口在涨,国内在承压,海外成了核心舞台。争论可以继续,车也还在路上跑,尤其是那些不太被聚光灯照到的企业,它们把销量做成了日常,把竞争做成了习惯。