中国车出海总算玩明白了!曾砸50亿亏3万,如今转头改做租房

浙江瑞安做汽配的老周砸八十万扩生产线,转头就接到了砍单通知。
跟着车企去欧洲务工的装配工,干仨月遇上厂子调整排期放了长假。
攒了三年钱准备提国产SUV的小伙,生怕厂家海外亏钱转头国内减配。
这些听着有点远的糟心事,其实全跟这两年中国车出海的路子变化绑在一起。
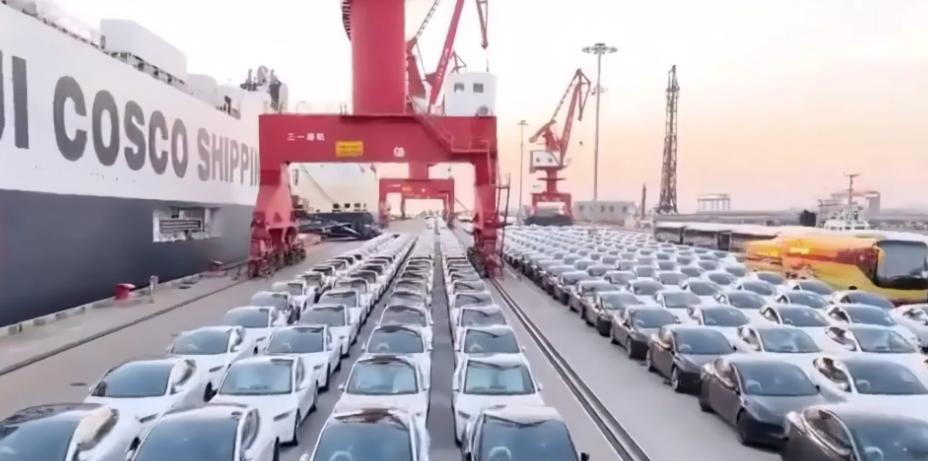
根据中汽协公开的2026年上半年汽车出口数据,咱们国家总共出口汽车509.6万辆,同比涨了65.3%,连续三年稳坐全球汽车出口第一的位子。
搁往常,这数据报出来,不管是开修理厂的师傅还是开网约车的司机,都得跟着夸一句国产车现在真长脸。可扭头看行业的真实利润,就让人笑不出来了:全行业利润率从4.5%滑到3.8%,上市车企扣完成本后的整体净利润,跌了超过25%。说白了就是车卖得越来越多,兜里赚的钱反倒越来越薄,典型的增收不增利。
这赔本赚吆喝的买卖,谁做久了都扛不住。
转变一:出海思路|砸钱买楼建重厂 → 租厂合租轻上阵,先保活再扩张
早些年中国车刚闯海外的时候,打法像极了刚进城挣了第一桶金的年轻人,不管三七二十一,先把最贵的楼、最好的地盘占了再说。
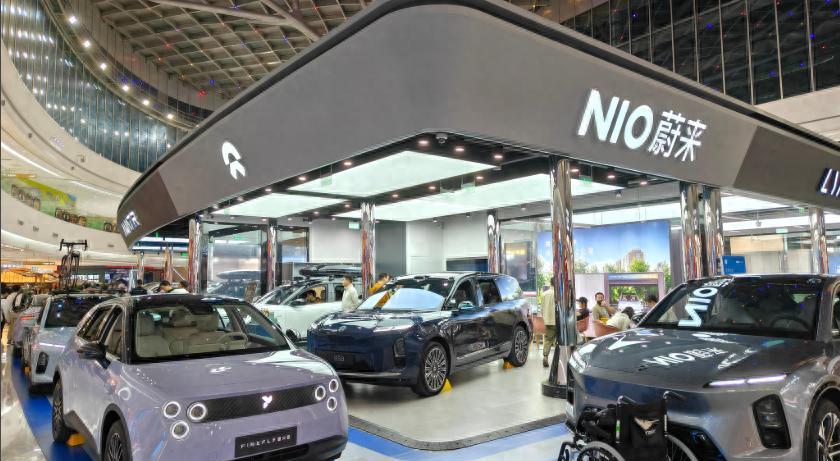
你想啊,蔚来当年在欧洲单国砸两三亿搞直营门店,装修选最好的地段,服务按最高标准配,最后没撑多久还是灰溜溜转回了经销商模式。长城在俄罗斯图拉建工厂,前前后后掏了50多亿,哈弗的市占率坐到了外资品牌第一,看着风光无限,算细账才发现,每卖一辆车净亏3万块。
面子是挣足了,里子漏得跟筛子似的。
这套砸钱换存在感的旧打法,红利早就吃完了。
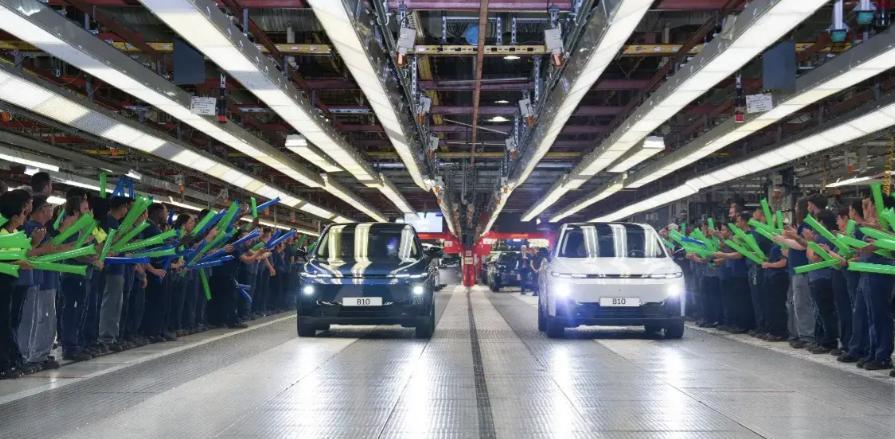
所以现在风向彻底转了,中国车企不再抢着当海外的“地主”,反倒学着“租房子过日子”,其中零跑在西班牙萨拉戈萨的布局,就是最典型的样本。
比起长城50亿的工厂投入、比亚迪匈牙利独资建厂的大体量,零跑这波操作,几乎是把“重资产”三个字从出海方案里直接抠掉了。
账算得特别精。欧盟对中国产纯电车加征反补贴税,零跑适用的税率是20.7%,再加上10%的基础关税,综合税负超过30%。只要把本地化生产率做到40%,就能拿到“西班牙原产”的身份,这笔巨额税费直接全免。渠道上九成网点直接蹭Stellantis的现成资源,单店建设成本比独立建网低约65%。
说白了,这不是拿不出钱的穷酸,是把每一分钱都花在刀刃上的战略级“抠门”。
转变二:现实隐忧|省得下建厂投入 躲不开三道现实门槛
别以为租厂子过日子就全是好事,开门过日子的柴米油盐,哪一样都得花钱,哪一样都有身不由己的地方。
头一道坎就是用工成本。西班牙蓝领工人的综合用工成本约2660欧元每月,按实际购买力算大概是国内产线工人的1.5倍,可企业实打实要掏出去的钱,是国内的2.6倍。建工厂是一次性掏大额本钱,可工人工资、水电运维、社保税费是每天开门就要流出去的活钱,半分都省不下。
第二道坎是产能排期的话语权。Stellantis早就把话挑明了,工厂内部可以灵活调整排期,翻译成人话就是“量大者优先、利高者优先”。搁自己的独资工厂里,你是定节奏的主人;在租来的共享产线上,你只是排期表上的一个名字,赶上销售旺季想多加几千台订单,未必能排得上队。
第三道坎是技术优势的保质期,这层窗户纸之前没人愿意捅破。零跑跟Stellantis合作,本质上是拿自己的电动化技术换市场入场券。
话说回来,Stellantis2025财年净亏223亿欧元,本来就计划到2030年在欧洲砍掉超80万辆年产能,零跑入驻,其实也是在帮对方消化闲置的存量包袱。可哪天对方自己的电动平台成熟了、成本追平了,咱们这点技术的不可替代性还剩多少?合资场上教会徒弟饿死师傅的事,从来不是一句玩笑。
屋檐终究是别人的,主动权不能全交到别人手里。
路径分化|独资、合资、合约制造各有选择,没有万能通关模板
现在再看同期出海的中国车企,路径分野早就清清楚楚,根本不是一窝蜂全去抄轻资产的作业。
比亚迪走的还是重资产独资的老路子,匈牙利工厂年产能规划20万辆,生产、销售、技术、品控全链条攥在自己手里。好处是话语权十足,赚的利润全归自己,可风险也得自己全担。这不当地新政府上台后,要重审外资工厂的补贴和劳工配额,真金白银砸进去的固定资产,政治风险直接压在资产负债表上,半分都转嫁不出去。
奇瑞走的是合资落地的路子,在巴塞罗那跟当地车企Ebro合作,1.5亿欧元投进去,就业、产能都实打实落在当地。政府欢迎、员工支持,可经营话语权得两家分着拿,小到车型定价,大到渠道调整,都得商量着来,没法自己拍板说了算。
吉利选的路子最是清醒,花2.21亿欧元收购福特瓦伦西亚工厂34%的股权,做合约代工,生产环节借现成的产能用,可研发、销售两个最核心的环节,完完全全攥在自己手里,算是轻资产路线里边界划得最明白的一种。
没有一条路是白走的,也没有一条路是白捡的便宜。
说到底,中国车出海正在经历一次从“用钱买存在感”到“用脑子换生存权”的成人礼。零跑模式看着性价比高,却不是谁都能复制的模板,它得凑齐三个极难集齐的条件:一个愿意让出闲置工厂的欧洲巨头,一个劳动力成本在欧洲垫底、政府还愿意配合的选址,一套哪怕不控股也能保住技术和品控的治理机制。
奇瑞复制不了,比亚迪不想复制,吉利干脆选了另一条路,海外市场本来就没有什么放之四海而皆准的通关密码。过去砸钱砸的是声势,现在省下来的每一分钱,都是给下一轮更残酷的竞争留的子弹。
民生提醒|三类相关人群提前准备,别跟风踩坑
车企出海看着是远在天边的商业新闻,其实连着不少国内老百姓的饭碗和钱袋子,这三类人可得多留个心眼。
第一类是国内开汽配厂、做汽车配件/内饰批发生意的商家。
不要听销售说车企出海要扩量,就脑子一热砸钱扩产能、囤原材料,优先摸清楚合作车企的出海模式,再调整备货规模。
具体怎么做?每月初先找对接的车企供应商,要次月的海外订单排期表。要是合作的是走轻资产合租路线的车企,备货量留15%的浮动空间就行,别压一仓库货最后砸手里。如果做的是独资海外工厂的配套生意,提前让对方给政策变动的预案,别签了长单最后赔违约金。平时也别只盯着整车厂的大额订单,优先去阿里国际站、各地跨境电商产业园对接海外后市场的散单,鸡蛋别放在一个篮子里。
第二类是打算报名出海车厂务工的装配工、电工、质检等技术工人。
不要听黑中介吹“海外车厂年薪三十万”就头脑发热交几万块报名费,优先查清楚用工主体,再签合同缴费。
具体怎么做?报名前先去当地商务局下属的对外劳务合作服务平台查资质,确认是跟车企直接签劳动合同再掏钱。如果是第三方劳务公司派遣、工厂还是合租的代工厂,一定要把“排期调整期薪资怎么算”写进合同里,别干仨月就放长假,只能拿底薪耗着。另外不要只会单一的装配技能,优先去当地人社局的涉外技能培训班报名,考个欧盟认可的电工、质检技能证。培训有国家补贴,自己花不了几百块,就算工厂调整排期,也能跳到别的配套厂干活,不愁没饭吃。
第三类是国内打算买国产车的普通消费者。
不要瞎担心车企海外亏损就会减配、降价背刺国内车主,优先按自己的实际用车需求选车,别持币观望大半年耽误了正事。
具体怎么做?如果你看中的品牌主走轻资产出海路线,不用担心大额海外亏损传导到国内定价,正常跟4S店谈优惠,觉得价位合适直接入手就行。如果你选中的品牌砸了几十亿建海外独资厂,也不用慌,每年6月、12月经销商冲半年、全年销量的时候入手,本来就是全年优惠最大的节点,就算后续调价也亏不了多少。
说白了,车企出海是老板们要算的生意账,咱们普通老百姓买家用车,够开、省心、符合预算就够了,没必要跟着瞎操心。
不用过度焦虑,中国车出海本来就是摸着石头过河,早些年摔过的坑、花过的冤枉钱,现在都变成了实打实的经验,踩稳节奏慢慢走,总能把路子走顺。
你老家有没有做汽配相关生意的亲友?你身边有没有碰到过车企出海相关的就业机会?你们当地街上跑的国产车多不多?
免责声明:本文中国车企出海相关数据、企业案例全部来源于中汽协公开行业数据、上市车企官方公开财报及公开行业分析资料,仅作产业科普和生活参考,不作为投资、择业、购车决策建议,各地相关产业及就业政策以属地政府、商务部门最新公告为准。