一条被寄予厚望的“捷径”月销仅267辆!大众押注小鹏挽救业务,计划却未能如愿

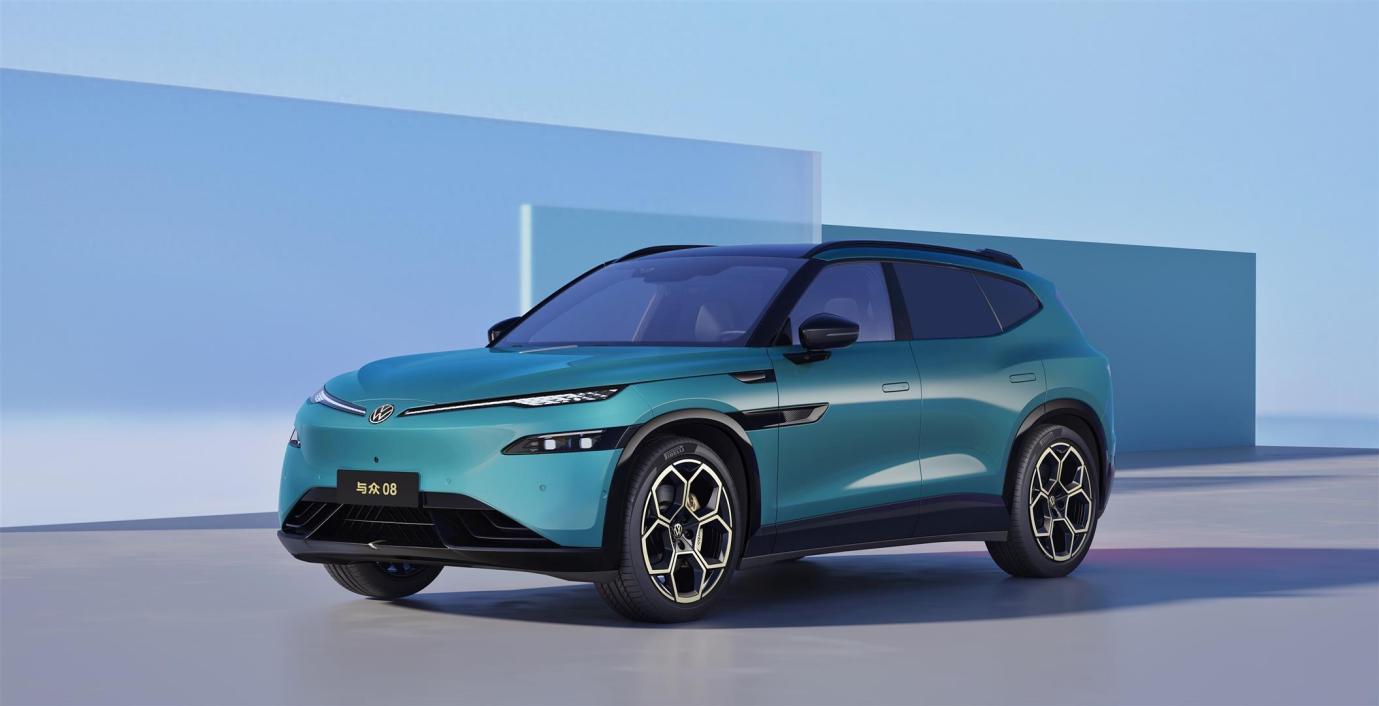
一台大众,一个月卖了267辆。
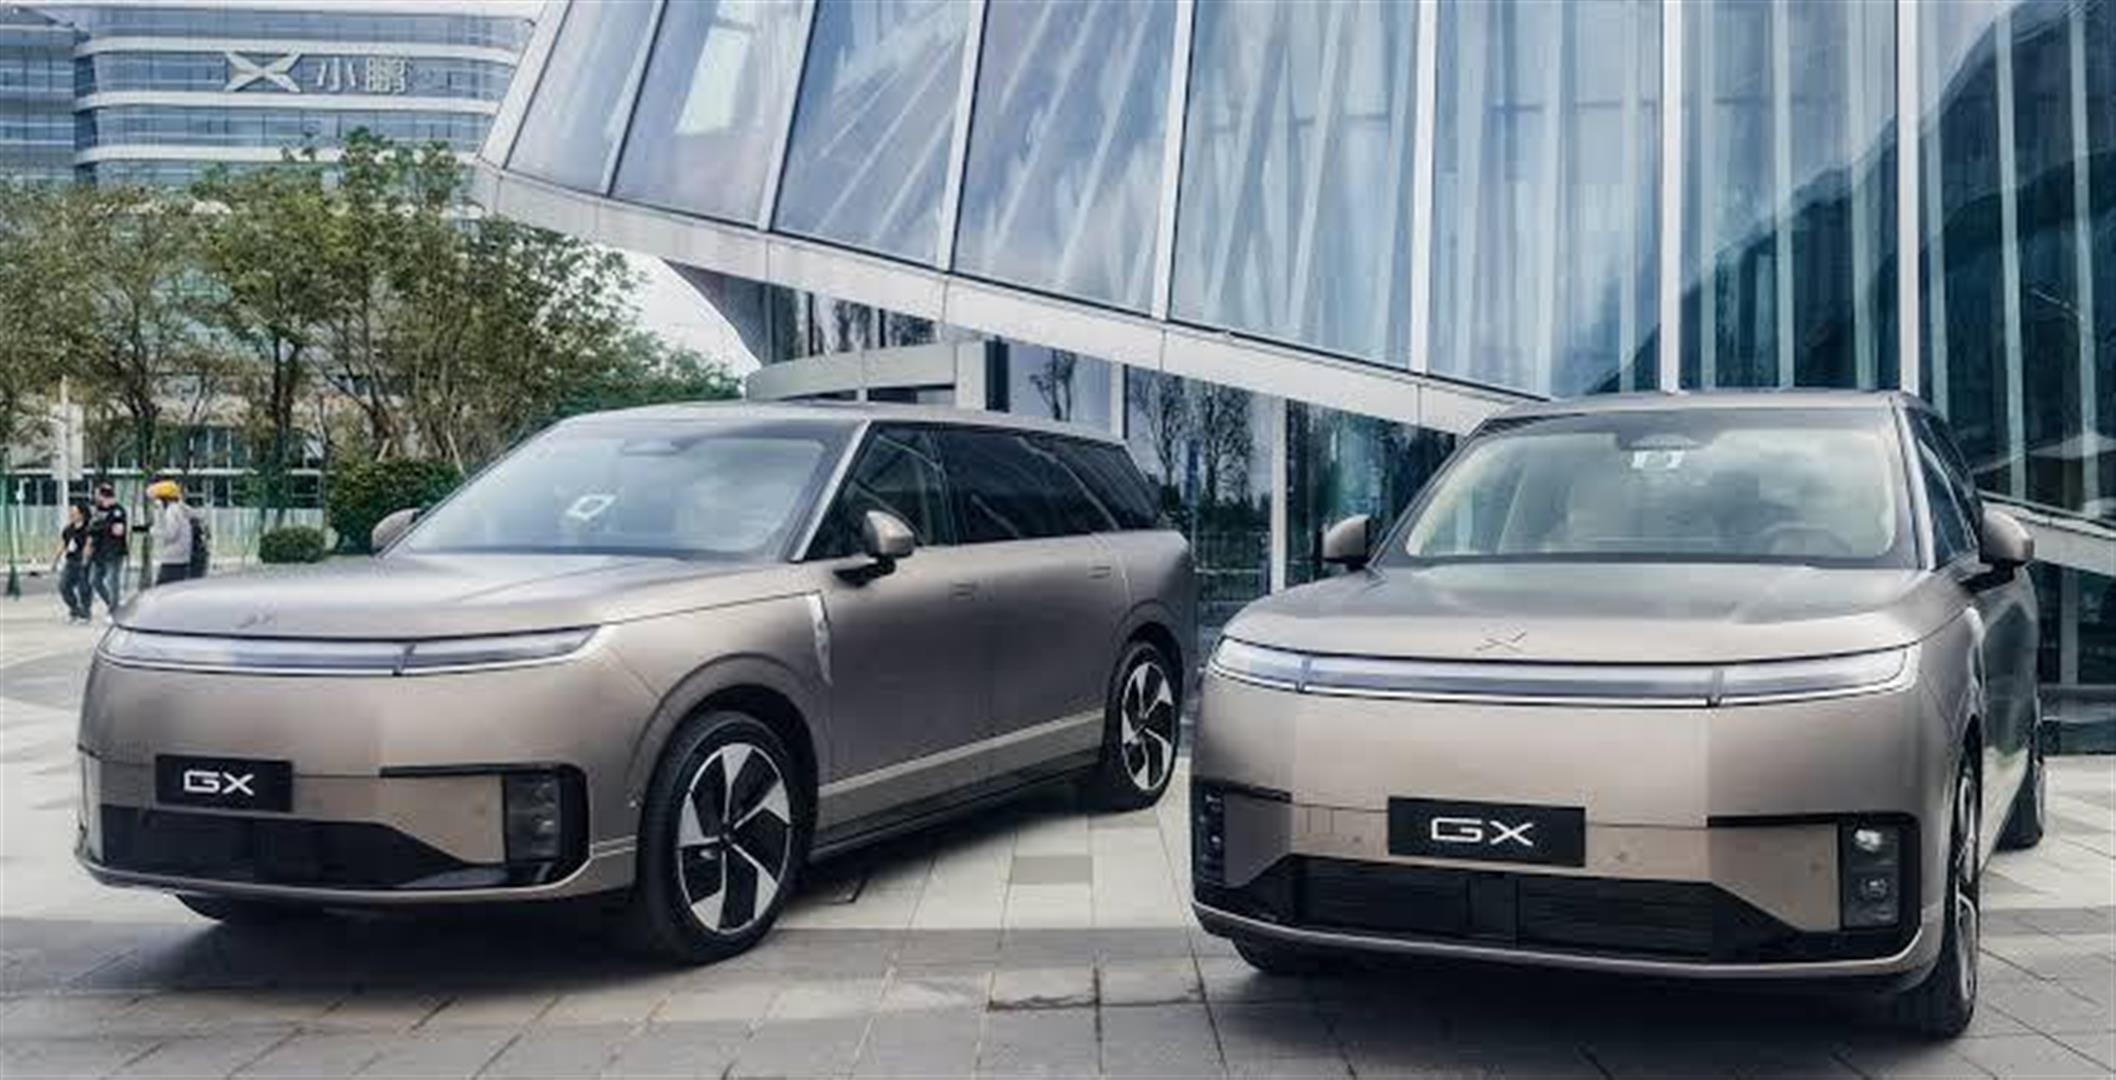
2023年大众去找小鹏的时候,高管把这次合作说成一条“捷径”,想让德国巨头跟上中国汽车的速度。三年后,捷径通到的第一个出口,就是这个数字。
问题不是“车不够好”这么简单。
Gartner的佩德罗·帕切科把这句话直接说了出来:消费者的疑问就是,既然技术能便宜买到,为什么还要为昂贵的德国车买单。
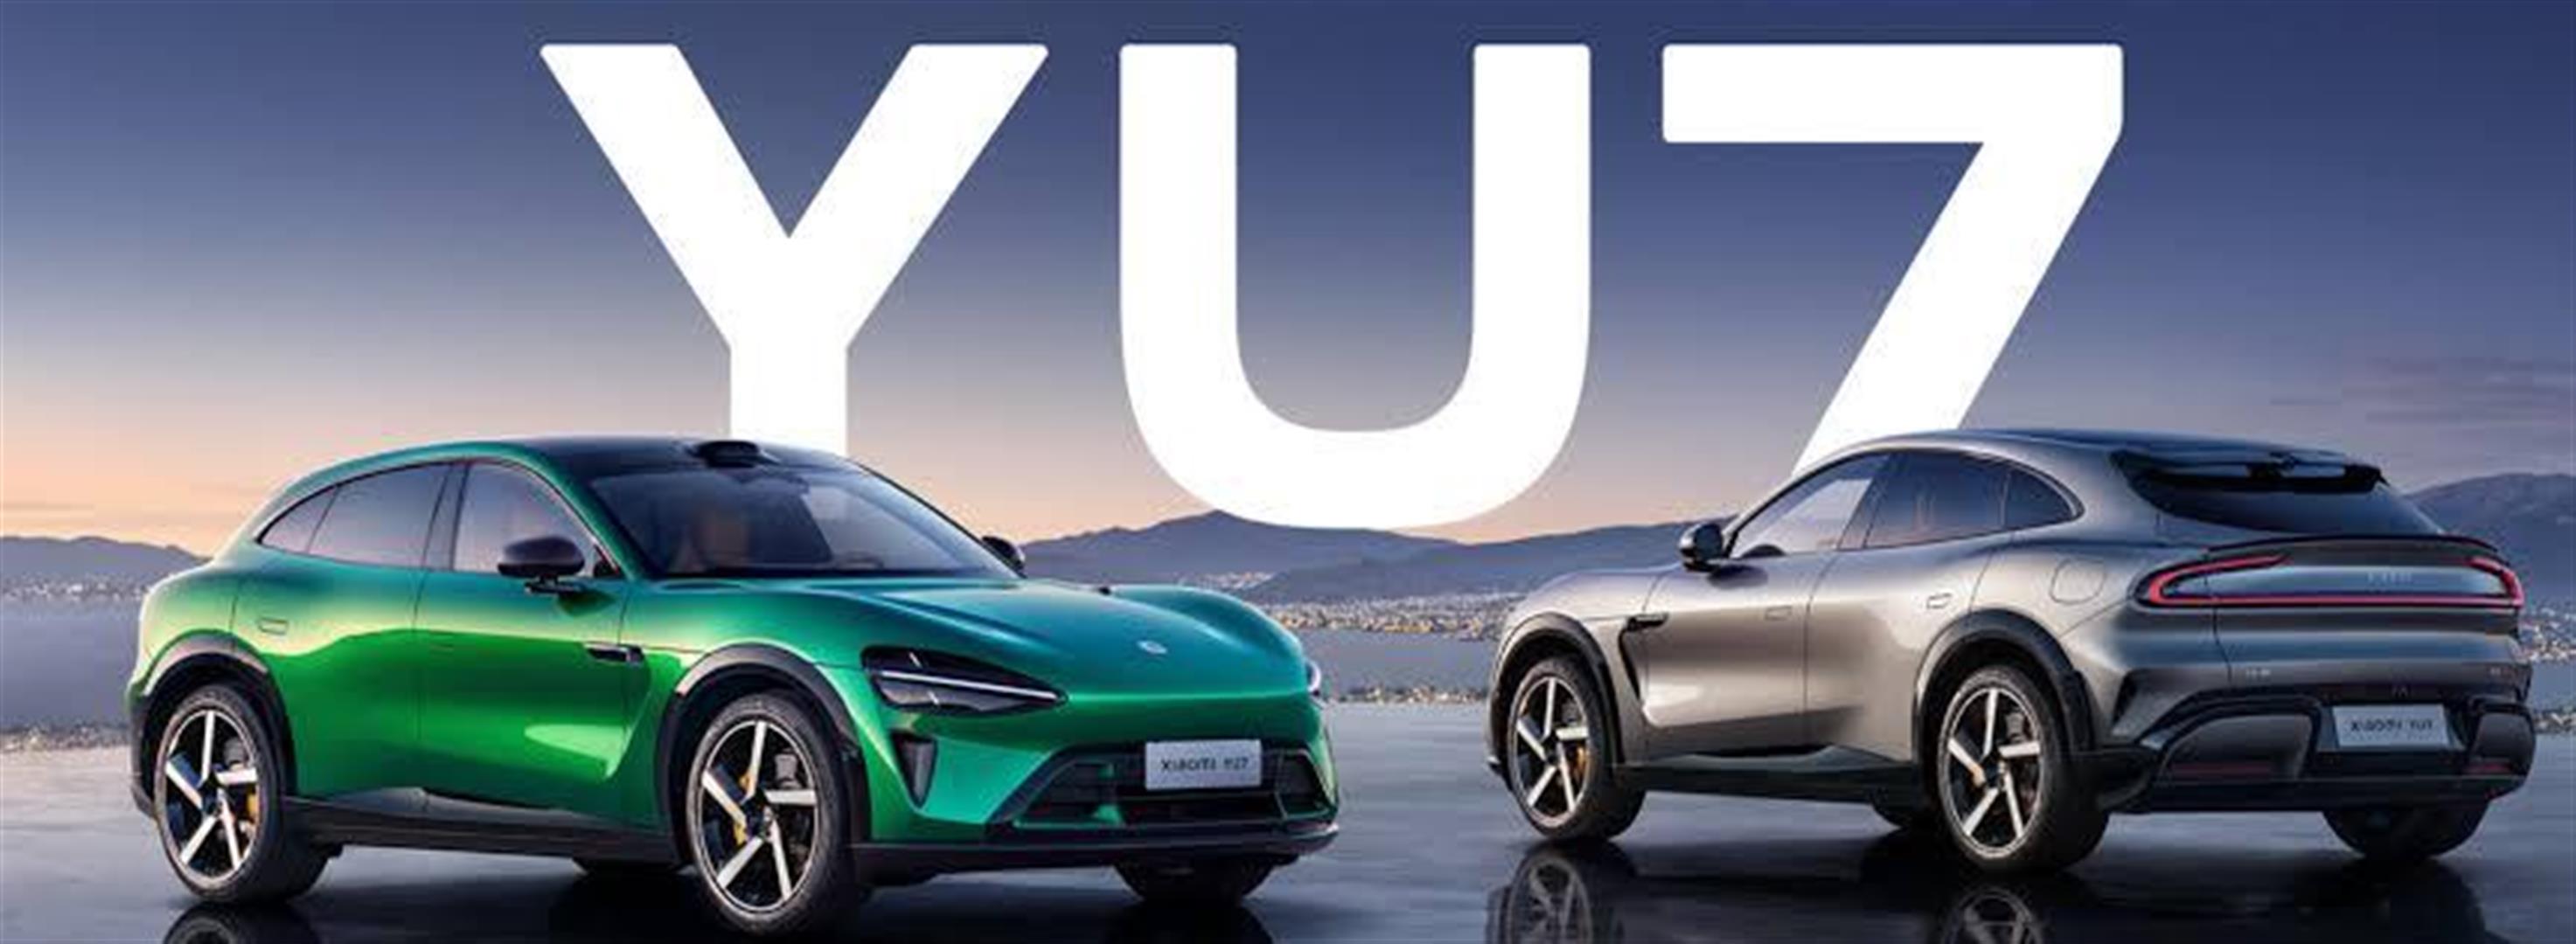
伯恩斯坦的分析师莱特曼讲过一个更具体的画面。2024年4月,大众向分析师展示合作车型的效果图。第二天他们走进北京车展,发现类似的设计在展台上已经到处都是。大众觉得自己在提速,抬头一看,别人已经站在前面了。
渠道是另一道闸门。
与众08放在大众安徽的新网络里卖。这个网络大约166家门店。大众通过一汽和上汽两家合资伙伴铺出去的经销店,超过3000家。166对3000,覆盖率差着数量级。
门店少,后果很直接:很多人压根不知道有这么一台车存在。大众后来开始补,跟一汽-大众谈店中店,在部分门店里划出区域卖安徽的金标车型。方向是对的。但这款车上市的时间是4月,补渠道的动作发生在后面。消费者第一次没看见,后面再让他回头,要花的力气完全不一样。
截至2026年5月,“与众”品牌大约140家独立门店,覆盖30个城市左右。一汽-大众那边,光网络就超过1000家。140家店卖车,和1000家店卖车,是两种游戏。
大众不是没做对的事。18个月交付一套新的电子电气架构,放在大众自己的节奏里确实算快。CEA架构落了地,后续车型也在排着队往上装。
但架构快,不等于卖车快。
大众2024年曾经预计到2026年底卖出3.26万辆与众08。2026年初,这个预测被砍掉六成以上,降到1.23万辆。数字可以改,渠道可以慢慢铺,可消费者在一款车刚上市那几个月形成的印象,改起来没那么容易。
更早的账本也能翻出来看。2019年大众中国说过,到2025年在华交付150万辆新能源车。2025年实际交付的纯电车型是11.55万辆。同一个剧本演过一遍。
拿到了架构,拿到了智驾方案,然后呢?
2025年大众在中国卖了9.58亿欧元的利润,十年前这个数字是52亿。2026年一季度,大众在华纯电车型交付0.94万辆,同比跌了63.8%。一台月销267辆的车放在这个背景里,不刺眼,但很具体。
但140家店和1000家店的差距还在,消费者站在展厅门口认不认“与众”这两个字,也还是那个问题。智驾的根在小鹏那里,品牌的根在大众这里,而“与众”这个牌子本身,连在大众体系内部都还没被多少人真正记住。
月销267辆真正让人停一下的地方在于:大众把技术拿到手了,把小鹏的架构装进车里了,然后发现,让一个中国消费者走进店里、坐进去、掏钱,靠的不是架构的名字。
那靠什么?