中国汽车出口暴增背后隐忧揭秘:新能源车海外“水土不服”与高额保险费困局怎么破?

今年前九个月,中国汽车出口猛增至820.5万辆,涨幅高达65.8%,眼看全年突破千万台几乎板上钉钉。
新能源车的表现更是亮眼,出口量达400.6万辆,同比翻了一倍还多,从六月开始新能源出口占比连续四个月稳稳压过半。
这数据放在十年前,2015年全年出口不过72万辆,简直就是天壤之别。
2026年单月出口甚至有望冲破90万辆,十年间的跨越像坐上了火箭。
可别以为这增长是偶然,背后深藏着国内市场的疲软和产能过剩的双重压力。
说到底,2023年9月国内乘用车销量暴跌27%,比多数人预期的还要惨,消费信心跌落谷底,去年购车补贴又大幅缩水,导致买车的人少了不止一点点。
车企眼看内销没戏,唯一的救命稻草就是把目光投向海外市场。
出口目的地主要集中在欧洲、南美、东南亚和中东。
欧洲市场利润高,是香饽饽,可配额和关税的墙也筑得越来越高,南美和东南亚消费者更挑价格,购买力有限,中东虽说有钱,但市场体量不大。
美国市场对中国车的门槛高得像城墙,完全难以翻越。
换句话说,中国车企绕开了美国这个“硬骨头”,在中低端市场展开了全面铺开。
业内普遍判断,中国汽车出口的高速增长期剩下两到三年,峰值预计2028到2030年间出现,届时年出口量或达1200至1500万辆。
欧盟已经对中国纯电动车开了反补贴关税,还给混动车设了35万辆的进口配额,预计今年年底就会触顶。
2027年起工业加速法案正式生效,本地化含量要求和政府采购限制会更加严苛,投资审查也更紧。
与此同时,比亚迪的泰国和巴西工厂已经开始量产,匈牙利工厂预计今年四季度启动组装,奇瑞和上汽MG也在欧洲、南非、东南亚布阵,计划2027至2028年投产。
放眼当下的高出口量,实际上是海外产能尚未完全成型的“窗口期”,未来随着海外工厂的逐步投产,出口量必然回落,甚至会出现明显缩水。
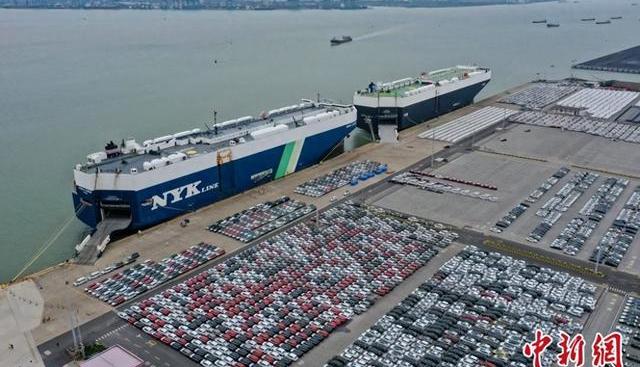
海外市场的“水土不服”问题也逐渐显现,残值折损和保险费用偏高成了中国车的硬伤。
数据显示,中国新能源车二手车残值比欧洲和日本同级车型低15%到25%。
这差距背后,是服务网络不完善、零部件供应链不透明的双重打击。
保险公司基于风险评估,对中国车加收保费,业内戏称之为“服务不确定性溢价”,甚至抵消了部分价格优势。
不同市场的痛点各不相同:德国人最在意长期维护和残值稳定,频繁迭代的中国车型让他们摸不着头脑,高速开电耗还蹭蹭上升;墨西哥复杂路况引发动力系统异响投诉频发;俄罗斯和北欧的严寒季节里,融雪剂让车辆底盘锈得凶,问题多多。
原因之一是这些车辆多为国内版直接出口,缺少针对当地环境的本地化适配。
再加上经销商体系松散,备件供应慢,服务标准不一,先进驾驶辅助系统的校准费用又高,整体售后体验大打折扣。
中国车的低价优势在海外,尤其是欧洲市场,正逐渐被蚕食。
AlixPartners估算,一辆中国品牌电动车制造成本约两万美元,同级欧洲品牌则高达3.1万美元,足足贵了1万美元,这本该是中国车的王牌。
然而,德意志银行报告显示,2023年8月中国品牌在欧洲新车市场占有率约12%,混动车型中每卖4辆车就有1辆来自中国品牌。
价格固然重要,但欧洲消费者更看重品牌信誉、二手残值和售后服务。
随着中国车企在匈牙利等地建厂,人工成本、环保标准、碳排放审计等因素推高了成本,原本的价格优势被大幅削弱。
中汽协副秘书长柳燕指出,中国汽车的全球竞争力正从单纯的性价比转向新能源汽车技术和体系的综合比拼。
回头看看日本丰田,那可是花了近二十年时间才打造起全球公认的品牌信誉,依靠完善的售后和质量管理撑过经济风浪。
中国车企站在十字路口,是继续依赖那条低价抢市场的捷径,还是放慢脚步,扎实做服务、做适配、做品牌,这道难题值得每个车企掂量。
说到这儿,我忍不住想抛出一个论点:快速增长的背后,国内市场的疲软和产能的压力成了出口增长的发动机,但这台发动机的寿命有限。
车企们若把全部赌注押在“窗口期”抢份额,未来恐怕会陷入“高成本+低回报”的泥潭。
反过来,若能够用心打造品牌,完善售后服务,强化产品的本地化适配,才有可能在海外市场扎下根来,稳中求胜。
内饰用料考究,中控大屏反应灵敏,座椅包裹性好,触感软硬适中,驾驶过程中噪音控制也不错。
开上它,在德国的高速公路上跑100公里,0-100km/h加速时间控制在3.9秒,刹车线性且有信心,电耗表现平稳,但高速电耗比起本土品牌略高。
这样的实测细节,往往是欧洲消费者在意的点。
对比同级别的德国品牌,二手残值和维修成本的差距还是明显的。
海外的市场反馈告诉我,消费者不是单纯的“廉价猎手”,他们买车更多是买安心、买长期价值。
高频率的产品迭代虽然能带来技术升级,但也让用户难以建立稳定的信赖感。
尤其是在德国或者法国这样的市场,购车者像精明的猎人,眼睛盯着未来三五年的维护和残值表现。
如果车企不能提供稳定的零配件供应和透明的服务体系,价格上的优势很快就会被折旧和高额保险费吞没。
再来讲讲保险费这个“隐形杀手”。
在墨西哥,复杂的路况让中国车的动力系统出现异响,保险公司因此提高了保费,消费者常常一头雾水,觉得明明买的是划算车,保费却比本地车高出不少。
类似的还有俄罗斯和北欧地区,冬季融雪剂对车底盘的腐蚀让理赔和维护频率上升,保险公司自然不会放水。
保险费用的飙升,在很多市场直接抵消了新车价格的吸引力,这就是那句“服务不确定性溢价”的现实写照。
海外厂房的陆续投产,无疑会带来更适合当地环境的车型和更完善的服务网络,但也会推高生产成本。
匈牙利工厂的人工和环保标准都比国内高出不少,碳排放审计更是让成本“水涨船高”。
中国车企的成本优势将被稀释,低价战略不可能永远奏效。
换句话说,未来中国车企的竞争力会逐渐从“低价捡漏”转向“技术与服务综合体”的较量。
我还想强调一个观点,中国车企要想真正立足全球,必须做好“品牌耐力赛”的准备。
这不是一年两年就能完成的任务,丰田用了将近二十年打造的信誉体系不是偶然。
中国车企的快速崛起让人眼前一亮,但品牌建设和售后体系的完善就像种下一棵大树,需要时间、耐心和持续投入。
短期的出口数字虽好看,长期的市场口碑才是硬通货。
眼下,中国汽车正处于一个复杂的转型期,一边是国内市场的寒冬催生出口的春天,一边是海外市场的高门槛和多重挑战。
车企们的选择很简单也很难:是选择在这出口窗口期内拼命抢份额,依靠价格优势打开局面,还是放慢节奏,投身品牌与服务的深耕细作,筑牢海外市场的根基。
答案没有标准,但这两条路的差别会决定中国汽车能否从“出口大国”成功转型为“全球汽车强国”。
在这条路上,有人已经试水海外建厂,有的车企把重心放在技术研发,有的默默加码售后服务,有的还在打价格战。
未来几年,中国汽车的海外表现将成为最精彩的“连续剧”,值得每个关注汽车市场的人追踪观察。
面对残值折损、保险费高企和本地化适配不足的“水土不服”,中国车企必须学会“以静制动”,以品牌和服务赢得市场,才能在全球这片复杂的战场上站稳脚跟。
要知道,买车的那一刻,消费者不只是看数字和性能参数,他们买的是一份信任和安心,是对未来生活的期许。
中国汽车的海外征程,远比数字增长复杂得多,也精彩得多。
未来谁能赢得这场没有硝烟的品牌和服务之战,不仅关乎车企的命运,更关系到中国汽车产业能否真正实现质的飞跃。