九月销量遇冷,增量时代落幕,车市泡沫是时候戳破了

每年的“金九银十”,都是中国车市的“黄金期。可2026年的9月,却像一盆冰水,从头顶浇到脚底。
据乘联会最新零售数据显示,9月国内乘用车市场零售仅163.1万辆,同比大幅下滑28.1%,创下2026年开年以来最大单月跌幅。这个数字放在近五年里看,都足够刺眼。它不是普通的季节性波动,也不是一句“基数问题”就能糊弄过去的。在我看来,这更像是一张体检报告,车市的体温在降,心率在乱,需求端已经出现“硬着陆”的迹象。
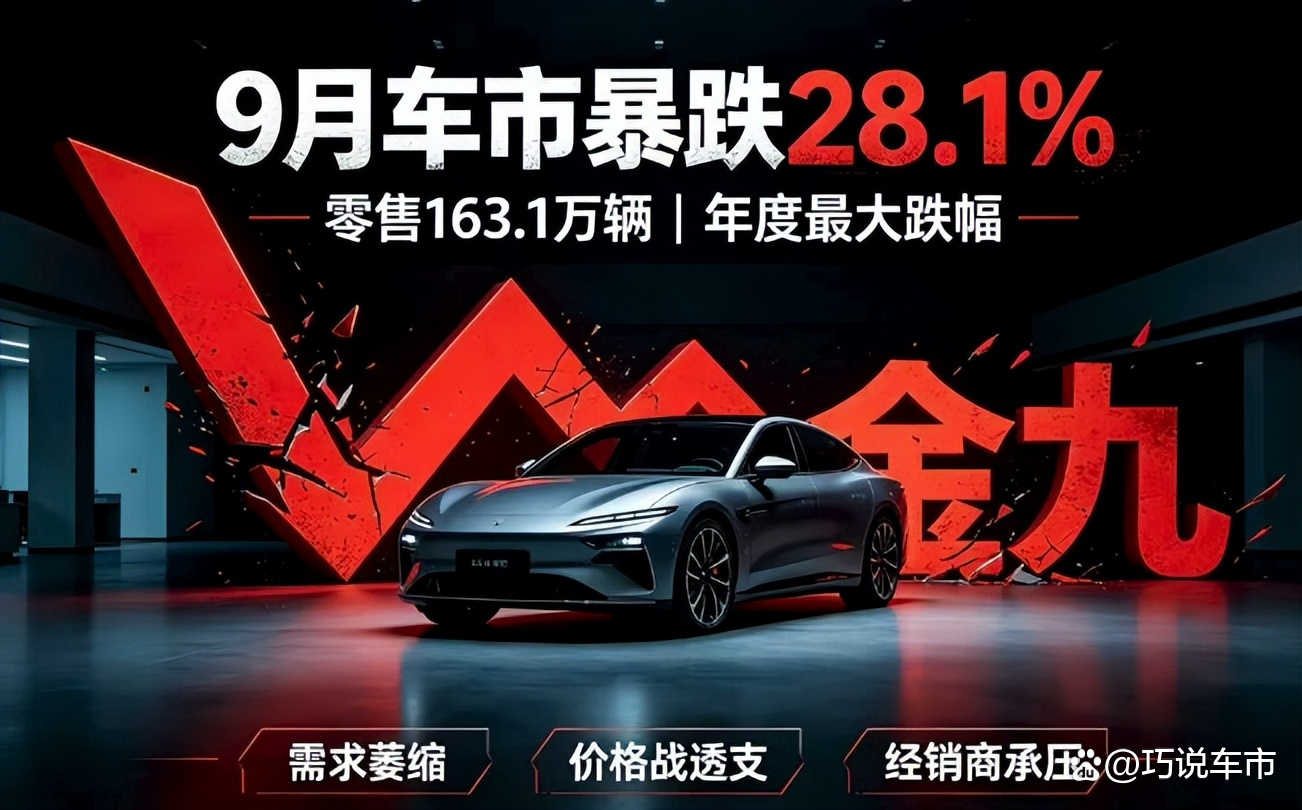
最魔幻的还不是下跌本身,而是同一时间,车企端喜报满天飞。“再创历史新高”“同比大幅增长”“金九热销”……一边是终端零售雪崩,一边是批发销量飘红。同一片天空,一边下雨,一边放烟花。冰火两重天的背后,究竟有哪些玄机。
批零背离的怪象,“销量新高”多是压货堆出来的泡沫
要说9月车市最魔幻的还不是下跌本身,而是同一时间,车企端喜报满天飞。“再创历史新高”“同比大幅增长”“金九热销”……一边是终端零售雪崩,一边是批发销量飘红。同一片天空,一边下雨,一边放烟花。
就在乘联会公布零售大跌数据的同时,多家车企密集发布9月销量喜报,纷纷宣称“再创历史新高”“同比大幅增长”。为何会出现这种局面呢?主要原因是车企公布为批发出库数据,而非终端零售数据。
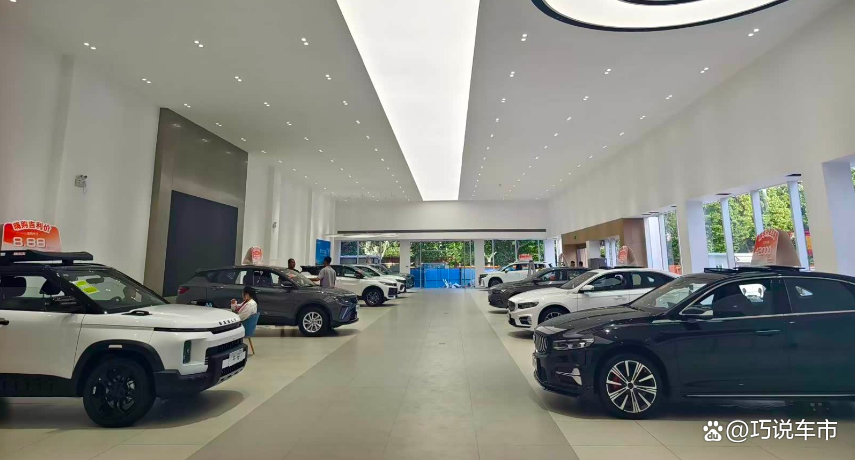
换句话说,很多“历史新高”的销量,根本没卖到消费者手里,只是从工厂仓库,转移到了全国4S店的仓库里。车企压货的动机并不复杂,冲品牌排名、保年度目标、稳住资本市场预期、维持工厂产能利用率…… 在行业下行期,“数字好看”甚至比“卖得好”更重要。但这种操作的代价,是把风险全部转嫁给了经销商渠道。
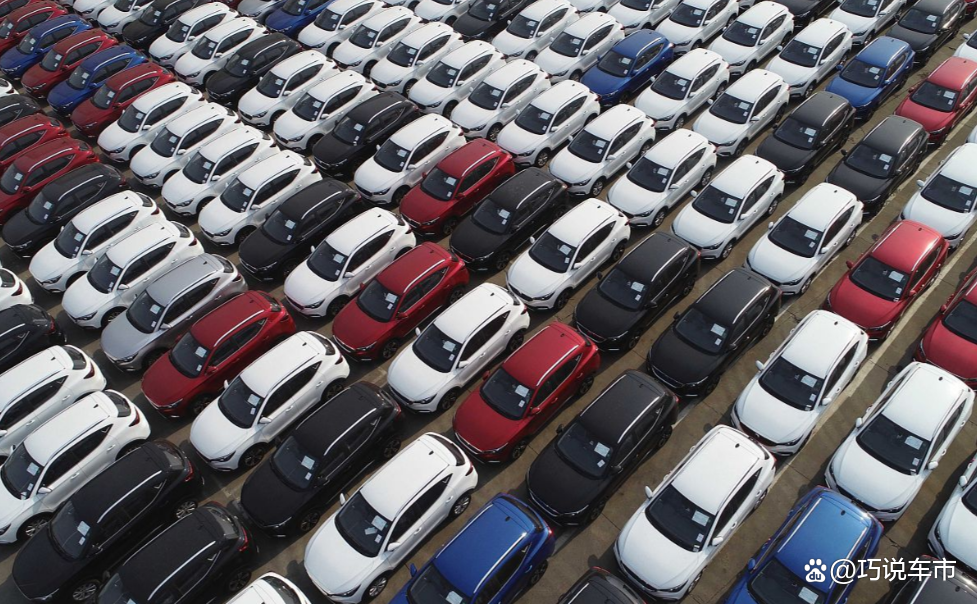
在车市上行周期,压货还能靠终端走货慢慢消化;但在需求大幅下滑的当下,高库存只会让经销商陷入“资金被占用、新车卖不动、降价亏本金”的死循环。渠道库存的堰塞湖越筑越高,最终只会引爆更恶性的价格战,进一步摧毁市场信心。
更值得警惕的是,这种虚假繁荣会误导行业判断。如果车企把批发量当成真实需求,继续盲目扩产、推新、定高目标,那明年迎来的可能不是回暖,而是更严重的产能过剩和渠道崩盘。
价格战的反噬,已经来了
说完市场上的“冰火两重天”,我们来聊聊为何今年9月车市会“跌落谷底”,在我看来,最核心的原因,是持续一年多的价格战,已经走到了“反噬需求”的拐点。
从2025年开始,全行业掀起的降价潮,本质上是用 “透支未来需求” 的方式换当下销量。一轮又一轮的官降、促销、补贴,把消费者的价格预期越拉越高,也让“持币待购”成了市场常态,大家普遍形成了“现在买就亏,再等等还能降”的心理,越是降价,观望情绪越浓。
当价格战从“刺激需求”变成“抑制需求”,旺季崩盘就是必然。再加上大宗消费信心不足、换购周期拉长、新增购车群体收缩,几股力量一起挤压,车市早已不是“出个政策、打个价格就能拉动增长”的增量时代。需求收缩的大趋势,已经明明白白摆在台面上。
新能源缓跌,燃油车近乎腰斩
说完市场销量下跌之后,我们不妨更进一步拆解9月车市销量,我认为用“结构性崩塌”来形容最合适不过了。
为何我会这样说呢?9月国内新能源零售108.4万辆,同比下滑16.7%,这也是新能源市场首次在旺季出现明显退潮。但要看到的是,16.7%的跌幅不仅远低于大盘平均水平,更让新能源的零售渗透率逆势抬升,在大盘萎缩的背景下,新能源依然在挤压燃油车的生存空间,“油转电”的长期逻辑没有改变。
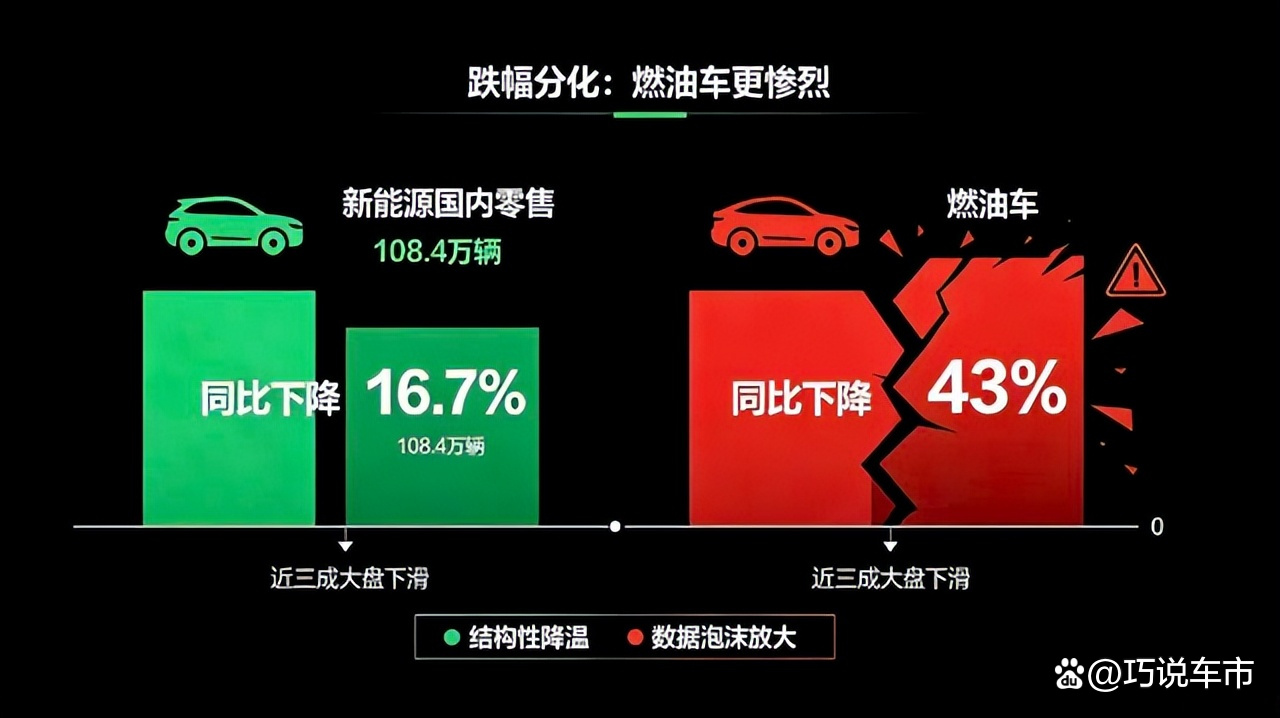
而燃油车的表现,更是只能用“崩盘”来形容,同比暴跌43%,几乎接近腰斩。这显然是燃油车市场加速出清的信号,在家用车市场,燃油车已经从“主流选择”快速退向“小众选项”,除了部分硬派越野、高端豪华车型,普通家用燃油车的用户群体正在以肉眼可见的速度流失。
对传统燃油车企来说,这是最危险的信号:转型的窗口期正在加速关闭,如果不能快速完成新能源转型,燃油车市场的萎缩速度,会比预想中快得多。
总的来说,9月的数据像一面照妖镜,撕开了中国车市的繁荣假象。我并不想唱衰中国车市。作为全球最大汽车市场,中国车市的韧性和潜力依然存在。但行业必须正视一个现实:靠价格战透支需求、靠压货制造繁荣的老路,已经走不通了。
四季度的车市,压力只会更大。“银十”大概率难以翻盘,经销商为了清库存,大概率会掀起新一轮降价潮,但价格战的边际效应已经越来越弱。对车企而言,与其在批发数据上做文章,不如沉下心来打磨产品、尊重市场规律、关注终端真实需求。