欧洲堵上日本车企退路!宁可引进中国车企,也不再等丰田

2026年5月,欧洲车市出了个挺拧巴的数字。 比亚迪、上汽、吉利、奇瑞、零跑五家中国车企,在欧盟加英国加北欧自贸区这31个国家卖了13.84万辆,同比涨64.6%。 丰田、日产、本田、铃木、马自达、三菱六家日本车企合计13.04万辆,同比还跌了3.1%。 中国品牌份额12.01%,日本11.32%,第一次反超。
更拧巴的是另一边。 欧盟对中国纯电车加着反补贴税,基础关税10%再叠加差额税,比亚迪17%、吉利18.8%、上汽35.3%,部分企业综合税率能到45.3%。 税墙这么高,中国车月销还能压过日系。 不是欧洲突然偏爱谁,是规则换打法了——布鲁塞尔不想只收整车关税,想把电池、电机、焊装、零部件、工人、研发全留下来。 谁肯把厂搬进来,谁才有补贴和公共采购的门票。

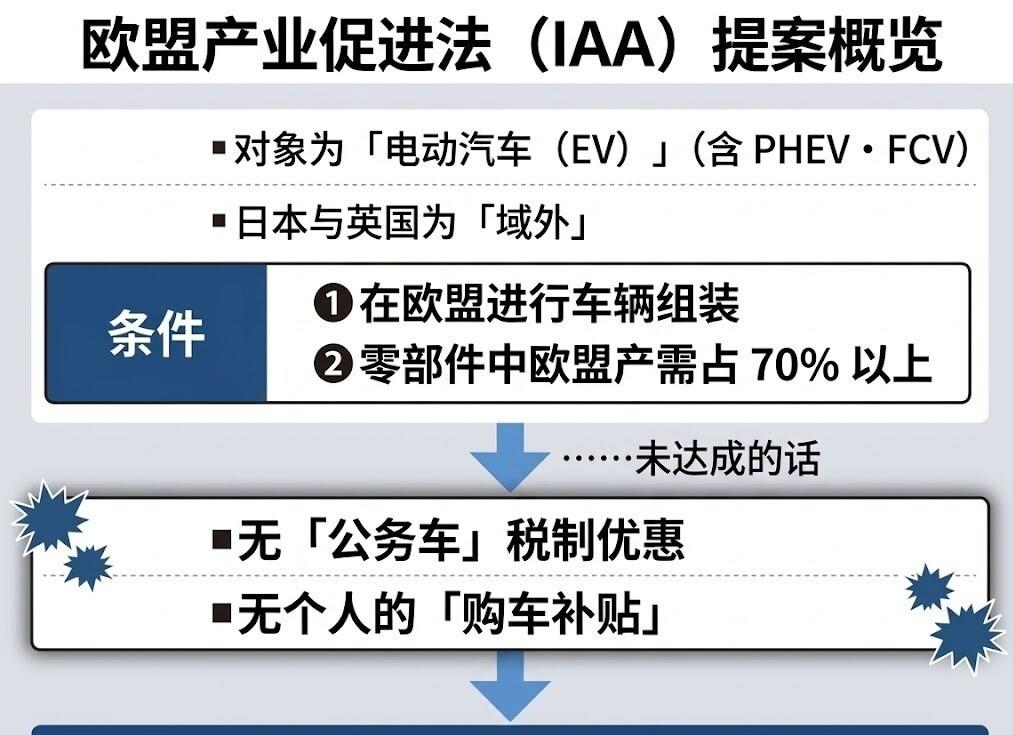
2026年3月欧盟甩出《工业加速法案》草案,核心就几句人话。 想拿多国政府购车补贴、想进公共采购大单,电动车得在欧盟境内组装;除去动力电池那部分,其它零部件的欧盟原产价值不低于70%;动力电池至少几项核心组件、包括电芯要在欧盟本土做。 简单组装、拧螺丝、贴标,不算数。
这规矩还没完全落地,欧洲议会和理事会还在磨。 可信号已经够清楚:以后卖车不看你关税收多少,看你在波兰、匈牙利、西班牙、捷克到底雇了多少人、买了多少本地钢铝、装了多少本地电池包。
丰田不是没听见。 2025年9月它宣布给捷克Kolin工厂砸6.8亿欧元,建欧洲第一座本地纯电产线和电池组装厂,捷克政府再配套最高6400万欧元。 Kolin现在主要干Aygo X和Yaris混动,年产能约22万辆。 问题在节奏。 丰田没公布首款纯电具体型号,外媒普遍估2028年前后量产,车型细节、电池规格、初期规模都还空着。
而这中间2026、2027两年,正好撞上欧盟规则最纠结的阶段。 纯电如果在日本本土生产再出口,反补贴税跑不掉;如果IAA地方版本把公共采购和补贴再卡紧,企业客户、租车公司、政府车队买进口纯电就不划算。 丰田混动基本盘不差,可欧洲增量不在混动。
看5月动力结构就明白。 欧盟纯电份额20%,比去年同期的15.3%涨了近5个点;插混9.7%;油混37.8%,还是最大头;可汽油柴油加起来只剩30.1%,一年前还有38%。 燃油在缩,纯电在扩,插混补中间。 丰田欧洲前5个月自有销量里纯电占比约10%,一季度8%到9%,2025年同期才5%左右。 涨是涨了,可跟大盘比还是慢半拍。 bZ4X一部分仍从日本进口,Urban Cruiser、C-HR+这类新车在补,但本地纯电产能要等Kolin,空窗就是空窗。
日系其它家更尴尬。 铃木纯电多从印度进口,日产Leaf在英国桑德兰,英国已经不算欧盟成员,按欧盟公共采购口径会单独算。 2026年4月日产重新定全球战略,把日本、美国、中国列核心,欧洲降为次要市场。 三菱5月欧洲同比跌44.7%,日产跌16%,丰田微跌0.6%。 整体日系在电动车细分也就约2%份额,总份额却还有10%出头,结构断层很明显。
中国车企走的是另一条路:不等关税谈妥,先把厂钉进欧洲。

零跑不自己从头建。 它跟Stellantis共用萨拉戈萨工厂,B10紧凑型纯电做本地化生产。 2026年5月双方扩大合作,产线改造年内推进,部分节奏指向2026年10月前后下线、后续再爬产。 零跑出技术平台和软件,Stellantis出厂房、工人、采购、渠道。 萨拉戈萨之后还有其它西班牙产能在谈。 对零跑来说,省了三四年建厂周期;对Stellantis来说,闲置产线有人填、工人不裁、采购不空转。

上汽走更稳的重资产。 西班牙加利西亚费罗尔基地,首期约2亿欧元,规划12万辆,2027年开工、2028年投产MG。 吉利不硬建,复用沃尔沃在瑞典、比利时、斯洛伐克产线,领克、极氪、插混和纯电都能落;2026年还在看欧洲闲置整车厂,但节奏比比亚迪慢。
光建厂不解决所有事。 IAA草案对外资还有一套附加条件,涉及全球产能占比高、投资额大的电池和电动车项目,可能触发本地雇员50%、年营收1%左右本地研发、30%欧盟采购等审查;议会一些版本甚至把非电池本地比提到75%、低碳钢比例分阶段加码,车企一直在反弹。 比亚迪塞格德现在大巴业务本地采购曾被拿来做文章,乘用车厂真实本地化率要等量产一年后才有数。 初期很多电驱、刀片电池包、热管理件仍从国内运,70%非电池本地比不是一开工就能达标。
丰田不是没反制。 Kolin投6.8亿是真金白银,首款欧洲纯电加电池组装,意味着它终于不只想靠日本出口bZ系列。 可混动利润太香,HEV在欧洲5月还占37.8%,丰田、本田、日产混动口碑都在。 管理层过去一直说纯电没到规模不急着本地化,等Kolin开工,竞品已经把供应链锁了。 比亚迪塞格德40亿、宁德时代在匈牙利德布勒森约73亿欧元、100GWh,国轩和亿纬也往中东欧、西葡走;零跑、奇瑞不自己建电池厂,但借Stellantis和西班牙本地配套,也能凑公共采购的本地含量。

欧洲这边算的账也不一样。 欧元区工业产出年初低,汽车是制造业税收和就业大头。 IAA表面是产业法案,底层是怕电动化转型把工厂空心化。 对中国车,它一边加税、一边催建厂;对日本车,它不专门针对,可规则一变,纯电靠出口的都吃亏。 日本汽车工业协会2026年9月还在斯特拉斯堡找欧洲议员游说,想把电动车纳入日欧EPA免税清单,避免Kolin没投产前进口纯电丢掉补贴。
当下最现实的错位就一句:欧盟要的是2026到2028把产能搬来,丰田承诺的欧洲纯电大产能在2028之后,中国几家里比亚迪2026四季度、零跑2026年内、奇瑞2026年底到2027就能出车。 时间差不只是一个季度,它直接决定企业客户、网约车、政府绿采这些大单先跟谁签。
税是死的,厂是活的。 45.3%的税只挡整车进口,挡不住把整车厂直接建到布拉佩斯和巴塞罗那郊区。 70%本地零部件只卡供应链,不卡谁的品牌国别。 日本车企当年在美国、英国这么干过,用本地工厂换市场准入;现在轮到中国车企用同一招进欧洲,丰田自己反倒成了那个还在港口等船的人。