国内车圈一口气上了9款新车,消费者该笑还是该哭?这反差比任何发布会都刺眼

同一时间乘联分会刚发完8月数据:8月国内狭义乘用车零售154.1万辆,同比降23.6%;1到8月累计1171.6万辆,同比降20.8%。 车越出越多,整体盘子越卖越小,这反差比任何发布会都刺眼。
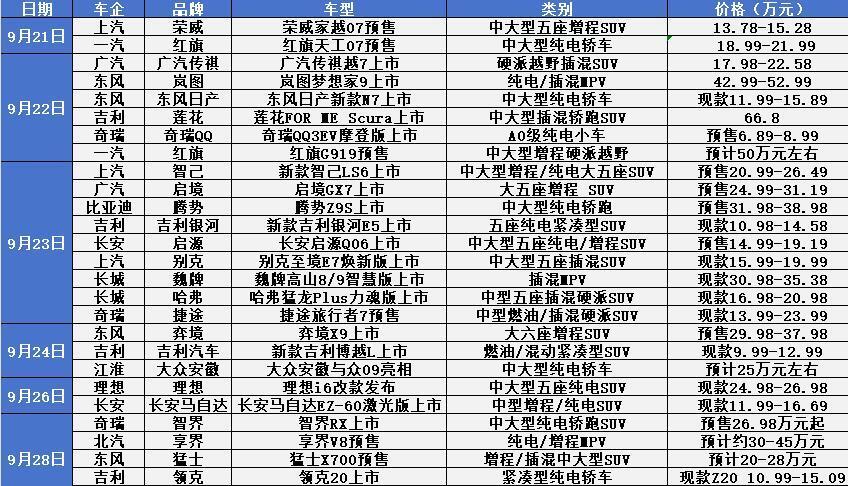
腾势Z9S 31.98到38.98万,中大型纯电轿车,顶配三电机890kW,零百2.68秒,CLTC最高1100公里,全系激光雷达、云辇-A空悬、易三方后轮转向。 这配置放去年,没个四五十万下不来。
配置往下放是真放。 可问题也在这:大家都放,参数就通胀。
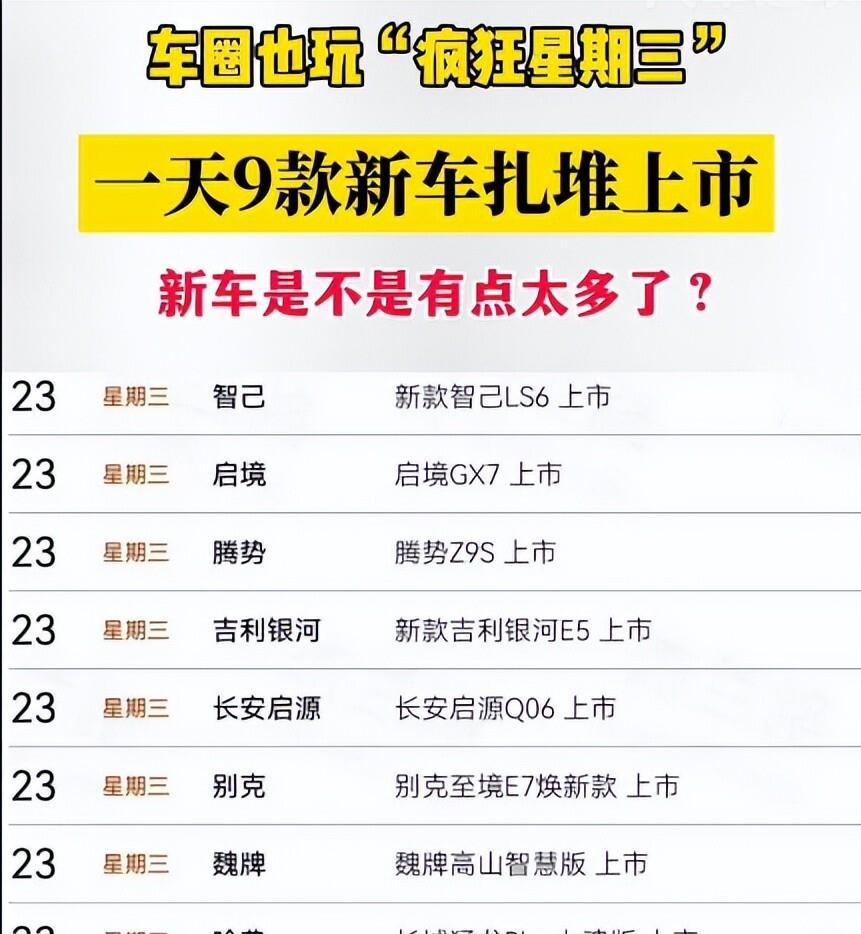
媒体戏称黄道吉日,车企想的是中秋国庆前把试驾、订金、交付周期全留出来。
可整体需求不配合。
乘联8月数据,新能源零售100.5万辆,同比还降10.1%,但渗透率冲到65.2%,比去年同月高9.9个百分点。 燃油车更惨,8月零售54万辆,同比降40%。 自主品牌新能源零售渗透率83.9%,主流合资只有13.4%。 不是大家不买电车,是整体乘用车零售在缩,新能源内部也卷到互相抢订单。
华创那边统计,9月全月含改款换代的新车约60款。 崔东树提到多数车企年度目标完成度偏低,除少数头部外大部分进度不到六成。 一边是年度KPI没完成,一边是国庆窗口就这点天数,结果就是9月下旬集中开闸。
开闸对刚买车的人不一定友好。
3月花30万提的车,9月新款同价位多给空悬、多给激光、多给800V,还降几万,旧车二手价立刻重算。 流通协会和精真估2026年上半年报告,新能源三年平均保值率44.8%,传统燃油三年46.07%,看着只差一点,实际分化极大。 头部比亚迪、理想、小米、特斯拉等一年保值还能站80%以上,退场品牌残值接近归零。
力基咨询到2026年5月统计,国内已破产、重整或实质停摆的新能源乘用车企23家,涉及约85万辆合规上牌车。 威马、高合、哪吒、极越、合创都在里面。 哪吒9月11日开第四次债权人会议,重整方案里11.67亿用于保留资产相关债权和共益费用,18.33亿补流动,但40万老车主能不能恢复车联网、拿到原厂件,方案没写死。
孤儿车最麻烦的不是卖不上价,是修不了。
新能源诊断、刷写、电池数据很多锁在主机厂服务器。 车企一停,远程控制、OTA、地图、空调预约全掉线。 极越车主自嘲最大OTA是变砖。 威马在石家庄有经销商2022年投100多万装修建店,厂家资金链断后手里压着十几台库存,总价值超100万,销售返利和建店补贴没拿全。 哪吒经销商从30多人缩到20多人,转做别的品牌,前面欠的返利、车款全停。
二手车商对这类车基本三不碰:不主动收、不贷款收、不按主流品牌估价。 有车商对威马、高合只按同年限主流车三成左右出价。 保险公司也头疼,原厂件找不到、故障码第三方读不出,部分财险把破产品牌车损险审核收紧,个别直接不续。
所以一天9款新车这件事,得拆开看。
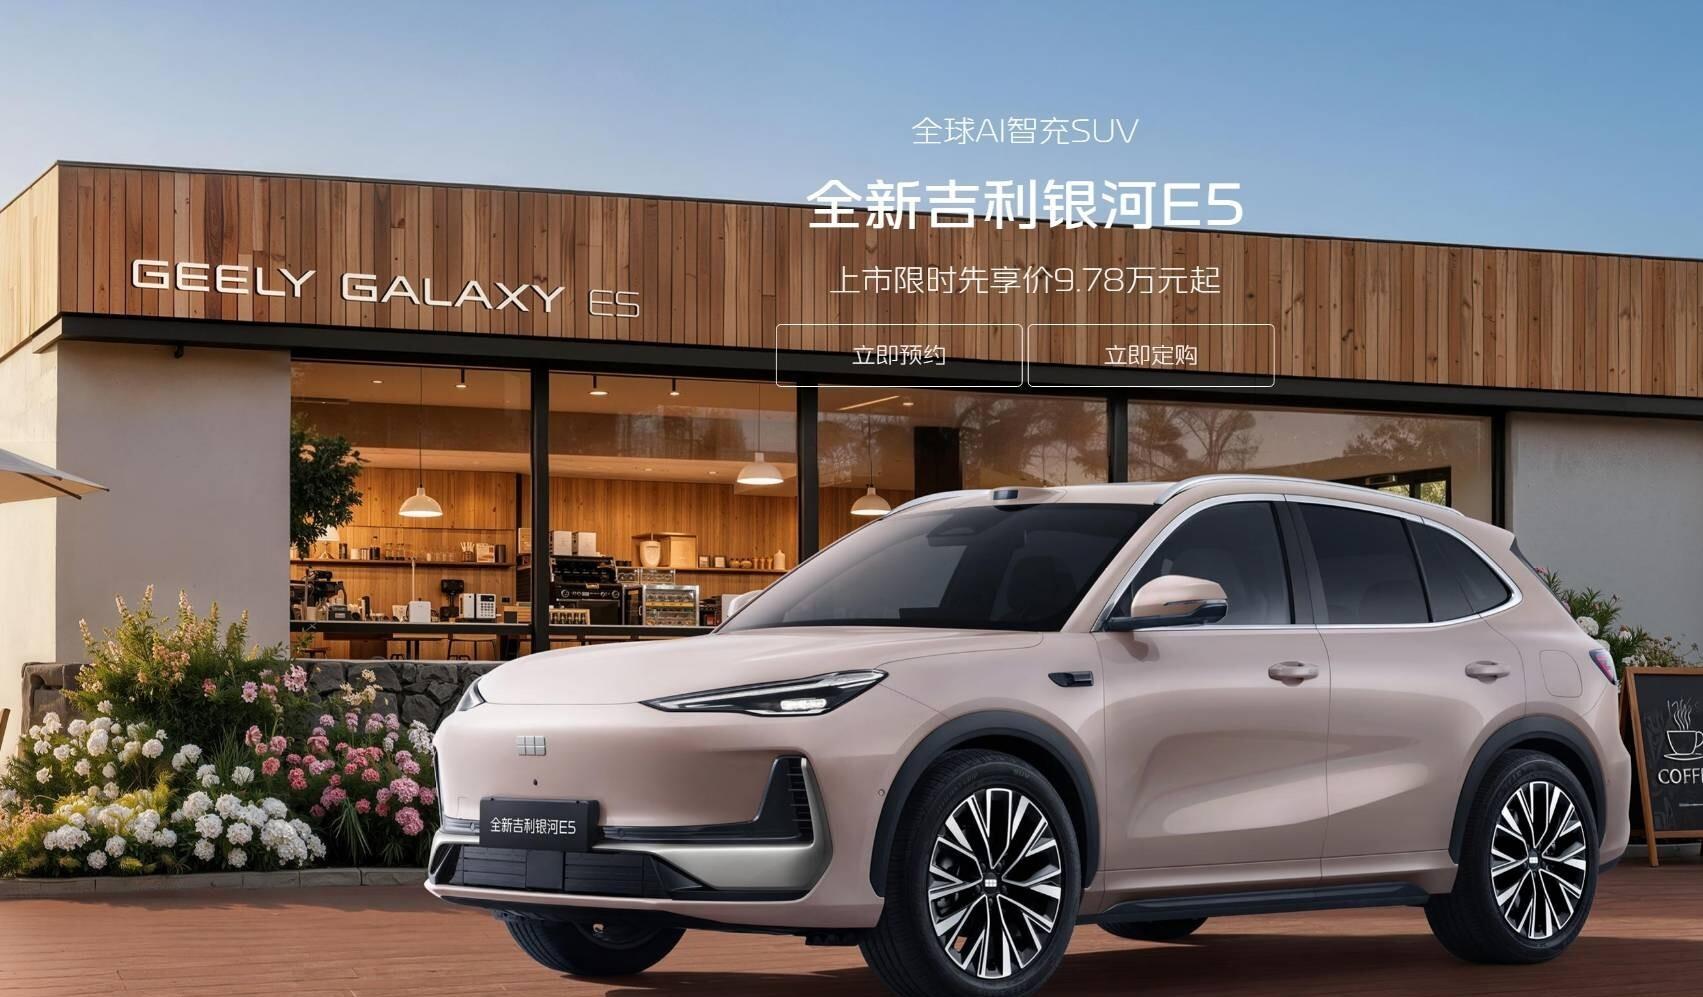
买10到18万代步,银河E5后驱、800V、激光雷达,这个硬件厚度放2024年不敢想。 家里有桩、城市通勤、三五天一充,比老款400V时代省事太多。 启源Q06、启源A06、MG 07这三款把800V和智驾下探到13到16万,年轻首购直接受益。
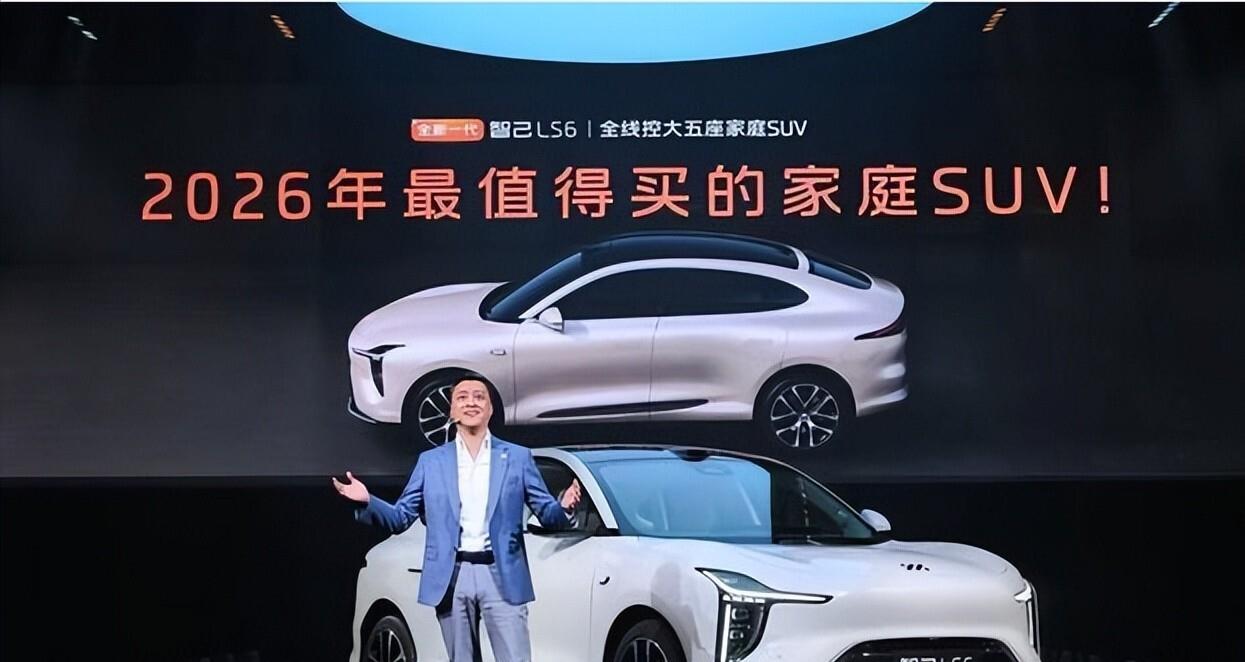
买20到27万家庭SUV,智己LS6给800V加后轮转向,启境GX7给华为ADS5加四激光,二选一不是比谁参数高,是比谁城区NOA在你这座城市先跑熟、谁售后网点离你家近。 智驾PPT再漂亮,没本地路测数据、没长期OTA,等于买个半成品。
经销商端也不轻松。 小鹏相关材料引乘联口径,2026年1到2月汽车行业利润率2.9%,低于工业企业5.8%平均。 新车越密,终端越要靠权益、贴息、置换补差抢单。 价格天天变,消费者觉得占到便宜,门店可能一台车毛利润很薄甚至倒贴。 网络一收缩,最后还是车主修车排队。
技术下放不是坏事。 800V从30万到10万,激光从选装到标配,城市NOA从一线到三四线慢慢铺,普通人补能和时间成本都降。 可配置表越长,越要把“底盘调没调、三电可靠不可靠、十年零件有没有人供、车企倒了谁接售后”这四件事单独问一遍。
发布会当天9款车,订金可能都交得爽。 真到三后年卖车、出保后换电池、车机要升级、碰撞要原厂件,拼的不是谁当天喊颠覆,是哪家还活着、哪家门店还开门、哪家把质保和配件写进合同里。