三者险100万够用吗?定损员道出实情:小剐蹭好处理,人伤赔偿才是大头

周末开车去商场,地下停车场车位窄,倒车时一个没留神,把旁边车辆的保险杠蹭花了。
下车看一眼,心里肯定不舒服。补漆、换件、定损,几千元甚至更高都有可能。可这类事故有个特点:损失看得见,也比较容易算清楚。
路上的另一种事故,就完全是另一回事。
比如经过路口时发生碰撞,对方只是车辆受损,维修费用还能一项项列出来;一旦有人受伤住院,医疗、护理、误工、康复,严重时还可能涉及伤残等损失,账单就不再是“换个保险杠多少钱”这么简单。
这也是为什么很多做过车险定损、理赔的人,看三者险时关注的往往不是一次普通剐蹭,而是低概率、损失可能很大的事故。
第一,100万看着不少,放进一次严重事故里就不一样了
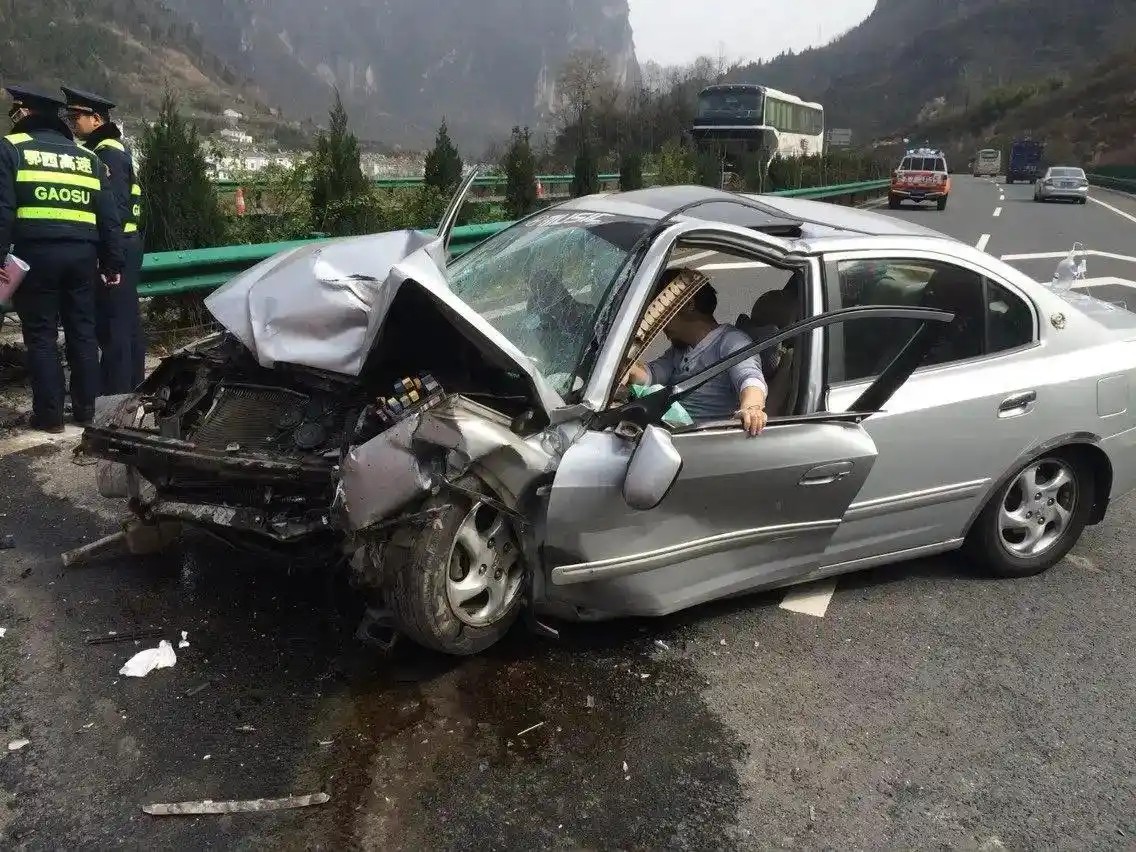
100万是什么概念?
对普通家庭而言,这当然不是小数目。买车险看到“第三者责任险100万”,很容易产生一种安全感:一年开车哪有那么容易撞出100万?
这种想法放在普通财产损失里,确实有一定现实基础。
城市道路上更常见的碰擦、追尾、倒车事故,往往集中在车辆维修这一块。保险杠、车灯、翼子板、车门,损失虽然让人心疼,却通常有比较明确的维修价格。
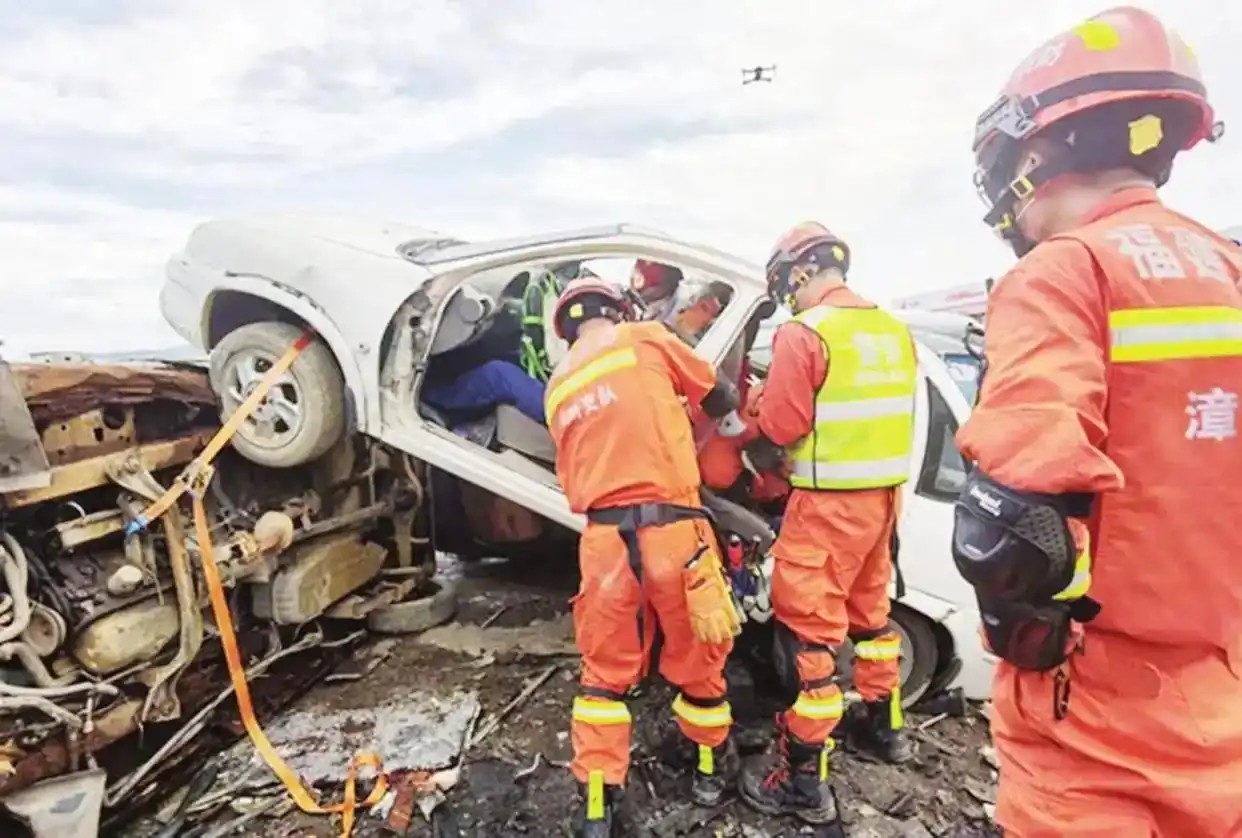
人伤事故不一样。
商业三者险主要承担车辆发生事故后,对第三方依法需要承担的人身伤亡和财产损失责任,在交强险相应保障之外,由商业三者险按照合同约定继续承担。三者险的责任限额还是“每次事故”的限额,并不是发生事故后可以无限往上赔。
一个人严重受伤,费用构成可能就有很多项。
治疗期间有医疗费用,不能工作可能涉及误工损失,需要家人或者护理人员照顾会产生护理费用,后续还可能有康复费用。伤情达到相应程度后,还可能出现伤残相关赔偿。
很多车主平时想到“撞人”,脑子里冒出来的第一笔账往往只是医院花多少钱。
现实中的人伤赔偿,更像一串账单,而不是一张住院缴费单。
钱不是一下子变多的,而是一项接一项加起来的。车修好了,事故可能已经结束;人受伤以后,影响却可能持续更长时间。
这才是100万保额需要放进去衡量的现实场景。
第二,小剐蹭很常见,真正拉高风险的是低频大损失
保险有一个很容易被忽略的逻辑:不能只盯着最常发生的事情,还要看一件事情一旦发生,自己承受不承受得住。
每天开车的人,大概率更熟悉小事故。
停车场蹭一下,堵车时追尾一下,窄路会车刮一下,这些事情出现频率相对高,损失通常也比较直观。
可三者险最重要的价值,并不只是帮车主处理这些“小麻烦”。
假设一辆车在城市道路发生事故,碰坏普通车辆,维修账单可能只是几万元;碰到维修价格更高的车辆,财产损失就会明显上升。
再把场景换成人伤,风险结构又变了。
一个年轻劳动者因为事故长时间无法正常工作,和一个轻微擦伤、当天处理完离院的人,后续损失完全不是一个数量级。
要是事故涉及不止1名第三者,相关损失还会集中在同一次事故里计算。
这也解释了一个看起来有点反常识的现象:不少车主开了多年车,从没碰到几十万、上百万元的事故,于是会觉得高保额没有太大意义。
可保险解决的,本来就不是“每天都会发生”的问题。
雨伞一年可能只用几十次,它存在的意义,却恰恰是在大雨落下来的那一刻。
三者险也是这个道理。
第三,很多人容易忽略:100万是一次事故的责任限额
买100万三者险,有人会理解成:“撞到谁都有100万可以赔。”
这个理解并不准确。
机动车第三者责任保险的责任限额,是针对每次保险事故约定的最高责任额度,赔偿还需要结合事故责任、实际损失以及保险合同约定来计算。
这一个细节,差别很大。
假设一次事故只涉及1辆普通家用车,财产损失有限,100万可能显得很宽裕。
场景换成连续碰撞,多辆车同时受损,又伴随人员受伤,所有需要依法承担的损失叠在一起,100万的“厚度”马上就变了。
还有一个容易被忽视的地方。
保额高,不代表事故中产生的每一笔费用都天然属于三者险赔偿范围。
车险有主险,也有不同附加保障。以公开的机动车保险条款为例,部分超出基本医疗费用标准的医疗支出,可以通过相应的医保外医疗费用责任附加险覆盖。具体赔多少,还要看投保项目、事故责任和保单约定。
所以只看保单上那个醒目的“100万”,信息其实还不完整。
同样写着100万,两张保单搭配的保障内容不同,遇到人伤事故时的实际保障范围也可能存在差别。
这就像买手机只看存储容量,却完全不看处理器、电池和屏幕,数字很显眼,却不是全部。
第四,进入2026年,100万已经不是唯一常见档位
2026年公开的车险产品介绍中,商业三者险常见的责任限额已经包括100万、200万、300万等不同档位。
另一个很有意思的地方,是保额提高以后,保费通常并不会按照保额同比例翻倍。公开参考价格里,100万提高到200万、300万时,保费增幅和责任限额增幅并不是一回事。不同地区、车型、车辆使用情况和历史出险情况会影响实际报价。
这背后其实就是保险定价最现实的一面。
保险公司并不是认为每个投保300万的人都会赔300万,而是根据大量事故概率和赔付风险计算价格。
站在普通车主的角度,我更在意的也不是“100万这个数字听起来大不大”,而是一个家庭遇到超出保额的损失后,还有多大的自行承担空间。
家庭有100万存款,和三者险有100万保额,完全是两回事。
存款是自己多年积累下来的钱,保险保额是发生符合约定的事故以后,用来转移部分责任风险的一道缓冲带。
开车10年没有大事故,并不能证明第11年也不会遇到。
反过来,也不能因为存在极端事故,就把每一次出门都想得很危险。
理性的地方恰恰在这里:不高估风险,也不低估一次大事故对普通家庭现金流的冲击。
第五,人伤为什么比车损更让理赔人员重视
车辆损失有个很明显的特点:价格通常能找到参照。
一个大灯多少钱,一个车门多少钱,一块玻璃多少钱,维修项目基本都有清单。即使价格很高,很多时候仍然可以比较快地确定损失范围。
人不是机器零件。
同样是一次碰撞,有人只是软组织挫伤,有人可能骨折,有人可能需要长期康复。
年龄、职业、收入、伤情、治疗周期不同,对生活造成的影响也完全不同。
一辆车损坏了,修复完成以后,大部分财产损失基本告一段落。
一个家庭成员因为事故几个月不能正常工作,受到影响的可能不只是受伤者本人,还有照护他的家人、原本稳定的家庭收入和生活节奏。
所以从风险角度看,车损更像一笔容易看见的账,人伤则像一张慢慢展开的账单。
前者常常让人肉疼,后者才可能真正考验家庭承受能力。
第六,100万到底够不够,没有脱离使用场景的统一答案
一年只开几千公里的人,和每天开车上下班几十公里的人,暴露在道路风险中的时间不同。
长期在车流密集城区行驶,和主要在小城市、郊区短途代步,面对的道路环境也不同。
车辆经常驶入人车混行区域,和大部分时间停在车库,风险暴露程度同样不同。
这些差别,才决定“100万”这个数字落到具体车主身上时,到底有多厚。
我的判断很明确:100万不是一个“没用”的数字,它能覆盖许多常见第三者损失;可把它理解成发生任何事故都足够,也不符合真实的赔偿逻辑。
小剐蹭让人心疼的是修车钱,大事故真正考验的,是一个家庭有没有能力接住超出保障范围的那部分责任。
保险最容易让人产生错觉的地方,是平时只看到每年交出去的那笔保费,却看不到那个很少发生、却可能一次改变家庭财务状况的风险。
开车这件事,大多数日子都平平常常。
可真正需要保险的时候,往往不是平常那一天。
100万三者险放到你的用车环境、行驶频率和家庭承受能力里,你觉得够用吗?如果100万和200万之间的保费差距并没有想象中那么大,你会更在意眼前的保费,还是更在意一次事故的保障空间?欢迎在评论区聊聊你的看法。
温馨提示:以上内容资料、素材均来源于网络,若有侵权、有误的数据、知识内容,请联系作者删除或者纠正!谢谢!本文作者无意针对,影射任何现实国家,政体,组织,种族,个人。相关数据,理论考证皆来源于网络资料,以上内容并不代表本文作者赞同文章中的律法,规则,观点,行为以及对相关资料的真实性负责。以上文章仅供参考,具体信息还是以官方通告为准。本文作者就以上或相关所产生的任何问题概不负责,亦不承担任何直接与间接的法律责任。