车险哪家保险便宜?2024年高性价比车险选购指南

"同样一台丰田车,不同保险公司报价相差1000元!"车主李先生最近续保车险时发现,车险价格差异远超预期。随着车险综合改革深化,保费计算已从"一刀切"转变为精准定价模式。本文通过实测数据对比,解析不同场景下的低价车险选择策略。
一、车险价格底层逻辑:四大定价因子解密
2024年车险定价采用"从车+从人+从地域+从行为"四维模型:
车型系数:中保研碰撞指数越高的车型,保费系数越低(如沃尔沃XC60 (图片 | 参配 | 询价) 系数0.8,某SUV系数1.2)车主画像:25岁以下车主保费上浮15%-25%,公务员等职业享5%优惠地域差异:深圳商业险均价3560元,哈尔滨则达4820元驾驶行为:连续3年无理赔享6折优惠,违章记录超3次保费上浮10%
二、六大保险公司价格梯度实测(以10万家用车为例)
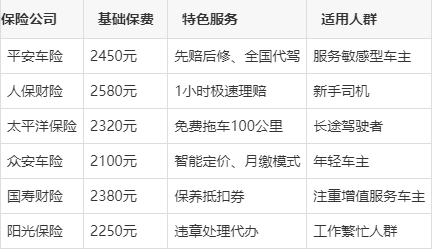
数据来源:各保险公司官网2024年5月报价(含交强险+100万三者险+车损险)
三、三类高性价比组合方案
1. 经济适用型(预算2000-2500元)
交强险 + 200万三者险 + 车损险
优选:众安车险(智能定价)、阳光保险(赠送代驾)
避坑:剔除划痕险等次要险种
2. 全面保障型(预算3000-4000元)
交强险 + 300万三者险 + 车损险 + 医保外用药险
优选:平安车险(理赔快)、人保财险(网点多)
增值:附加驾乘险(30万/座)
3. 新能源专享型
必选:外部电网故障险、自用充电桩损失险
推荐:太保"绿能保"、平安"电车宝"
注意:电池质保与保险责任重叠部分
四、四大降价实操技巧
集中续保期砍价:每年5-6月、11-12月保险公司冲业绩时,最大优惠可达15%
组合投保策略:车险+家财险组合购买,最多省300元
数据优化法:保持年度行驶里程<1万公里,保费系数降5%
渠道价差利用:电网销渠道比传统渠道便宜8%-12%,但需注意电子保单有效性
上海金融法院2023年数据显示,30%的车险纠纷源于车主过度追求低价而忽略条款细节。建议投保时重点关注三者险赔偿范围、绝对免赔率、增值服务兑现条件等核心条款。记住,最便宜的车险未必是最优选择,需结合理赔服务质量、服务网络覆盖度综合考量。智能比价时代,建议通过保险公司官网、第三方比价平台获取3-5份报价方案,用数据驱动决策,才能找到真正适合自己的高性价比车险。