欧盟拟年设35万辆混动配额,产地定豁免,欧洲给中国混动车砌了一堵墙,砌完才发现,自己站在墙里。 2026年10月,中欧谈

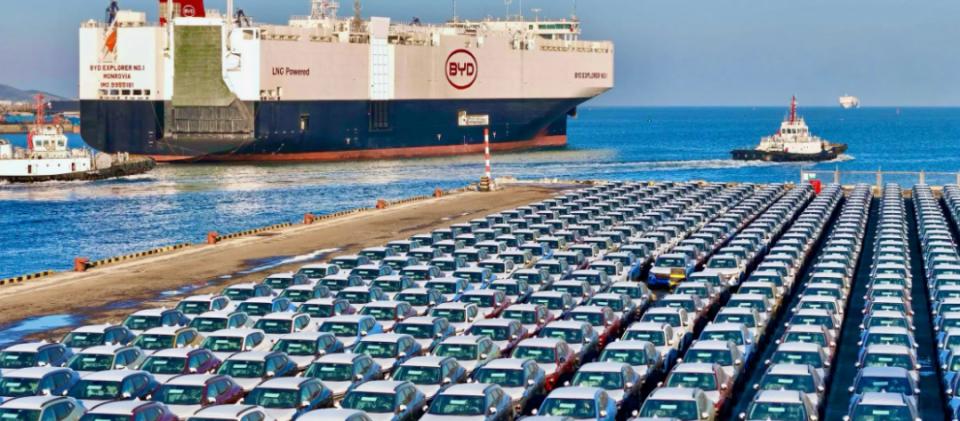
2025年,中国向欧盟出口了30.2万辆混动车。欧盟现在打算设一道配额,首年上限35万辆,第二年起每年增6%,最快12月1日生效。
看到这组数字,第一反应可能是:这墙砌得有点奇怪。首年配额比既有出口量还高,这道墙到底拦住了谁?
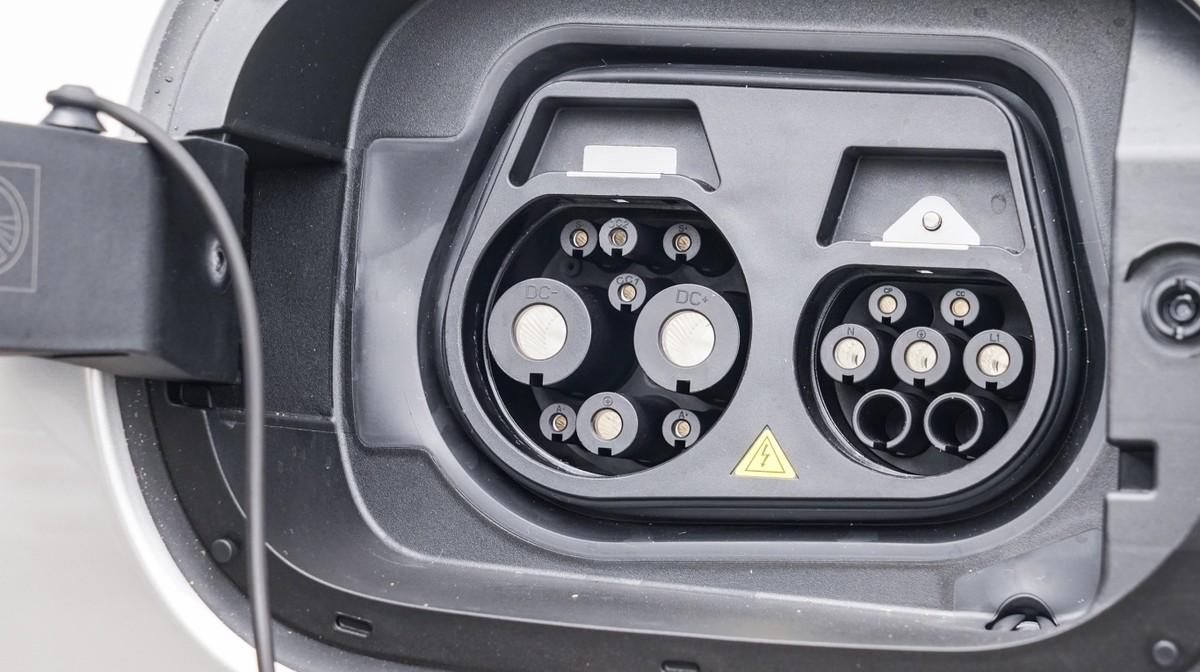
先看配额的具体参数。35万辆是首年上限,为期四年,自第二年起每年递增6%。豁免规则更关键——以“产地”而非“品牌所有权”决定是否计入配额。中国品牌在欧盟境内生产的车不计入,欧洲车企在中国生产返销欧盟的车则要计入。
商务部确认的三项原则是:尊重事实、非歧视、符合WTO规则。所谓“尊重事实”,指配额以2025年30.2万辆为基数作“向上安排”,而不是按“激增年份”均值来计算。中国机电商会汽车分会秘书长陈菁晶的表述是:“每年有固定增幅,保持稳定增长,充分照顾了中欧双方产业的关切。”
这意味着,谈判桌上争取到的不是“封堵”,而是一个带阈值的流量阀。首年配额高于既有水平,豁免规则又把“从中国运车到欧洲”和“中国品牌在欧洲卖车”区分开来。对已经或准备在欧洲建厂的中国车企来说,这道墙的缺口,恰恰开在墙里面。
10月14日,中汽协及比亚迪、吉利、奇瑞等车企相继发布声明,对共识表示欢迎和支持。这个反应本身,就是对配额性质的一种注解。
但真正的矛盾不在中国这边,在欧洲那边。
2025年12月,欧盟委员会发布汽车产业一揽子方案,提议把2035年新车“100%零排放”目标调整为“减排90%”,允许插混、增程式在2035年后继续销售。剩余10%的排放缺口,可通过使用欧盟制造的低碳钢、电子燃料或生物燃料来补偿。同期,小型客货车2030年减排目标从50%下调到40%。
一边要设配额限制中国插混,一边又得靠插混给自家车队达标。同一只手,在做两个方向相反的动作。
为什么会这样?因为欧洲车企的处境不允许它把插混这条路堵死。Stellantis集团2025年财报显示,净营收1535亿欧元,同比下降2%,净亏损223.32亿欧元,约合1806亿元人民币。亏损主要来自254亿欧元的异常费用,用于调整产品规划和电动汽车供应链、优化保修条款估算、欧洲区人员精简。CEO菲洛萨公开承认:“高估了能源转型速度所带来的代价。”
艾睿铂的报告给了一个更宏观的数字:2025年欧洲汽车工厂的平均产能利用率只有55%,显著低于70%到90%的健康区间。关闭一座万人工厂,需要15亿欧元、耗时1到3年。产能闲置到这种程度,欧洲车企不可能主动放弃插混这个还能贡献销量的品类。
问题还不止于产能。插混的“绿色”标签本身,也在被实测数据挑战。
欧洲运输与环境组织(T&E)基于22万辆插混的实际道路监测数据显示:2024年注册的插混车型,实际排放是每公里145克,而官方测试值只有24克,差距达到6倍。实际排放仅比传统燃油车低约14%,远达不到政策认定的“低排放”标准。
这个监测覆盖欧洲和中国厂商,不针对特定品牌。也就是说,问题出在插混技术路线本身的“测试—实际”偏差,而不是某一国车企的个体行为。欧盟用插混给车队达标,和用配额限制中国插混,在逻辑上是一对矛盾:限制的是“别人的插混”,依赖的是“自己的插混”,但实测那套尺子,量谁都不太准。
再看出口路径的演变。2024年欧盟对华纯电加征最高35.3%的反补贴关税后,混动成了替代出口通道。2024年欧盟自中国进口混动车10.7万辆,2025年增至30.2万辆,2026年上半年中国对欧混动出口金额达75亿美元,是2025年同期的三倍。纯电受限,混动顶上,这是市场自己找到的路。
把这几条线连起来看,欧盟的配额、2035目标的调整、插混实测排放的6倍差,指向的是同一个问题:欧洲在纯电转型上的现实进度,跟不上它自己设定的政策节奏。配额限制的是进口流量,却改变不了成本结构和产能闲置;放宽2035目标,是在给自家的转型困难找缓冲;而插混实测数据的偏差,说明连“绿色”这套标准本身,都还需要重新校准。
真正值得关注的,可能不是配额本身拦下了多少辆车,而是豁免规则在传递什么信号。以产地定豁免,客观上在引导中国车企赴欧建厂。艾睿铂预测,中国车企在欧份额2030年或达10%,未来几年可能有100万到200万辆原属欧洲车企的销量流向中国品牌。
配额是一道墙,但墙的缺口已经画好了。谁先走到缺口那边,谁就能绕开这道墙。欧盟想拦的是“从中国运来的车”,但拦不住“中国品牌在欧洲造的车”。这个区别,比配额数字本身更值得琢磨。