比亚迪的_闪充技术_不可怕,可怕的是,油车恐怕越来越没活路了

两年前,还有人在论坛里赌咒发誓:电车永远替代不了油车,因为加油只要三分钟。
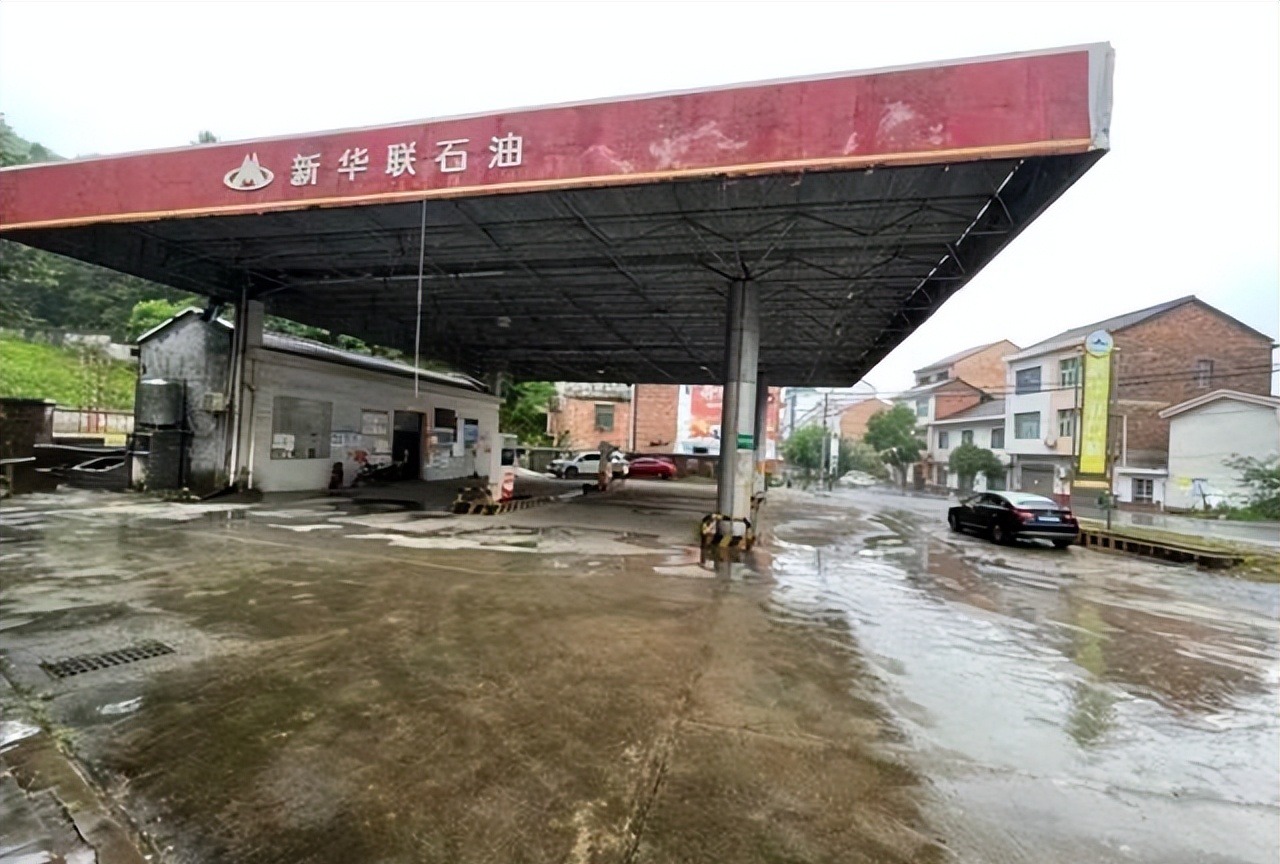
两年后的上海虹桥,一座运营了十几年的中石化加油站,把加油机拆了。
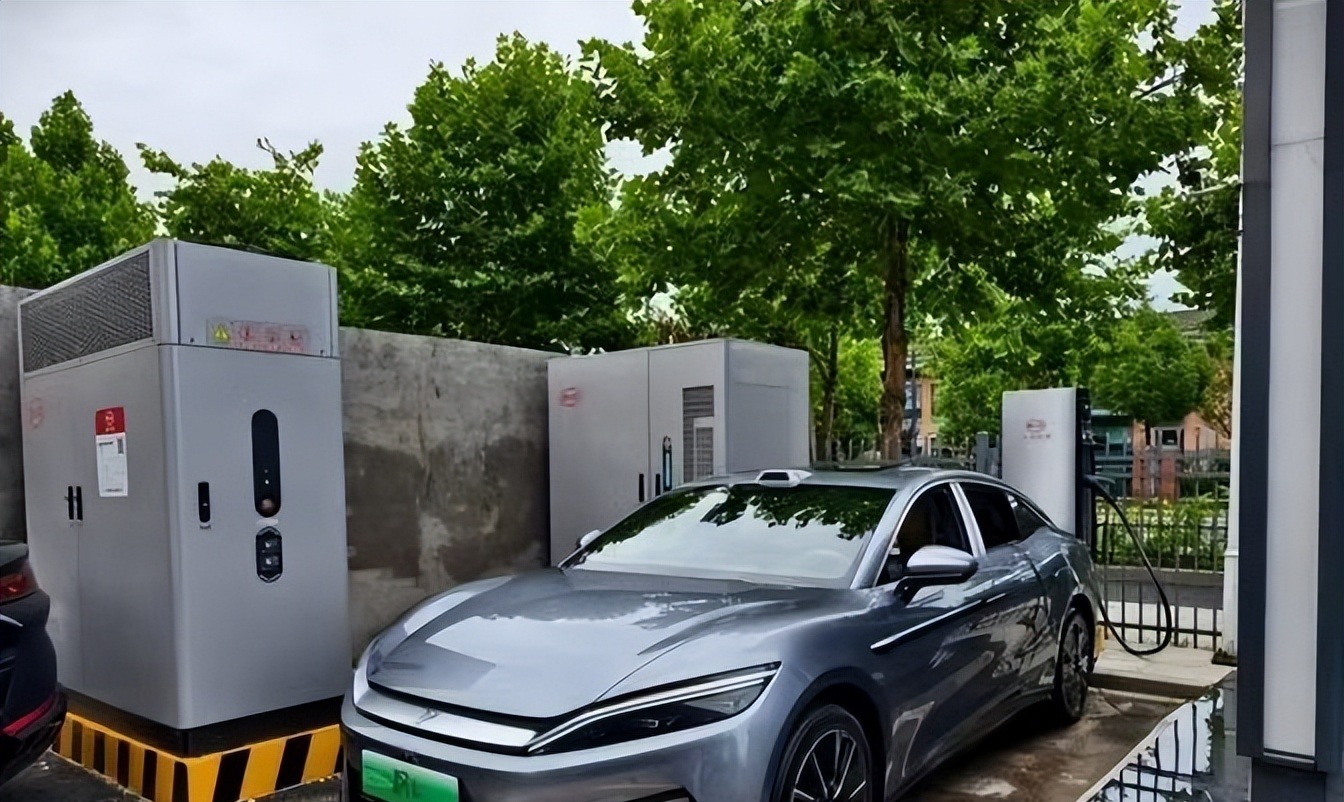
拆得干干净净。原址挂上了比亚迪的招牌,6台闪充桩、9台快充桩一字排开。一个开了八年油车的老师傅站在门口看了半天,说了一句:“这地方我以前一个月来八趟,现在进来是给电车充电的。”
八趟。一个月八趟。这就是加油站真正的命脉。
01
2025年3月17日,深圳。比亚迪办了一场发布会,台上的人说出了一句后来被反复引用的话:让电动车的充电时间,和燃油车的加油时间一样短。当时很多人觉得这是口号。1000千瓦,5分钟补能407公里,数据摆在那里,信的人不多,觉得是实验室工况。
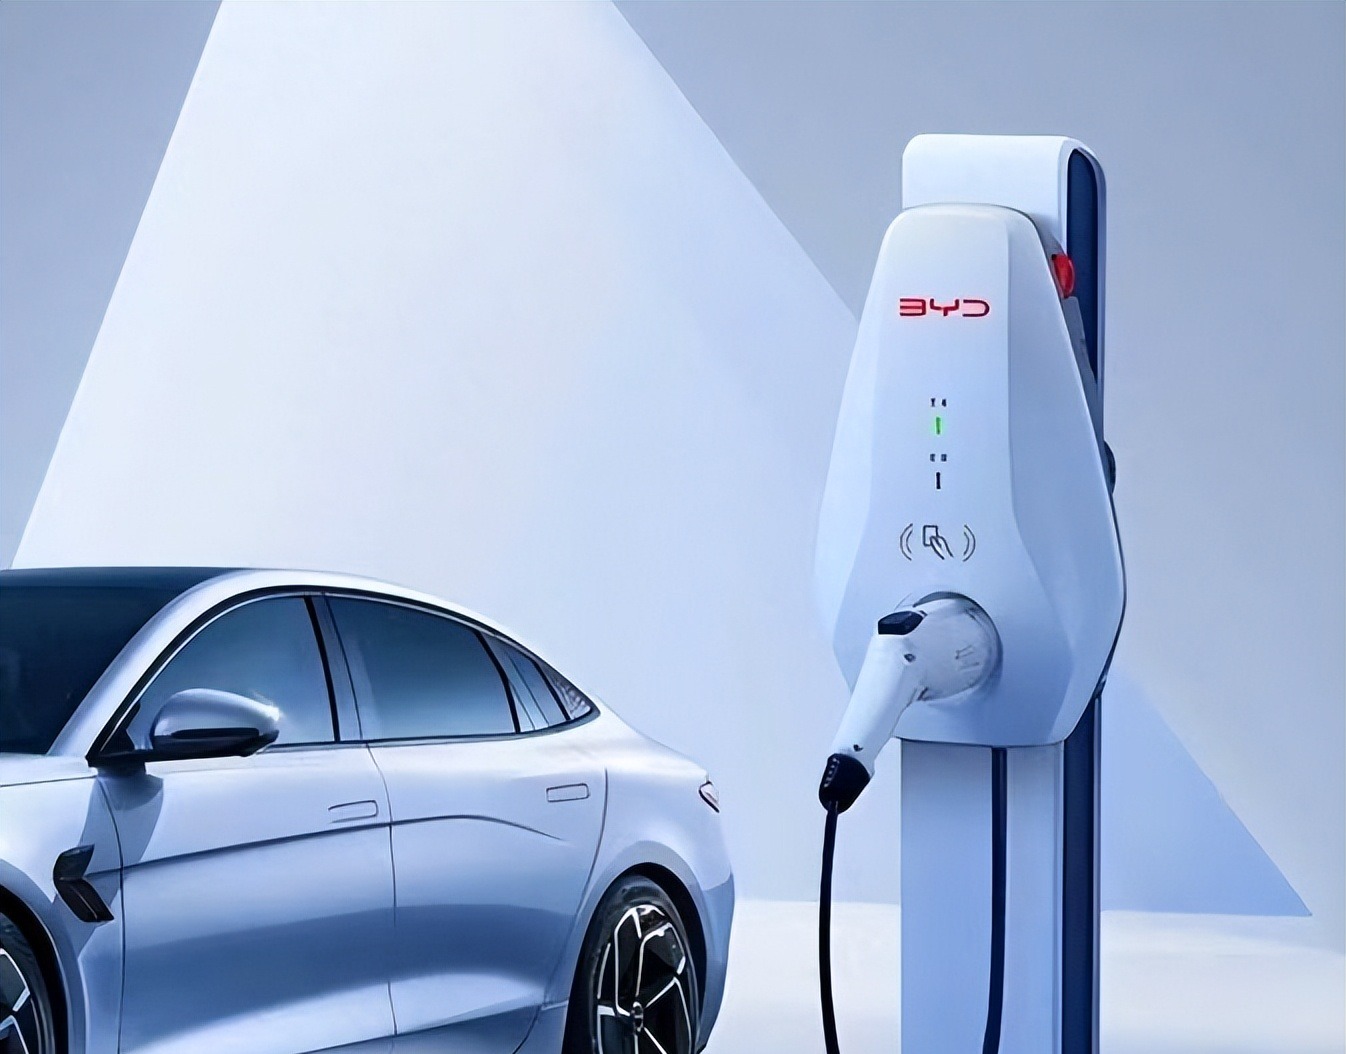
一年半之后,2026年10月7日,比亚迪闪充站累计建成12165座,高速站2111座,覆盖全国341座城市。8月28日第10000座落成的时候,比亚迪给自己贴了三个标签:国内自建充电站数量最多、建成万座最快、覆盖地域最广。
数字本身不吓人。吓人的是增速。
3月中旬4597座,5月初5924座,5月底6100座,6月底7018座,10月初12165座。半年翻了一倍半还多,年底目标是2万座,海外还要铺6000座。这不是布局,这是在下饺子。
02
但真正值得盯住的,不是比亚迪建了多少站。
是谁的地皮。
2026年6月3日,比亚迪和中国石化在北京签了一份协议,核心八个字:万站聚能、加油闪充。中石化把全国3万多座加能站的核心地段拿出来,比亚迪把闪充终端塞进去,站中站模式,最快一周就能投运。
两个月后,上海虹桥沪青平公路1209号,原中石化加油站关停燃油业务,原址变成比亚迪闪充旗舰站。充电枪带悬空滑轨,插上就走,自动扣款。旁边配了易捷无人便利店,还有一张能测心率血氧的沙发——华西医院科研团队参与研发的那种。
加油站老板算的账,和车主算的账,从来不是同一本。
03
车主看到的是充电方便了。加油站老板看到的是另一组数字:2026年1到5月,国内公共充电桩利用率只有5.13%到6.12%,行业盈亏平衡线在10%到15%,超过八成运营商在亏损。
那中石化为什么还要改?
因为不改,亏得更快。2025年国内成品油消费同比下降约3%,汽油降2.4%,柴油降4.4%,2026年继续降。全国加油站从2021年的高点已经少了7.5%,约11万座还在,但闭店数量是8919家,五年复合增速为负。最先倒的不是两桶油的旗舰站,是城郊和乡镇的民营小站——手里握着近一半的站点,销量连三成都不到。
加油站这门生意,表面卖油,底层卖的是流量。而流量结构正在被连根拔起。
04
谁在抽走加油站的流量?
不是私家车。私家车一年加几十次油,频次低,随机性强,走了也就走了。
是那批每天在路上跑十几个小时的车。网约车、出租车、城配物流车。它们贡献的不是一笔生意,是单站吞吐量的基础负荷。
2026年3月末,全国网约车新能源渗透率76%,深圳、三亚、海口已经100%电动化,燃油网约车基本退出市场,年底全国预计冲过90%。一个网约车司机算过一笔很朴素的账:油车一天油费一百五六十块,电车一天充电五十块左右,一个月差出几千块。年跑10万公里,有家充的纯电总运营成本3万到3.5万,燃油车要7万到8万。
司机不是在选择环保,是在选择明天还能不能吃上这碗饭。
这批车不加油了,加油站的单站销量不是少一点,是底仓被抽掉了。销量一下来,站点先砍员工,再缩储油规模,服务能力退化,剩下的客户也跟着流失。城郊民营站最先扛不住,逻辑就在这里——它们本来就靠低密度流量活着,缓冲最薄。
偏远地区的站点先倒,而跑长途、进山区、去县城的人,恰恰最需要那些站。这个错位,比油车能不能加油本身更麻烦。
05
讲到这里,一个直觉会冒出来:充电再快,加油还是三五分钟,油车凭什么没活路?
这句话对,但它问错了对象。
加油快,从来不是燃油车的技术优势,是加油站网络用几十年时间和几万亿资本堆出来的规模效应。 一辆油车本身没有任何快速补能的能力,是密度极高的油站网络替它完成了这件事。网络在,优势就在;网络收缩,优势就跟着收缩。
比亚迪做的,不是去证明充电比加油快。它做的是另一件事:把充电桩塞进加油站的存量网络里,用别人的地基,拆别人的规模。 中石化3万座站,中石油2万座,民营约6万座,商务部已经定调,11万座加油站系统性升级为油气氢电服一体化综合能源站。中石化截至2026年6月底建成投运充换电站12844座,充电终端15.9万个,年充电量突破50亿千瓦时。
油企不是在防守。它们在用自己的地皮,抢充电的生意。加油站数量在减少,加油站的功能在膨胀,这是同一枚硬币的两面。 原文只看到了前一面。
06
换电阵营也没有像一些人预言的那样凉凉。
2026年9月27日,蔚来建成换电站4126座,累计换电超过1亿次。2025年第四季度首次实现单季盈利,2026年第一季度经营利润6680万元,连续两个季度为正。2026年9月28日,吉利以易易互联100%股权加6.4亿元现金,认购蔚来能源30%股份,投后估值约160亿元。宁德时代旗下的巧克力换电,2026年7月突破2000座,年底冲刺3000座。
兆瓦闪充确实挤压了换电的效率唯一性。当充电逼近换电的3分钟,换电不能再只卖快。但它退守到的位置——电池资产管理和车电分离的金融结构——是超充替代不了的。换电没有被消灭,它被从最优解降级成了特定场景解。 这是一个竞争地位的滑落,不是商业模式的死亡。
07
固态电池是另一个被叙事裹挟的变量。
原文把固态电池当作马上就来的下一波冲击。产业界的真实时间表要冷峻得多。宁德时代2026年9月9日在深交所互动易平台答复:全固态电池2027年有望实现小批量生产,并明确指出2030年前实现百万辆级大规模装车可能性很小。比亚迪电池CTO孙华军的口径是2027年前后示范装车,2030年后大规模商业化。曾毓群在达沃斯论坛上给全固态的技术成熟度打了4分,满分10分。
2026年到2028年这个分析窗口里,真正塑造格局的不是固态电池。是液态磷酸铁锂体系下,兆瓦闪充网络铺开的速度,和营运车辆电动化渗透的深度。固态电池是远期变量,不是短期因果链的必要环节。把短期判断挂在远期变量上,论证是悬空的。
08
政策端在同步做一件事:把快充从企业炫技变成基础设施标准。
2025年7月,国家发展改革委办公厅、国家能源局综合司等四部门发文,推动大功率充电国家标准纳入车、桩市场准入条件。《电动汽车充电设施服务能力三年倍增行动方案(2025—2027年)》提出,到2027年底在高速公路服务区新建改建4万个60千瓦以上超快结合充电枪。深圳的地方标准已经把单枪额定功率的门槛划在480千瓦。
这意味着,兆瓦级充电不再只依赖比亚迪一家的资本开支。当标准体系接纳了高功率路线,网络效应的扩散速度就不再由单一企业的资产负债表决定。
09
把镜头拉远一点,这个剧本不是第一次上演。
2010年前后,智能手机对功能机的替代,关键转折点不是某一款手机拍照更好,而是应用生态和移动网络完成了系统级耦合。功能机在打电话这个单一功能上从未输过,但它输掉了手机作为计算终端的整个定义。诺基亚的键盘手感再好,也挡不住微信和支付宝把手机变成了别的东西。
更近的一个类比是光伏。2010年代光伏度电成本下降的曲线,最初被质疑靠补贴活着。真正的拐点出现在制造规模、转换效率和金融资本形成正循环之后——煤电不是被环保口号打败的,是被度电成本的数学一点点挤出增量市场的。存量煤电还在发电,但新增投资不再流向它。
燃油车面对的不是充电比加油快这一件事。它面对的是:补能网络的规模效应正在从一个体系向另一个体系迁移。 旧体系的资产还在,但新增资本、新增流量、新增标准,都在往新体系走。
10
谁得利,谁买单,谁被拖进来,需要分开看。
得利的一方很清楚:比亚迪拿到了中石化的地皮和流量入口,中石化拿到了充电时代的入场券,营运车辆司机拿到了更低的每公里成本,政策端拿到了充电基础设施的覆盖率。这是一个多方各取所需的合谋,不是某一家企业的独角戏。
买单的一方也在浮现。城郊和乡镇的民营加油站老板,手里没有品牌、没有配套、没有改造资金,单站改成综合能源站要数百万到数千万元,这笔钱把绝大多数中小站点挡在门外。湖南和顺石油把站点从62座砍到35座,腾出钱去做超快充,2025年前三季度净利润跌了近50%。出清的不是油车车主,是燃油补能体系里最没有议价权的那一层资产。
被拖进来的是整个成品油流通链条:炼化产能的远期定价、油站员工的就业、地方财政对燃油消费税的依赖。这些变量不会在充电5分钟的爽感里出现,但它们在账本的另一页。
11
竞争对手的站位,也需要祛魅。
华为全液冷超充600千瓦,理想5C桩峰值500千瓦以上,截至2026年6月理想建成4092座超充站、22573根桩,小鹏自营充电站3782座,特斯拉V4桩单桩峰值500千瓦、2026年3月在重庆高速一次性投运55座V4站。比亚迪的1000千瓦在单枪峰值上确实拉开了身位,但超充网络的竞争力从来不只看峰值功率。
峰值功率是发布会上的数字,站点密度和实际可用功率才是路上的数字。 比亚迪真正的差异化不在1000千瓦本身,在于它把高功率充电、储能缓冲、油站存量网络和营运车辆补能场景打包成了一个系统。单点参数可以被追赶,系统耦合的惯性很难。
12
回到那个上海虹桥的站点。
油车不会在某一天突然从路上消失。 2025年传统燃料乘用车仍然卖了一千多万辆,存量燃油车的加油需求在中期内真实存在。但补能方便这个优势,正在从燃油车最坚固的护城河,变成一个越来越薄的溢价。
真正的问题不是油车会不会死。是当兆瓦级充电以政策标准、垂直整合的成本结构、营运场景的渗透这三股力量同时推进时,燃油补能体系从规模经济滑向规模不经济的临界点,以多快的速度逼近。以及在这个过程里,那些靠加油站流量活着的资产、就业和财政结构,会以什么方式被重新定价。
13
2021年,全国还有11.9万座加油站。2025年,约11万座。2030年的预测是再少2万座。
数字是平的,斜率是负的。真正要命的东西,往往在斜率里。
你觉得,你现在还会专门为了加油方便,去选一台燃油车吗?评论区聊聊。
创作声明:本文为基于公开新闻与权威报道的深度解读,部分细节为合理推演,不代表任何官方立场,请勿与现实绝对关联。