燃油车会彻底退出舞台?——未来动力格局的“三分天下”

引言
一、燃油车的“退场”:正在加速,但绝非一夜之间
不可否认,燃油车的市场主导地位正在被快速侵蚀。在中国这个全球最大的汽车市场,每卖出10辆新车,就有超过6辆是新能源车。这背后既有政策的强力推动——购置税减免、绿牌特权、双积分政策倒逼企业转型,也有消费者认知的根本转变:电动车的平顺静谧、智能座舱、加速性能以及极低的用车成本,让越来越多的人开始“用脚投票”。
车企的战略也随之调整。过去几年,沃尔沃、福特、通用等多家巨头曾宣布将在2030年前后停售燃油车,但进入2026年,部分企业开始修正目标,将纯电动化时间表推迟至2035年甚至更晚。更务实的做法是:一边继续销售燃油版SUV和轿车,一边加码插电混动和纯电平台,形成“双线作战”的态势。
如果将未来的汽车市场简单理解为“燃油车 vs 电动车”的二元对立,就会忽略一个关键的过渡角色——混合动力。混合动力车型(HEV、PHEV、REEV)同时搭载内燃机和电动机,既解决了纯电动车在长途出行、寒冷地区、充电设施不足场景下的续航焦虑,又能在日常通勤中实现低油耗甚至零油耗。它本质上是一种“内燃机优化存续”的技术方案,而非对燃油车的简单修修补补。

根据权威机构对全球及中国汽车动力结构的长期预测,到2035年,中国新车市场中纯电动车占比约为48%,而含有内燃机的车型(传统燃油车+各类混动车)仍占据约52%的份额。到2040年,混合动力车型预计仍将占新车销量的三分之一左右。这意味着,在相当长的时间跨度内,内燃机并不会消失,只是其角色从“唯一动力源”转变为“与电池电机协同工作的一部分”。

在一些特定领域,内燃机甚至难以被替代。例如重卡、长途物流、工程机械、船舶、农业机械等,对能量密度、补能速度、使用环境适应性要求极高,纯电方案短期内无法满足。即便是乘用车领域,在东北、西北等高寒地区或充电基建薄弱的乡村,插电混动和增程车型依然是更理性的选择。
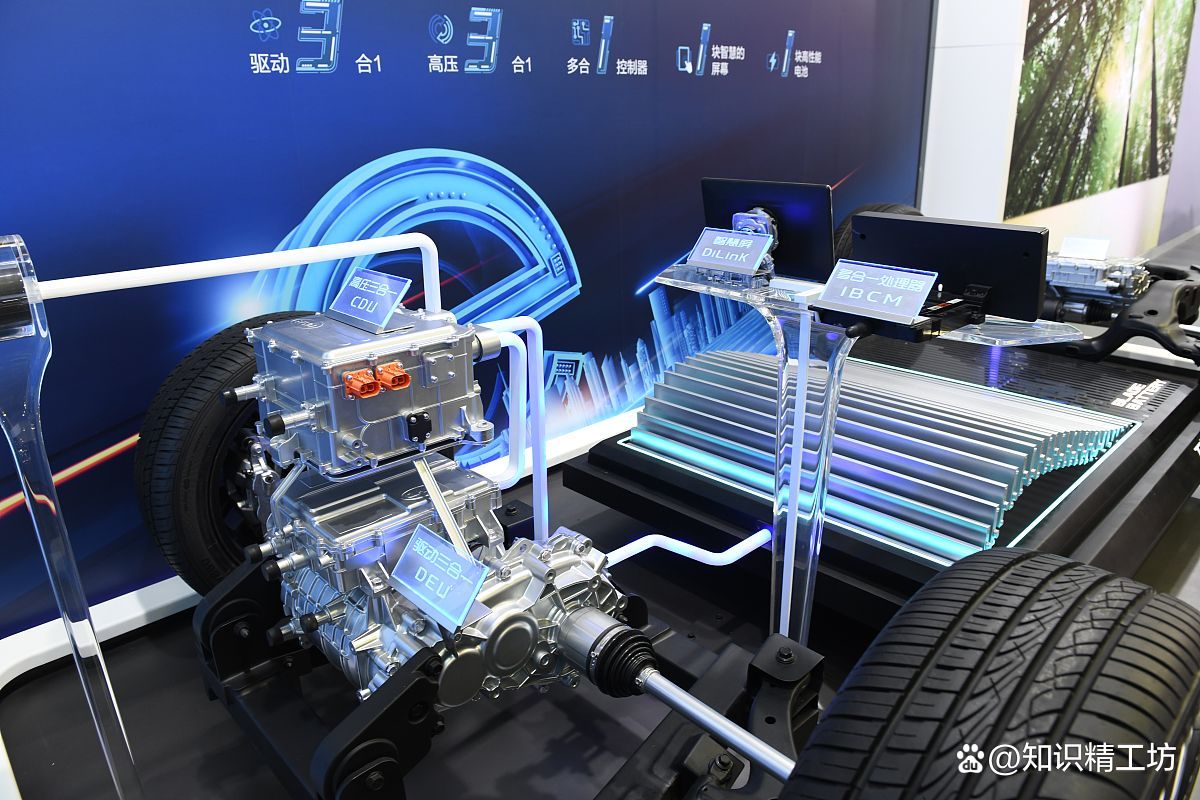
三、混合动力:从“过渡”走向“长期共存”
从企业战略看,多数主流车企已放弃“纯电极端路线”,转而采用“电动为主、混动为辅、燃油收缩”的多路径布局。例如丰田、本田坚持多路径战略,继续迭代混动技术;大众、奔驰在推进纯电的同时,也保留了新一代内燃机的研发投入。正如一位车企高管所言:“未来不是电动的未来,而是电动化的未来——任何能够高效利用能源的技术都值得存在。”
从用户视角出发,购车决策不再是非此即彼的选择题。对于城市通勤为主、家充条件便利的用户,纯电动车体验最佳;对于经常长途出行、或无固定充电位的用户,混动车型是更省心的方案;而传统纯燃油车(无电机辅助)则主要退守到商用、特种、低端经济型等对成本极度敏感的市场。换句话说,“彻底退出”的将是纯燃油车,而“内燃机+电”的混合形态将长期扮演重要角色。
结语
回到最初的问题:燃油车会彻底退出舞台吗?答案是——纯燃油车将逐渐边缘化,但内燃机不会消失;它将以混合动力的新身份,与纯电动车在很长时间内并存共生。
这一判断基于三个事实:第一,新能源车渗透率虽已过半,但仍有近40%的市场含内燃机,绝对体量巨大;第二,混动技术完美平衡了续航、成本、环保和用户体验,是现实条件下兼顾各方利益的务实选择;第三,从全球范围看,各国资源禀赋、能源结构、基础设施差异悬殊,没有一种技术路线能包打天下。
未来十年,汽车动力将呈现“三分天下”的格局:纯电动引领智能和性能,混合动力覆盖全场景与长途需求,少量纯燃油满足特定用途。电动化是不可逆的趋势,但“电动化”不等于“纯电化”。对于消费者而言,不必为“燃油车何时消失”而焦虑——根据自己的出行场景、充电条件和预算,选择当下最适合的技术方案,才是最理性的态度。正如一位行业观察者所言:“舞台不会拆掉,只是主角换了服装,继续演出。”