长城汽车:17.0万户散户、净利降61%、股价贴52周低点,销量增长为什么赚不到钱?

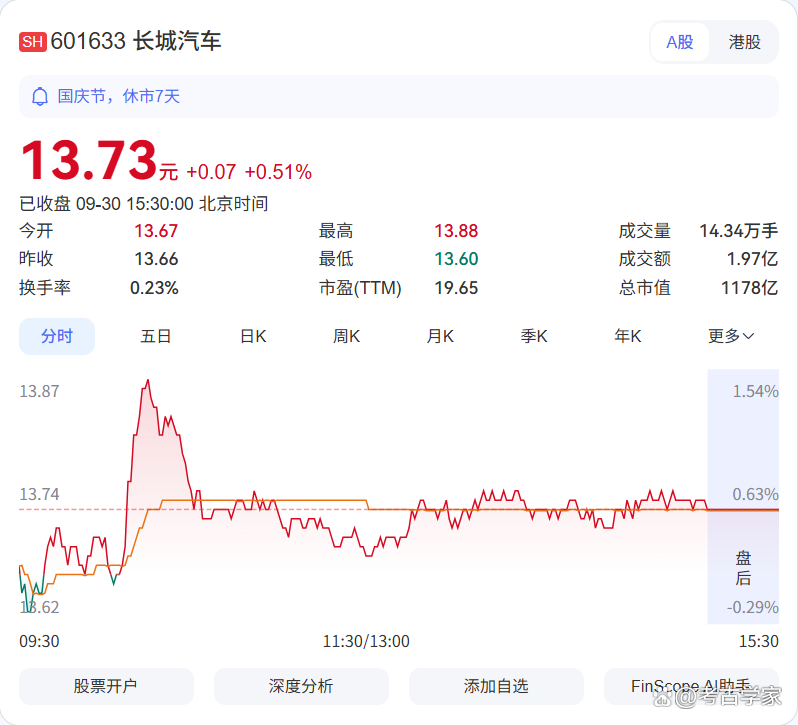
2026年9月30日,长城汽车最终价13.73元、较上一交易日13.66元上涨0.07元、涨幅0.51%,当日成交额1.97亿元、换手率0.23%、量比1.11、振幅2.05%,内盘6.50万手、外盘7.85万手,均价13.73元,当日涨停价15.03元、跌停价12.29元;总市值1177.79亿元、流通市值853.08亿元,市盈率(TTM)19.65倍、市净率1.35倍、股息率2.54%,52周价格区间为13.60元至24.62元。 资金面上,当日主力资金净流出0.16亿元,近5日净流出0.34亿元、近10日净流出1.37亿元、近20日净流出1.08亿元。区间表现上,近5日下跌2.83%、近10日下跌5.96%、近20日下跌9.67%、近60日下跌9.43%、年内下跌38.38%——所有维度均为负,是10只标的里趋势最弱的一只。
一、17.01万户:2月冲到17.19万户后回落,二季度小幅回补
按公司定期报告披露的股东数据,长城汽车的股东户数在2025年末为15.38万户,2026年2月末升至17.19万户,2026年3月末回落到16.60万户,到2026年6月末回升至17.01万户;同期户均持股50286股。 这条曲线是"先冲高、再退潮、后回补":2月单月净增1.81万户,对应的是春节后汽车板块的开门红预期;3月回吐0.59万户,二季度再增0.41万户,半年净增1.63万户、增幅10.6%——整体温和,说明它没有出现其它题材股那种户数暴增,持有者结构相对稳定。再看口径:以50286股的户均持股乘以13.73元,表面户均市值约69.0万元;但公司总股本85.78亿股,前十大股东合计持股高达90.09%——保定创新长城资产管理59.80%(魏建军家族控制)与HKSCC NOMINEES LIMITED 26.95%两者合计就占86.75%,扣除后可供其余账户分享的股份约8.5亿股,对应17.01万户,实际户均约4998股、市值仅约6.9万元。真实户均市值6.9万元,是10只标的里最小的一档;前十大集中度90.09%也是最高的。
二、为什么散户还在名单上:13.73元价格,加十余个热门题材标签
三、业绩与估值:半年营收1021.01亿增10.58%、净利24.65亿降61.11%
2026年中报显示,长城汽车上半年营业收入1021.01亿元、同比增长10.58%,归母净利润24.65亿元、同比下降61.11%,毛利率18.37%、净利率2.41%,基本每股收益0.29元,加权ROE为2.76%。 营收增长10.58%、净利下滑61.11%,这是本次10只标的里最典型的"增收不增利":毛利率与上年同期的18.38%几乎持平(18.37%),说明产品端定价并没有明显恶化——利润的大幅下滑更可能来自销售费用与研发投入的激增,以及海外扩张的前置成本。要知道,营收站上1021亿元的同时净利率只有2.41%,相当于每卖100元车只留下2.41元利润,这是中国车企在价格战与全球化投入双重压力下的共同处境。回看2025年全年:营业收入2228.24亿元、同比增长10.20%,归母净利润98.65亿元、同比下降22.07%,毛利率18.04%——连续两期收入两位数增长而利润两位数下滑,说明"规模换利润"的模式尚未走通。估值方面,19.65倍市盈率、1.35倍市净率、2.54%股息率;52周价格区间13.60元至24.62元,当前13.73元距52周低点只有1.0%,基本处于年内最低位置。
四、资金面与筹码:四个区间同步净流出,量比1.11但换手仅0.23%
9月30日主力资金净流出0.16亿元,近5日净流出0.34亿元、近10日净流出1.37亿元、近20日净流出1.08亿元。 资金面是10只标的里最弱的一组:5日、10日、20日、当日四个维度全部净流出,合计约2.95亿元,与股价年内下跌38.38%、近20日下跌9.67%完全对应。这说明在半年报净利下滑61.11%之后,资金仍在持续离场,尚未出现承接迹象。当日盘口略微偏强:外盘7.85万手略高于内盘6.50万手,量比1.11显示量能平稳,但换手率只有0.23%、成交额1.97亿元,交投极为清淡——"缩量阴跌"是当前最准确的状态描述。筹码方面,保定创新长城资产管理59.80%与HKSCC 26.95%合计86.75%牢牢锁定筹码;机构侧几乎全是自由现金流指数产品:中国证券金融减持11589.07万股、全国社保103组合0.67%、华夏国证自由现金流ETF 0.60%(增持1846.84万股)、香港中央结算0.43%(增持860.73万股)、国泰富时中国A股自由现金流ETF 0.25%、易方达消费行业0.19%(减持965.77万股)——被动资金在进场,主动资金在撤退。
五、拆解结论:销量是真的、利润是假的,盈利拐点决定股价拐点
把所有线索串起来看:股价13.73元(距52周低点仅1.0%)、总市值1177.79亿元、市净率1.35倍、股东户数17.01万户、半年归母24.65亿元(同比-61.11%)、年内下跌38.38%——这是一只"销量增长+利润塌陷+股价贴底"的自主品牌龙头。 支持它的理由有两条:一是营收突破1021亿元、增长10.58%,说明产品竞争力与出海节奏没有问题;二是股价已贴在52周最低点,1.35倍市净率与2.54%股息率提供了基础的估值缓冲。但风险同样突出:半年净利下滑61.11%、净利率仅2.41%,盈利质量的恶化尚未见底;近5日、10日、20日资金持续净流出合计约2.79亿元,说明市场对盈利修复缺乏信心;海外扩张面临关税与本地化成本的双重压力,短期难贡献利润。对这类股票,真正该盯的不是月销量数字,而是毛利率与净利率能否止跌回升——销量换不来利润,股价就换不来拐点。
风险提示
一、上半年营业收入增长10.58%但归母净利润同比下降61.11%,净利率仅2.41%,增收不增利问题突出;二、近5日、10日、20日主力资金持续净流出合计约2.79亿元;三、股价已贴近52周最低点13.60元,趋势尚未扭转;四、海外扩张面临关税壁垒与本地化成本压力,短期难贡献利润;五、52周价格区间13.60元至24.62元,区间振幅超过81%,需注意行业价格战与出海政策变化带来的风险。本文数据来自公开行情与公司披露,截至2026年9月30日,仅供信息参考,不构成任何投资建议。