奇瑞紫微芯片首秀,自研芯片真能帮车主省下真金白银吗?

古代打仗,最烧钱的从来不是刀枪剑戟,而是粮草运输。
《孙子兵法》里讲得明白:“食敌一钟,当吾二十钟。”意思是,从敌人手里抢一石粮食,抵得上从国内运二十石。为啥?因为运粮路上,民夫要吃、牲口要嚼、盗匪要防、风雨要耗,层层损耗下来,一头猪运到前线,成本能翻出十倍。
所以真正会打仗的将领,第一件事永远是——自建补给线,或者干脆在当地解决粮草。
车企造芯片,也是同一个道理。
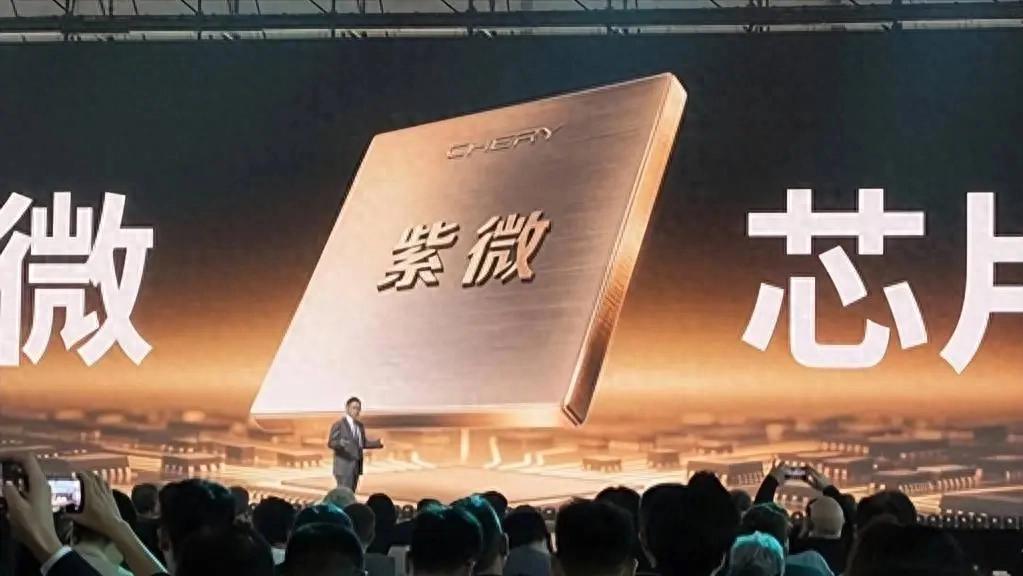
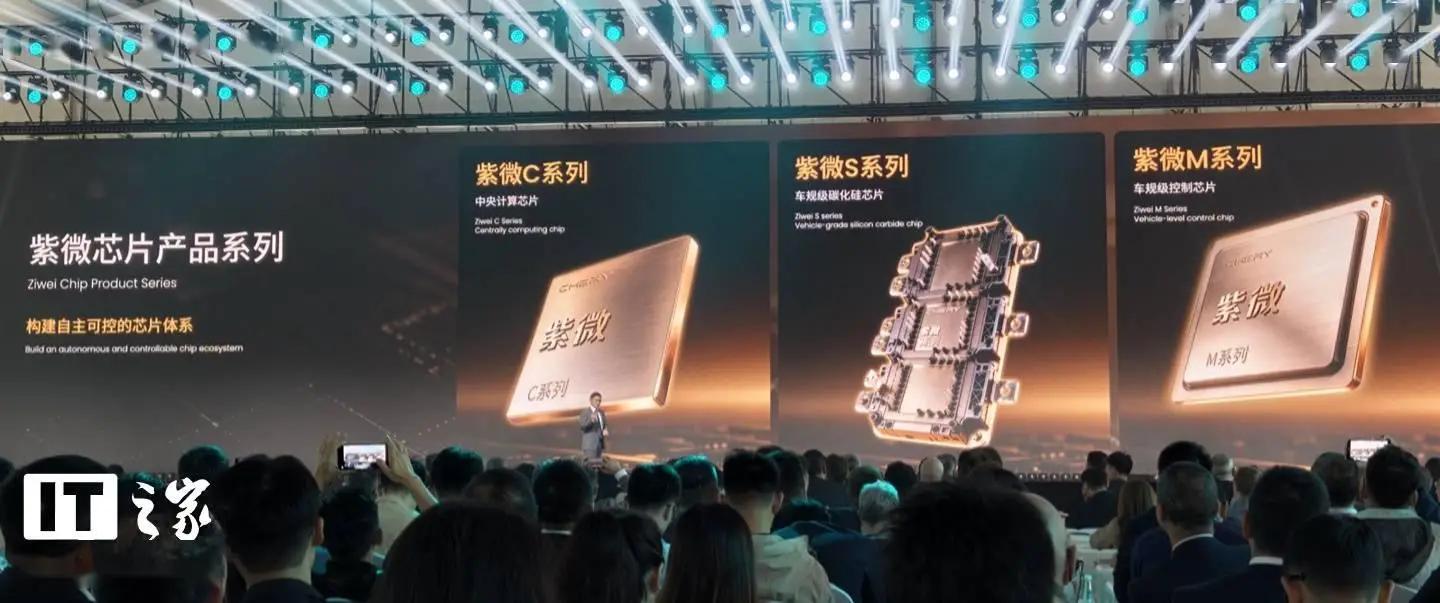
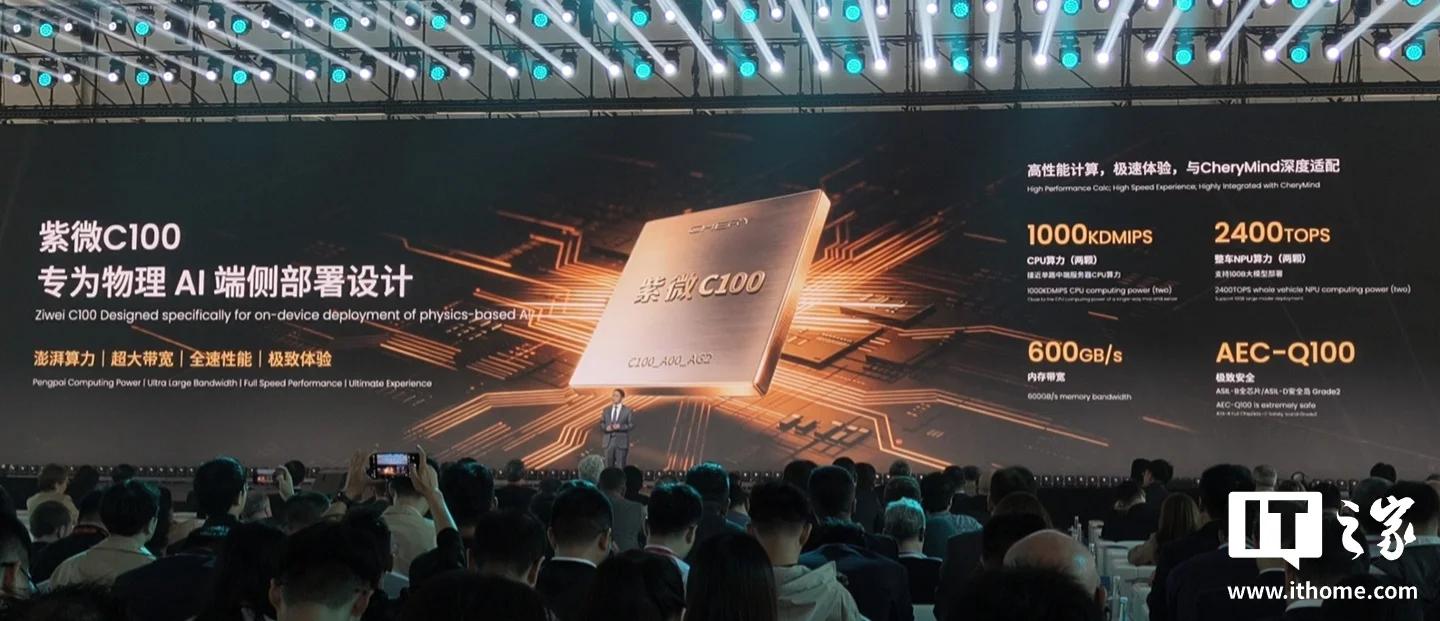
10月18日奇瑞全球创新大会上,紫微芯片首次亮相——C系列、S系列、M系列,三大产品线、五大封装,基于8英寸晶圆进入量产阶段。很多人看到这条新闻的第一反应是:奇瑞也要造芯片了?牛。
但真正该问的问题是:奇瑞自研芯片,到底省了谁的钱?是省了车企的采购成本,还是省了车主的真金白银?
一、芯片自研 = 军粮自给,账本得这么算
先打个比方。
一辆新能源车的芯片成本,大致占整车BOM(物料清单)的5%到10%。别小看这百分之几,一台售价15万的车,芯片成本可能就是1万到1.5万块。这里面包含主控芯片、功率芯片、传感器芯片、驱动芯片……林林总总几十颗,每一颗都是从供应商手里买的。
从前,车企买芯片就像远征大军靠后方运粮。博世、英飞凌、恩智浦这些Tier 1大厂,垄断了核心车规级芯片的供应。车企不仅得排队等货,还得接受定价权完全在对方手里。
疫情期间全球缺芯,车企被卡脖子的惨状大家都还记得——有的品牌直接停产,有的让车主先提车后补芯片,有的甚至减配交付。为什么?因为粮道被掐断了。
奇瑞做自研芯片,本质就是把运粮队变成屯田兵。芯片自己设计、自己流片、自己封装,虽然前期投入巨大,但一旦跑通,单颗芯片的综合成本至少能降30%。 这30%省在哪?省在中间环节——不用再向第三方支付设计授权费、渠道加价、供应链溢价。
但问题来了:这30%的成本下降,降在了厂家的BOM表里,还是降在了你的购车发票和维修工单上?
二、C/S/M三大系列,各自省在哪个环节?
奇瑞紫微芯片分三条产品线,咱们一条条拆。
C系列(车控芯片)——管的是“大脑中枢”。 这个系列主要用于整车控制器、域控制器,相当于车的“指挥中枢”。过去这块被国外大厂牢牢握住,单车采购成本高、交期长、出了故障维修也贵。如果C系列自研落地,车企不仅能省下采购成本,还能减少为了适配第三方芯片而多做的软硬件调试费用。这部分成本,最终有机会反映在新车定价上,但更多是让车企在利润率和价格战之间多了一口呼吸空间。
S系列(传感器芯片)——管的是“五官感知”。 雷达、摄像头、超声波传感器的信号处理芯片,都在这个序列里。这一块的成本虽然单颗不高,但用量大——一辆L2级辅助驾驶的车,全车传感器芯片动不动就是几十颗。积少成多,这一块的成本优化,最能直接反映在“配置不变、价格更低”或“价格不变、配置更高”的终端变化里。
M系列(主控芯片)——管的是“座舱大脑”。 智能座舱、车机系统用的都是这类芯片。这是消费者感知最强的地方——车机卡不卡、开机快不快、语音灵不灵。过去车企用高通的8155、8295,一颗芯片采购价就要大几百到上千块。如果M系列能量产替代,光这一项省下的钱,就够把车内音响、座椅材质、隔音玻璃再升级一个档次。
说白了,自研芯片省下来的成本,一部分会变成车企的利润,一部分会变成配置的提升,还有一部分,理论上应该变成售价的降低。
三、降本30%,真能传导到终端吗?
这是最关键的追问。
从账面上看,8英寸晶圆量产,良率爬坡顺利的话,芯片成本降30%完全有可能。但车企不是做慈善的,自研芯片的研发费用要摊平,产线要折旧,测试验证要烧钱。这些钱都得从“降本30%”的蛋糕里先切走一大块。
所以现实情况往往是:前两代芯片,省下来的成本大部分用来摊薄研发投入,很难直接体现在车价上。 真正能传导到终端的,可能要等到第三代、第四代芯片,摊平了研发成本、跑熟了供应链之后,才会看到明显的价格变化。
但有一个好处是当下的、立刻能感受到的——供应链安全。
芯片自研意味着不再被卡脖子,交期可控、产能可调、出了问题自己说了算。这种稳定性,会在终端市场体现为:提车不用等半年、配置不会因为缺芯被随机减配、售后维修不需要望着海外物流干等。
四、所以,车主到底能省什么钱?
三个层面。
第一层,购车价格。 短期别指望芯片自研能带来大幅降价,但中期看,当自研芯片规模上来、研发成本摊薄后,同价位车型的配置会肉眼可见地增加——同样的钱,买到更多的算力、更快的车机、更全的辅助驾驶。
第二层,维修成本。 这个可能是最先兑现的。自研芯片的车,碰撞维修换一个控制器的价格,大概率比进口芯片便宜——不用走海外订货、不用支付进口关税、不用被渠道商加价。以后修车,等配件的时间会缩短,账单会变薄。
第三层,使用体验。 自研芯片最大的优势是软硬一体——奇瑞自己写的代码跑在自己设计的芯片上,就像苹果的A系列芯片配iOS系统。车机流畅度、OTA升级响应速度、功能迭代的节奏,都会比拼装方案更顺滑。这个价值,不体现在价格上,但天天开车能感受到。
当年的光伏产业、面板产业、动力电池产业,都走过同样的路——从“造不如买”到“被迫自研”,再到“自主可控”,最后到“反向输出”。每一次自研的阵痛期里,都有无数人质疑投入产出比。但走到今天回头看,那些敢于自建补给线的车企,才是活到最后的赢家。
问题只剩下一个:等奇瑞把自研芯片的成本优势真传到终端售价的那一刻,你会为这份“军粮自给”的安全感买单吗?
评论区聊聊你的看法。