中国车企如何破解欧洲“制造本地化”配额限制,赢得市场长期竞争力?

2023年巴黎车展刚刚拉开帷幕,整个欧洲汽车市场的风向标似乎被重新校准了。
欧洲联盟提出的《工业加速器法案》(Industrial Accelerator Act,简称IAA)里那个“欧洲制造”条款,成了让人绕不开的话题。
雷诺集团的CEO弗朗索瓦·普罗沃斯德法直言不讳:想在欧洲这块硬骨头市场扎根,光靠出口卖车远远不够,生产、供应链、研发都得落地欧洲,深度投资不可少。
法国和德国还打算把英国拉进这套“欧洲制造”规则,显然欧洲想用这套政策武器,筑起一道本地化壁垒,抵御中国车企的市场冲击。
这对不少依赖出口的中国品牌来说,无疑是个不小的挑战。
这挑战不止于此,先前中欧贸易磋商刚达成的混动车进口配额限制协议,更是给中国车企泼了一盆冷水。
协议定了个门槛,2027年开始,每年最多允许35万辆混动车入欧,随后每年递增6%,限期四年。
对欧洲本土车企来说,这种数量管控比关税更直接有效。
对中国车企而言,这意味着混动车出口的自由度被大幅压缩,必须加速本地化生产和研发,否则就得面对销量瓶颈和市场份额缩水的现实。
贸易政策悄然从关税壁垒走向了数量配额,市场准入门槛陡然升高。
这背后是欧洲市场复杂且层层递进的贸易防线。
两年前中国电动车还被征收45.3%的反补贴税,成本瞬间膨胀得让人难以下咽。
2023年虽然纯电动车反补贴税依旧存在,但中国电动和混动车型出口势头猛,尤其混动车成了贸易焦点。
现在,欧洲用关税调价、用配额控量,再用“欧洲制造”条款绑住供应链和研发,形成三重政策夹击。
中国车企要在这复杂的政策迷宫里穿行,得在成本核算和本地投资之间做出艰难权衡。
简单说,想靠一条腿跳进欧洲市场,恐怕比登天还难。
欧洲本土车企显然不打算坐以待毙。
巴黎车展上,斯特兰蒂斯集团用一款雪铁龙2CV电动版告诉大家,老牌欧洲品牌也能玩转电动未来。
这款车传承了经典线条,轮廓圆润又不失现代感,内饰用料讲究,配上柔软皮质和触感细腻的中控设计,营造出一种怀旧又科技感满满的氛围。
技术官坦言,他们在学习中国车企的快节奏开发模式,甚至和中国零跑合作,在意大利本地生产小型电动车。
雷诺更是秀出了50款新车型,承诺明年本土电动车产量提升50%。
欧洲车企的动作表明,面对中国车企的产品迭代速度和成本优势,他们正在试图缩短开发周期,提升市场反应速度。
这背后,透露出欧洲制造商对中国模式的认可和借鉴。
在政策层面,欧洲车企高管们公开力挺“欧洲制造”条款,强调本地生产和供应链整合的重要性。
欧盟的政策支持会优先倾斜给符合本地化标准的企业,甚至对外国投资设定附加条件,比如必须创造本地就业、实现技术转移。
这让跨国车企不得不重新布局产能,供应商也被倒逼迁回欧洲。
中国车企如果想拿到这些政策支持和公共采购资格,必须提前在欧洲扎根,不仅是生产,更包括研发投入和供应链构建,否则只能被政策边缘化。
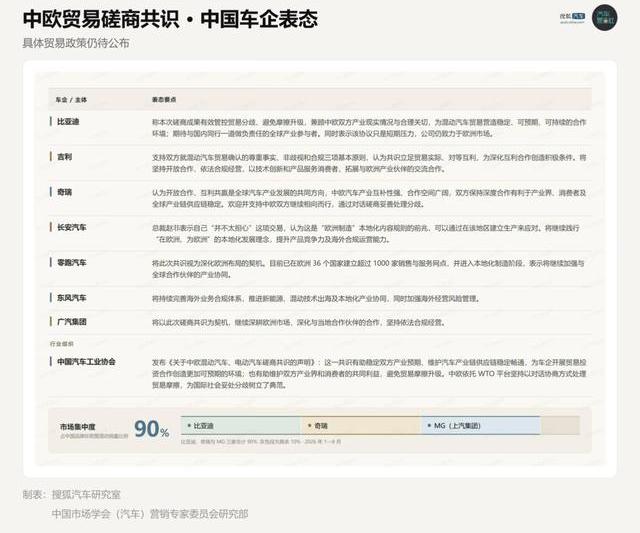
尽管欧盟自2024年起还在对中国电动车征收反补贴关税,中国品牌的出口数字却在节节攀升,尤其是混合动力汽车。
2024年,混动车在欧洲的进口量是10.7万辆,预计2025年将飙升至30.2万辆。
比亚迪、奇瑞和上汽MG占据了市场九成以上份额。
这说明关税对数量控制的效果有限,混动车成了绕过纯电动车关税的突破口。
欧盟也因此把混动车配额纳入贸易谈判,想用数量限制掐住中国车企的脖子。
协议确定后,欧盟计划2026年12月起正式实施配额限制,贸易委员预估这将使中国混动车出口量在四年内减半。
中国商务部则强调细节还没最终敲定。
这种半官方、半市场化的贸易保护措施,成为欧洲汽车制造商的“护身符”,中国车企必须调整战略,或者加快本地化生产,才能规避配额壁垒。
这套政策组合拳——关税、配额、本地制造——让中国车企进军欧洲的路况越发复杂。
要在成本和投资之间找到平衡点,既要保证产品价格竞争力,又得满足本地制造和供应链要求,难度不亚于走钢丝。
面对这种多维度管控,中国车企不能再单打独斗,必须科学规划产品线和生产基地,组合拳出击。
面对压力,中国车企的回应也很快。
比亚迪把配额限制看作短期压力,仍然积极布局欧洲市场;吉利呼吁贸易环境稳定且可持续;奇瑞稳步推进中欧合作;长安则喊出“在欧洲,为欧洲”的口号,强调本地化发展。
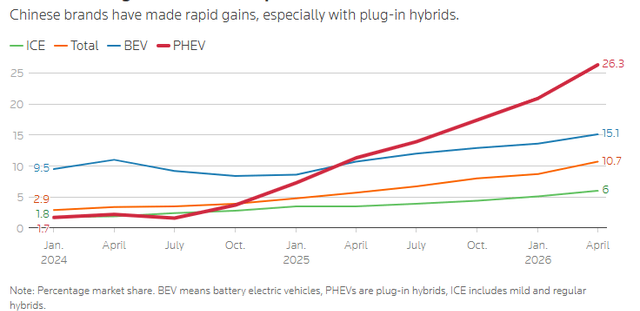
这些表态背后,是中国车企对欧洲市场长期价值的认可,也显示出他们正在加速在欧洲的生产、研发和供应链协同。
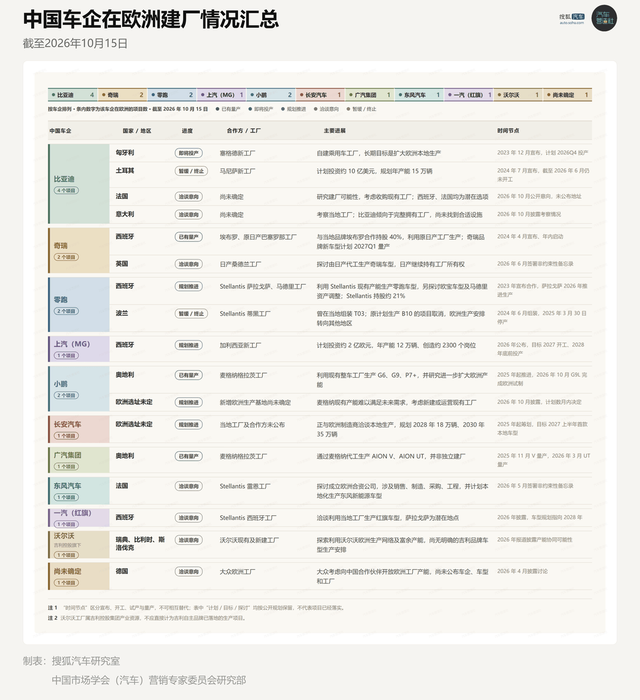
具体项目上,小鹏的G6、G9、P7+已经在奥地利麦格纳工厂量产,广汽的AION V和UT预计2025年投产。
比亚迪考虑在法国建厂,上汽MG计划在西班牙投资两亿欧元,零跑与斯特兰蒂斯合作推进萨拉戈萨工厂的本地化,长安目标2027年推出欧洲首款本地制造车型。
尽管这些动作看起来很漂亮,但产能爬坡、供应链搭建和成本控制依旧是现实难题。
欧洲的劳动力和能源成本高企,企业得权衡投资回报和市场需求,不能盲目烧钱。
供应链层面,奇瑞的巴塞罗那运营中心和与博世、欧摩威的合作,展示了中国车企对欧洲零部件供应和技术生态的深入嵌套。
博世承揽了奇瑞六款新车型的驾驶辅助系统,预计2028年量产,五年内配套超80万台。
小鹏则在车展上推出“XPENG AI ENGINEERING”,把研发、芯片和AI能力开放给合作伙伴。
这样的多方协同,显然是为降低贸易风险、提升竞争力而布局。
目前中国车企的本地化还处于摸索阶段,绝大多数项目还在建设或者产能爬坡期。
整车出口仍是主力,产能本地化只是补充。
欧洲制造政策还未完全定型,但一旦生效,本地生产和零部件采购将决定政策支持和公共采购资格。
对中国车企来说,自建厂还是合作生产,成本和效益的计算成为头等大事。
能否建立起长期可持续的生产和供应链体系,将决定未来在欧洲市场的活力。
说到产品本地化,很多中国车企还只是把国内车型稍作调整拿到欧洲,缺乏真正从欧洲用户需求出发设计的车型。
欧洲的道路环境、使用习惯、消费预期和品牌认知与中国大不相同,这对产品定位和售后体系提出了更高要求。
产品认证流程复杂,销售和售后服务也需要时间磨合。
未来,车企要想获得用户认可,必须强化本地化,从卖车转向扎根市场,提升品牌忠诚度。
中国车企在欧洲的挑战主要集中在政策、竞争和经营三大方面。
政策由单一关税演变成多维度管理,数量配额和制造本地化要求层层叠加。
欧洲车企加快开发节奏,模仿中国快速迭代的研发模式,竞争压力倍增。
欧洲本地生产成本高,劳动力和能源开销巨大,利润空间被压缩。
消费习惯差异也增加了产品认证、销售渠道和售后服务的难度。
企业必须科学选择是以出口为主还是本地生产为辅,算清成本,才能保证长期经营能力。
历史上,日本车企80年代面对欧美贸易摩擦时,把生产基地迁到欧洲,像日产桑德兰1986年投产、丰田伯纳斯顿1992年投产,都是本地化战略的成功案例。
四十年后,中国车企在同一地区推进本地化生产,显示出政策变迁和产业格局的传承。
借鉴日本经验,中国车企需要做好战略规划和运营管理,才能应对欧洲汽车产业的深刻变化。
雷诺集团技术官在车展上称赞中国团队的敏捷和灵活,认为中国车企以高效的研发迭代正在推动欧洲车企加快步伐。
双方的竞争逐渐从速度优势转向综合能力较量,中国车企必须持续保持研发效率和产品品质,避免失去先发优势后的尴尬境地。
本地生产并非万灵药,欧洲的高运营成本和复杂市场环境仍将考验企业。
销量若达不到规模效应,本地生产可能反而侵蚀利润。
产品认证、销售渠道和售后服务都需时间打磨。
理想汽车计划2027年推出欧洲版车型,适配当地语言和导航,体现了对细分市场的深刻理解。
企业必须综合考虑成本、市场和消费者需求,制定合理的本地化策略。
中国车企面临的选择有三条路:自主建厂、合作生产、整车出口,各有利弊。
政策变化要求理性判断,不能盲目跟风。
关键在于根据产品特性、投资规模和市场容量,算清成本和收益,选择最优路径。
逐步构建稳定的本地经营体系,包括生产、供应链、研发和销售,是应对复杂政策环境的根本。
汽车分析师费利佩·穆尼奥斯说得好,速度快只是起点,能否深度扎根欧洲市场、适应复杂规则才是关键。
中国车企要把先发优势转成持续竞争力,从进入市场转向长期运营,才能在欧洲汽车产业链里站稳脚跟。
中国车企如今面对的,不再是一场简单的速度竞赛,而是对战略眼光、成本控制和本地市场理解的全面考验。
未来能否从“把车卖出去”转变为“扎根欧洲”,不仅看政策适应能力,更看能否打造出稳定且可持续的本地供应链和品牌生态。
唯有如此,才能成为欧洲汽车产业不可忽视的力量。