换电联盟强势围剿宁德时代欲破比亚迪主流防线背后藏着什么惊天秘密

上周在地下停车场准备把车开出来的时候,旁边刚停好的一辆纯电轿车吸引了我的注意力。
车主是个年轻人,正一边扯着粗壮的快充线往车屁股上插,一边满脸无奈地抱怨外面这大热天的充电桩不仅要排队,周围连个遮阳的地方都没有。
看着他挂上枪后站在原地擦汗的样子,我突然想起前阵子汽车圈里的一则大新闻,号称动力电池界无冕之王的那家巨头悄悄换了主帅。
把换电业务的一把手直接调去管整个公司的市场体系,把负责乘用车技术的首席技术官推到乘用车业务的最前台,这一套组合拳打下来,外行人可能只觉得是寻常的高层人事调动,但在我们这些天天泡在车堆里、盯着产业链财报过日子的老油条眼里,这分明就是一场全行业变局之下的危机大逃亡。
我坐在车里,看着中控屏上跳出来的行业数据,心里五味杂陈。
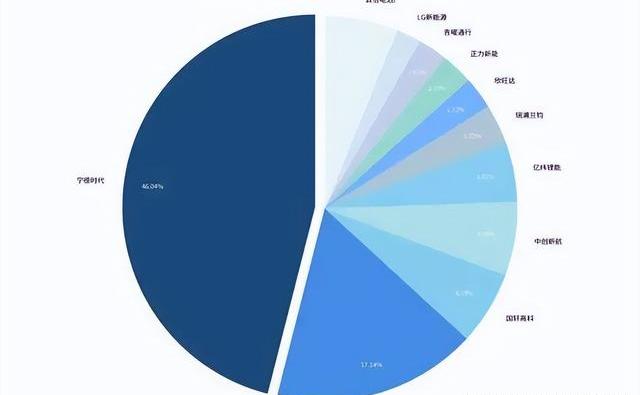
一直稳坐钓鱼台的宁德时代,最近日子其实没有大家想象的那么滋润。
翻开他们近几个季度的财务报表,电池毛利率跟坐滑梯似的一路往下掉。
倒不是说他们造的电池不好,恰恰相反,他们手里握着的电芯技术依然是业界天花板,不管是能量密度还是热管理都挑不出毛病。
问题在于现在买车的人越来越精明,整车厂的日子也过得紧巴巴的。
各大车企为了在疯狂内卷的价格战里活下来,纷纷挥起了降本增效的大刀。
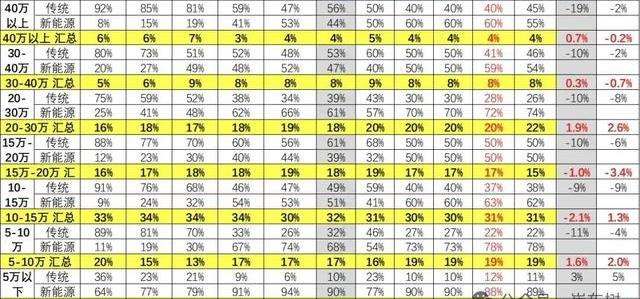
高端车型大家还愿意用好电池来当做宣称卖点,可一旦到了走量的中低端市场,那些售价在五万到十五万之间的走量车型,车企们就开始盘算怎么把利润抠出来了。
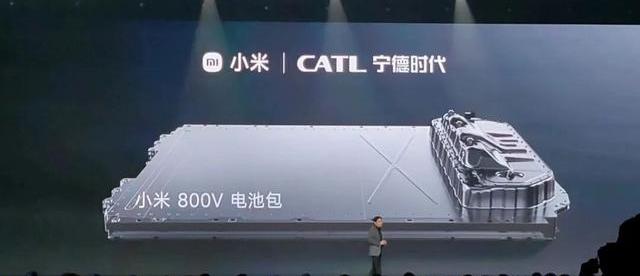
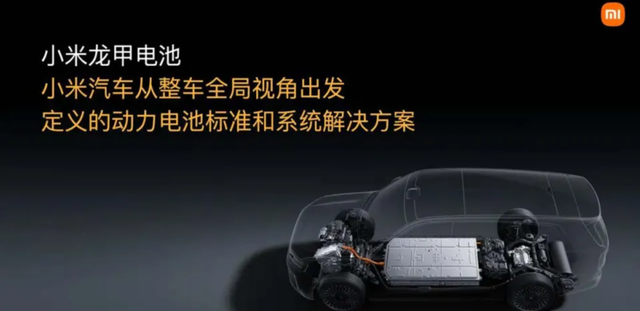
主机厂现在精得很,电池要么自己搞研发,弄个什么金砖电池、磷酸铁锂刀片之类的自己宣称;要么就搞二供、三供体系,把订单拆分给好几家二线电池厂,硬生生把供应商的议价能力压到了最低。
这种供应链的强力分流,像一把钝刀子割着电池巨头的肉,单纯靠卖电芯躺着赚钱的好日子已经彻底翻篇了。
主机厂出于成本控制与供应链安全考虑,自研与多供体系是必然趋势。
电池供应商单纯依靠电芯制造获取超额利润的时代已经过去,未来必须绑定整车底层架构或能源补能体系才能维持议价能力。
我每次跟车企的朋友喝酒聊天,大家总是在倒苦水,说现在造车不赚钱,给电池厂打工的日子什么时候是个头。
主机厂绝对不可能把命脉永远交托在一家供应商手里,供应链多元化是刻在资本基因里的求生本能。
电池供应商要是再不跳出单纯卖电芯的传统代工厂思维,早晚会被整车厂的自研大潮淹没在沙滩上。
正是在这种内忧外患的紧逼之下,把技术大拿推向乘用车业务前台的这招棋,露出了他们的真实底牌。
他们不单单想卖电池,他们想要的是整车底盘和补能体系的技术定义权。
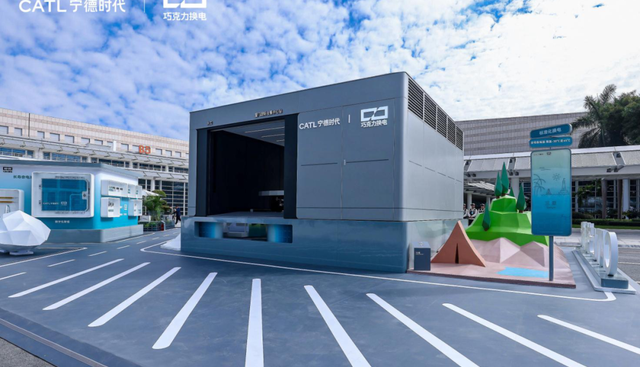
我前阵子去试驾了几款支持换电的新能源车,站在换电站旁边看着机械臂在底盘下面行云流水般地三分钟换好电池,那种不用下车、吹着空调就把能量补满的体验确实上头。
对于那些每天跑几十公里的网约车司机或者精打细算的私家车主来说,换电模式不仅把买车时最贵的大头——电池成本给剥离了出去,通过车电分离的金融手段大幅降低了购车门槛,还顺带彻底治好了大家的续航焦虑。
可问题是,这种看似完美的商业故事,想要在五万到十五万块钱的经济型主流市场真正跑通,中间隔着好几座翻不过去的火焰山。
换电模式的核心难点不在于技术,而在于标准统一与资产周转率。
在低价车型中,电池资产由电池银行持有会产生巨大的资金占用,若无海量车规级标准统一和高频使用率支撑,重资产投入将转化为长期的财务拖累。
每次我琢磨这个商业逻辑,总觉得它像是在钢丝上跳舞。
换电站这玩意儿是实打实的重资产投资,一块电池不便宜,建一座站带储能设备更是吞噬现金流的巨兽。
在高端车市场,高毛利或许还能支撑这种资金消耗,可要是把战火烧到几万块钱的经济型车上,车主恨不得连一块钱都要精打细算,电池资产长期躺在电池银行里产生的利息和折旧,谁来买单?
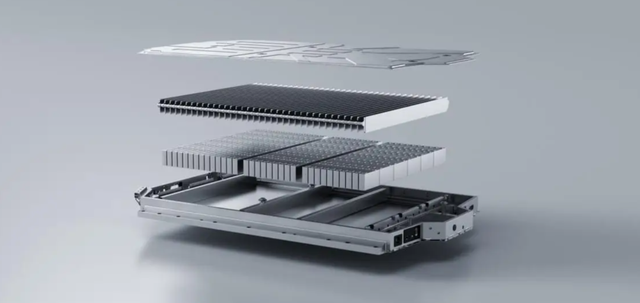
如果各家的电池接口、尺寸、电压平台标准不统一,换电站就只能变成专门为某一个品牌服务的专属停车场,那利用率根本无法支撑庞大的资本开支。
车企在整车设计阶段愿不愿意为了适配你的换电标准而放弃自己的底盘空间规划,这里面的利益博弈简直比宫斗剧还要精彩。
夕阳渐渐沉下去,我发动车子,发动机舱传来熟悉的运转声。
看着后视镜里川流不息的车流,我知道这家电池巨头正在进行一场豪赌。
人事调整只是开胃菜,从单纯的电芯制造商向综合能源服务商的转型之路注定布满荆棘。
当利润空间被不断挤压,当车企的自研大刀砍向产业链腹地,宁德时代必须在换电的赛道上撞出一条血路,才能守住自己好不容易打下的江山。
这场关乎未来出行生态的权力游戏才刚刚开场,而坐在台底下的我们,正拭目以待。