韩国人嘴上说“不要”,比亚迪却卖到了进口车第四

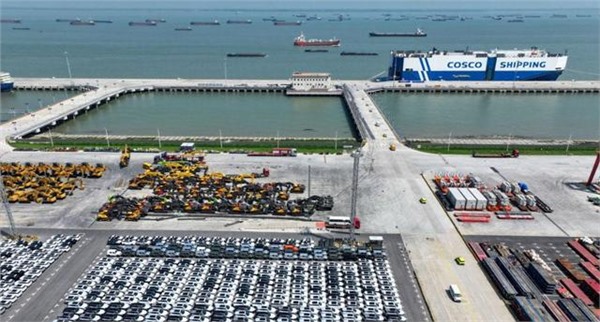
韩国市场的缺口是现成的。现代和起亚把精力放在高端电动车上,售价低于3万美元的车型屈指可数,而韩国汽油价格自2025年初以来上涨近10%。低价区间的空白,加上现车可提,使中国车在“骂声”和“下单”之间找到了一条窄路。2026年9月,韩国进口电动车单月销量首次超过本土品牌,进口18181辆,本土13587辆,比亚迪是其中最大的增量来源之一。
但是口碑没有跟上销量。韩国东亚研究院(EAI)2025年的一项调查显示,71.5%的受访者对中国持负面印象,20至30多岁的年轻群体尤其明显。韩国汽车移动产业联合会会长郑大镇今年公开呼吁给本土电动车税收优惠,给出的判断是,仅靠企业努力应对中国低价电动车的攻势“有其极限”。这话从汽车强国的行业协会会长嘴里说出来,比销量数字更能说明压力落在哪里。
再往南看澳大利亚,中国车的接受速度要比日本车快得多。2026年2月,中国制造汽车在澳销量为22362辆,第一次超过日本成为最大来源国。8月份比亚迪、长城、上汽名爵、吉利和奇瑞五个中国品牌同时进入澳大利亚新车销量前十。当地生活成本提高,油价上涨,相同配置下中国车比同级日系、韩系车型便宜一截,试驾转化门槛低。同样是发达国家市场,澳大利亚没有韩国那样的本土品牌情结,也没有日本那样的产业保护惯性,订单投票投得更干脆。
日本又是另一种节奏。2025年全年,比亚迪在日本售出3742辆,占整体新车市场不足0.1%;2026年上半年登记2334辆,存在感依然有限。7月推出的轻型电动车Racco,上市约两周订单突破1000辆,约八成来自顶配版本,对于比亚迪在日本长期偏慢的节奏来说是一个不寻常的开局,但是订单量并不等于最终交付量。日本新车市场里外资品牌总份额只有6%左右,K-Car细分市场长期由铃木、大发、本田、日产把持,外来品牌要挤进去,先要挤过一道很窄的门。
怀疑也具体到产品层面。皮尤研究中心2025年调查中,88%的日本受访者对中国持负面看法。开了十几年电动车的日本用户桑原文雄说,他不信任中国车的可靠性,“觉得他们在你看不见的地方偷工减料”;执政党议员山极大志郎则把焦点放在“可以从车外控制的中国汽车”上,要求考虑安全风险。这些声音中夹杂着政治表演,但是数据主权、车载系统等是需要正面回答的问题,不能通过一次OTA就消除掉的。
把三个市场放在一起,看到的不是同一种胜利。2026年前9个月中国汽车出口863万辆,同比增长52%,出口金额1498亿美元,增长54%,新能源出口407万辆,增长75%。规模说明全球买家在掏钱,但是掏钱和信任之间还隔着售后网络、保值率、保险成本以及那些“你在看不见的地方偷工减料”的质问。
韩国车主说得很直接,“车不差、开起来也行、停得也稳”。她买车的原因不是品牌认同,而是价格和现车。订单可以靠一个价格缺口在几个月里冲上去,信任只能靠一个个服务网点、一次次残值表现和一年年不出大毛病慢慢攒。澳大利亚人已经过了试驾这一关,韩国人正在过,日本人还站在门口。车轮向前滚动,但是坐在驾驶座上的人是否相信,是另一张票。