超级补贴难救!东风汽车成国产车崛起首个牺牲品

那段时间拿起移动设备,映入眼帘的尽是“武汉价格战”“湖北救东风”这类表述。
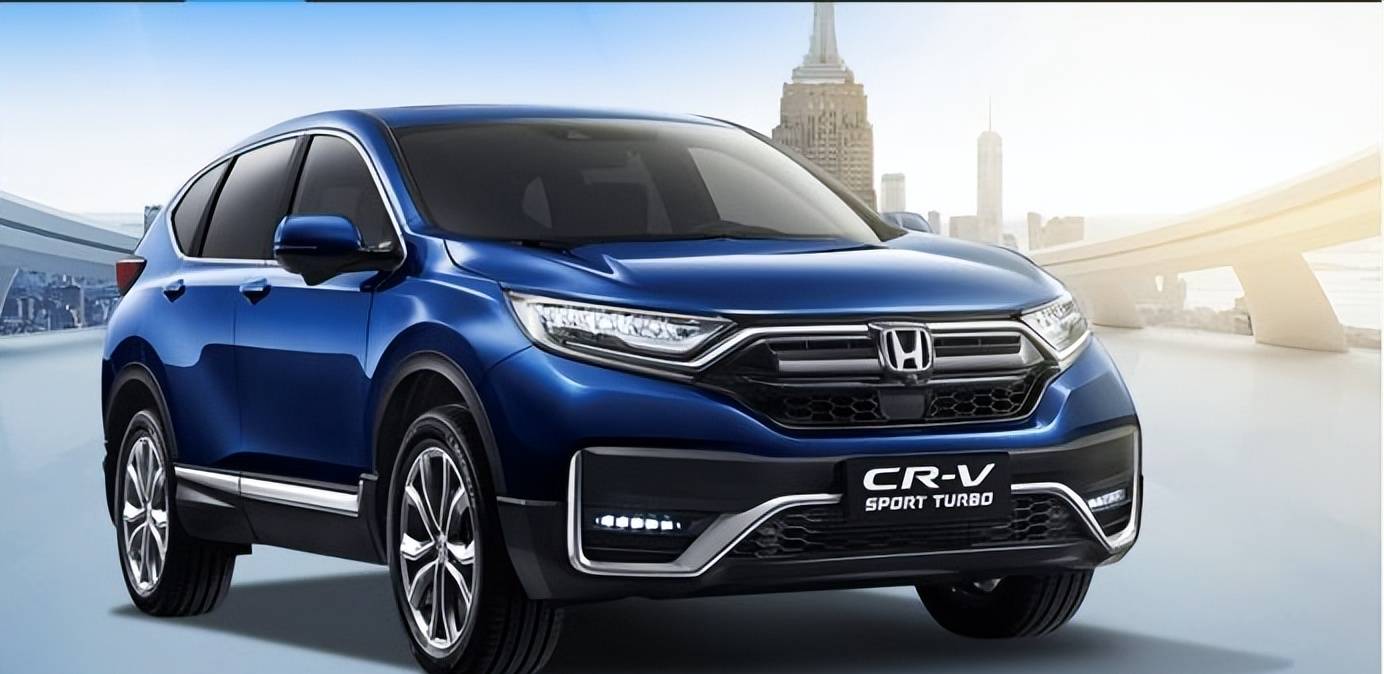
依据彼时湖北省出台的企业与个人购车补贴方案,东风汽车集团旗下多款燃油类车辆获得了地方财政与生产企业联合推出的优惠套餐,单辆车的综合让利幅度最大接近九万元,纳入补贴范围的车型既包含东风雪铁龙、东风标致的产品,也涵盖东风本田、东风日产的部分核心车型。
这场促销活动由地方政府直接推动,财政资金实实在在地承担保障,业界给它起了个名为“超级补贴”的外号。
当时关于补贴帮扶的实际对象,早已不是什么讳莫如深的事,其核心标的是已在湖北深耕超过五十年、总部位于武汉的东风汽车集团。
短期内的成效格外惊人,经销商的备货一夜售罄,等候提取C6的人员在门店外排起长队的画面随处可见。
倘若单独审视这件事,它充其量只是某一区域内的库存消化举措,可若将其置于2023年至2026年这三年有余的产业链发展变化进程中,便能察觉到它正好成为了东风汽车合资板块从繁荣走向衰落的标志性转折点。
一纸补贴令,撬动武汉车市
2015年我国乘用车年度销量首次突破两千万辆大关,当时自主品牌的市场占有率刚超过百分之四十,十大车企榜单中仅有长安、长城两个自主品牌上榜,上海大众单个品牌的年度销量就达到了180万辆。
时隔七载的2022年,国内乘用车辆年度销量攀升至2054万辆,本土品牌市场占比首次突破百分之五十的关键节点,比亚迪凭借186万辆的年度销售成绩超越诸多行业老牌强势对手,摘得车企年度销量桂冠。
步入2025年以来,这局博弈的态势已全然不同。
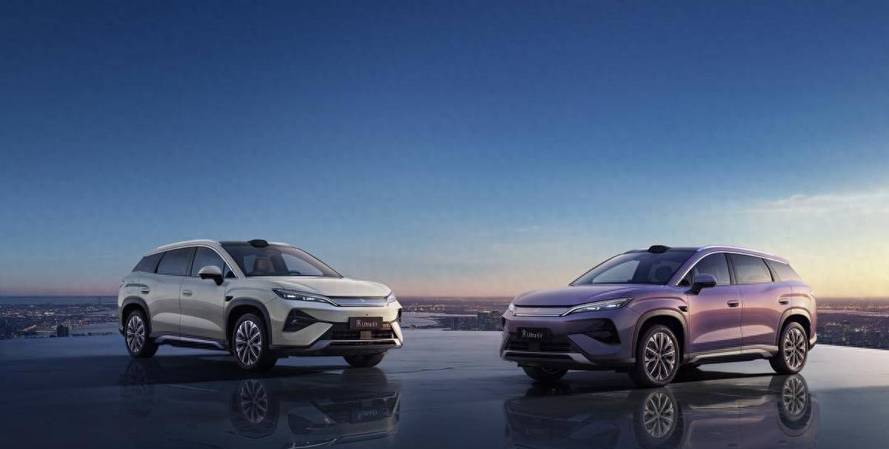
公开统计信息表明,2025年7月这一个月份里,比亚迪旗下乘用车型的销量达到了34.4万辆,同一时期吉利汽车的月度销量为23.7万辆,较去年同期大幅增长58%,反观过去多年一直稳居销量冠军位置的上汽大众、广汽本田、东风本田等合资车企,单月销量大多降至自身巅峰阶段的一半以下。
自主品牌与合资品牌的此番博弈,早已脱离往昔“争夺市场占比”的范畴,而是彻底击溃了合资品牌赖以立足的竞争壁垒。
本土新能源汽车的市场渗透比例,2025年全年的平均水平第一次跨过了百分之五十的关口,要是把这个数据放到五年之前,即便是业内持最积极预期的分析人员,也没胆量将其纳入研究报告当中。
再谈到湖北那波“超级补贴”举措,它背后的实际用意其实相当多元。
一方面得协助合作的销售商,将之前囤下的燃油车辆库存处理完毕,给之后转向新能源领域的相关渠道预留出可用空间。
另外也得稳住东风这个湖北的工业“顶梁柱”,毕竟东风集团维系的整条产业链,直接牵涉数十万从业者的生计。
补贴这类举措,效果归效果,却无法消弭合资燃油车与自主新能源车型之间存在的技术层级差距。
合资溃退潮,自主军团压境
国内几大汽车央企之中,东风汽车对合资品牌的依赖程度居于首位。
该集团所属的乘用车辆业务过往由四大核心板块支撑,分别是神龙汽车(涵盖东风雪铁龙与东风标致)、东风本田、东风日产以及东风悦达起亚。
这四根立柱眼下的状态,实话说,没一根让人安心。
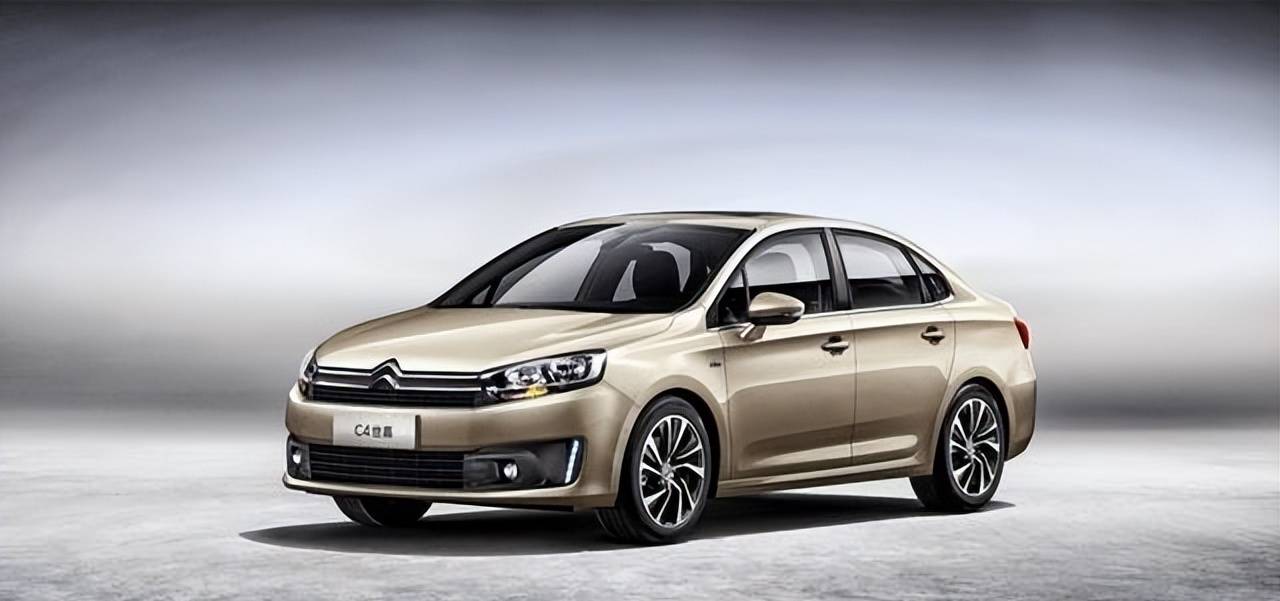
神龙汽车在2020年左右就滑落至月销量低于一万辆的水平,其市场地位被逐渐边缘化早已是众人皆知的事实。
东风悦达起亚于2022年完成股权结构调整后变更名称并沿用至今,然而其在中国市场的影响力却日益下滑。
隶属于同一集团、长期提供稳定现金流的两家核心合资企业——东风本田与东风日产,其近两年来的销量走势同样呈现下行态势。
东风日产采取的应对举措是提速电动化转型攻势。
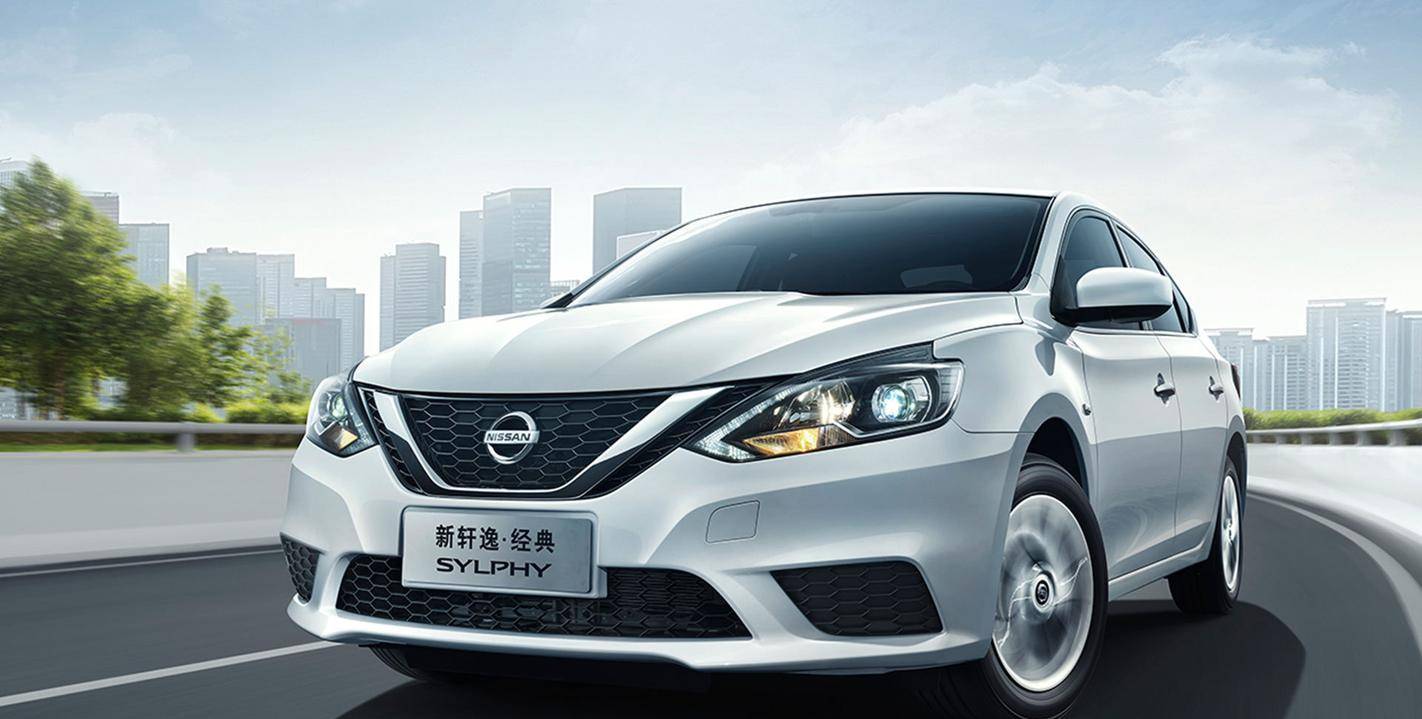
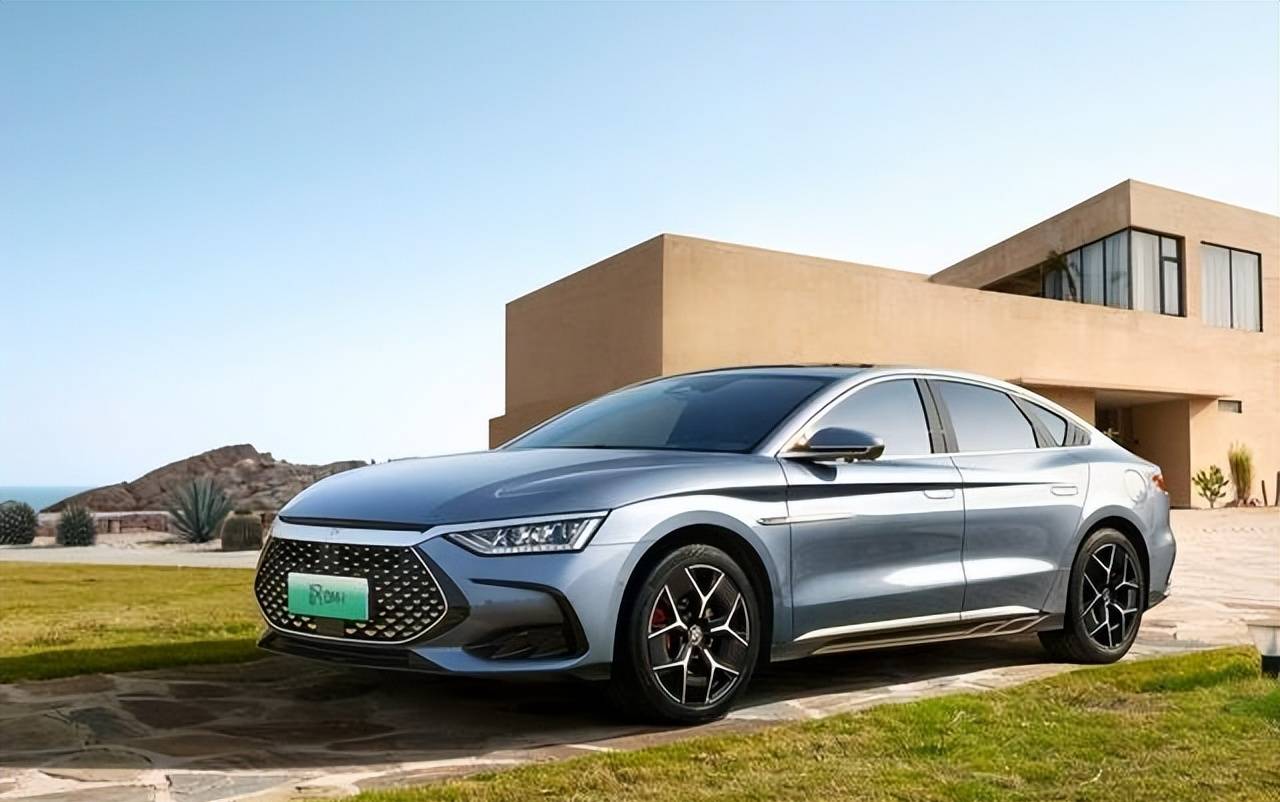
2025年10月17日,东风日产插电混动中型轿车N6于中国市场正式投放,该车型被诸多日本媒体视作合资品牌向本土新能源产品发起的一次“直面交锋”,其入门价格换算后刚超十万元人民币,径直闯进比亚迪秦PLUS DM-i的核心竞争区间。
一款车型能否支撑起一个品牌阵营,这个问题的答案其实早已清晰呈现。
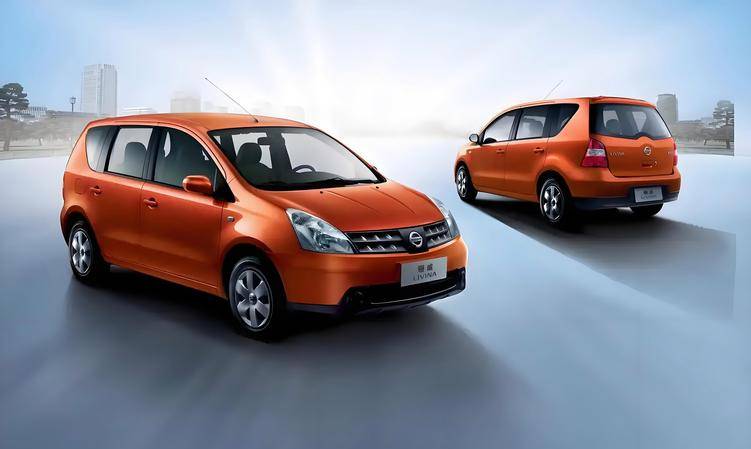
本土生产的新能源汽车,在电池、电机、电控系统,智能化座舱,城市导航辅助驾驶等方面形成的技术代际差距,无法仅凭某一款车型下调售价就得以弥补。
东风区域的自我救助举措其实始终没有中断。
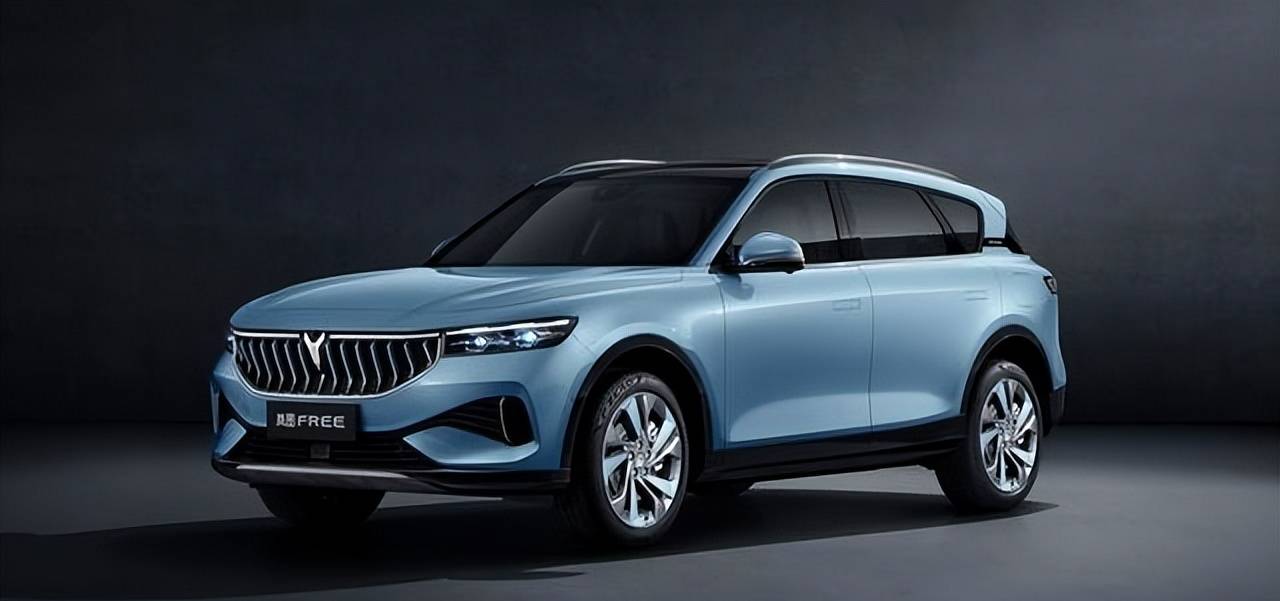
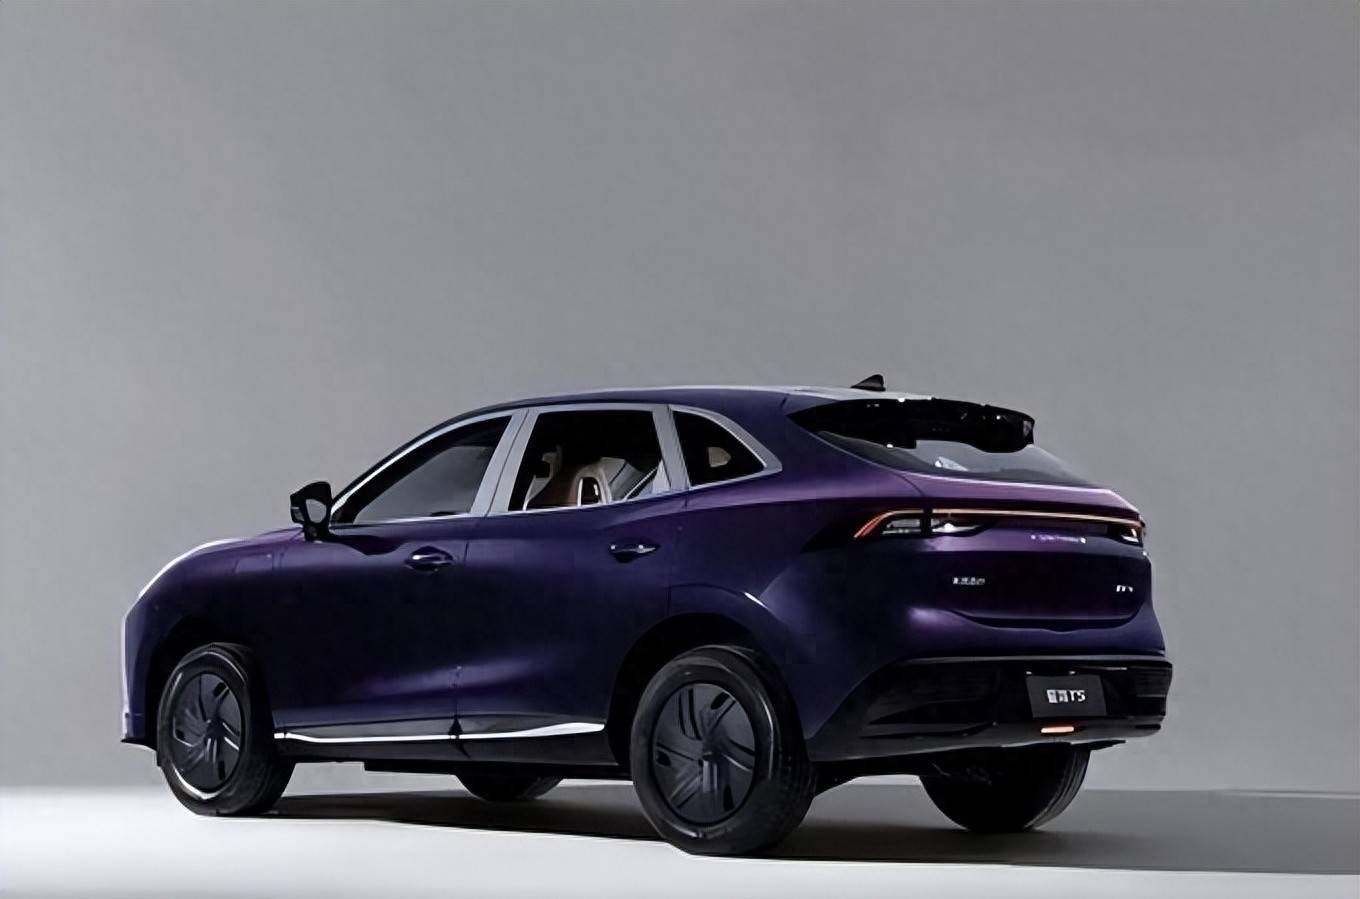
定位高端的新能源汽车品牌岚图诞生于2018年,从2022年开始销量逐步增长,截至2025年已在售价30万元及以上的细分领域扎稳根基。
专注硬派越野领域的电动化品牌猛士,在2022年8月完成正式亮相,核心布局高端越野纯电汽车细分市场。
小型纯电动品牌纳米,还有从原风神业务拆分出来的奕派科技等主体,也都在2023年左右先后完成落地布局。
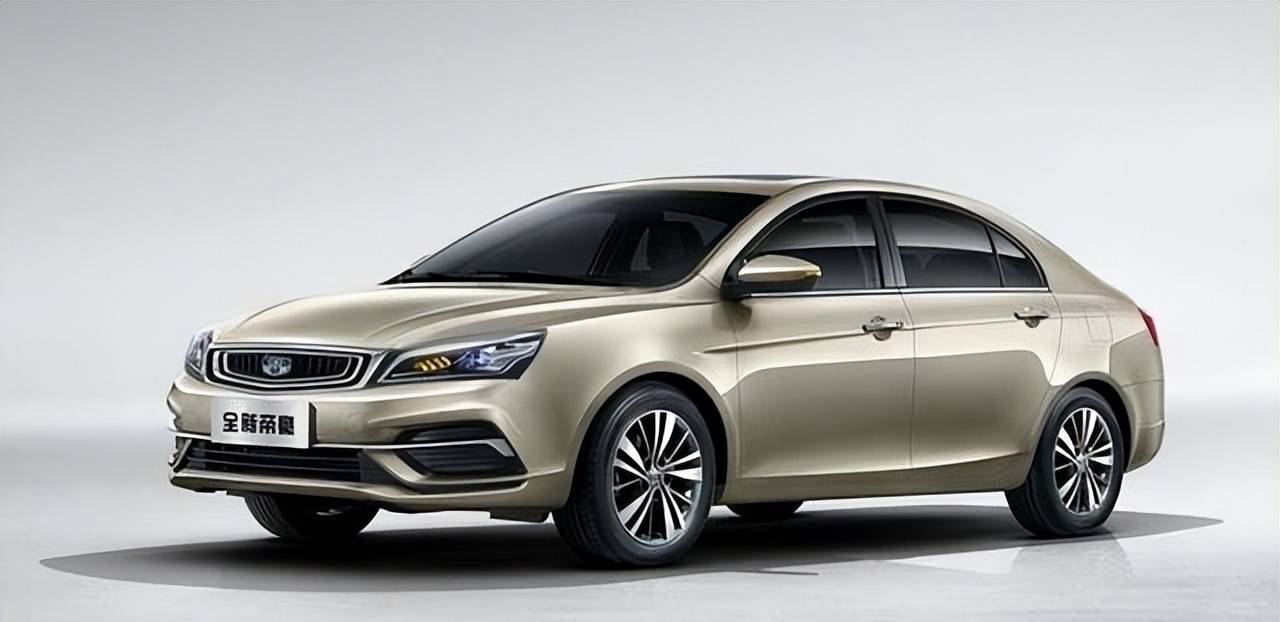
就在那一天,《东风汽车报》于2026年8月21日的头版位置,刊发了一篇题为《“龙”的新生》的稿件。
在官方对外的表述中,神龙汽车与自主业务板块的转型举措,全都被归入了“浴火重生”的相关叙事范畴。
旗下各品牌的布局已足够细密,技术合作领域也不乏知名伙伴参与,但集团顶层最为棘手的问题依旧悬而未决。
依据公开披露信息整理,东风集团2026年前三个季度的乘用车总体态势依旧面临压力,合资业务板块的降幅领先于自主新能源业务的升幅,这种结构层面的不均衡在短时间内难见反转的迹象。
央企重组路,东风转身维艰
2025年2月9日,东风汽车股份有限公司、东风电子科技股份有限公司、长安汽车、东安动力等多家上市企业同时发布公示,透露国资委正推进涵盖长安汽车、东风汽车在内的国有汽车领域中央企业开展战略性重新组合并的相关事宜。
这份通告发布后,全中国的汽车行业瞬间沸腾。
两大处于行业前列的中央企业的整合磋商,即便仅处于研讨层面,传递出的讯息也十分清晰:凭借单个主体独自抵挡本土新能源产业发展带来的冲击,正变得愈发艰难。
迈入2026年以来,涉及整合工作的各类组织层级举措相继显现。
2026年9月28日,《第一财经》借助独家消息渠道对外透露,长安汽车针对旗下深蓝、阿维塔两大新能源品牌的整合工作,已迈入“实际推进落地的阶段”,同时新组建了名为“AD协同发展部”的一级部门,该部门名称是由“阿维塔”与“深蓝”的英文首字母组合而成。
这一态势至少能反映出,长安区域的内部协调工作已率先启动。
东风这一方的相关举措,更多集中于合资业务板块的再度规划以及自有新能源品牌的快速拓展层面。
中央企业相互间的整合,绝非针对企业运营环节的局部微调,而是国有资产监管体系为应对自主新能源产业快速发展所做出的全局性适应性变动。
将超级补贴、与华为的合作、长安和东风的整合传闻这几条线索串联起来梳理,便能够洞悉东风汽车正处于一段被迫调整的漫长周期当中。
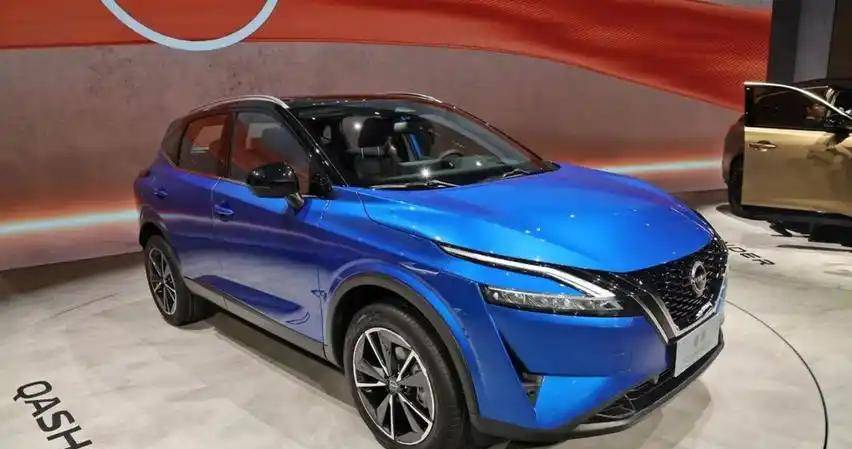
国产新能源汽车的发展速度,大幅超过了传统合资车企的应对速度,这是不容否认的现实。
而东风刚好处于对外资品牌合作依赖程度最高、调整方向阻力最大的阵营里,被自主汽车品牌的快速发展率先冲击到,几乎是注定会发生的事。
2023年3月推出的那一轮力度极大的补贴活动,并未帮助雪铁龙C6成为长期热销的车型,神龙汽车2025年的月度销量依旧处于较低水平徘徊,当初补贴带来的遏制销量下滑的作用早就消失殆尽。
定价处于18万元区间的合资中型车,要是实际成交价降至13万元,合资品牌历经多年沉淀的溢价机制便会被彻底破坏,该进程一旦开始就无法逆转。
将东风汽车称作国产汽车行业崛起进程里的“首个牺牲者”,并非出于情绪的不当评判,而是经由销量构成、品牌布局、中央企业整合方向这三条脉络推演得出的理性论断。
这场由本土新能源引领的行业洗牌仍在推进,东风汽车后续每一个发展动向,都将成为研判中国汽车行业下一阶段态势变化的关键参照。