曾是人人追捧的国民神车,如今却落得“人人喊打”的下场,大众汽车咋就跌下神坛了?

27.86万辆,同比缩水近三成。
这是中国乘联分会2026年6月披露的报表里,上汽大众前五个月的累计交付量。同一时期,一汽大众几款曾常年稳定月销三四万辆的主力车型,已经跌进了月销四位数的尾部梯队,部分入门车型甚至跌到三位数。
就在2022年之前,大众这块蓝标还稳稳钉在中国乘用车销冠的位置上。到2026年第一季度,它已经被比亚迪、吉利两家本土厂商压到了第三名。
从“国民神车”到销量承压,这场跌落并非突如其来的意外,而是二十余年积累的问题在产业切换节点的集中显现。
1985年3月,上海汽车厂与德国大众以五五对等股比签约,组建上海大众,这是国内第一家合资轿车企业。彼时中方的诉求很明确:通过合作引进成熟的整车制造体系;大众选择中国也有现实考量——当时它在欧洲以外市场被美系、日系品牌围堵,急需一块全新的增量市场。
真正的转向,发生在大众彻底摸透中国市场的规则之后。
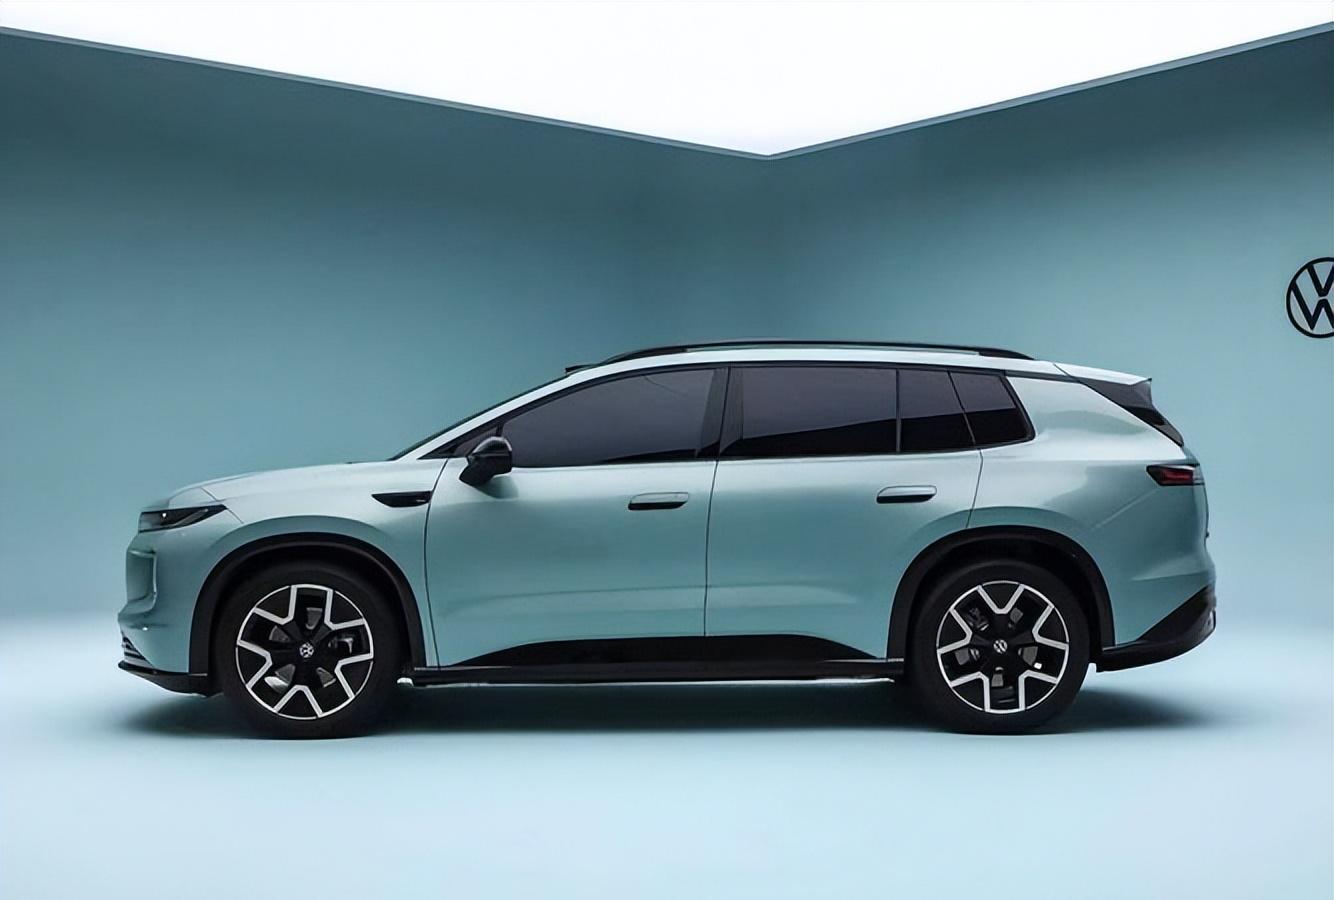
扎根中国二十年,大众摸到了一条更赚钱的路径:在汽车消费普及期,比起坚持全球统一规格,利用供需双方的信息差压缩成本,能换来更高的利润。南北大众的“中国特供”模式由此开启。
平台调整只是明面上的动作,真正的成本缩减藏在消费者看不见的地方。
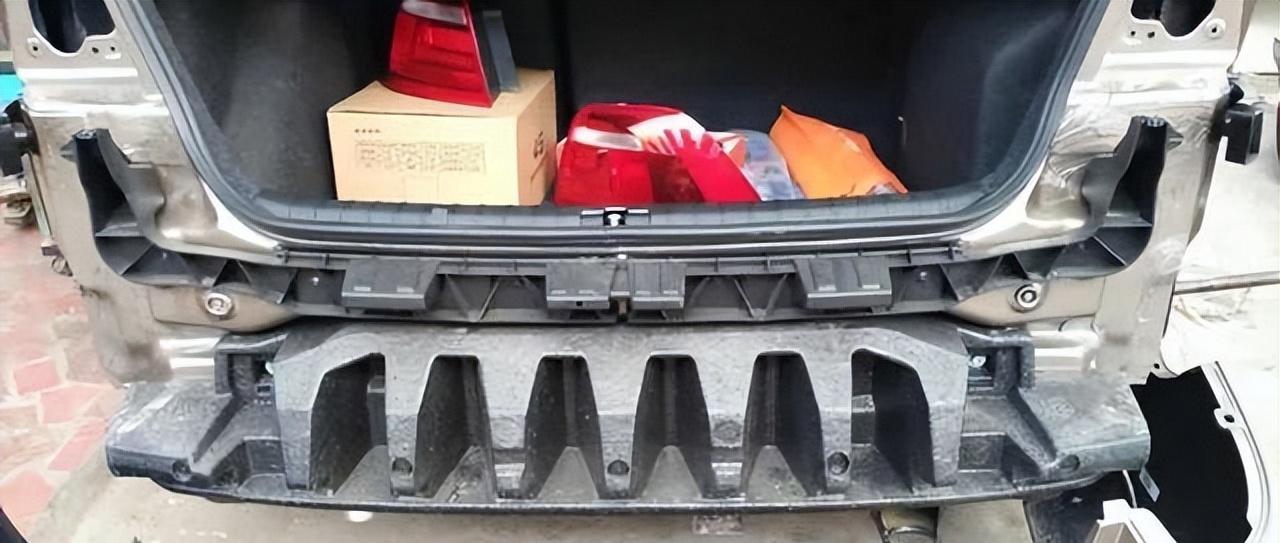
部分低端车型趁着当时国标未对后防撞结构做强制要求,将后防撞钢梁换成了泡沫缓冲块;不少A级、B级车型在换代时,把成本更高的后多连杆独立悬架换成了扭力梁板悬。彼时多数普通消费者对底盘结构、操控素质没有清晰概念,一句“大众底盘沉稳厚重”的营销话术,就足以掩盖配置缩水的实际体验。
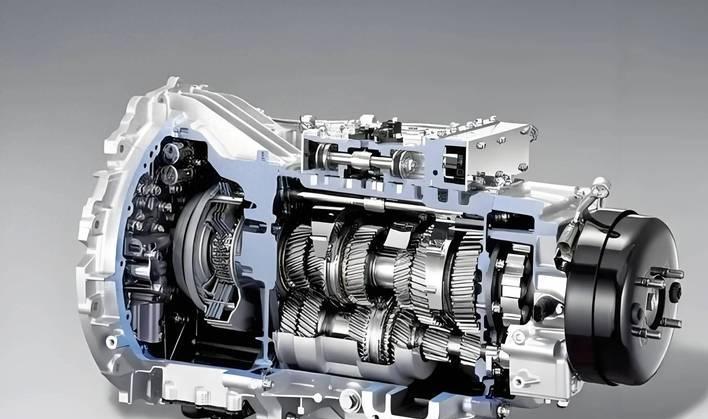
第一次大面积信任危机,来自DSG双离合变速箱风波。
2009年前后,国内搭载DSG变速箱的大众车型集中出现顿挫、异响、动力中断等问题。北美市场、中国台湾省率先启动召回程序,内地市场却迟迟没有对等动作。直到2013年中央电视台3·15晚会专题曝光、国家质检总局介入,大众才在同年4月正式召回国内生产及进口的部分涉事车型,总量达38.4万多台。
召回落地了,但“中国市场被区别对待”的刺已经扎进了消费者心里,“把中国市场当技术试验田”的疑虑从这时起就没有真正消散。
波及范围更广的是EA888系列涡轮增压发动机的烧机油问题。大众把小排量涡轮增压+双离合的动力包装成“黄金组合”,反过来将自然吸气发动机塑造成油耗高、动力弱的落后方案。很长一段时间里,不少车主甚至默认烧机油是“先进技术必须付出的代价”。配合4S店“车门站人、大锤敲保险杠”的体验营销,以及网络上的口碑引导,“大众等于安全”的标签被反复强化。
真正戳破营销泡沫的,是第三方测评体系的登场。
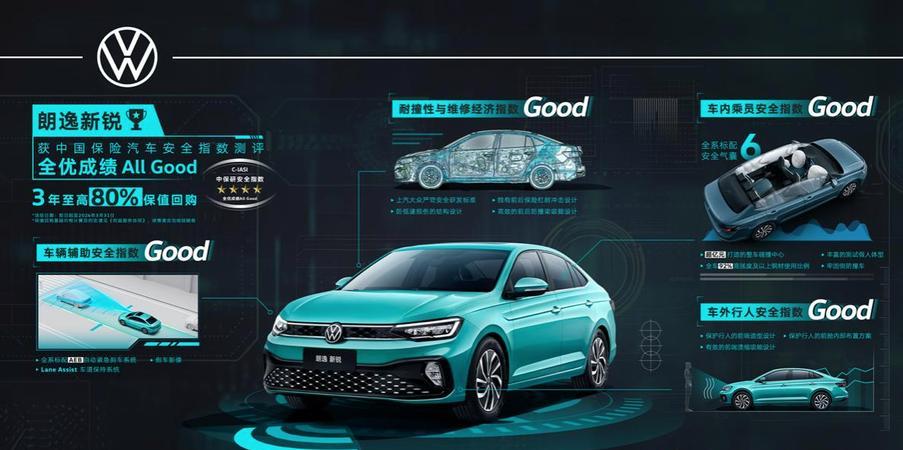
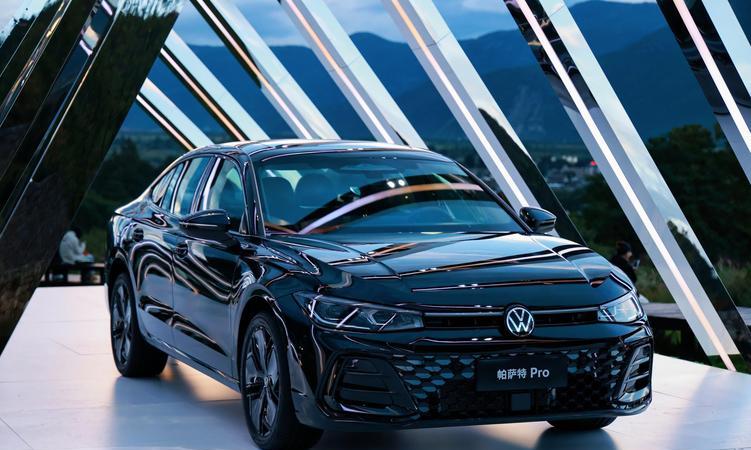
这份结果与中国汽车技术研究中心C-NCAP给出的五星评级形成刺眼反差,也让“五星批发部”的争议走到了台前。尽管2020年上汽大众就对帕萨特做了结构补强,复测成绩回到合理区间,但消费者对大众被动安全的信任,再也回不到2015年之前的水平。
更深刻的变化发生在消费决策端:从这之后,不少消费者买车不再只看厂家宣传和官方评级,而是会主动翻看中保研、北美IIHS的测试成绩,跨市场对比同款车型的配置标准。大众沿用了十几年的信息差打法,第一次失去了赖以生存的土壤。
安全口碑的窟窿还没补上,电动化浪潮又带来了更沉重的打击。
基于MEB平台打造的ID.系列纯电车在欧洲市场起量平稳,在中国的表现却远低于集团预期:软件卡顿、OTA迭代缓慢、智能座舱体验落后于国产新势力,这些问题被行业和媒体持续追踪了两三年。
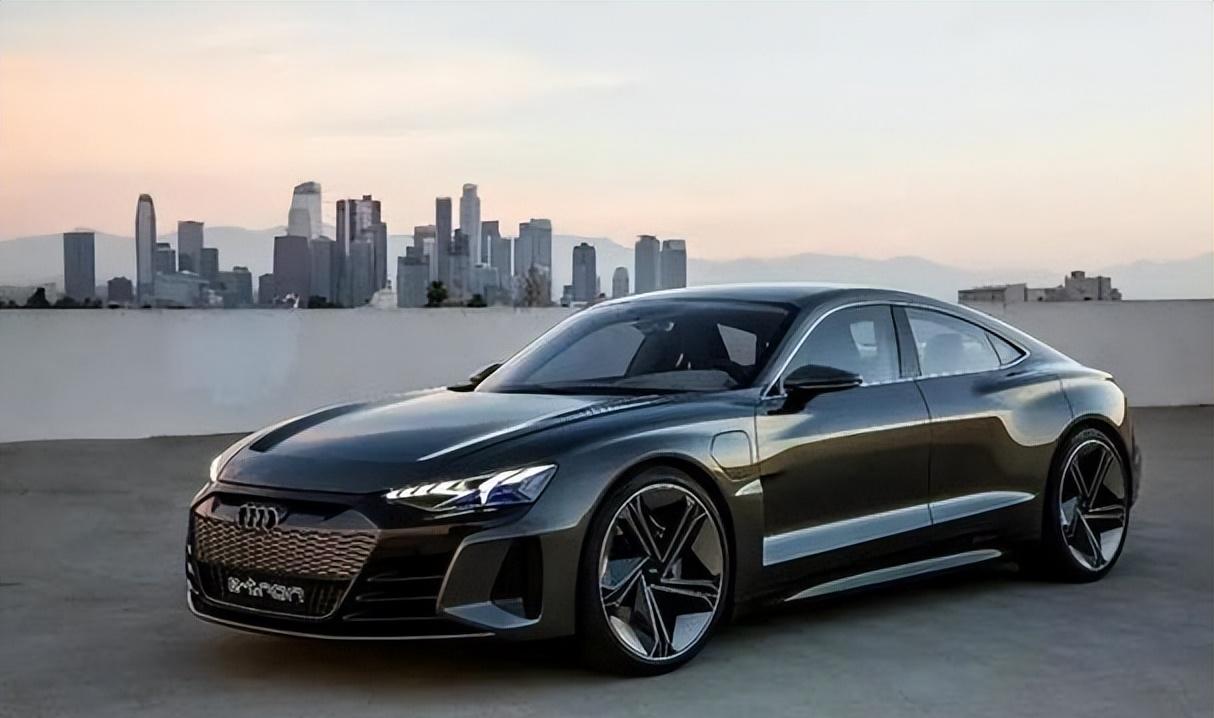
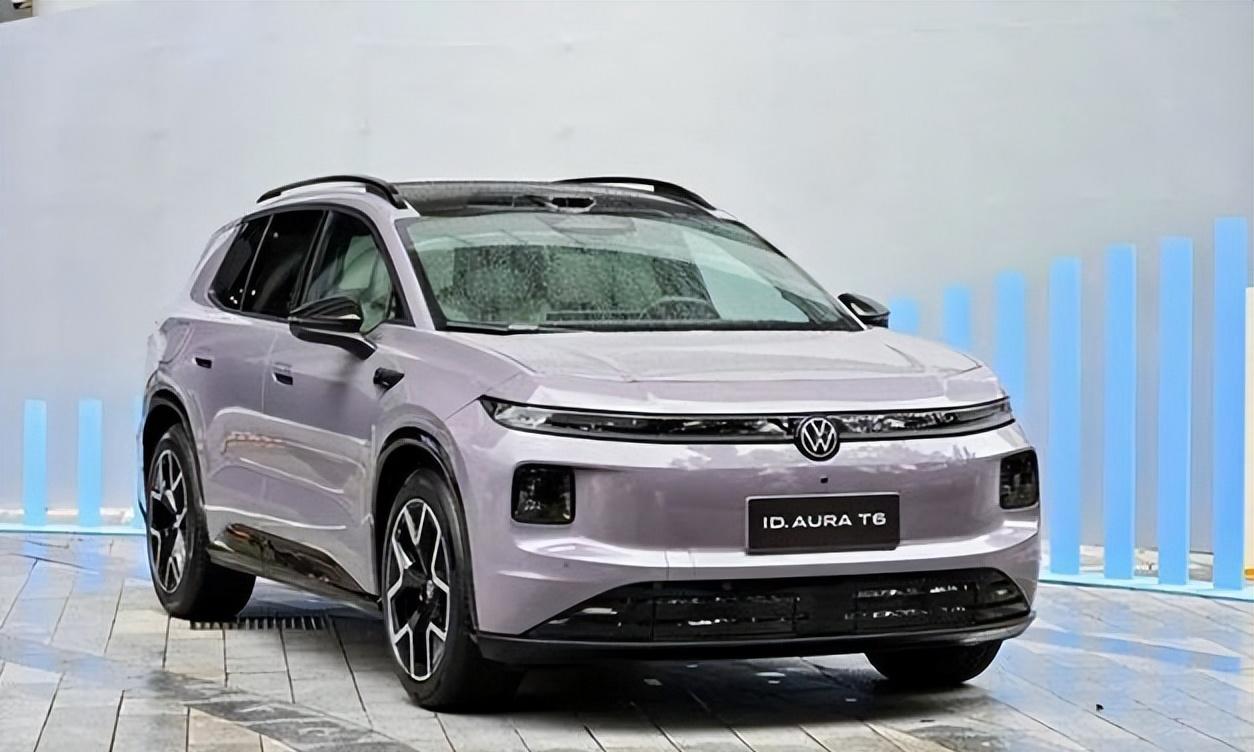
2026年4月的北京车展上,大众一次性发布ID. UNYX 09、ID. Aura T6两款新车,其中ID. UNYX 09是双方联合开发的第二款车型,定位车长5米的中大型纯电轿车,同年7月10日完成主管部门申报备案,官方确认将于2026年下半年上市。2026年8月18日,大众安徽工厂第10万辆整车下线,这款搭载800V高压平台的ID. UNYX 08,是工厂2021年动工、2023年投产后跑出的最新成绩。从零到10万辆的速度算不上快,但至少证明大众的电动化新路径已经走通。
只是这条路径的起点,已经完成了角色颠倒:过去四十年,大众是中国汽车工业引进的技术输出方;现在,它需要出资借助中国品牌的平台与技术,才能跟上中国市场的节奏。这本身就是神坛塌陷最鲜活的注脚。
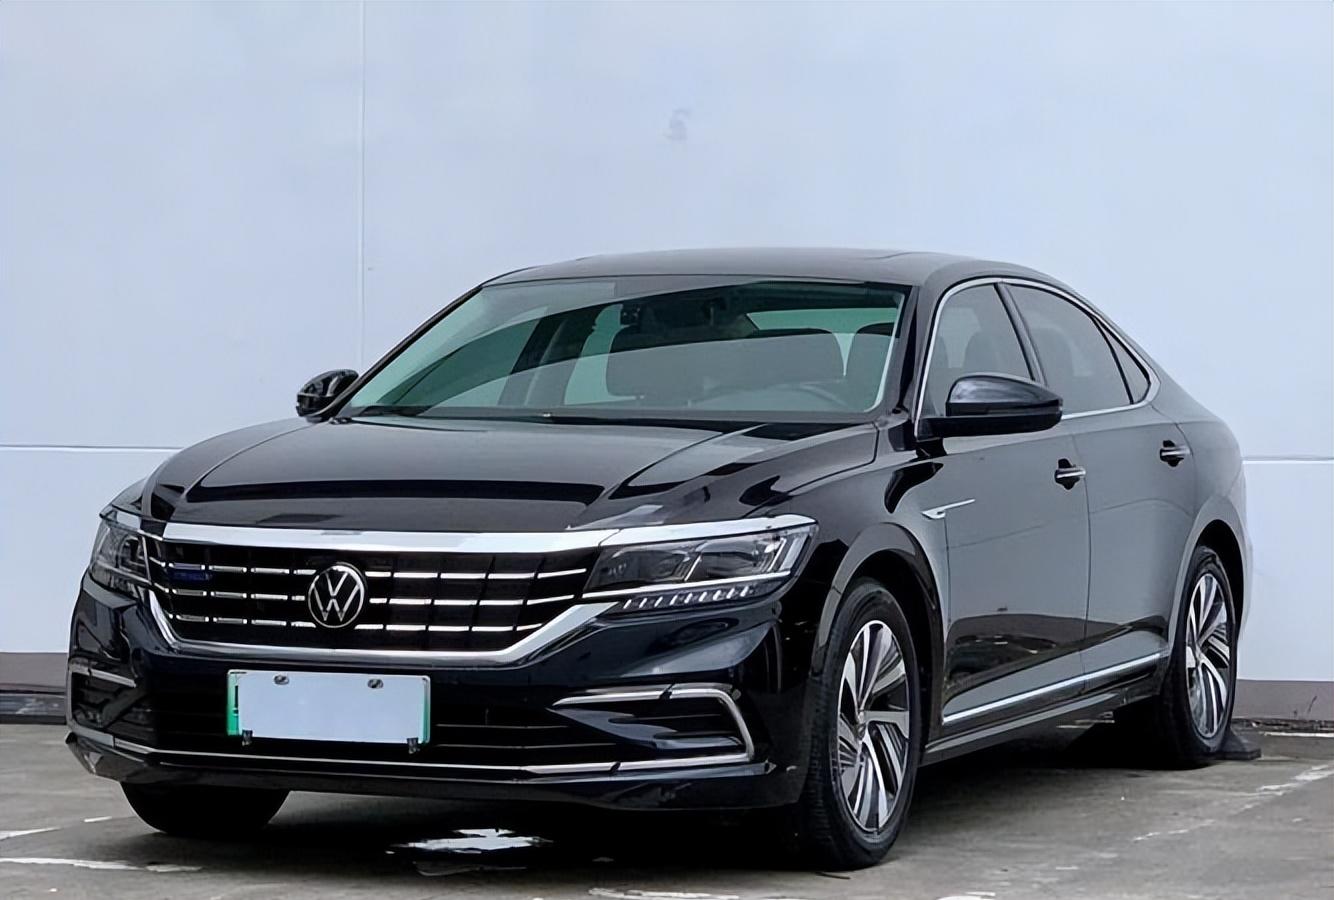
比亚迪、吉利、奇瑞、小米等本土厂商,正靠着三电技术、智能体验、定价策略、服务体系四重优势,持续蚕食传统燃油车的市场腹地。作为燃油车时代的最大受益者,大众一边要偿还几十年减配、双标、营销透支欠下的口碑旧账,一边要补上电动化、智能化的转型课程,承压幅度自然超过多数品牌。
复盘整个过程不难发现,大众本有两次止损的机会:2015年前后DSG、烧机油问题投诉密集爆发时,如果能按照北美市场的统一标准处理,口碑不会快速滑坡;2019年中保研差评出炉后,如果第一时间推出跨车型的结构升级方案,而非等一年悄悄改款,消费者信任也不会透支到如此地步。
所谓神坛跌落,从来不是大众被时代单方面抛弃,而是当信息差消失、规则完善、本土品牌崛起之后,市场对其长期“双标打法”的一次集中清算。中国消费者终于不再为“德系信仰”的车标溢价买单,这件事比单月销量涨跌更有标志意义。
车从始至终都是用来开的,不是用来信的。
本文仅基于公开行业信息梳理观点,不构成任何投资或消费决策建议。