马斯克开香槟说“门槛已过”,但截走油车江山的头号功臣根本不是纯电

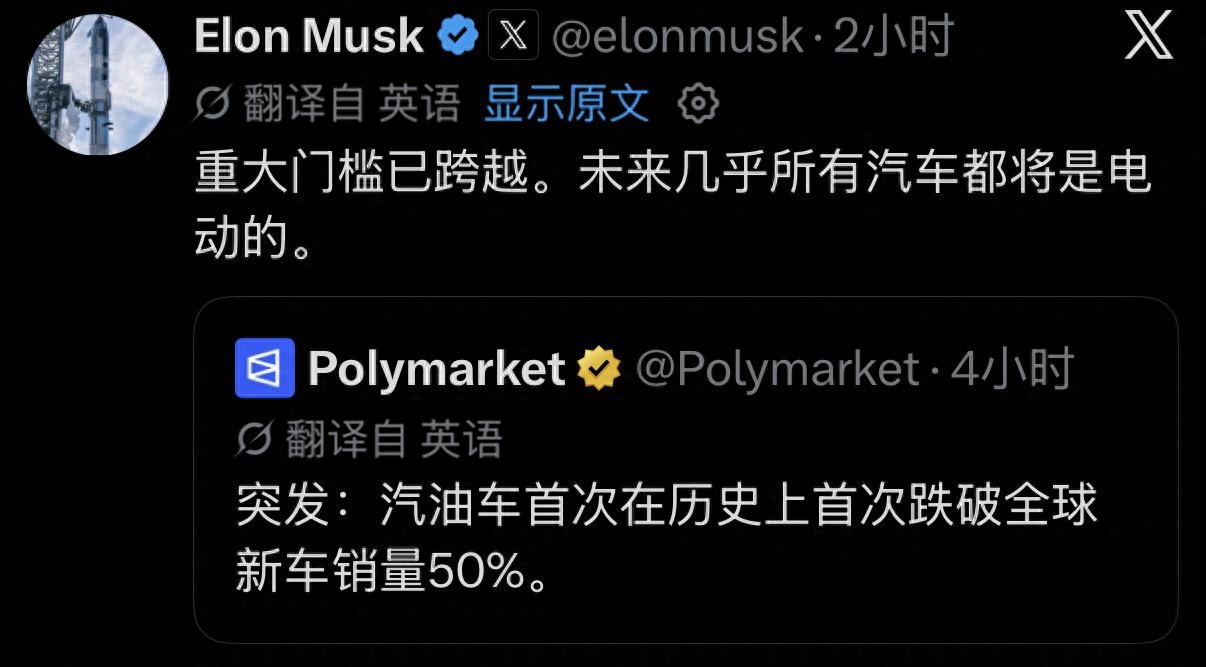
马斯克在X上转了一句重大门槛已经跨过,未来几乎所有汽车都将是电动的,时间是2026年10月14日前后。他兴奋的理由确实硬:2026年上半年,纯汽油车在全球新车销量中的份额第一次跌破50%,停在49%。五年前的2021年,这个数字还是73%。五年砍掉24个百分点,纯汽油车维持了上百年的多数席位,在账面上确实没了。
但门槛已过这句话,容易让人误以为纯电已经站在了舞台正中央。把49%这个数拆开看,画面会复杂得多。
上半年全球纯电销量687万辆,同比增长12%,占新车总量17%。不插电的油电混动卖了多少?727万辆,同比增长10%,占18%。混动比纯电多卖了整整40万辆,份额反而压过纯电一头。剩下的约16%是柴油、插混及其他。真正在前后夹击纯汽油车的,是一个包含混动、纯电、插混在内的电气化车型整体,纯电远没有到独吞战果的时候。全球道路上绝大多数新车,引擎盖下面仍然有一台内燃机在转——只不过这台内燃机在混动车上越来越多地扮演发电和辅助的角色,不再像纯油车那样全程当主心骨。
换句话说,纯汽油车是被一群带电池的车联手请下王座的,而冲在最前面的那个,恰恰是加油就能走、不用找充电桩的混动。嘴上喊电动化最响的人,现实中卖得最好的过渡产品,反而是最不依赖充电基础设施的那一种。这个错位本身,就是对全电动未来最冷静的修正。
那为什么偏偏是2026年上半年掉得这么快?
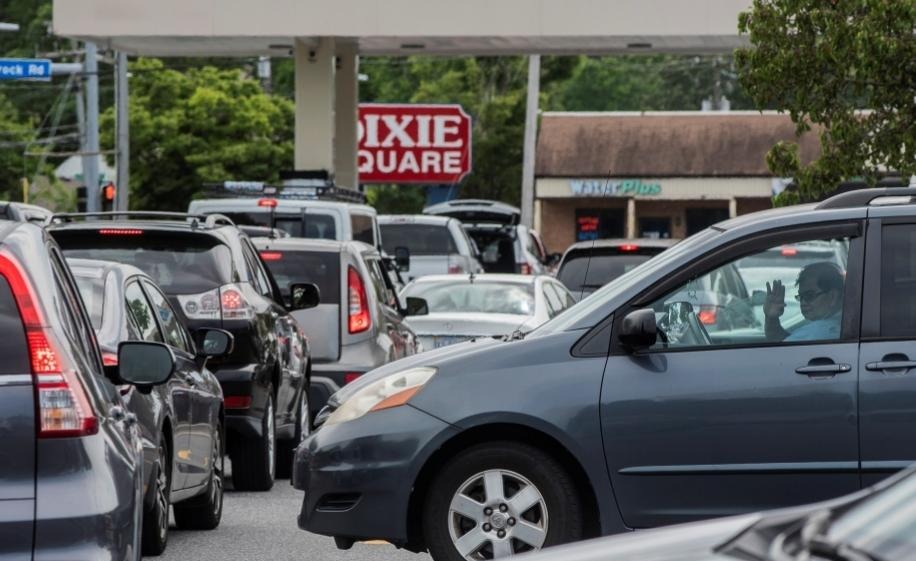
油价提供了一个足够暴烈的触发器。2026年2月底中东局势升级之后,霍尔木兹海峡航运受阻,全球石油供应一度每天减少约1000万桶,布伦特原油从每桶72美元飙到118美元。道路交通吃掉全球近一半的石油,油价每跳一档,普通家庭的用车账本就被重新算一遍。杭州一家比亚迪门店里,有车主说得直白:开姐姐的燃油车半个月油费一千多,自己装了家充桩之后,电费差距肉眼可见。
但油价的功能只是踹了一脚。电池成本这些年一直在降,纯电车型的可选范围在扩大,充电桩密度在提升,这些慢变量本来就在推动份额迁移。中东冲突只是把原本需要更长时间完成的心理转折,压缩到了一个更短的窗口里。把纯汽油车五年的下滑全记在油价头上,会低估结构性变化的力量;但把全电动的节奏想象成一条平滑的直线,同样会高估消费者抛弃内燃机的速度。
区域之间的分化,比全球跌破50%这个单一数字要剧烈得多。
中国和欧洲是纯汽油车下滑最猛的两个市场。上半年中国纯汽油车销量同比下降26%,欧洲下降13%。欧洲汽车制造商协会的数据进一步显示,2026年1至8月,欧盟纯汽油车注册量同比下降18.6%,市场份额从28%收缩到21.7%;同期纯电动车注册量约164.1万辆,份额同样达到21.7%,两者在欧盟统计口径下首次站到了同一条线上。8月单月更加夸张:纯电拿下欧盟新车注册的27.7%,汽油只剩18.9%,柴油6.4%。一年前纯电还在追赶汽油,一年后单月已经把汽油甩开近九个百分点。这个转折的速度,放在五年前几乎没有人敢认真预测。
但欧洲市场真正的销量冠军,既不是纯电,也不是纯汽油,而是不插电混动。它以36.6%的份额稳居第一。欧洲消费者用钱包投票时,相当一部分人选的仍然是加油就能走、油耗砍一半的折中方案。纯电的增长速度很猛,但它并没有在欧洲一家吃掉所有从纯汽油车手里掉下来的份额。
北美则提供了另一个方向的对照。联邦税收抵免在2025年9月底到期之后,美国纯电销量明显失速。Motor Intelligence数据显示,2026年前三季度美国纯电销量同比下降30.7%,占新车总销量的比例从去年同期的8.5%掉到6%。但买家并没有因此大规模回流纯汽油车——混动销量同期增长23%,份额升到15.6%的历史新高。同一个油价周期里,欧洲在冲,东南亚纯电同比增长81%,大洋洲在翻倍,北美在退。每个市场的政策节奏、充电基础设施密度和消费者对续航焦虑的容忍度都不一样,全球电动化从来不是一条齐步走的直线。把任何一个区域的经验当成全球通用剧本,都会在下一个市场撞墙。
把视线拉回中国,画面会变得更具体,也更需要克制。
中汽协数据显示,2026年9月单月汽车出口105.3万辆,同比增长61.4%;其中新能源出口57.1万辆,同比增长1.6倍,新能源在月度出口中的占比已经连续四个月超过五成。在欧洲,比亚迪、上汽、吉利、奇瑞、零跑五家中国车企2026年5月在31个欧洲国家合计售出13.84万辆,同比增长约65%;六家日本车企同期在欧洲31国销量为13.04万辆,同比下降3%。中国车企单月欧洲注册量首次超过日本车企,高出8000余辆。放在十年前,中国品牌在欧洲街头以技术输出者而非低价替代品的身份出现,几乎是不可想象的场景。
但出口数字的漂亮曲线下面,有一组数字需要并排放在旁边看。2025年全年,中国新能源汽车实施召回105次,涉及车辆265.2万辆,占全年汽车召回总量的38.7%。从缺陷原因看,设计原因召回73次,涉及车辆421.5万辆,占召回总数量的61.6%,设计原因仍是最主要的缺陷原因。召回本身是成熟监管体系的正常运转,不丢人。真正值得警惕的是一种叙事惯性:当软件定义汽车快速迭代轻资产被反复包装成行业信条时,硬件可靠性和安全验证容易被当成可以先跑起来再说的包袱。
监管的方向已经把话说得很直白。2026年10月10日,工信部会同公安部、生态环境部、市场监管总局联合发布《关于进一步加强汽车产品创新设计和研发测试验证有关管理工作的通知(征求意见稿)》,其中两条硬指标值得逐字读:环境适应性验证周期不少于1年,必须覆盖两冬一夏的完整高低温循环;可靠性验证试验里程不低于3万公里。文件还明确禁止配备全隐藏式车门把手,行车过程中不得使用零重力座椅、旋转座椅或座椅放倒成床等功能。同济大学汽车与能源学院教授朱西产在采访中说得更不留情面:新车型整个开发周期中,整车道路测试需要两冬两夏;即便是小改型,一冬一夏、3万公里真实道路测试也是必要的。有的车企在新车门把手测试中,总测试次数一万次,只有两千次是实物测试,其余八千次由仿真完成。仿真可以加速设计,但仿真替代不了真实道路上的疲劳、腐蚀和极端温度。消费者不应该成为验证流程被压缩之后的试车员。
把所有这些放在一起看,马斯克那句话的真正问题不在于电动车是不是方向——方向已经不需要再争论了。问题在于他把一个结构性的、分层的、速度不均匀的迁移过程,压缩成了一句听起来像终点的宣言。纯汽油车跌破50%是一个真实的拐点,但接住它份额的是一个混动、纯电、插混共同构成的电气化光谱,纯电只是其中一极。混动在相当长的时间里仍将是大量消费者实际选择的过渡方案,纯电的份额跃升需要靠真实使用成本和产品可靠性去一寸一寸地挣,而不是靠一条推文宣告完成。
中国车企在这一轮里抢到了一个难得的身位。5月在欧洲单月反超日系,9月新能源出口占比连续过五成,这些都不是运气。但身位本身不是护城河。护城河是每一辆车在两冬一夏之后还能不能保持该有的样子,是265.2万辆召回背后暴露的设计和验证短板能不能被系统性地补上,是出口数字的漂亮曲线下面有没有足够厚实的安全冗余在托底。
马斯克可以开香槟。但造车的人没有理由把香槟当成庆功酒喝。门槛确实跨过去了,只不过跨过去之后才发现,门槛后面的路,才刚刚开始算里程。