国产IGBT模块占比突破87%,新能源汽车芯片国产化为何仍难攻克高端车规壁垒?

2026年上半年,中国新能源乘用车主驱IGBT模块市场迎来一次翻天覆地的变化。
根据NE时代和盖世汽车研究院的数据显示,国产供应商在主驱IGBT模块市场的占比达到约87%,这数字令人咋舌,放到2019年,当时英飞凌一家就霸占了国内近六成市场份额,七年间国产企业完成了从追赶者到主导者的华丽转身。
要知道,IGBT模块是新能源汽车电控系统的心脏,国产化率一旦攀升,意味着我们在核心功率半导体领域终于不再仰仗进口大佬,国产供应链竞争力显著提升。
这样的数据背后,不仅有权威第三方统计的加持,也有行业深度研究的支撑,国产IGBT模块市场份额和2026年新能源汽车IGBT国产化率这两个关键词,在百家号的搜索榜单上持续火爆,说明大家对这块干货的渴望有多强烈。
不过,别急着开香槟,国产化背后的真相比表面数据复杂得多。
统计口径限定了这次国产率数据只涵盖了国内上险新能源乘用车主驱的400V硅基IGBT模块,不包括SiC MOSFET模块。
这个细节可重要了,SiC作为宽禁带半导体的明星,搭载率已经蹿升至30.9%,且这个赛道上英飞凌依然稳坐钓鱼台,保持13%到14.3%的领先份额。
国产替代虽然在传统硅基IGBT阵地取得了根本突破,但宽禁带半导体的国产化刚刚起步。
更别说高端车规芯片,比如耐175℃结温、支持800V以上高压平台的器件,依赖进口的情况依旧明显。
更值得玩味的是,这数据还只针对国内市场,全球范围内英飞凌占据超30%的市场份额,国产替代在海外市场表现仍待检验。
新能源车IGBT和SiC之间的区别、以及高端车规芯片进口依赖,是我常被问到的两个话题,背后隐藏的技术和产业壁垒不容忽视。
说到谁在抢这块蛋糕,国产IGBT供应商的格局已经非常清晰。
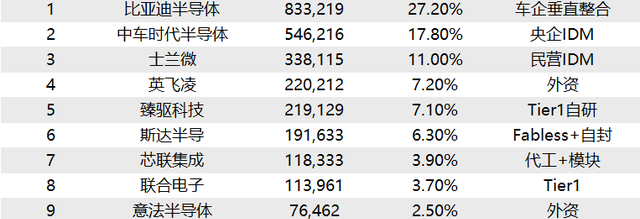
2026年上半年装机量排名前十的企业中,国产身份的高达八家,占据了77.3%的市场份额。
外资品牌只剩下英飞凌、意法半导体和博格华纳三家,合计不足12%。
比亚迪半导体的表现尤为抢眼,市场份额达到了27.2%,稳居第一,中车时代和士兰微紧随其后。
比亚迪的成功不仅是技术的胜利,更是产业链整合和产线自给自足的成果。
比起“千呼万唤始出来”的感觉,国产IGBT供应商排名逐渐明朗化,显示出本土企业的市场占有率优势在加速放大,彻底打破了过去“高端进口,中低端国产”的固有印象。
不过,这么高的市场占有率没能直接换来高利润,商业模式和成本结构才是利润背后的真正操盘手。
IDM模式企业,比如比亚迪、中车、士兰微,凭借自有产线或者内部消化订单,显著降低了制造成本,利润空间相对稳健。
对比之下,采用Fabless加自封装的斯达半导模式就像夹心饼干,面临上下游的夹击,利润出现大幅缩水。
数据显示,斯达半导利润大跌,士兰微的利润主要靠持股变动撑场面,时代电气则保持了净利润的稳定增长。
芯联集成虽然首次实现盈利,但扣非后仍亏损,宏微科技表面账面盈利,实际依赖政策补助维持局面。
这些数据揭示了一个深刻问题:高市场份额不代表高盈利,半导体行业的商业模式差异直接决定了企业的竞争力和生存空间。
IGBT企业利润分析和半导体行业商业模式比较,是理解整个产业链健康与否的关键。
今年7月开始的涨价潮则像一剂猛药,给利润修复带来一丝曙光。
MOSFET涨价幅度超过10%,高端料号涨幅更是冲破20%,英飞凌、士兰微和斯达半导等纷纷跟进调价,海外厂商也不甘示弱,涨价态势延续。
产能紧张的情况也不容乐观,8英寸产线被AI服务器电源需求挤占,交期从之前的8-12周,拉长到30周以上,甚至部分料号被推迟至52周。
瑞萨调整库存目标,体现出市场真实缺货而非囤货的信号。
涨价效应有1到2个季度的财务滞后,预计利润修复的拐点将在今年下半年到明年初显现。
2026年IGBT涨价影响和车规半导体产能紧张成为行业热议话题,涨价和产能瓶颈无疑将重塑行业利润结构,企业的抗压能力和供应链管理能力将被全面考验。
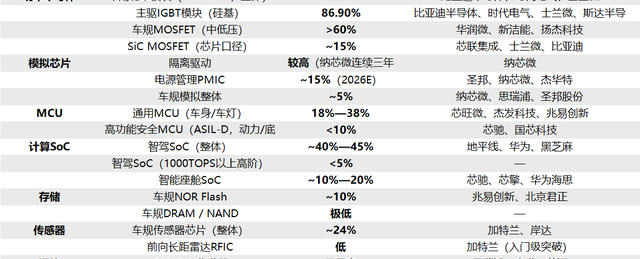
车规半导体国产化率整体约35.2%,但功率器件国产化率竟然冲破了90%,形成鲜明对比。
行业内部划分出三个梯队:第一梯队是功率器件,包括IGBT和MOSFET,技术和产能已实现本地化,价格竞争激烈;第二梯队覆盖MCU、智能驾驶SoC、传感器和PMIC,国产率徘徊在15%到45%之间,依然处于攀爬阶段;第三梯队则是SiC芯片、车规存储芯片、ASIL-D等级MCU和座舱SoC等高端产品,国产化率不足10%,生态壁垒和车规认证难度构筑起一道坚固的“铜墙铁壁”。
这反映出国产替代不仅仅是量的扩张,更是质的提升难题,车规半导体国产化率和车规芯片国产替代难点,成为行业关注的焦点。
生态壁垒和认证难度这对“隐形杀手”,让国产芯片厂商在高端市场举步维艰。
400V硅基主驱IGBT国产替代已基本完成,但SiC和高端芯片依赖进口的现状不容忽视。
市场结构变化和技术迭代像两股双刃剑,一边压缩传统IGBT市场份额,一边催生新技术的突破。
利润的修复也并非一蹴而就,涨价传导和产能瓶颈交织,商业模式差异成了企业竞争力的分水岭。
生态和认证壁垒像一道难以逾越的高墙,限制了高端芯片国产化速度。
国产IGBT的量级领先能否持续?
SiC技术普及会不会重塑整个产业格局?
国产车规芯片生态何时才会赢得市场的完全信任?
这些问题犹如悬在头顶的达摩克利斯之剑,让人既兴奋又忐忑。
我自己看这场国产替代的“战役”,更像是一场马拉松,而非百米冲刺。
量的领先固然振奋人心,但质的突破才是长久之计。
就像我们热衷新能源汽车的动力电池技术升级一样,单纯堆叠数字没用,能跑多远、多快,能不能稳定安全才是王道。
国产IGBT市场份额的爆发,标志着中国电动汽车产业链的硬实力提升,但面对SiC和高端芯片的挑战,国产企业需要的不仅是研发投入,更是产业生态的深度融合和车规认证的“通关秘籍”。
这不仅仅是技术问题,更是信任和标准的建设问题。
未来谁能突破这道壁垒,谁就能在新能源车的半导体赛道上跑得更稳更远。
对消费者来说,这背后的故事也许看不见摸不着,但每一次新能源车的启动加速,每一段安静顺滑的电动巡航,都离不开这些功率半导体的默默支撑。
国产IGBT模块的崛起,让我们不必再为芯片进口受限焦虑,也让新能源车的价格和交付更有保障。
等到SiC技术国产化真正成型,那辆电机响应更快、续航更远、充电更快的新一代电动车,才算真正完成了“国产芯片”的华丽转身。
这条路还长,但我乐见其成,也期待着未来在车规MCU、ADAS芯片、车规传感器等领域,国产半导体能有更多精彩故事上演。
毕竟,没有哪个英雄是一蹴而就的,国产半导体的崛起,是一场从量到质、从认知到信任的漫长革命。
新能源汽车的未来,芯片是底座,国产替代是基石,谁把这基石打牢了,谁就能在这场赛跑中笑到最后。