懂车帝,会不会被流量反蚀?

今天中午和几个朋友吃饭,讨论了一个话题,那就是懂车帝,会不会被流量反蚀,说法不一,感觉比较有意义,记录如下:
懂车帝当下正处在一个微妙的临界点上:它用流量和“极限测试”制造议题、撬动行业话语权的能力毋庸置疑,但流量本身带来的反作用力,也第一次如此集中地作用在它自己身上。
流量反噬的第一层,是“制造冲突”的路径依赖正在触碰监管与行业容忍度的边界。
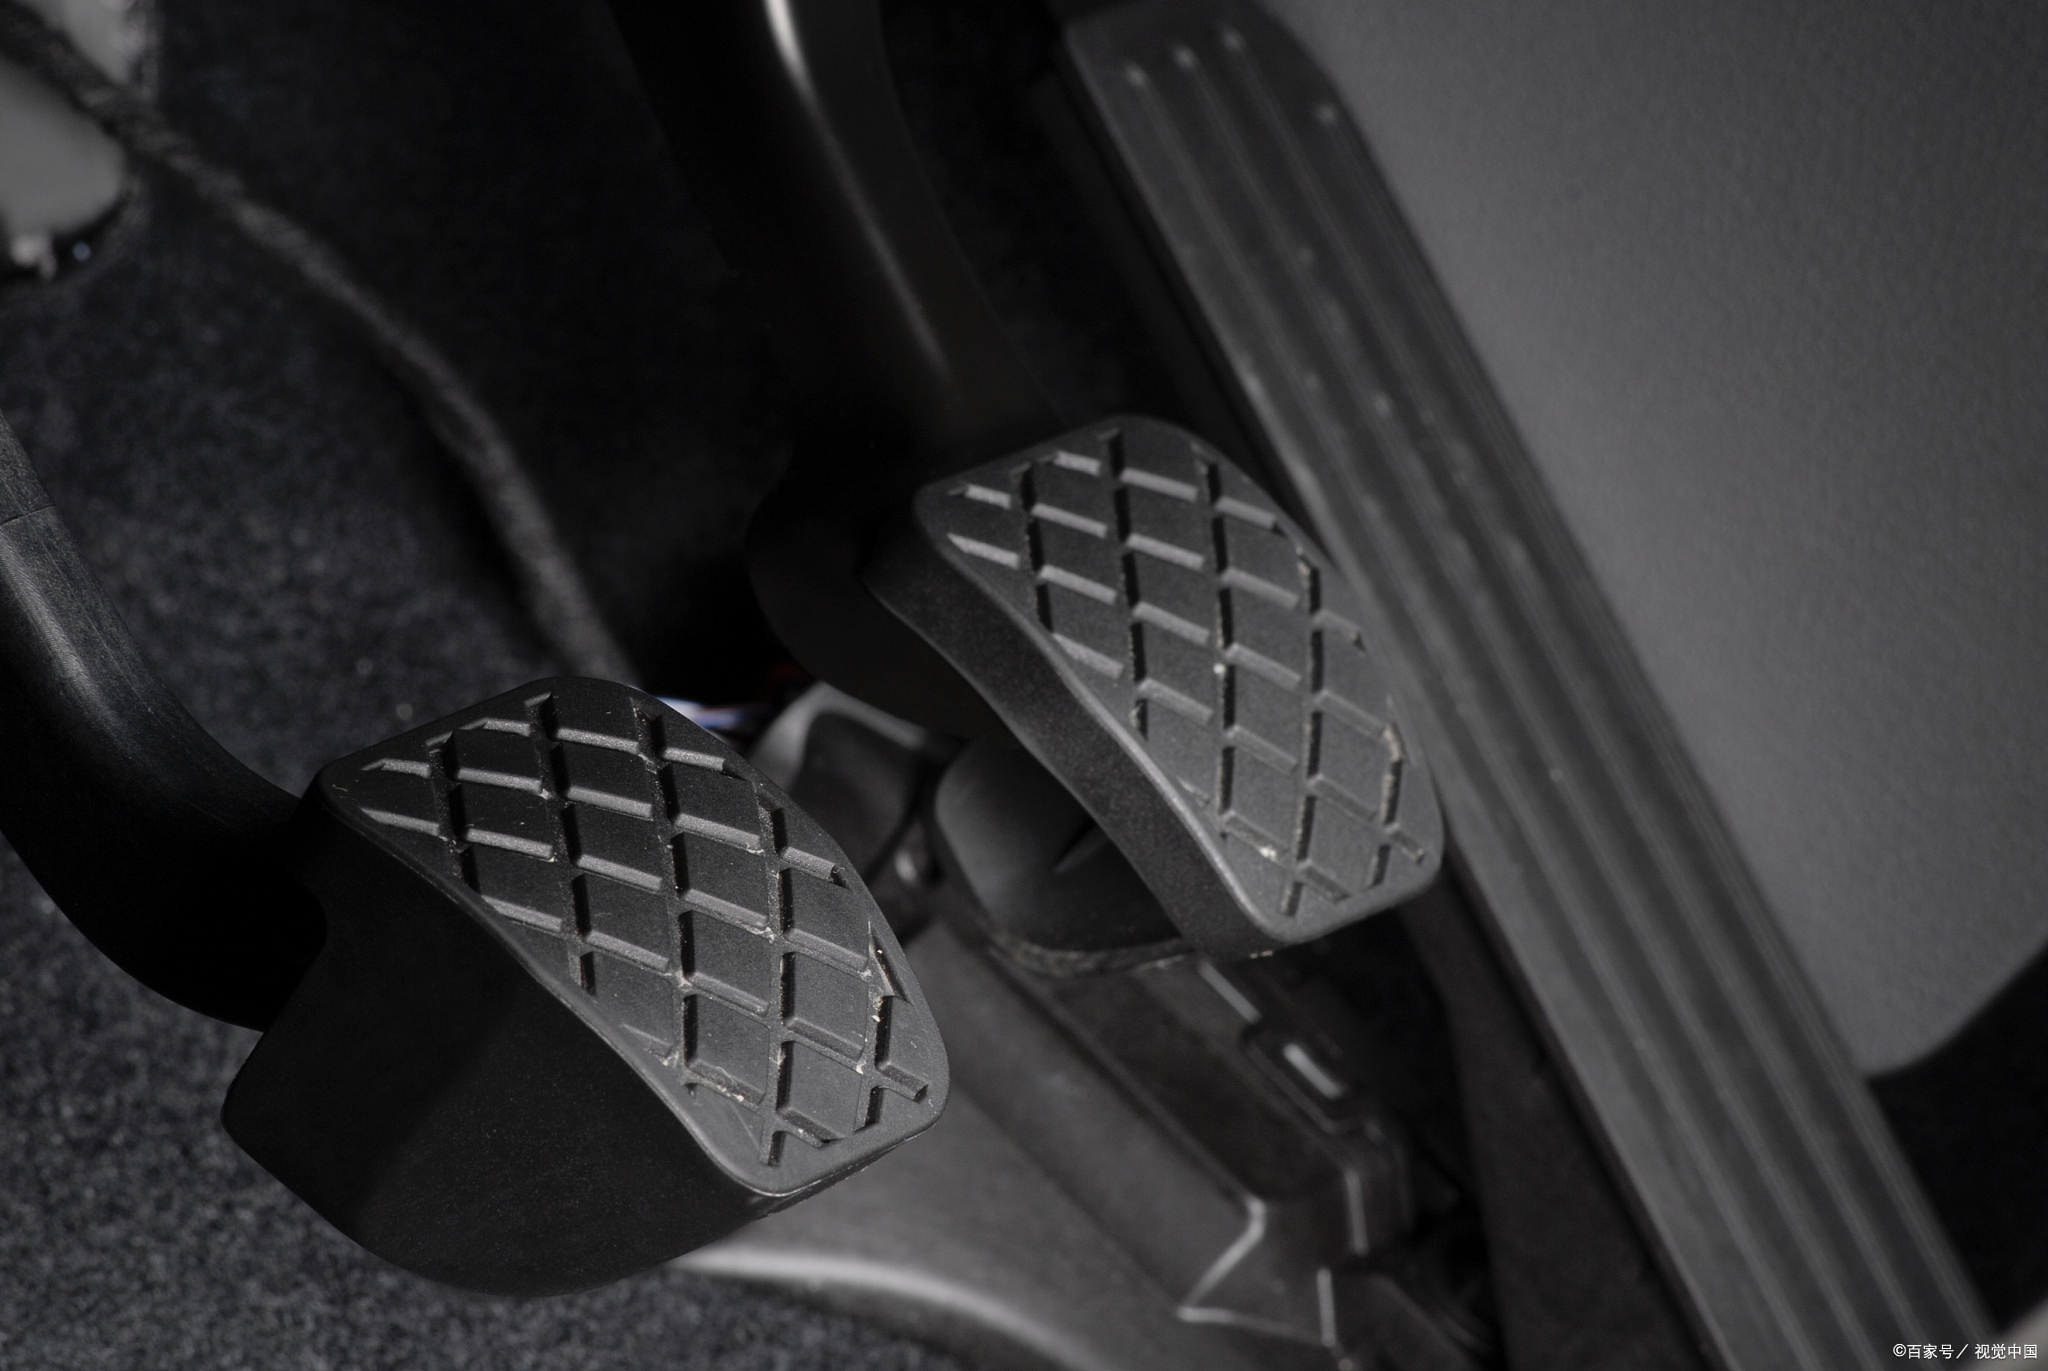
三台全新车在紧急制动测试中踏板支架断裂,视频发布后江淮汽车市值蒸发超百亿。
随后懂车帝复测了智界、理想、保时捷、阿维塔、小鹏等多款车型,在相同工况下均未断裂,这似乎强化了其测试的“区分度”。
但核心争议并未因此消解:实验室静态加载与实车动态冲击是两套评价体系,尊界公布的第三方检测显示部件在1500N下符合行标、加严至3000N亦未损坏,懂车帝则质疑“静态合规”不能直接否定“动态失效”。
三部门联合调查组的介入,意味着这件事的定性权已经从平台手中部分转移到了监管手中。
如果最终结论认定踏板断裂属于特定极端工况下的个案而非系统性缺陷,那么懂车帝测试方法的“非标”属性,就可能从“揭露问题”被重新审视。
经济日报的批评指向的正是这一点:如果任其滥用非标极限测试,将测评“武器化”,今天受打击的是某个品牌,明天受打击的将是一家企业,最终受伤害的是中国汽车产业生态。
流量反噬的第二层,也是最根本的一层,是商业模式与“裁判”身份之间的结构性冲突。
懂车帝的收入底盘来自车企广告与经销商线索服务,两项合计贡献超过七成营收;CPS成交抽佣是增长最快的第二曲线。
这套“内容吸引流量→流量转化线索→线索兑现广告和交易收入”的闭环,效率极高,但也让它天然处于“裁判员兼运动员”的位置。

经济日报直接点明,这种模式“存在利益冲突,很难建立公信力”。
2023年漠河冬测后,鸿蒙智行旗下问界、智界全面停止与懂车帝的商业合作,就是车企用“经济切割”回应“测评切割”的先例。
那次懂车帝没有倒下,因为它不依赖单一车企的广告预算,CPS模式让它的收入绑在整个交易生态上。
但“不依赖单一客户”和“公信力不受侵蚀”是两回事。
当平台同时是流量入口、交易中介和测评裁判时,每一次指向头部品牌的负面测试,都会被放在“是否存在商业动机”的放大镜下审视。
那么,流量反噬会不会真的“蚀”掉懂车帝?
短期看,它的抗反噬能力比传统垂媒强得多。
CPS模式让它不必看任何一家车企的脸色吃饭,字节系的流量池让它拥有传统平台不具备的分发效率,2025年带动新车消费近3800亿元的基本盘也不是一次测试争议能动摇的。尊界事件后,懂车帝依然在复测、在发视频、在维持议题热度,这说明它的流量机器没有停转。
但长期的风险不在“会不会被封杀”,而在“公信力折价”何时开始体现在它的核心资产上,IPO定价和广告主的长期信心。
懂车帝正在筹备赴港IPO,估值约205亿元。
招股书里“测评公信力”是一个无法回避的尽调问题。
资本市场可以接受一家有争议的媒体,但很难给一家“裁判身份被系统性质疑”的交易平台支付溢价。
更关键的是,国家网信办和市场监管总局2026年6月联合印发的《网络测评活动规范》已经明确要求,涉及产品性能测试应委托有资质的机构,存在利益关系应显著提示。
懂车帝目前的测试模式与此存在距离。监管未必会直接叫停,但规则收紧的方向是清晰的。
一个更值得玩味的对照是:流量反噬最剧烈的时候,往往不是平台“说错话”的时候,而是平台说的话被证明“只对了一部分”的时候。
尊界踏板断裂是事实,复测其他车未断裂也是事实,到底是设计缺陷、是极端工况下的冗余不足、还是测试方法本身的边界问题,这个解释权正在被监管收回。
当解释权不在平台手里时,流量制造出来的冲击力,就会有一部分反弹回平台自身。
大家都认为,懂车帝不太可能因为一次尊界事件就“被流量反噬”到伤筋动骨。
它的商业模式给了它比传统媒体厚得多的缓冲垫,背后有爸爸。但每一次这样的争议,都在悄悄推高它未来必须支付的“信任成本”。
IPO之后,这个成本会以估值折价、监管审视、车企博弈的形式,被一笔一笔地计入账本。流量能让它站上牌桌,但最终决定它能坐多久的,是坐在牌桌对面的人还信不信它手里的牌。
到底信还是不信呢,这个问题,还有待三部门的联合调查,这个调查结果将至关重要。
谢谢您的关注和点赞!