中国汽车出口狂飙六成五,销量创新高却利润暴跌百亿,人民币升值成最大“隐形杀手”

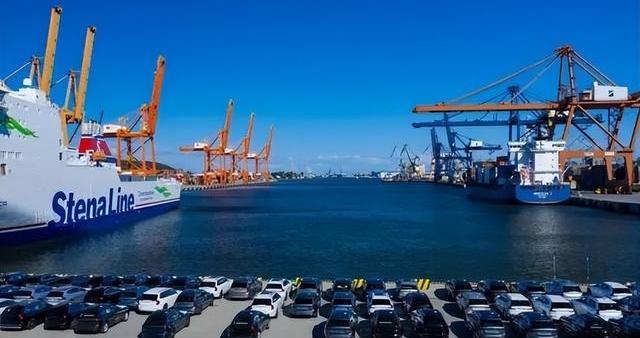
生产线那叫一个忙活,车间灯光一夜不灭,滚装船在港口排长龙,像赶庙会似的,海外经销商电话催得响,生怕没货卖。
尤其新能源车,那股劲儿更猛,一年翻了一倍还多,撑起了咱中国成全球第一汽车出口大国的牌子。
你说这舞台搭得大,观众席也挤得水泄不通。
可谁曾想,账目一开,利润却像被泼了冷水,跌得惨不忍睹。
289家上市车企凑一起,净利润五百多亿,同比下降了四分之一,整车制造的利润率低到1.5%,十年没见过这么惨的。
这买卖明明是越卖越多,咋利润却越掉越狠?
咱这人民币兑美元升了3.1%,外币收入换算成人民币少了不少,账面上的汇兑损失上百亿,硬生生把利润表给拉了下去。
这事儿不是一时半会儿的巧合,反倒是中国车企往海外深度转型的必经阵痛。
出口规模大了,国际市场布局深了,汇率风险这东西就像个影子,始终跟着你。
你说吧,钱是外币赚的,回头换成人民币,一块变八毛,这利润还真不那么好算了。
细说出口,2026年上半年咱们汽车出口五百多万辆,增长六成五,单月出口量首次破百万,新能源车出口更是翻倍有余,整整两百四十多万辆,撑起半边天。
乘联会数据更猛,五百三十一万辆,新能源更是两百四十二万辆,稳坐全球第一宝座。
瞅瞅市场,俄罗斯、巴西、英国、阿尔及利亚、澳大利亚,这些地方成了咱车企的“铁杆粉丝”。
巴西市场蹭蹭往上窜,一下子跃居第二,中国在澳大利亚也成了最大汽车进口来源地。
你别说,海外市场的整车均价和毛利率都比国内要高,这不,企业都加快了海外布局的脚步。
利润遭殃的主角多是那几个海外业务做得大的头部车企。
12家披露汇兑损益的车企,上半年净汇兑损失一百一十二亿,去年同期还赚了173亿,这差额直接砸了285亿的利润。
比亚迪、奇瑞、上汽、吉利四家合计损失了九十多亿,简直是血本无归。
人民币升值的后果,就是外币收入换算成人民币缩水,外币资产也跟着缩水,差额计入财务费用里的汇兑损失,搞得利润表雪上加霜。
你想想,去年人民币贬值时,这些企业还都赚了汇兑收益,转眼间风向打了个180度。
说到主营业务,车企们其实还是赚钱的。
比亚迪的毛利率蹭蹭上升到22.33%,境外收入超过一半,境外的毛利率还高于国内;奇瑞的海外收入增长五成,毛利率也跟着涨;上汽剔除汇兑等因素后,利润竟然增长了七成多。
这说明主业还是硬货,汇兑损失不过是个“账面怪”,不是业务本身的问题。
可这怪就怪在金融风险管理上的短板。
汇率波动带来一大堆损失,套期保值啥的用得不够,外币资产负债暴露风险大。
比亚迪、宁德时代、奇瑞都用外币远期合约做点儿防护,长城汽车的金融工具只能抵挡三成损失,新兴车企就更没啥防护,风险大得很。
那咋破?
一招鲜,吃遍天——海外本地化生产。
设厂、采购、融资本土化,收入和成本用同一种币,减少跨境结算时间差,避免汇率起伏成了“掐脖子”的绳索。
比亚迪匈牙利工厂投产,年产十五万辆,巴西工厂扩到三十万辆,泰国工厂本地化率高达九成多;奇瑞搞定了西班牙工厂,合资闪电投产;长安巴西工厂也开始满负荷运转。
东风跟Stellantis合资,欧洲新能源车本地化生产,合作姿态相当硬核。
你说欧洲人图啥?
削咱成本优势呗,但咱中国车企精简架构和垂直整合的“底气”还真不怕,全球制造模式中,这优势越来越大。
产能转移后,币种错配风险降了,利润表上的压力也跟着缓解。
产业链里有意思的事儿,整车出口涨得挺快,上半年涨了五成四,达到九百多亿美元;零部件出口就慢多了,只有个位数增长,这差距说明产业链里头结构正在调整。
业内大佬们估摸着,出口高峰得等到2028到2030年,差不多一千二到一千五百万辆。
贸易壁垒和海外产能落地速度,成了增长的“绊脚石”。
数字上的出口增长放缓,不是竞争力掉链子,而是本地制造替代出口的必然趋势。
汇率、关税、物流这些变数,都让传统出口模式风险加大,百亿级的汇兑损失成了行业敲警钟。
你说这账面亏损,亏得心慌,但也逼着车企们得琢磨怎么创造真正的价值。
光靠卖车数量已经不够,得把制造和金融能力整合起来,搭建全球运营闭环,不能老指望整车出口赚外快。
车企们通过全球布局,有望把被汇率“卷走”的利润,一点一点捞回来,价值回归指日可待。
干这买卖,咱得承认本地化是把双刃剑。
一方面,能避汇率风险,缩短供应链,增强竞争力;另一方面,制造优势和成本控制的领先地位可能被稀释,研发和制造的地理分离也让创新效率打个问号。
全球汽车产业的本地化越发普遍,竞争格局也会跟着变。
中国车企能否保持规模经济和管理效率,是以后市场争夺的关键。
这场局,没那么简单,能不能走稳,还得看接下来的招数和耐心。