中国汽车今年拟出口1200万辆,在美份额几乎为0,美国却急于立法封杀

745万辆,这是乘联会秘书长在9月24日抛出的数字:2026年1至8月,中国汽车出口累计达到这个规模,同比增长51%,全年有望接近1200万辆。听起来像战争胜利的通报,但下一秒又冒出一个问题:当中国车在全球开花时,为什么在美国市场的份额几乎为零?是什么把这道门堵得这么死?
有人说这是市场选择,技术和价格让中国车无人能挡;也有人断言这是政治决定,门关着就是关着。两种声音在同一张图里拉扯。彭博援引Mobility Global的预测抛出一个耐人寻味的“如果”:如果美国放松限制,到2038年中国车在美年销量或达170万辆,约占11%——这是市场的潜力宣言,还是对政策的一记试探?我先不揭底,留个悬念。
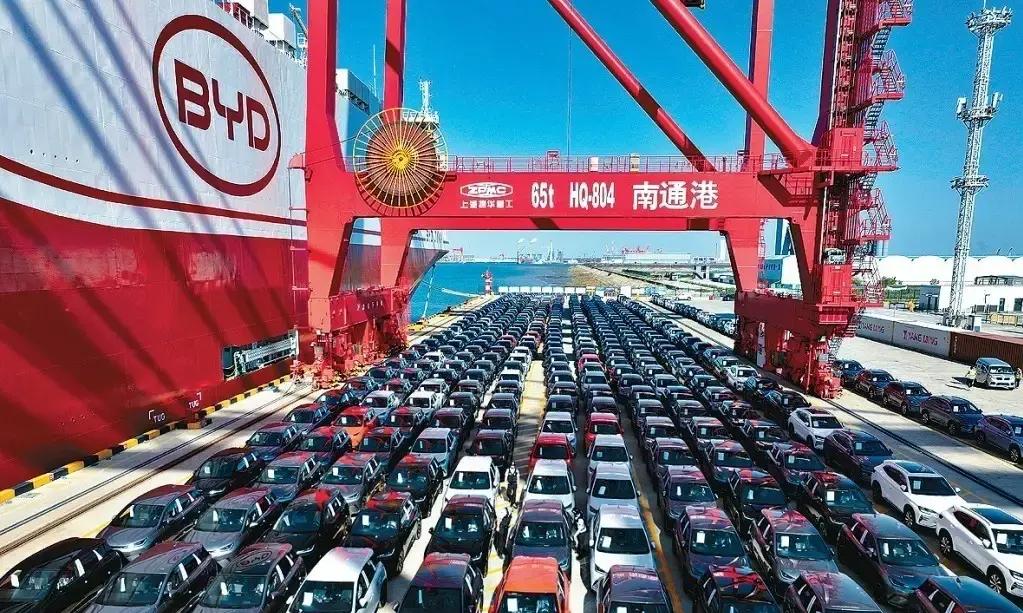
把时间往前推,地图往大了看,汽车产业的重心几经转移。中国新能源真正出海的信号,从比亚迪的公交项目开始就能看到端倪:2010年提出公共交通电动化,2011年K9出口,2013年拿到欧盟整车认证,2015年进军日本京都。那一年,世界写入了《巴黎协定》,电动化成了共同话题。
不同的声音并存:企业说是技术与交付的胜利,贸易保护者说是国家安全的防线。普通人的反应更直白——在俄罗斯、巴西、英国、澳大利亚等地,中国车成了价格与实用的代名词,不少消费者把它当成“买得起又实用”的首选。
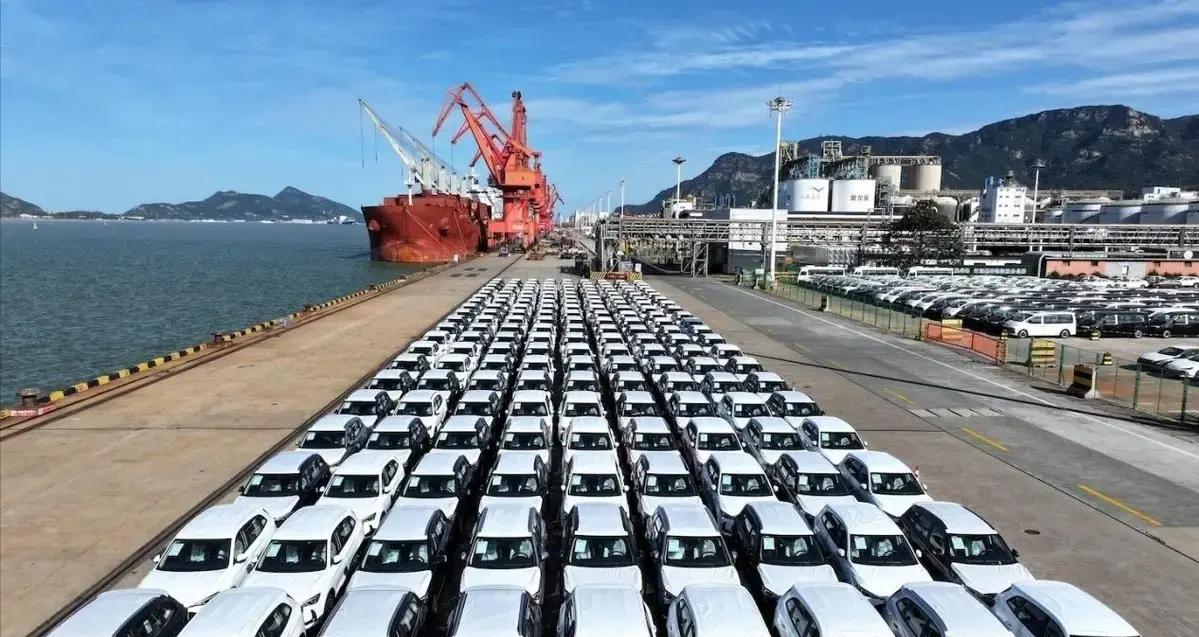
反对声更响:厂商抱怨技术壁垒与规则不统一,行业观察员强调,单靠低价和快速交付很难长期立住脚。某些老牌车厂早已把“克制增长”当成策略:日本车企选择控量保利,避免因市场份额过大而遭遇政治反弹。看起来大家都在忍耐,实际上都在算账。
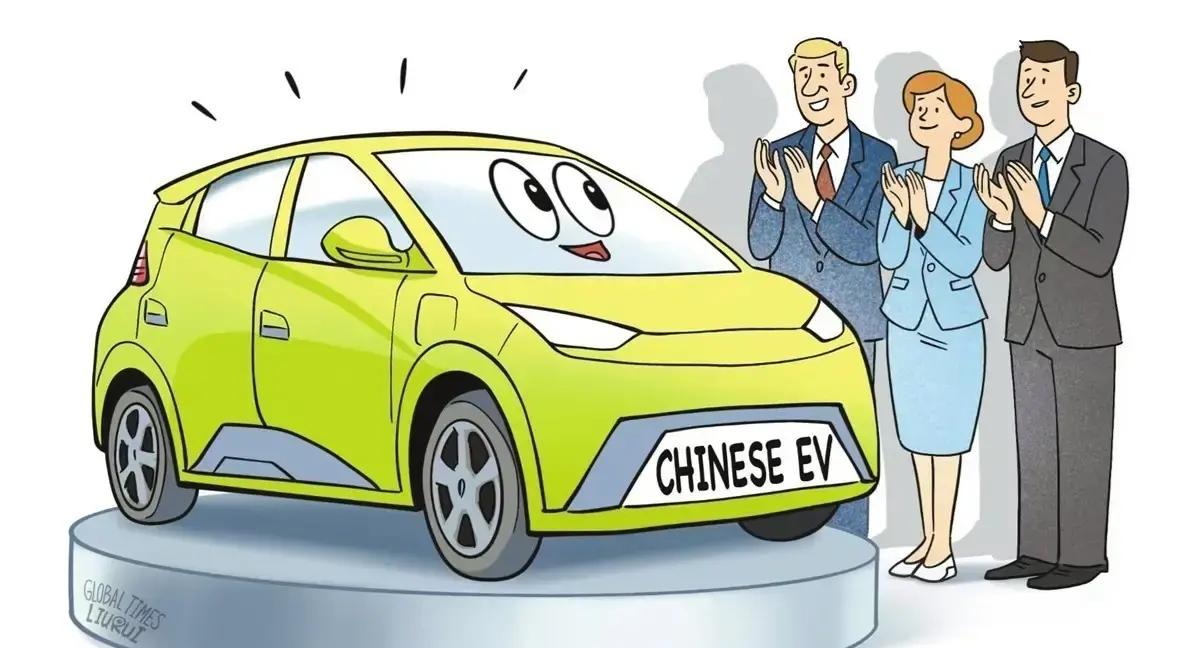
真正的转折出现在近几年:疫情撕裂供应链,传统车厂交付延迟,中国厂商凭借完整供应链和电动化技术填补空白,2021年出口突破200万辆,2022年突破300万辆,2023年首次超越日本,直到2026年前八个月达到745万辆。这不是偶然,而是长期积累的裂变。
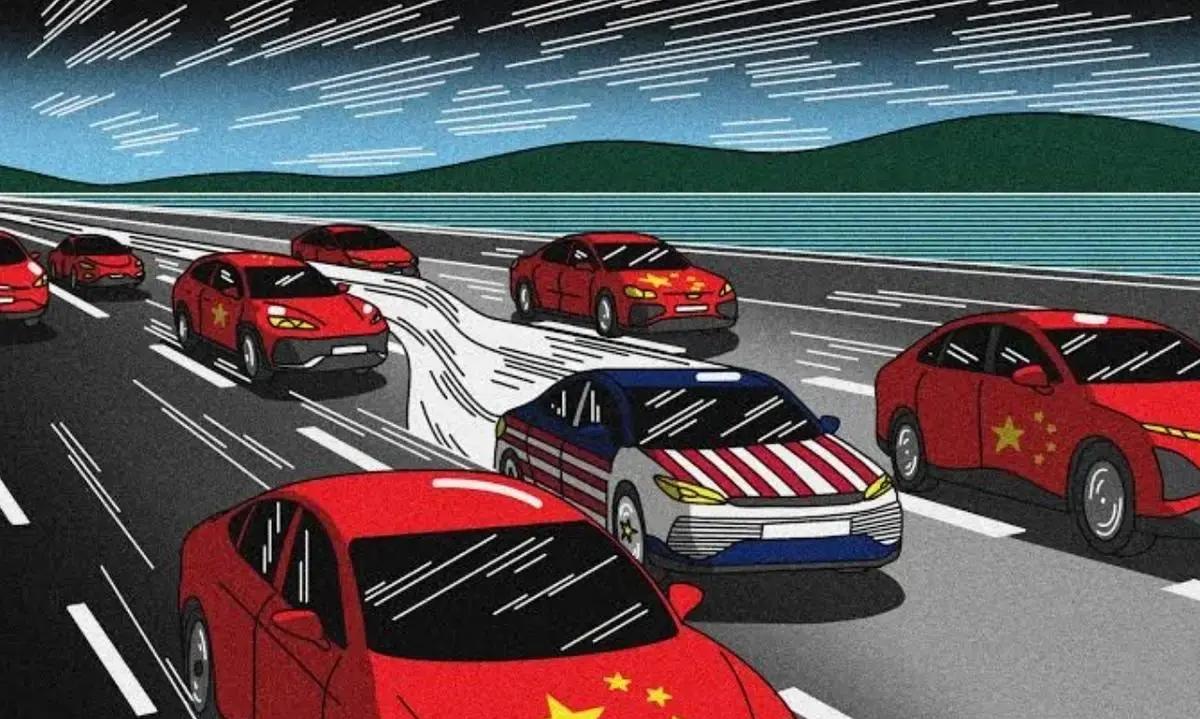
冲突也被推到极点。美国从“限制”升级到“封锁”:2024年对中国产电动车征收100%关税;2025年商务部新规从2027款车型起禁止任何搭载中国车机互联或自动驾驶软件的车辆入美;2026年,参议员莫雷诺与斯洛特金提出法案,意图把有关产品和软硬件彻底拒之门外。底特律的老派玩家不声张的焦虑,终于在公开的立法和游说中暴露无遗。
暂时的平静不等于解决。英欧也在收紧规则:9月25日《金融时报》披露,欧盟要求英国对华关税与欧盟保持一致,防止通过英国“绕道”进入欧盟市场。奇瑞敲定入驻日产桑德兰工厂的消息,让局势更复杂——这看似合作,实则给监管者更多理由判定“绕行风险”。
意外障碍一波接一波:供应链受政策影响出现再分配,地方政府面对就业压力与国家安全担忧左右为难。分歧加深,企业的出海路径被迫分化——有人选择本地建厂、本地雇佣,有人退守第三市场,还有人押注技术护城河。但和解越来越难,谈判桌上的微笑背后是更硬的立场。
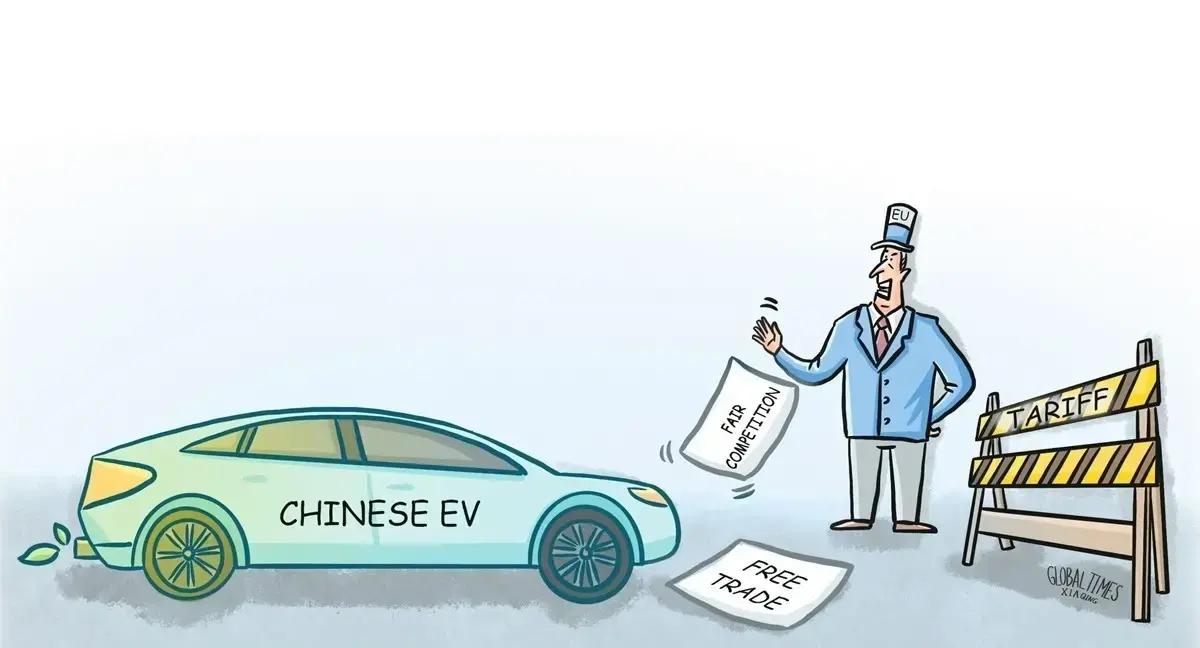
直说吧,那些把全部希望寄托在市场自动修复的人,看起来像在等天上掉馅饼。你要是真以为单靠低价就能征服世界,那就忽略了政治这根绳子的拉力。那些把中国车描成“威胁”的声音,也不是纯粹出于技术担忧,更多是怕被市场规则逼着去改命。用点假装恭维的口吻说:真聪明,大家都拼命建墙,既显示实力又买时间,赢了时间可能就赢了一切。
既然有市场数据证明中国车在全球被选择,为什么还要把问题归结为“国家安全”?是保护本土产业的无奈,还是怕被竞争彻底打败?如果你是美国那边的厂商,是继续喊保护,还是学丰田那样先在本土生产再慢慢渗透?欢迎在评论里站队并说出理由。