保时捷不香了?门店关门、裁员潮,谁抢走了它的订单?

几年前还要排队加价才能提到的保时捷,如今在中国越卖越少。中国人真的不买豪车了吗?还是有人悄悄拆掉了它赖以生存的地基?答案藏在两组数据的裂缝里。
2025年,保时捷在中国只卖出41938辆车。四年前,这个数字是9.5万辆。腰斩,而且连续四年下滑。渠道也在同步收缩,到2026年底,它在华销售网点将从约150家砍到80家左右。街头能看到的保时捷门店,将少掉近一半。
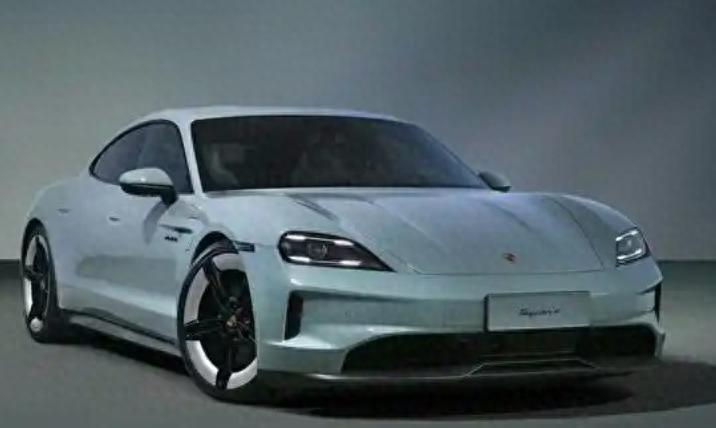
但真正触目惊心的,是利润表。2024年,保时捷营业利润从72.84亿欧元跌至56亿欧元,下滑22.6%;2025年,只剩4.13亿欧元,暴跌90%以上。经销商那边更直接——降价甩卖、资金链断裂、老板连夜跑路、员工上门讨薪。曾经排队加价几十万才能提车的“印钞机”,现在成了烫手山芋。
保时捷在中国,到底输给了谁?
不是输给中国消费者变穷了,而是输给了一套它自己亲手建立、又被别人用更低成本复制的商业模式。说白了,它是被华为、小米们联合绞杀的。但这背后,是一场关于“身份信号”的定价权争夺战。
要弄清它怎么走下的坡路,得先看它是怎么起来的。
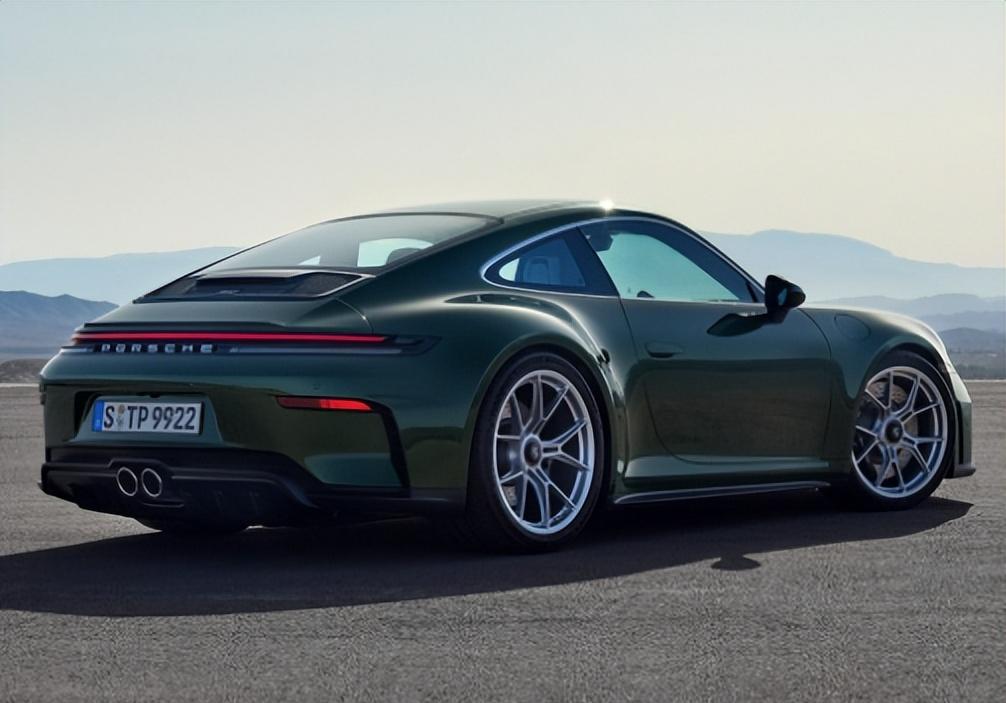
技术、赛道和时间,共同为这个品牌镀上一层厚厚的金身。在欧美,保时捷车主通常是50岁左右的男性,奋斗半生,给自己一份犒赏。
2001年,保时捷进入中国,恰逢中国加入WTO前夕。高档豪车供不应求,只要能把车运进来,就不愁卖。2015年,中国超越美国成为保时捷全球最大单一市场;到2021年,在华销量接近10万辆,全球每卖出3辆保时捷,就有1辆被中国人买走。
那几年,开一家保时捷4S店近乎拥有一台印钞机。
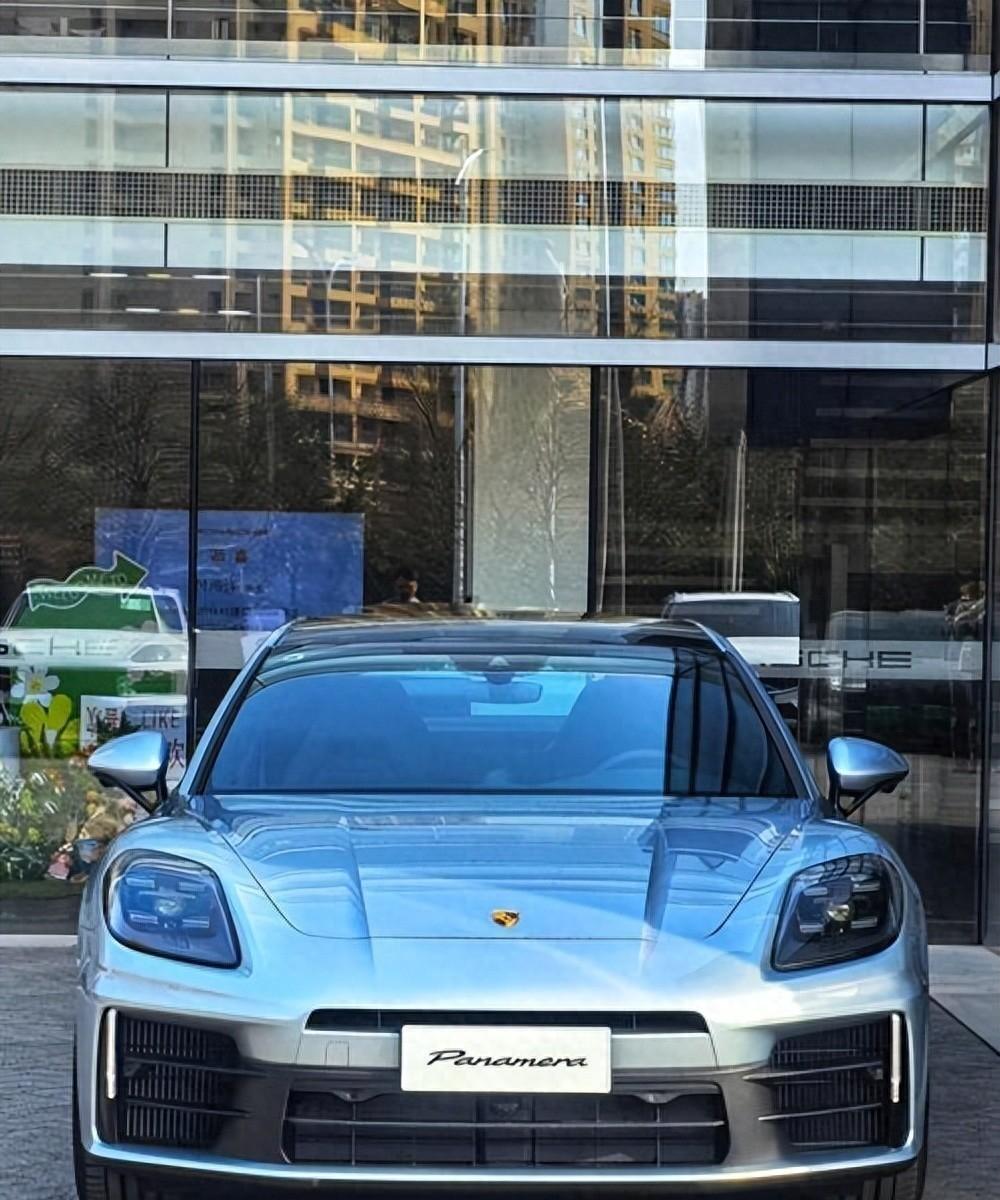
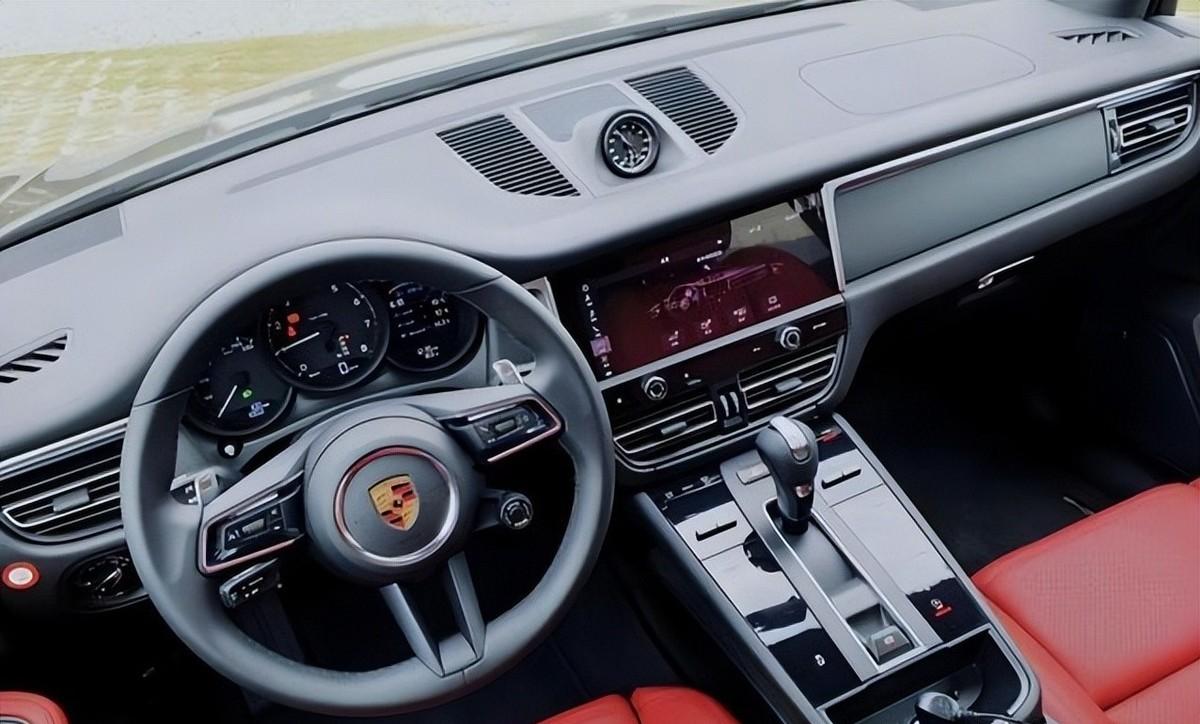
它的打法非常高明:用911和718建立技术神话,为品牌撑起高端势能;再用SUV把势能转化为可规模化销售的产品,同时赚取品牌溢价。 说白了,跑车负责貌美如花,SUV负责赚钱养家。
这样的格局,直到新能源汽车把门推开。
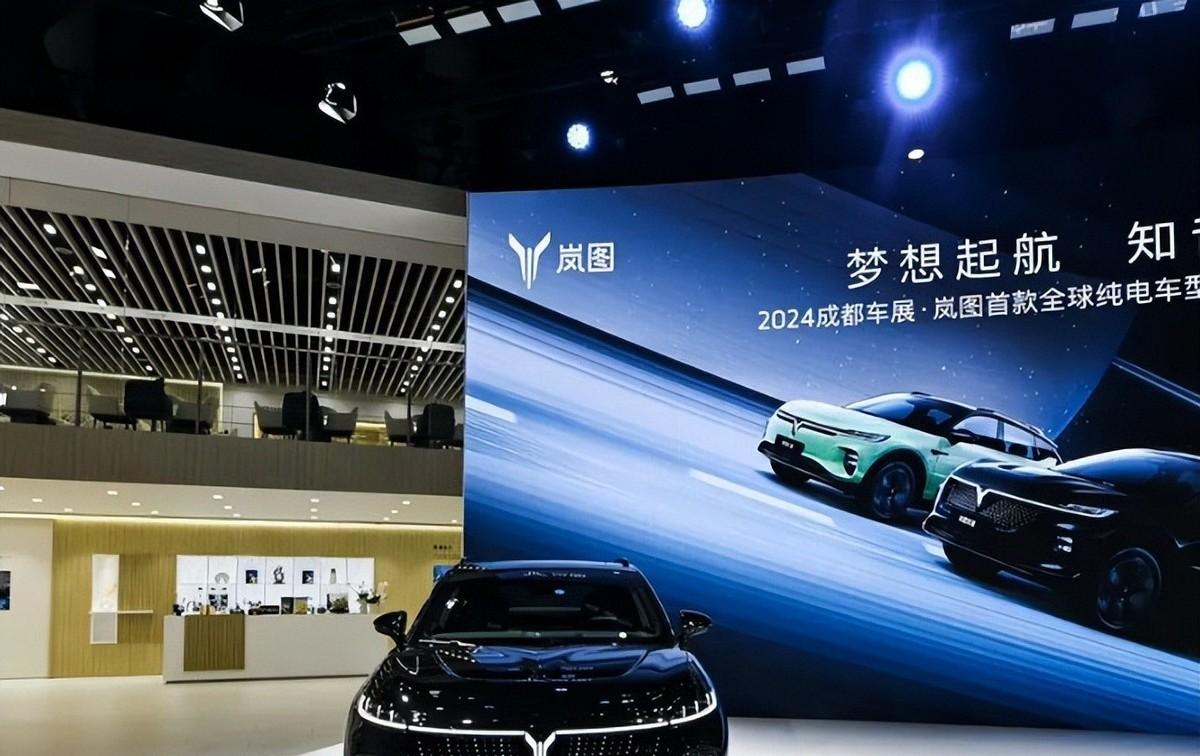
就在M9从正面抢走SUV生意的同时,小米从另一个方向发起了攻击。
燃油车时代,保时捷卖得贵,还能归因于发动机技术和赛道积累;进入电动时代,电机与算法让性能变得“平权”,它已说不清自己为什么值这个价。靠出身和技术撑起的品牌神话,就此碎了一地。
豪华品牌卖的本是一眼可见的稀缺性、无需解释的阶层信号和路人驻足的艳羡目光,如今却被一个只要几分之一价格的“平替”取代。 甚至有保时捷车主戏谑地把车标换成了小米。这对一个靠身份感溢价的品牌来说,几乎是最尖锐的讽刺。
M9在前抢走SUV生意,SU7在后拆解品牌形象,两件事同时发生,保时捷首尾难顾。
这并非保时捷一家的故事。近几年BBA在华销量同样不断下滑、利润大幅缩水,各高端品牌纷纷降价,打起价格战。在所有消费品中,汽车可能是标签属性最强的一个——通过开什么车判断一个人的身份,远比通过衣服或手机判断更顽固。
豪车经营的从来不只是性能和配置,更是一种身份归属感。保时捷在中国的起落,就是一部完整的剧本:它靠911建立技术神话,靠新钱的炫耀需求放大声量,再靠卡宴和Macan赚取溢价;而新能源一边用更实惠的产品抢走SUV客户,一边用“平替”消解了它的身份信号。
中国人并非不买豪车了,只是不再为一个说不清价值的车标买单。
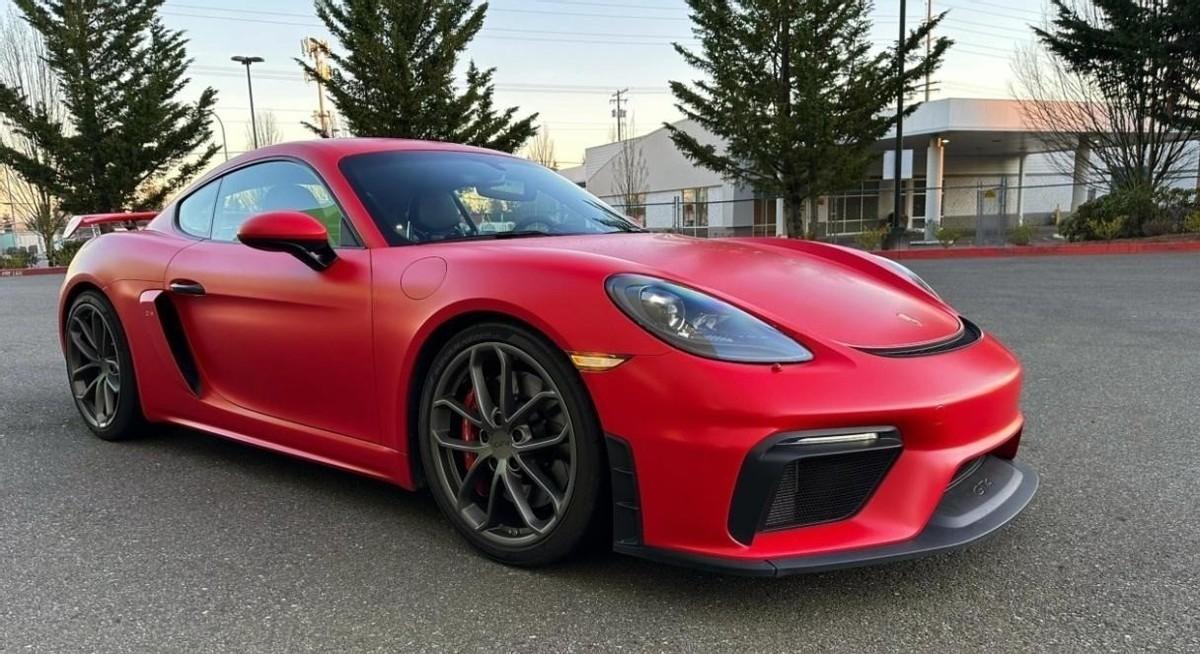
那么,接下来会发生什么?保时捷计划到2026年底把门店砍掉近一半,这不仅是收缩,更是断臂求生。但问题是,品牌势能一旦被消解,靠门店数量是救不回来的。更关键的是,保时捷的电动化转型产品——Taycan和即将推出的纯电Macan,在中国市场并没有建立起燃油时代的统治力。当性能不再稀缺,赛道历史无法换算成今天的订单,保时捷的护城河已经出现了肉眼可见的裂缝。
它不会是中国最后一个销量腰斩的豪车品牌。BBA、路虎、捷豹,甚至更高端的法拉利、兰博基尼,都将面临同样的问题:电动化时代,谁还能为“身份”本身定价?
豪车的苦日子,恐怕才刚刚开始。而这一切的起点,不是某一款车,而是那句朴素得有些扎心的话——中国人不再需要一辆车来证明自己是谁了。